最近の日経平均はAI・半導体株と連動して急落する場面も多く、この辺りは今まで急騰していた反動やAI事業への懸念に加え、今週行われたアメリカ中間選挙への不透明感など様々あるかと思いますが、なかでも世界的に進んでいる金利上昇は株式市場全体の注意事項で、特に金融機関からの借り入れが多い企業にとっては大きなデメリットとなります。
実際、不動産企業の株価は低迷が続いていますが、インフレが進んでいる日本においては、保有している物件価格や賃料の上昇など、マイナス面ばかりの市場環境では無い事も事実です。また、中間選挙後の株式市場や大統領選前年の株価は上昇しやすいとのデータもありますので、これまで低迷していた銘柄の株価も今後は雰囲気が変わる可能性はあります。そこで今回は、様々な状況を踏まえ、来年は相場の主役になるかもしれない6つの銘柄を検証していきます。
【3231】野村不動産HD
最初の銘柄は野村不動産HDで、野村不動産を中核に持つ持株会社です。「プラウド」ブランドなどのマンション開発や分譲が主力事業となっていますが、最近は金利上昇の影響もあって株価の低迷が続き、利回りは5%付近まで上昇しています。
直近決算
野村不動産HDは10月29日に第2四半期決算を発表しており、最終利益は273億円と前年同期比40億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、都市開発セグメントの収益不動産売却が減少した事や運営管理セグメントの経費も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | 野村不動産 |
| 2020年3月期 | 488 |
| 2021年3月期 | 421 |
| 2022年3月期 | 553 |
| 2023年3月期 | 645 |
| 2024年3月期 | 681 |
| 2025年3月期 | 748 |
| 2026年3月期 | 828 |
| 2027年3月期(会社予想) | 860 |
2020年からの通期最終利益を見ていきますが、順調に増益が続いており、特に2022年以降は増益幅も大きくなっています。業績好調の要因は、分譲住宅の平均価格、粗利益率の上昇や収益不動産の売却増加に加え、ホテル事業の伸長などとしており、前期も過去最高益を記録しています。
そして、今期も住宅セグメントの住宅分譲が好調に推移する事や資産運用セグメントの運用資産残高も増加するとして更に増益の予測にしているなか、第2四半期時点の通期進捗率は32%付近と心配な水準に留まっていますが、通期業績予想に対しては計画通りに進捗としています。
配当推移
| 銘柄名 | 野村不動産 |
| 2017年 | 13 |
| 2018年 | 14 |
| 2019年 | 15 |
| 2020年 | 16 |
| 2021年 | 16.5 |
| 2022年 | 19.5 |
| 2023年 | 24 |
| 2024年 | 28 |
| 2025年 | 34 |
| 2026年 | 40 |
| 2027年(会社予想) | 44 |
2017年からの配当推移について、据え置きの年すらなく順調に増配が続いており、前期までで14年連続の増配を継続中です。そんななか、2022年以降は好調な業績を背景に増配幅も大きくなっており、2025年と前期は6円の大幅増配、今期も期初から4円の増配予測で発表しています。
野村不動産HDの配当方針は、不透明な事業環境下での配当の安定性を高めるためDOE4%を下限としたうえで、具体的な目安を総還元性向40%~50%としています。
株価推移
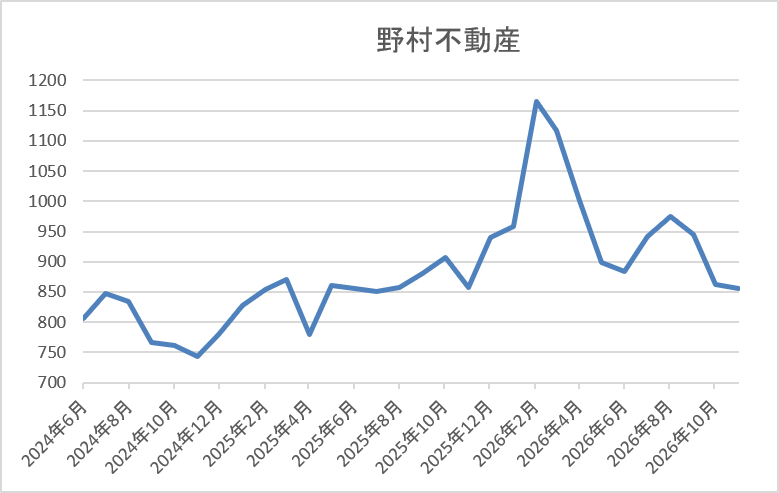
株価は2024年に918円の高値を付けた後は下落が続き、その年の8月には658円まで値を下げました。
しかし、その後は反発に転じて去年3月には908円まで値を上げ、4月の暴落で780円まで下落しましたが、今年2月には1166円まで上昇し、直近は900円前後で推移しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 野村不動産 | 3231 | 895.7 | 8.6 | 0.92 | 44 | 4.91 | 43.9 |
最近の株価は低迷しているなか、今期も増配予測ですので配当利回りは5%前後と高水準です。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は44%付近と方針通りの水準です。
投資判断
今までの内容から野村不動産HDの投資判断について、ここ数年の業績は順調に推移しており、今期も期初から過去最高益を更新する予測にしていますが、第2四半期時点でも進捗率が低迷している事や今後の利上げ懸念が高まっている影響もあって株価は低迷中です。
しかし、今回の決算では国内の好調な進捗を反映して売上高などを上方修正しており、通期業績予想に対しては計画通りに進捗としていますので、5%付近の利回りも含め、来年は相場の主役になる可能性もありそうです。
【3003】ヒューリック
2番目の銘柄はヒューリックで東京都心を中心に保有している不動産の賃貸業や投資開発事業を手掛けています。また、オフィスや商業関係が保有物件の7割以上を占めていますが、ホテルや高齢者施設などの物件も保有しています。
直近決算
ヒューリックは12月決算のため、10月28日に第3四半期決算を発表しており、最終利益は694億円と前年同期比88億円の増益になっているなか、通期最終利益の見込みを50億円上方修正し、配当も3円増額の年間70円予測に修正しています。
前期比増益の要因は、オフィスなどの不動産賃貸収入が安定的に推移している事や販売用不動産の売上も順調に推移しているためとの事です。
通期最終利益(億円)
| 銘柄名 | ヒューリック |
| 2021年12月期 | 695 |
| 2022年12月期 | 791 |
| 2023年12月期 | 946 |
| 2024年12月期 | 1023 |
| 2025年12月期 | 1143 |
| 2026年12月期(会社予想) | 1260 |
2021年からの通期最終利益を見ていきますが、順調に増益が続いており、連続増益は上場来17年連続となっているなか、業績好調の要因について、数年前は低金利などを背景に不動産投資家の旺盛な投資マインドが継続したためとしていました。そんななか、最近の国内金利は上昇傾向となっていますが、オフィスなどの不動産賃貸収入や販売用不動産の売り上げは引き続き順調に推移しており、また旺盛なインバウンド需要の取り込みにより、ホテル・旅館事業も好調として、今期も更に過去最高益を更新する予測にしているなか、第3四半期決算で上方修正を発表するほど順調に推移しています。
配当推移
| 銘柄名 | ヒューリック |
| 2016年 | 17 |
| 2017年 | 21 |
| 2018年 | 25.5 |
| 2019年 | 31.5 |
| 2020年 | 36 |
| 2021年 | 39 |
| 2022年 | 42 |
| 2023年 | 50 |
| 2024年 | 54 |
| 2025年 | 62 |
| 2026年(会社予想) | 70 |
2016年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、連続増配は前期までで17年連続となっています。そんななか、特に最近は好調な業績を背景に増配幅も大きくなっており、2023年は8円、2024年も4円の増配だったなか、前期も8円の増配で、今期も期初から5円の増配予測にしていましたが、今回の決算で更に3円の増額を発表しています。
ヒューリックの株主還元は引き続き配当を中心としており、利益成長を通じて配当絶対額を増やす方針にしているなか、具体的な目安を2029年にかけて配当性向を40%から45%に引き上げるとしています。
株主優待
ヒューリックには株主優待があり、12月末時点で300株以上を2年継続して保有していると6000円相当のグルメカタログがもらえます。現状300株保有のためには50万円くらいの購入資金が必要ですが、魅力的な株主優待です。
株価推移
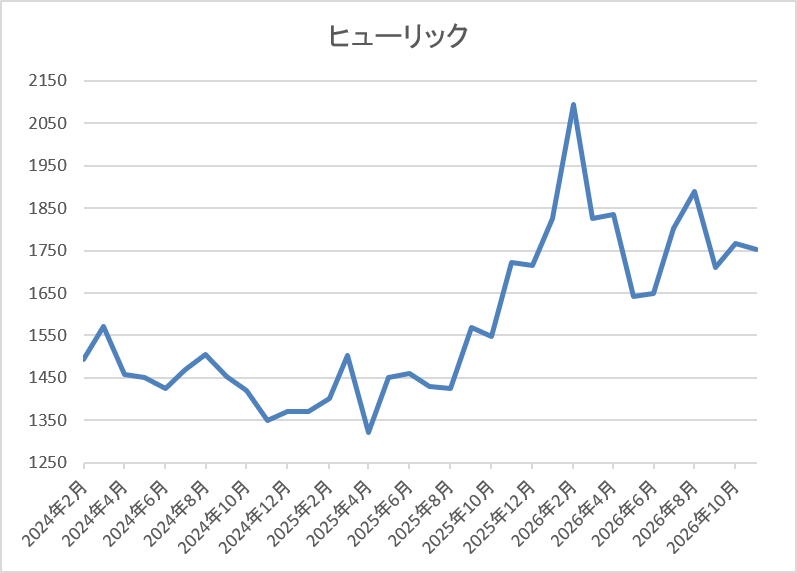
株価は2023年1月の1007円を底に急反発し、2024年1月には1648円まで上昇しました。
その後は1300円付近まで売られる場面もあったなか、今年2月には2094円まで上昇しましたが、直近は1900円前後で推移しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ヒューリック | 3003 | 1881.5 | 11.7 | 1.45 | 70 | 3.72 | 42.1 |
最近の株価は停滞しているなか、増配も継続していますので配当利回りは3%後半となっています。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は42%付近と方針通りの水準です。
投資判断
今までの内容からヒューリックの投資判断について、上場来17期連続の増益増配を継続しており、今期も第3四半期決算で上方修正を発表するほど順調に推移していますので、最終着地も楽しみです。実際、金利上昇による支払利息の増影響はありますが、営業利益の伸長で打ち返せているとの事ですので、今後にも期待が持てます。
以上の点を踏まえると、直近の株価は先月の安値からは反発していますが、依然今年の高値には届いていませんので、来年は更に勢い付くかもしれません。
【9433】KDDI
3番目の銘柄はKDDIで、NTT、ソフトバンクと並ぶ大手通信会社です。安定した増益、増配が継続しており、高配当株としても人気がありますが、最近は子会社であるビッグローブなどにおいて不適切な取引が行われていた事や情報漏洩の問題がありました。
直近決算
KDDIは8月7日に第1四半期決算を発表しており、最終利益は1954億円と前年同期比354億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、モバイル通信収入が増益を牽引している事や主要なグロース領域も順調に成長しているためとの事です。
通期最終利益(億円)
| 銘柄名 | KDDI |
| 2019年3月期 | 6,176 |
| 2020年3月期 | 6,397 |
| 2021年3月期 | 6,514 |
| 2022年3月期 | 6,724 |
| 2023年3月期 | 6,791 |
| 2024年3月期 | 6,378 |
| 2025年3月期 | 6,856 |
| 2026年3月期 | 7,071 |
| 2027年3月期(会社予想) | 7,310 |
2019年からの通期最終利益ですが、概ね順調に増益が続いており、2025年には通信料収入の反転や金融・DXなどの注力領域が順調に成長した事に加え、ローソン事業も好調だったとして過去最高益を記録しています。
そして、前期も子会社による不祥事はありましたが、価格改定を含めた高付加価値化によるモバイル収入の増加やグロース領域を中心としたDX成長もあった事で、最終利益は7000億円台に乗せており、今期も好調な流れは続くとして、更に増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | KDDI |
| 2017年 | 42.5 |
| 2018年 | 45 |
| 2019年 | 52.5 |
| 2020年 | 57.5 |
| 2021年 | 60 |
| 2022年 | 62.5 |
| 2023年 | 67.5 |
| 2024年 | 70 |
| 2025年 | 72.5 |
| 2026年 | 80 |
| 2027年(会社予想) | 84 |
2017年からの配当推移を見ていきますが、据え置きの年すらなく順調に増配が続いており、前期までで24期連続の増配を継続中です。また、ここ数年の増配幅は2.5円から5円とものすごく大きい訳ではありませんでしたが、前期は7.5円の増配で、今期も期初から4円の増配予測で発表しています。
KDDIの配当方針は事業成長に沿った安定増配にこだわるとしており、具体的な目安を配当性向40%超を維持としています。
株価推移
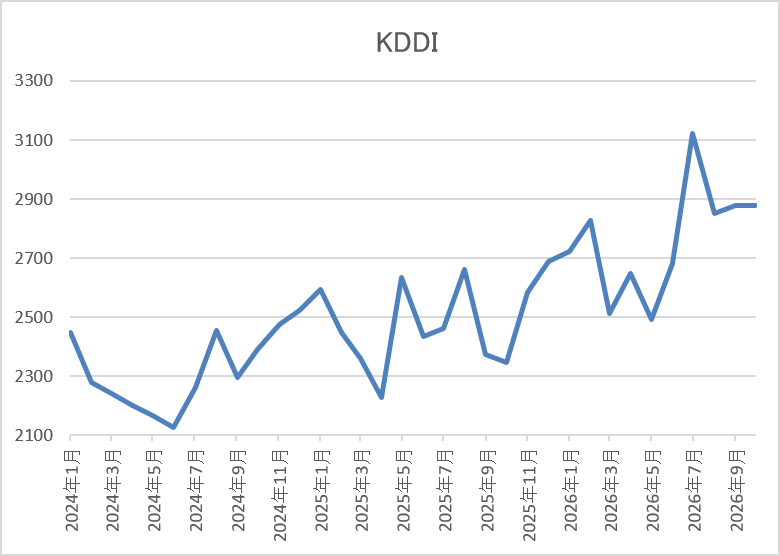
株価は去年2月に2655円まで上昇していましたが、4月の暴落では2227円まで下落しました。
その後も上下を繰り返していたなか、今年2月には2827円まで値を上げ、5月には2493円まで下落しましたが、直近は再度2800円前後まで上昇しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| KDDI | 9433 | 2817.5 | 12.1 | 2.15 | 84 | 2.98 | 43.7 |
最近の株価は上場来の高値付近で推移していますので、増配も継続していますが配当利回りは3%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均並みで、配当性向は44%付近と方針通りの水準です。
投資判断
今までの内容からKDDIの投資判断について、前期の業績は子会社の不祥事があったなかでも過去最高益を更新しており、20年以上の連続増配も継続中です。そして、今期も更に増益の予測にしているなか、通信事業には復活の兆しがあり、金融事業やAI事業などの成長領域も順調に推移しています。
その辺りの影響もあって、直近の株価も堅調に推移していますが、NTT、ソフトバンクも含め、通信株は他の高配当株と比較すると物足りない動きですので、来年は相場の主役になる可能性もありそうです。
【7270】SUBARU
4番目の銘柄は自動車メーカーのSUBARUで、レガシィやインプレッサシリーズなどの人気車種を製造しています。実際、アメリカを中心に海外でも人気があり、直近の海外売上比率も北米を中心に8割を超えている状況です。
直近決算
SUBARUは8月5日に第1四半期決算を発表しており、最終利益は491億円と前年同期比57億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、米国関税影響の縮小や為替も想定より円安で推移しましたが、米国での販売台数が落ち込んだ事や販売奨励金が増加した事に加え、原材料・市況も悪化したためとの事です。
通期最終利益(億円)
| 銘柄名 | SUBARU |
| 2019年3月期 | 1414 |
| 2020年3月期 | 1525 |
| 2021年3月期 | 765 |
| 2022年3月期 | 700 |
| 2023年3月期 | 2004 |
| 2024年3月期 | 3850 |
| 2025年3月期 | 3380 |
| 2026年3月期 | 908 |
| 2027年3月期(会社予想) | 1300 |
2019年からの通期最終利益について、2021年頃はコロナショックや半導体の供給不足などの影響で大きく減益となりましたが、2023年以降は北米市場を中心に販売が堅調に推移した事や円安の追い風で一気にV字回復しています。
そんななか、前期はトランプ関税や為替の影響に加え、原材料費も高騰した事で大きく減益となりましたが、今期は前年の関税影響や環境関連費用が軽減する見込みとして4割以上の増益予測にしているなか、第1四半期時点の通期進捗率も38%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | SUBARU |
| 2017年 | 144 |
| 2018年 | 144 |
| 2019年 | 144 |
| 2020年 | 100 |
| 2021年 | 56 |
| 2022年 | 56 |
| 2023年 | 76 |
| 2024年 | 106 |
| 2025年 | 115 |
| 2026年 | 115.5 |
| 2027年(会社予想) | 116 |
2017年からの配当推移について、数年前までは144円で安定していましたが、2020年、2021年は業績低迷を背景に大幅減配が続きました。しかし、その後は業績の回復と共に増配が続き、2024年は一気に30円の大幅増配、2025年は9円の増配で、前期も業績は大幅減益でしたが意地の0.5円増配となっており、今期も期初から0.5円の増配予測で発表しています。
SUBARUの配当方針は配当を株主還元の基本と位置づけ、目安を総還元性向40%以上としているなか、累進的な配当を目指すとしてDOE3.5%も設定しています。
株価推移
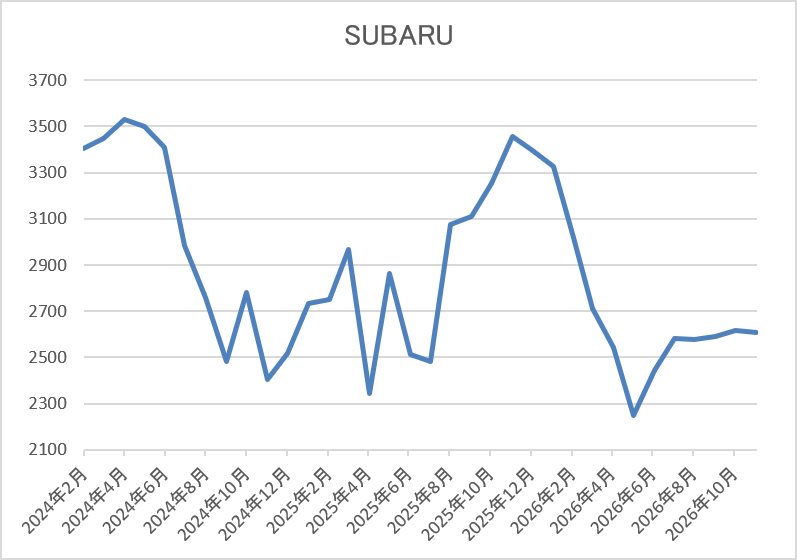
2023年以降の株価は上下を繰り返しながらも上昇しており、2024年には3614円の高値を付けています。
しかし、その後は業績の低迷と共に下落して去年4月の暴落では2174円まで売られ、年末には3642円まで反発しましたが、直近は2600円前後で推移しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| SUBARU | 7270 | 2644 | 13.5 | 0.63 | 116 | 4.39 | 61.5 |
最近の株価は低迷が続いているなか、増配は継続していますので配当利回りは4%半ばと高水準です。
今期は増益見込みですのでPER、PBRは市場平均より割安で配当性向は61%付近となっています。
投資判断
今までの内容からSUBARUの投資判断について、最近の業績はトランプ関税の影響で苦戦していますが、今期は期初から前期の反動もあって4割以上の増益予測にしていたなか、第1四半期も好調なスタートを切っています。また、配当も前期の厳しい状況でも0.5円と意地の増配を行い、今期も増配予測のなか累進配当まで宣言しています。
以上の点を踏まえると、来年はトランプ関税の影響も更に少なくなり、自動車株全体が復活の年となる可能性もありますので注目セクターです。
【8972】KDX不動産投資法人
5番目の銘柄はREITのKDX不動産投資法人です。KDX不動産投資法人は中規模オフィスビルに限らず、様々な用途の不動産を投資対象に加え、環境変化に柔軟に対応しながら、持続的成長を目指す方針のREITです。現在の保有物件数は349件で、投資先はオフィスビル、居住用施設、商業施設がメインとなっており、エリアは東京経済圏で7割近く、残りは地方の経済圏となっています。
分配金推移
| 銘柄名 | KDX不動産 |
| 2017年 | 6058 |
| 2018年 | 6604 |
| 2019年 | 7012 |
| 2020年 | 7449 |
| 2021年 | 7346 |
| 2022年 | 7122 |
| 2023年 | 7696 |
| 2024年 | 7957 |
| 2025年 | 8150 |
| 2026年(会社予想) | 8434 |
| 2027年(会社予想) | 4440(1期) |
2017年からの分配金推移について、数年前は7000円台で増減を繰り返していましたが、最近は順調に増配が続いています。実際、去年は約200円の増配で8000円の大台に乗せており、今年は更に300円近い増配予測になっているなか、現状1期分だけ発表している来年の分配金も更に増配となる予測になっています。
KDX不動産投資法人は年率3%の着実な分配金成長を目指す方針です。
基準価格推移
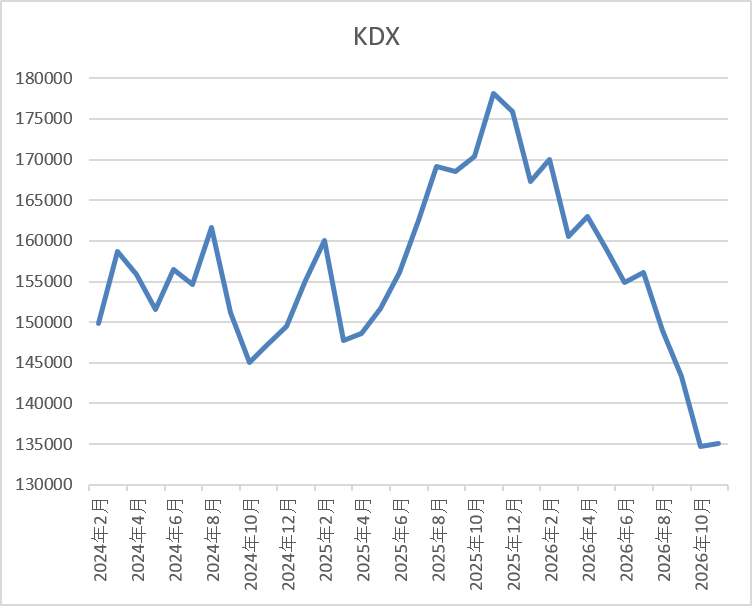
基準価格は2021年に20万円を超えた後は右肩下がりで、去年春には14万円付近まで下落しました。
しかし、そこからは右肩上がりの状況が続き、今年1月には18万円を超えていましたが、直近は再度13万5000円前後まで下落しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| KDX不動産 | 8972 | 4、10 | 136000 | 8708 | 6.40 |
最近の基準価格は低迷しているなか、分配金は増配傾向ですので利回りは6%前半と高水準です。また、KDX不動産投資法人は、4月、10月が権利月となっています。
投資判断
今までの内容からKDX不動産投資法人の投資判断について、今年に入ってからの基準価格は国内金利の上昇懸念を主因に他のREIT銘柄と同様低迷していますが、分配金は増配が継続しており、今後も年率3%の増配方針を掲げています。
また、過去の基準価格推移を振り返っても、現状の水準が概ね安値になっていますので、6%台まで上昇している利回りも含め、来年はREIT全体が反発する可能性も十分ありそうです。
【3481】三菱地所リート投資法人
という事で、最後の銘柄も同じくREITの三菱地所リート投資法人です。三菱地所リート投資法人は、日本最大級の総合デベロッパーである三菱地所株式会社をスポンサーとしており、物流施設を主な投資対象にしています。現在の保有物件数は36件で、投資先は物流施設が9割を超えており、エリアは首都圏で約5割、近畿圏が約3割となっています。
分配金推移
| 銘柄名 | 三菱地所物流リート |
| 2018年 | 3624 |
| 2019年 | 3672 |
| 2020年 | 3970 |
| 2021年 | 4461 |
| 2022年 | 4842 |
| 2023年 | 5153 |
| 2024年 | 5895 |
| 2025年 | 6002 |
| 2026年 | 5952 |
| 2027年(会社予想) | 5873 |
2018年からの分配金推移を見ていますが、2025年までは順調に増配が続いており、6000円の大台に乗せる場面がありました。しかし、今年はわずかですが50円の減配となり、来年も現状は79円の減配予測になっています。
三菱地所リート投資法人は、当面の目標水準を2936円に設定しています。
基準価格推移
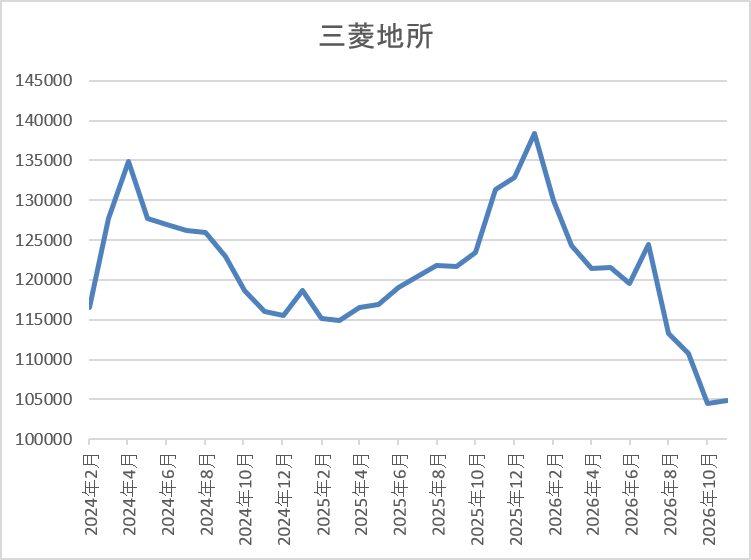
基準価格は2022年に17万5000円付近まで上昇した後は右肩下がりで、去年春には10万8900円まで下落しました。
しかし、そこからは右肩上がりの状況が続き、今年1月には13万8400円まで上昇しましたが、直近は再度10万3000円前後まで下落しています。
株価指標(2026年11月4日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| 三菱地所物流リート | 3481 | 2、8 | 104400 | 5873 | 5.63 |
最近の基準価格は低迷しているなか、分配金は増配傾向ですので利回りは5%半ばと高水準です。また、三菱地所リート投資法人は、2月、8月が権利月となっています。
投資判断
今までの内容から三菱地所リート投資法人の投資判断について、最近の基準価格は低迷していますが、現状の水準はコロナショック以降の安値となっています。ここまで売られている明確な理由は分かりませんが、金利上昇懸念でREIT全体が低迷している事に加え、直近の分配金が減配傾向な事も影響している印象です。
ただ、物流施設の需要は今後も高まる事が想定されますので、さすがに基準価格も来年は反発に転じる可能性が高そうです。
まとめ
今回は様々な状況を踏まえ、来年は相場の主役になるかもしれない6つの銘柄を検証しました。現在の株価が下げ過ぎに見える不動産銘柄は金融機関からの買い入れも多く、金利上昇は天敵ですが、同様の理由でREIT銘柄は2024年末まで売られていました。しかし、その後は利上げへの織り込みが進んだ事に加え、インフレによる不動産価格の上昇や賃料上昇などのメリットに注目が移った事で上昇に転じています。
また、KDDIやSUBARUについても、それぞれ来年は通信株、自動車株全体で反発に転じる可能性がありそうですので、今のうちに淡々と仕込んでおきたいです。
コメント