今年も残り2ヶ月を切りましたので、早いもので2024年に新NISAがスタートして3年が経過しようとしていますが、この間の株式市場は植田ショックやトランプショックなどの暴落も挟みながらも基本的には上昇傾向でしたので、積み立てNISAでインデックスファンドを購入していた投資家や成長投資枠で個別株を購入していた投資家も、売却していない限り、現状は大きな含み益を保てていると思います。
個人的にも、この3年の成長投資枠は全て日本の個別株に投資していますので、買値から大きく上昇している銘柄も多いですが、既に今年の成長投資枠は無くなっていますので、今は来年のNISA枠が復活次第、改めて優良な高配当株を購入するべく、銘柄選定を進めているところです。この様に、年末が見えてくるこの時期は、同じ様にNISA枠を使い切ってしまった投資家も増えますので、個人投資家に人気がある銘柄を今のうちに購入しておく事は有効な投資手法と言えます。実際、ここ数年の株式市場はNISA枠が復活する年始から堅調に推移する事も多いですので、今回はSBI証券の成長投資枠で最近特に買われている5つの高配当株を検証していきます。
【8766】東京海上HD
最初の銘柄は東京海上HDで東京海上日動火災保険や日新火災海上などを傘下にしている保険持株会社です。今年3月には投資の神様バフェット氏でも知られるバークシャー・ハサウェイと資本業務提携を交わしたと発表し話題になりました。
そんななか、9月末の株式15分割後は、最低購入金額が下がった影響もあってか、成長投資枠の購入ランキングで上位に入る事が増えています。
直近決算
東京海上HDは8月12日に第1四半期決算を発表しており、最終利益は2643億円と前年同期比84億円の増益になっているなか、通期最終利益の見込みに変更はありませんが、配当は株式分割に伴い、0.05円増配の年間245.05円予測に修正されています。
前期比増益の要因は、保険引受と資産運用ともに堅調に推移している事やインカム収益も順調に増加しているためとの事です。
通期最終利益(億円)
| 銘柄名 | 東京海上 |
| 2019年3月期 | 2,745 |
| 2020年3月期 | 2,597 |
| 2021年3月期 | 1,618 |
| 2022年3月期 | 4,204 |
| 2023年3月期 | 3,764 |
| 2024年3月期 | 6,958 |
| 2025年3月期 | 10,552 |
| 2026年3月期 | 9,804 |
| 2027年3月期(会社予想) | 8,300 |
2019年からの通期最終利益を見ていきますが、2022年以降はコロナの反動や運用資産を背景としたインカム収益の拡大に加え、円安影響などで大きく増益となる年が増えていたなか、更に2025年は自動⾞保険の販売拡⼤や海外事業の好調に加え、政策保有株式の売却加速などを要因に最終利益が初めて1兆円の大台を超え、過去最高益を記録しています。
ただ、前期は政策株式の売却が減少した影響などで減益となっており、今期も国際会計基準に変更する事や政策株式の売却も減少する予定としていますが、各事業の基調は引き続き強いとの事で増益予測にしているなか、第1四半期時点の通期進捗率も32%付近と順調にスタートしています。
配当推移
| 銘柄名 | 東京海上 |
| 2017年 | 3.1 |
| 2018年 | 3.5 |
| 2020年 | 5 |
| 2021年 | 5.2 |
| 2022年 | 5.6 |
| 2023年 | 6.6 |
| 2024年 | 8.2 |
| 2025年 | 11.4 |
| 2026年 | 14.5 |
| 2027年(会社予想) | 16.3 |
2017年からの配当推移を見ていきますが順調に増配が続いているなか、最近の増配幅は業績とは関係なく大きくなっています。実際、2025年は約3.2円、前期も業績は減益でしたが約3円の大幅増配となり、今期も現状1.8円の増配予測となっています。
東京海上HDの配当方針は、引き続き世界トップクラスのEPS Growth(利益成長)と整合的なDPS Growth(配当成長)を実現していくとしており、具体的な目安を3年平均の修正純利益を配当原資とし、配当性向は50%を原則としています。
株主優待
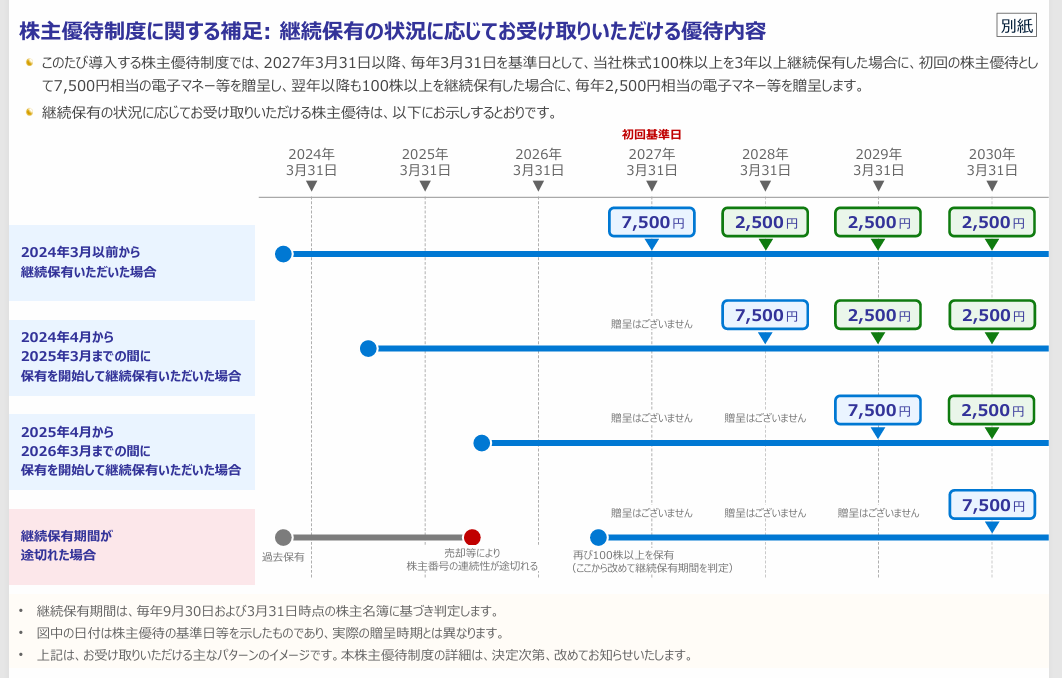
東京海上HDは株主優待の新設も発表しており、100株以上を3年以上継続保有した場合に初回の株主優待として7,500円相当の電子マネーがもらえ、翌年以降も100株以上を継続保有した場合に毎年2,500円相当の電子マネーがもらえます。また、株式分割後の購入でも3年以上先にはなりますが、初回特典7,500円相当の電子マネーがもらえる様ですので、かなり魅力的な株主優待です。
株価推移
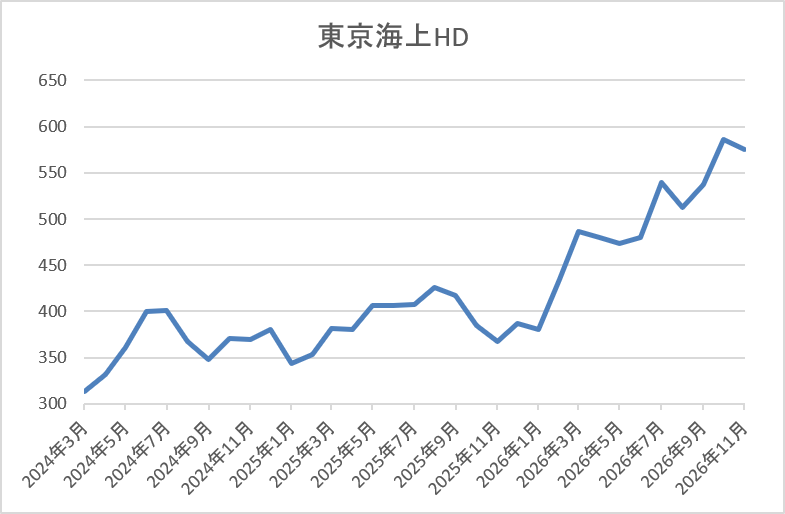
2022年頃からの株価は右肩上がりの状況が続き、2024年7月には445円まで上昇しました。
その後、去年4月の暴落では290円まで下落し、今年7月には564円まで値を上げましたが、その後479円まで下げ、直近は再度580円前後で推移しています。
株価指標(2026年10月30日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 東京海上HD | 8766 | 579.4 | 19.7 | 1.99 | 16.3 | 2.81 | 55.6 |
最近の株価は上場来の高値付近で推移していますので、大幅増配も続いていますが配当利回りは2%後半まで低下しています。
今期は増益見込みですがPERは市場平均より割高で、配当性向は56%付近となっています。
投資判断
今までの内容から東京海上HDの投資判断について、業績は増減を繰り返してしていますが、最近の配当は大幅増配が続いており、今年春にはバークシャーとの資本業務提携も締結しています。その辺りに株主優待の新設も影響してか、株式15分割後の株価も堅調に推移していますので、利回りは2%後半まで低下している状況です。
ただ、株主優待は株式分割後でも100株購入すれば、初回特典7,500円相当の電子マネーがもらえますので、成長投資枠で人気を集めている事も納得です。
【7203】トヨタ自動車
2番目の銘柄はトヨタ自動車で日本最大の自動車メーカーですが、世界での自動車販売台数もトップクラスです。実際、直近の海外売上比率も北米、アジアを中心に8割を超えており、自動車業界に限らず、日本を代表する企業ですので成長投資枠での購入も続いています。
直近決算
トヨタ自動車は8月4日に第1四半期決算を発表しており、最終利益は1兆4770億円と前年同期比6357億円の増益になっているなか、通期最終利益の見込みを3兆2500億円へ2500億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、為替前提など外部環境の変化に加え、中東向けの代替物流ルート構築などが進んだためとの事です。
通期最終利益(億円)
| 銘柄名 | トヨタ |
| 2019年3月期 | 18,828 |
| 2020年3月期 | 20,361 |
| 2021年3月期 | 22,452 |
| 2022年3月期 | 28,501 |
| 2023年3月期 | 24,513 |
| 2024年3月期 | 49,449 |
| 2025年3月期 | 47,650 |
| 2026年3月期 | 38,480 |
| 2027年3月期(会社予想) | 32,500 |
2019年からの通期最終利益について、2024年には好調な販売台数や価格改定に加え、円安の追い風もあった事で過去最高益を記録しましたが、2025年以降は認証不正問題など一時的な要因もあって減益が続いています。
実際、前期も高い商品力を背景とした販売台数の増加や価格改定効果に加え、バリューチェーンの収益拡大などで改善努力を積み上げましたが、トランプ関税のマイナス影響が約1兆4000億円あった事で大きく減益となり、今期も中東情勢によるマイナス影響などを想定し、期初から2割以上の減益予測にしていたなか、第1四半期決算の上方修正で減益率は15%程度まで縮小しています。
配当推移
| 銘柄名 | トヨタ |
| 2017年 | 42 |
| 2018年 | 44 |
| 2019年 | 44 |
| 2020年 | 44 |
| 2021年 | 48 |
| 2022年 | 52 |
| 2023年 | 60 |
| 2024年 | 75 |
| 2025年 | 90 |
| 2026年 | 95 |
| 2027年(会社予想) | 100 |
2017年からの配当推移について、コロナ前は40円台で据え置きの年も多かったですが、2021年以降は増配ペースに勢いが付いており、2024年と2025年は業績好調も背景に連続して15円の大幅増配となっています。そんななか、前期業績は大幅減益でしたが、配当は5円の増配となっており、今期も現状減益見込みですが、配当は期初から5円の増配予測で発表しています。
トヨタ自動車の配当方針は、長期保有の株主の皆様に報いるため、安定的・継続的に増配を実施するとしています。
株価推移
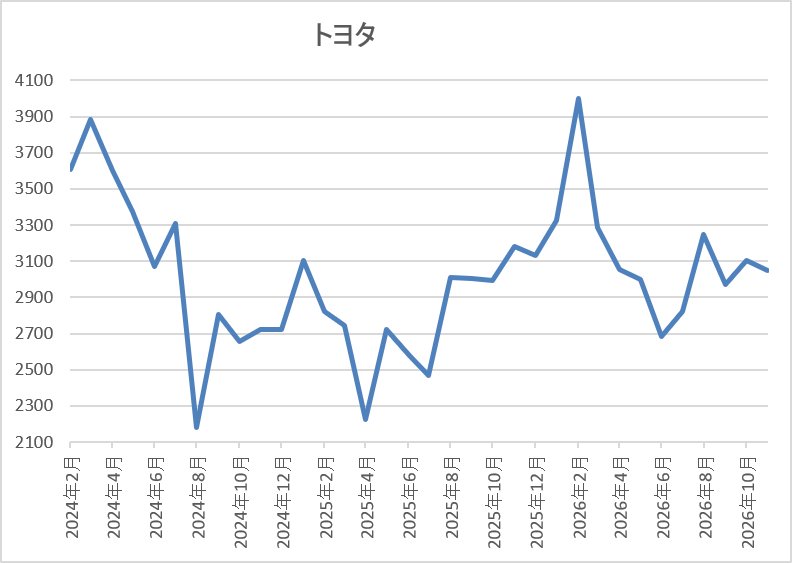
2023年頃からの株価は上昇ペースが加速し、2024年3月には3891円まで値を上げました。
しかし、そこからは低迷が続き、去年4月の暴落では2226円まで下げ、今年2月には4000円まで上昇しましたが、直近は3000円前後で推移しています。
株価指標(2026年10月30日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| トヨタ自動車 | 7203 | 3070 | 11.1 | 0.97 | 100 | 3.26 | 36.2 |
最近の株価は停滞しているなか、増配は継続していますので配当利回りは3%前半の水準です。
今期も依然減益見込みですがPER、PBRは市場平均より割安で、配当性向は36%付近となっています。
投資判断
今までの内容からトヨタ自動車の投資判断について、最近の業績は減益が続いていますが、前期はトランプ関税、今期は中東情勢の影響が主因となっており、ある程度は仕方が無い部分もあるかと思います。ただ、期初時点の予測を保守的に発表する傾向はあり、実際前期は第2四半期、第3四半期と上方修正を発表し、今期も第1四半期から業績は上方修正されました。
以上の点を踏まえると、11月5日(木)の中間決算でも上方修正が発表される可能性はありますので、成長投資枠に余裕があれば狙いたくなる銘柄です。
【8058】三菱商事
3番目の銘柄は三菱商事で、伊藤忠、三井物産、住友商事、丸紅と並ぶ5大総合商社の一角です。三菱商事は従来から資源部門に強みを持っている事もあり、最近の業績は商品市況反落の影響で苦戦していましたが、今期は大幅増益の見込みで発表しているなか、株価は依然停滞が続いていますので、個人投資家からの人気も高まっています。
直近決算
三菱商事は8月3日に第1四半期決算を発表しており、最終利益は2985億円と前年同期比954億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、為替・一部資源価格が期初前提よりも円安・高値圏で推移しているためとの事で、第2四半期に向けて上方修正余地を精査するとしています。
通期最終利益(億円)
| 銘柄名 | 三菱商事 |
| 2020年3月期 | 5,353 |
| 2021年3月期 | 1,725 |
| 2022年3月期 | 9,375 |
| 2023年3月期 | 11,806 |
| 2024年3月期 | 9,640 |
| 2025年3月期 | 9,507 |
| 2026年3月期 | 8,004 |
| 2027年3月期(会社予想) | 11,000 |
2020年からの通期最終利益について、コロナショックの影響で2021年は大幅減益となりましたが、2022年以降はコロナからの経済回復や商品市況の上昇で大幅増益が続き、2023年には過去最高益を記録しています。
しかし、2024年以降は資源価格の反落などで減益が続いており、前期も原料炭、鉄鉱石価格の下落に加え、前年にあった一時的利益の反動などで大きく減益になりましたが、今期は米国シェールガス事業への参入やLNGカナダの通年稼働などを見込むとして、期初から最終利益は1兆円を超える大幅増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | 三菱商事 |
| 2017年 | 26.6 |
| 2018年 | 36.6 |
| 2019年 | 41.6 |
| 2020年 | 44 |
| 2021年 | 44.6 |
| 2022年 | 50 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 100 |
| 2026年 | 110 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていますが、順調に増配傾向で、コロナショックで業績を大きく落とした2021年にも増配しています。そんななか、最近は業績とは関係なく増配幅が大きくなっており、実際2025年は減益でも30円の大幅増配、そして前期も業績は大きく減益になりましたが10円の増配で、今期は期初から15円の増配予測で発表しています。
三菱商事の配当方針は累進配当+機動的な自己株式取得とする基本方針を維持としており、2027年度までの累進配当も宣言しています。
株価推移
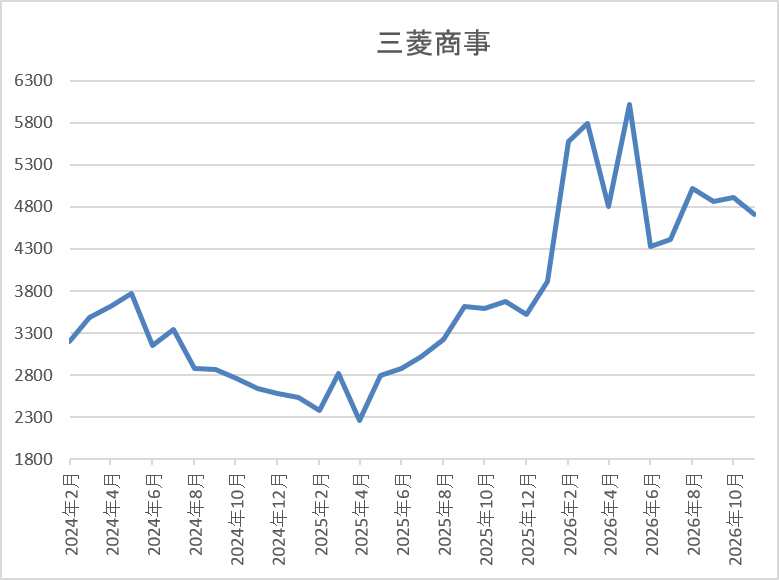
2023年以降の株価は基本的に右肩上がりで、2024年4月には3775円まで上昇しました。
しかし、その後は業績低迷の影響もあって下落が続き、去年4月の暴落では2257円まで売られ、今年5月には6012円まで上昇しましたが、直近は4800円前後で推移しています。
株価指標(2026年10月30日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱商事 | 8058 | 4805 | 16.0 | 1.83 | 125 | 2.60 | 41.6 |
最近の株価は停滞しているなか、増配も続いていますが配当利回りは2%半ばの水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は41%付近となっています。
投資判断
今までの内容から三菱商事の投資判断について、ここ数年の業績は資源価格の下落で減益が続いていましたが、今期は一気に過去最高益も狙える水準の予測で発表しているなか、第1四半期も順調にスタートしています。業績好調の要因は、原料炭事業や銅事業の市況上昇に加え、LNGカナダの生産開始に伴う取引増加影響などとしていますので、今後への期待も膨らみます。
実際、第2四半期に向けて上方修正の余地を精査するとしていましたので、11月4日(水)発表の中間決算に向けて人気が高まっている事も納得です。
【9432】NTT
4番目の銘柄はNTTで、通信事業を主体とするNTTグループの持株会社です。子会社のNTTドコモを中心とした携帯事業や独占している固定電話事業に加え、光回線でも高シェアを誇っています。
直近決算
NTTは8月6日に第1四半期決算を発表しており、最終利益は2748億円と前年同期比151億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、グローバル・ソリューション事業の外部顧客向け営業収益が大きく伸びた影響などとしています。
通期最終利益(億円)
| 銘柄名 | NTT |
| 2019年3月期 | 8,545 |
| 2020年3月期 | 8,553 |
| 2021年3月期 | 9,161 |
| 2022年3月期 | 11,810 |
| 2023年3月期 | 12,131 |
| 2024年3月期 | 12,795 |
| 2025年3月期 | 10,000 |
| 2026年3月期 | 10,370 |
| 2027年3月期(会社予想) | 9,800 |
2019年からの通期最終利益を見ていきますが、2024年までは通信料値下げの影響があるなか、国内外でITサービスの需要が増えた事やインターネットサービスの契約が増えた影響もあって過去最高益が続いていました。しかし、2025年は成長分野の拡大やコスト構造改革の費用が増加した影響などで大きく減益となり、前期も第3四半期時点では減益見込みになっていたなか、最終的には法人事業に加え、金融・決済サービスなどの「スマートライフ事業」が好調に推移した事で増益着地となりましたが、今期は再び減益予測になっているなか、第1四半期時点の通期進捗率は28%付近と順調にスタートしています。
配当推移
| 銘柄名 | NTT |
| 2017年 | 2.4 |
| 2018年 | 3 |
| 2019年 | 3.6 |
| 2020年 | 3.8 |
| 2021年 | 4.2 |
| 2022年 | 4.6 |
| 2023年 | 4.8 |
| 2024年 | 5.1 |
| 2025年 | 5.2 |
| 2026年 | 5.3 |
| 2027年(会社予想) | 5.4 |
2017年からの配当推移をみていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、増配は前期までで15期連続となっています。そんななか、最近の増配幅は2023年に行った株式25分割の影響で0.1円刻みと大きくは無いですが、ある意味安定しており、今期も業績は減益見込みのなか、期初から0.1円の増配予測で発表しています。
NTTの配当方針は、株主還元の充実は当社にとって最も重要な経営課題の一つとし、継続的な増配の実施を基本的な考え方としています。
NTT株主優待
NTTの株主優待ですが、100株以上保有を条件に2年以上3年未満の継続保有で1500ポイント、5年以上6年未満の継続保有で3000ポイントのdポイントがもらえます。個人的に現在保有している株式は2023年7月に購入しているため、優待が貰えるは今年が初めてになりますが、約1万8000円の最低購入金額で株主優待がもらえるのは有難いです。
ただ、同一の株主番号でもらえる最大ポイントは4500ポイントで、毎年もらえる訳ではありませんので注意が必要です。
株価推移
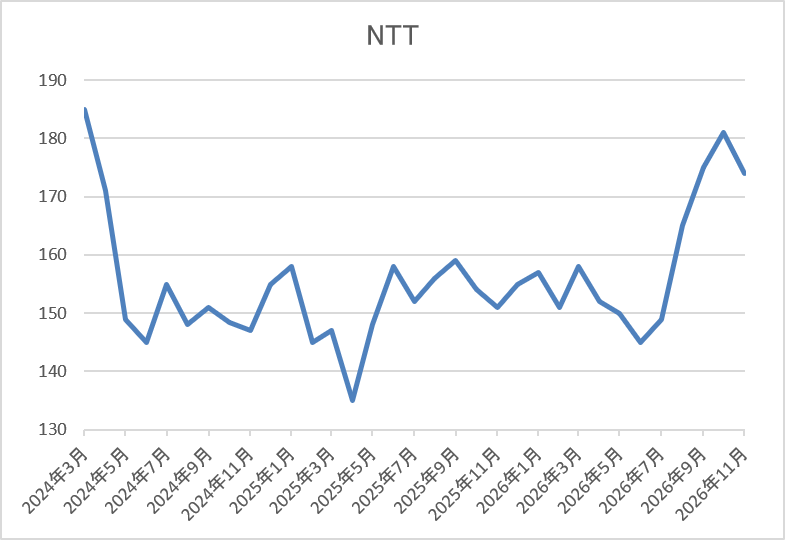
株価は2024年1月に192円まで上昇しましたが、その後は業績の低迷と連動して右肩下がりの状況でした。
そして、去年4月の暴落では135円まで売られ、その後は150円付近で停滞していましたが、10月には181円まで上昇し、直近も170円前後で推移しています。
株価指標(2026年10月30日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| NTT | 9432 | 173.3 | 14.3 | 1.42 | 5.4 | 3.12 | 44.6 |
最近の株価はようやく動き出していますが、増配も続いていますので配当利回りは3%前半の水準です。
今期も減益見込みですがPERは市場平均と比較して割安で、配当性向は45%付近となっています。
投資判断
今までの内容からNTTの投資判断について、ここ数年の株価は全体の強さも関係なく低迷が続いていましたが、最近は雰囲気が変わっており、上場来の高値も見えてきています。この辺りの要因としては、業績低迷や株式25分割の影響で今までの株価が低迷し過ぎだった事の反動もありそうですが、今後の業績に期待が持てる事も事実です。
実際、2030年度以降の持続的な利益成長を実現するため、モビリティ・宇宙・光量子コンピュータなどの分野に対する戦略的な成長投資を続ける方針ですので、今のうちに購入したくなる気持ちも分かります。
【9434】ソフトバンク
最後の銘柄はソフトバンクで、NTT、KDDIと並ぶ大手の通信会社です。主力のモバイル事業に加え、LINEヤフー、PayPayなどの非通信事業にも注力しており、直近の売上に占める非通信事業の割合は通信事業よりも多くなっている状況です。
直近決算
ソフトバンクは8月4日に第1四半期決算を発表しており、最終利益は1500億円と前年同期比47億円の増益になっていますが、通期最終利益、年間配当予測は変更ありません。
前期比増益の要因は、クライド・AI領域が牽引した事やPayPayなどのファイナンス事業も好調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | ソフトバンク |
| 2019年3月期 | 4,307 |
| 2020年3月期 | 4,731 |
| 2021年3月期 | 4,912 |
| 2022年3月期 | 5,175 |
| 2023年3月期 | 5,313 |
| 2024年3月期 | 4,890 |
| 2025年3月期 | 5,261 |
| 2026年3月期 | 5,507 |
| 2027年3月期(会社予想) | 5,600 |
2019年からの通期最終利益を見ていきますが、2023年までは通信料金値下げの影響があるなか、法人やヤフー・LINE事業でカバーして増益が続いていました。そんななか、2024年は一時的な要因もあって減益となりましたが、2025年以降は再び増益傾向で、実際前期はPayPayの好調などでファイナンス事業の営業利益が倍増した事やモバイル事業でも契約数の増加や単価の改善影響があった事で過去最高益を更新しており、今期も好調な流れは続く見込みとして期初から更に増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | ソフトバンク |
| 2019年 | 3.75(期末のみ) |
| 2020年 | 8.5 |
| 2021年 | 8.6 |
| 2022年 | 8.6 |
| 2023年 | 8.6 |
| 2024年 | 8.6 |
| 2025年 | 8.6 |
| 2026年 | 8.6 |
| 2027年(会社予想) | 8.8 |
ソフトバンクは上場が2018年のため、2019年からの配当推移をまとめていますが、2021年以降は8.6円で変わりが無かったです。実際、業績とは関係なく据え置きが続いており、2024年は減益でしたが配当は据え置きで、前期も業績は過去最高益でしたが例年通り据え置きだったなか、今期は遂に0.2円の増配予測で発表しています。
ソフトバンクの配当方針は継続的に増配を目指すとしており、利益が上振れた場合は追加の株主還元を検討する方針です。
ソフトバンク配当方針
ソフトバンクの配当方針は今期から大きく変更されましたので、決算書を基にもう少し詳しく見ていきます。
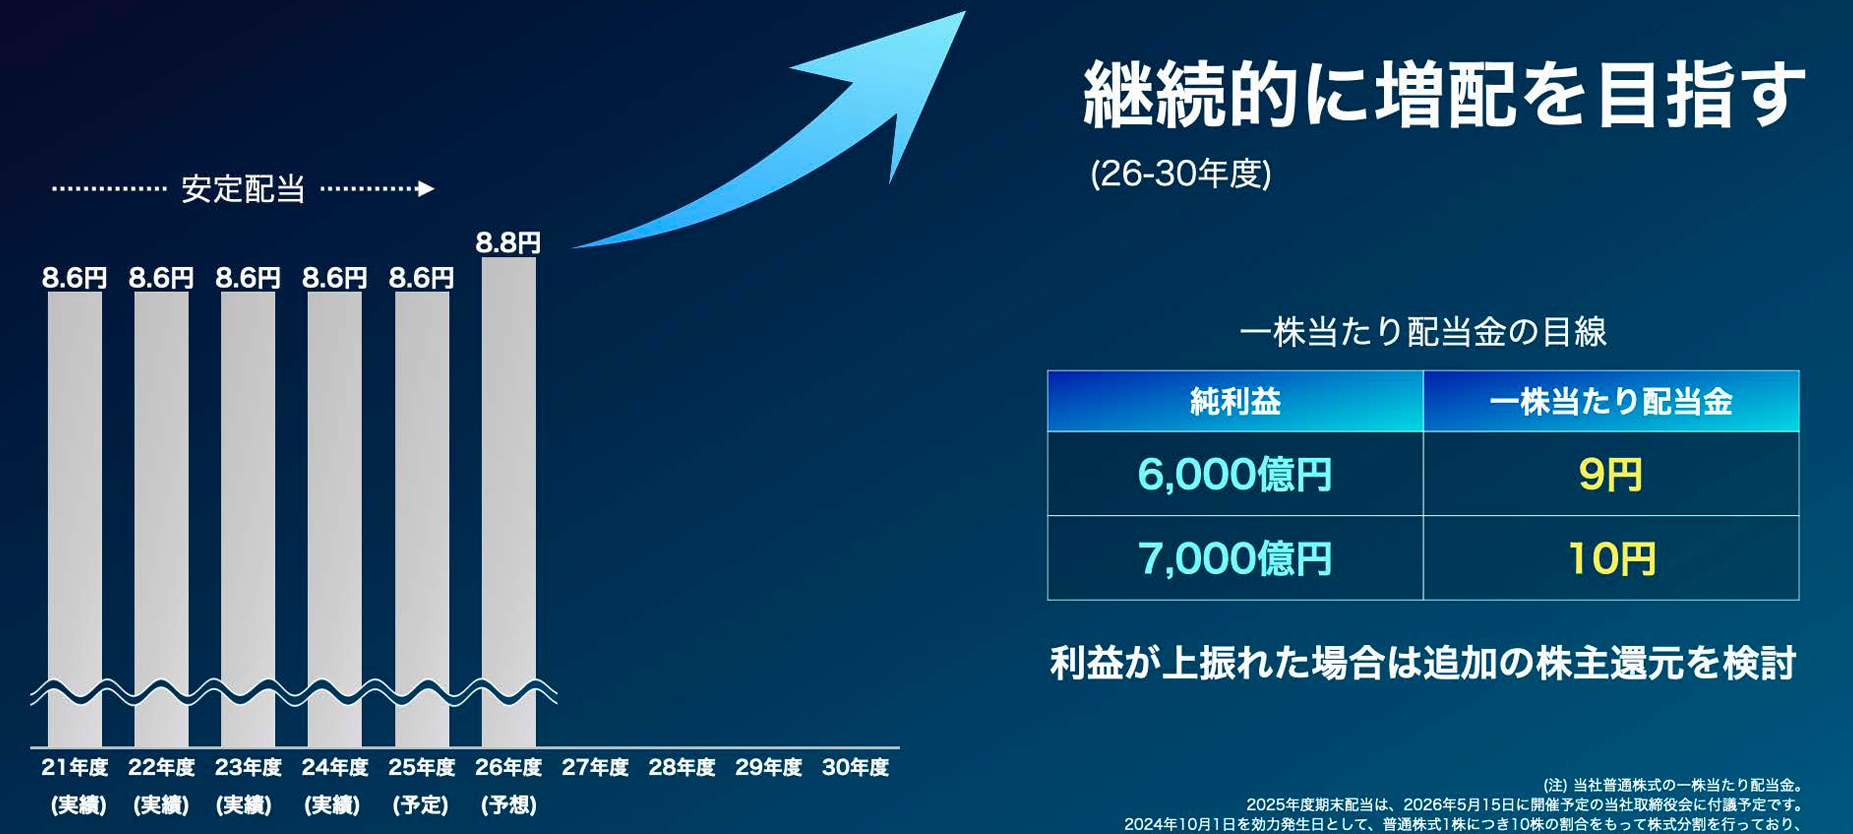
まず、今までの配当方針は「高水準な還元をベースに安定配当を目指す」というもので、実際前期までの配当は業績とは関係なく年間8.6円で据え置きが続いていました。しかし、今期から30年度にかけては「継続的に増配を目指す」と、今までの方針からガラリと内容が変わっており、また純利益が6000億円の場合で9円、7000億円の場合で10円と具体的な数値も示していますので今後が楽しみです。
株主優待
ソフトバンクは株主優待を設定しており、100株以上かつ1年以上保有を条件にPayPayポイントが1000円分もらえます。個人的には現在子供の分も含めて3口座で保有しており、先日最初のPayPayポイントがもらえましたが、現在の株価だと2万円台の購入で1000円分のポイントがもらえますので、改めて考えると凄い株主優待です。
株価推移
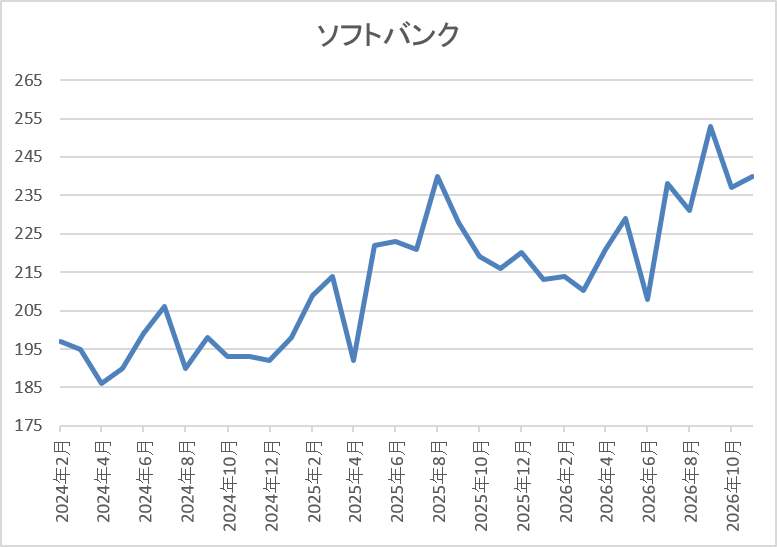
2023年夏以降の株価は堅調な展開が続き、去年4月の暴落で192円まで下落しましたが、8月には247円まで上昇しました。
しかし、その後は低迷して今年6月末には203円まで売られましたが、9月には253円まで上昇し、直近は230円前後で推移しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ソフトバンク | 9434 | 234.2 | 20.4 | 4.26 | 8.8 | 3.76 | 76.5 |
最近の株価は直近高値から下落しているなか、今期配当は久しぶりの増配予測になりましたので配当利回りは3%後半の水準です。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は76%付近となっています。
投資判断
今までの内容からソフトバンクの投資判断について、最近の業績は非通信事業の拡大で好調に推移しているなか、通信事業にも復活の兆しが見えており、今後もPayPayを中心にしたファイナンス事業やAI、クラウド事業などに注力する方針ですので、更に期待は膨らみます。その辺りへの期待もあって、株価は上場来の高値を更新する場面もありましたが、直近は反落しています。
ただ、この辺りは特別悪い材料があった訳ではなく、循環物色の一環だと思いますし、新たな配当方針では今後の継続的な増配も示唆されているなか、PayPayポイント1000円分がもらえる株主優待もありますので、来年も成長投資枠で人気を集めそうです。
まとめ
今回はSBI証券の成長投資枠で最近買われている5つの高配当株を検証しました。ここ数年は個人投資家の数も増えており、NISA口座を使用している人も多いかと思いますが、この時期になると、今年の成長投資枠を使い切ってしまった投資家も増えていると思います。
その様な点でも、ここ数年はNISA枠が復活する年始の株価は堅調に推移する傾向が強いですので、個人投資家の人気がある銘柄を今の時期に仕込んでおく事は有効な投資手法だと感じています。
コメント