最近の日経平均はAI・半導体株と連動して急落しており、この辺りは今まで急騰していた反動やAI事業の成長性への懸念など様々あるかと思いますが、なかでも世界的に進んでいる金利上昇は株式市場全体の注意事項で、特に金融機関からの借り入れが多い企業にとっては大きなデメリットとなります。
実際、不動産銘柄の株価は低迷が続いていますが、インフレが進んでいる日本においては、保有している物件価格や賃料の上昇など、マイナス面ばかりの市場環境では無い事も事実です。そのため、増配を継続している不動産企業は多く、直近の株価下落で利回りがかなり上昇している銘柄も増えていますので、今回はさすがに現在の株価が割安すぎで、購入チャンスに見える6つの不動産株を検証していきます。
【3003】ヒューリック
最初の銘柄はヒューリックで東京都心を中心に保有している不動産の賃貸業や投資開発事業を手掛けています。また、オフィスや商業関係が保有物件の7割以上を占めていますが、ホテルや高齢者施設などの物件も保有しています。
直近決算
ヒューリックは12月決算のため、7月28日に第2四半期決算を発表しており、最終利益は499億円と前年同期比51億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、追加的なのれん償却による一時的な減要因はありましたが、オフィスなどの不動産賃貸収入が安定的に推移している事や販売用不動産の売上も順調に推移しているためとの事です。
通期最終利益(億円)
| 銘柄名 | ヒューリック |
| 2021年12月期 | 695 |
| 2022年12月期 | 791 |
| 2023年12月期 | 946 |
| 2024年12月期 | 1023 |
| 2025年12月期 | 1143 |
| 2026年12月期(会社予想) | 1210 |
2021年からの通期最終利益を見ていきますが、順調に増益が続いており、連続増益は上場来17年連続となっているなか、業績好調の要因について、数年前は低金利などを背景に不動産投資家の旺盛な投資マインドが継続したためとしていました。そんななか、最近の国内金利は上昇傾向となっていますが、オフィスなどの不動産賃貸収入や販売用不動産の売り上げは引き続き順調に推移しており、また旺盛なインバウンド需要の取り込みにより、ホテル・旅館事業も好調として、今期も更に過去最高益を更新する予測にしているなか、第2四半期時点の通期進捗率は41%付近と例年の平均を少し下回っている状況です。
配当推移
| 銘柄名 | ヒューリック |
| 2016年 | 17 |
| 2017年 | 21 |
| 2018年 | 25.5 |
| 2019年 | 31.5 |
| 2020年 | 36 |
| 2021年 | 39 |
| 2022年 | 42 |
| 2023年 | 50 |
| 2024年 | 54 |
| 2025年 | 62 |
| 2026年(会社予想) | 67 |
2016年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、連続増配は前期までで17年連続となっています。そんななか、特に最近は好調な業績を背景に増配幅も大きくなっており、2023年は8円、2024年も4円の増配だったなか、前期も8円の増配で、今期も期初から5円の増配予測で発表しています。
ヒューリックの株主還元は引き続き配当を中心としており、利益成長を通じて配当絶対額を増やす方針にしているなか、具体的な目安を2029年にかけて配当性向を40%から45%に引き上げるとしています。
株主優待
ヒューリックには株主優待があり、12月末時点で300株以上を2年継続して保有していると6000円相当のグルメカタログがもらえます。最近の株価上昇で300株保有のためには現状60万円くらいの購入資金が必要ですが、魅力的な株主優待です。
株価推移
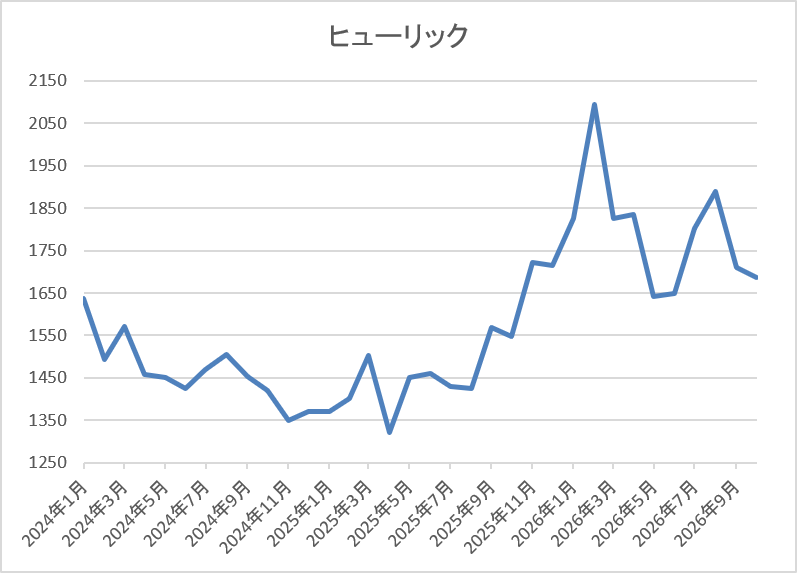
株価は2023年1月の1007円を底に急反発し、2024年1月には1648円まで上昇しました。
その後は1300円付近まで売られる場面もあったなか、今年2月には2094円まで上昇しましたが、直近は1700円前後まで下落しています。
株価指標(2026年10月16日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ヒューリック | 3003 | 1702.5 | 10.7 | 1.36 | 67 | 3.94 | 42.1 |
最近の株価は低迷しているなか、増配も継続していますので配当利回りは4%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は42%付近と方針通りの水準です。
投資判断
今までの内容からヒューリックの投資判断について、上場来17期連続の増益増配を継続しており、今期も期初から更に増益、増配の予測で発表するほど業績は絶好調ですが、第2四半期時点の進捗率は例年の平均を少し下回っている状況です。ただ、第2四半期までの業績には特殊要因によるマイナス影響も含まれており、18期連続の過去最高益更新に向けて着実に進捗としています。
以上の点を踏まえると、10月28日(水)発表の第3四半期決算では上方修正さえ期待できますので、今のうちに仕込みたくもなります。
【3279】アクティビア・プロパティーズ
2番目の銘柄はREITのアクティビア・プロパティーズで、都市型商業施設や東京のオフィスへ重点的に投資するREITですが、今後は成長性の高いホテルも取得する事を決定しています。現在の保有物件数は47件で、投資先は東京のオフィスが5割を超え、都市型商業施設が約3割になっているなか、エリアは東京都で約7割、残りは三大都市圏となっています。
そして、現状REITでは唯一の累進配当を宣言している銘柄です。
分配金推移
| 銘柄名 | アクティビア・プロパティーズ |
| 2017年 | 6198 |
| 2018年 | 6349 |
| 2019年 | 6718 |
| 2020年 | 6352 |
| 2021年 | 6254 |
| 2022年 | 6270 |
| 2023年 | 6495 |
| 2024年 | 6222 |
| 2025年 | 6023 |
| 2026年(会社予想) | 6482 |
| 2027年(会社予想) | 3279(1期分) |
2017年からの分配金推移について、6000円台で上下する展開が続いていますが、去年にかけては減配傾向で、2025年は6000円割れギリギリの水準まで低下していました。ただ、今年は400円以上の増配予測になっており、来年も現状1期分しか発表されていませんが、同水準の予測になっています。
そんななか、今後は資産入替に伴い発生する売却益を還元し、分配金の累進配当モデルを構築するとして、2029年5月期までは年率3.6%以上の増配を目指し、分配金も3340円以上を想定としています。
基準価格推移
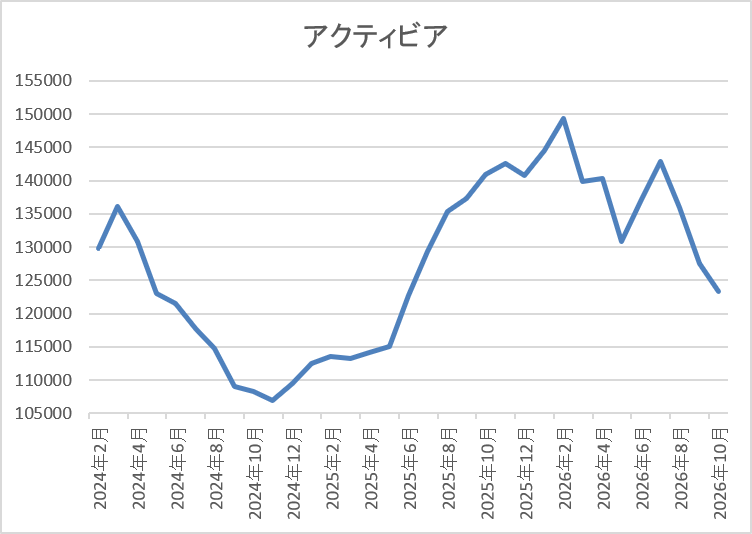
基準価格は2021年に17万7000円まで上昇した後は右肩下がりで、2024年12月には10万3500円まで下落しました。
しかし、そこからは右肩上がりで今年2月には15万1500円まで反発しましたが、直近は12万5000円前後で推移しています。
株価指標(2026年10月16日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| アクティビア・プロパティーズ | 3279 | 5、11 | 125000 | 6557 | 5.25 |
最近の基準価格は下落が続いているなか、分配金は増配傾向ですので利回りは5%前半と高水準です。また、アクティビア・プロパティーズは、5月、11月が権利月となっています。
投資判断
今までの内容からアクティビア・プロパティーズの投資判断について、2024年までの基準価格は国内金利の上昇を懸念して下落が続いていましたが、今年前半までは反発しており、最近は再度低迷と他のREIT銘柄と同じ動きを繰り返しています。
そんななか、去年までの分配金は減配傾向でしたが、今年は大きく増配予測になっており、また2029年まではREITとしては珍しく累進配当が宣言されていますので、正直現状はもっと利回りが高いREIT銘柄もありますが、今後の更なる増配を期待してポートフォリオに入れたくなる銘柄です。
【8958】グローバルワン不動産
という事で、3番目の銘柄はもっと利回りの高いREITのグローバルワン不動産です。グローバルワン不動産は、中長期的な観点から、運用資産の着実な成長と安定した収益の確保を目指して運用を行う方針で、優良なオフィスビルを投資対象としています。
現在の保有物件数は17件で投資先は全てオフィスビルとなっているなか、エリアは東京都内で4割近くを占め、残りは東京周辺都市や3大都市圏となっています。
分配金推移
| 銘柄名 | グローバル・ワン不動産 |
| 2017年 | 3839 |
| 2018年 | 4177 |
| 2019年 | 4632 |
| 2020年 | 4802 |
| 2021年 | 4891 |
| 2022年 | 4837 |
| 2023年 | 5898 |
| 2024年 | 5487 |
| 2025年 | 8106 |
| 2026年(会社予想) | 6881 |
| 2027年(会社予想) | 3200(1期分) |
2017年からの分配金推移について、数年前は4000円台で推移していましたが、2023年以降は大幅増配となる年も増えています。実際、去年は2600円近い大幅増配で分配金も8000円を超えましたが、要因は保有している不動産の売却により利益が増えたためでした。
そのため、今年は反動で大きく減配予測となっており、来年も現状は1期分しか発表されていませんが、更に減配となる可能性もありそうです。
基準価格推移
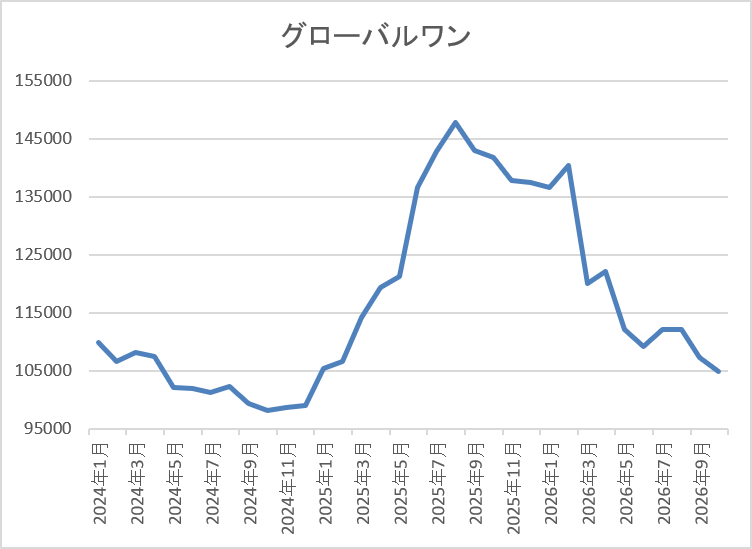
基準価格は2021年に13万円付近まで上昇した後は低迷が続き、2024年12月には9万4400円まで下落しました。
しかし、その後は大幅増配があった事もあって急反発し、去年9月には15万円まで値を上げましたが、直近は10万4000円前後まで下落しています。
株価指標(2026年10月16日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| グローバル・ワン不動産 | 8958 | 3、9 | 104000 | 6400 | 6.15 |
最近の基準価格は下落が続いていますので、分配金も減配傾向ですが利回りは6%台と高水準です。また、グローバルワン不動産は、3月、9月が権利月となっています。
投資判断
今までの内容からグローバルワン不動産の投資判断ですが、やはり最近の基準価格は低迷しており、この辺りは金利上昇への懸念に加え、直近の分配金が減配傾向な事も影響している印象です。ただ、今年の分配金が減配となっている要因は去年の分配金が一時的要因によって増額された反動で、現状の水準でも数年前と比較すると大きく増えている状況です。
実際、利回りは6%台とREIT銘柄の中でもトップクラスに高水準ですので気になる銘柄です。
【8966】平和不動産リート
4番目の銘柄も同じくREITの平和不動産リートです。平和不動産リートは東京都区部を中心に中規模オフィスとシングル・コンパクトタイプのレジデンスへ投資を行う方針のREITです。現在の保有物件数は142件で、投資先はオフィスとレジデンスが半々、エリアは首都圏で7割を超えており、残りは関西地方が中心となっています。
分配金推移
| 銘柄名 | 平和不動産リート |
| 2017年 | 4068 |
| 2018年 | 4650 |
| 2019年 | 4925 |
| 2020年 | 5230 |
| 2021年 | 5690 |
| 2022年 | 6180 |
| 2023年 | 6460 |
| 2024年 | 7020 |
| 2025年 | 7800 |
| 2026年(会社予想) | 8020 |
| 2027年(会社予想) | 4070(1期分) |
2017年からの分配金推移を見ていますが、順調に増配が続いており、21期連続の増配を継続しているなか、特に最近は賃料上昇や物件譲渡によって増配ペースも加速しています。実際、2024年は約500円、去年は約800円の増配になっていたなか、今年も現状200円の増配で8000円の大台に乗せる予測になっており、1期分だけ発表している来年の分配金も同水準の予測になっています。
基準価格推移
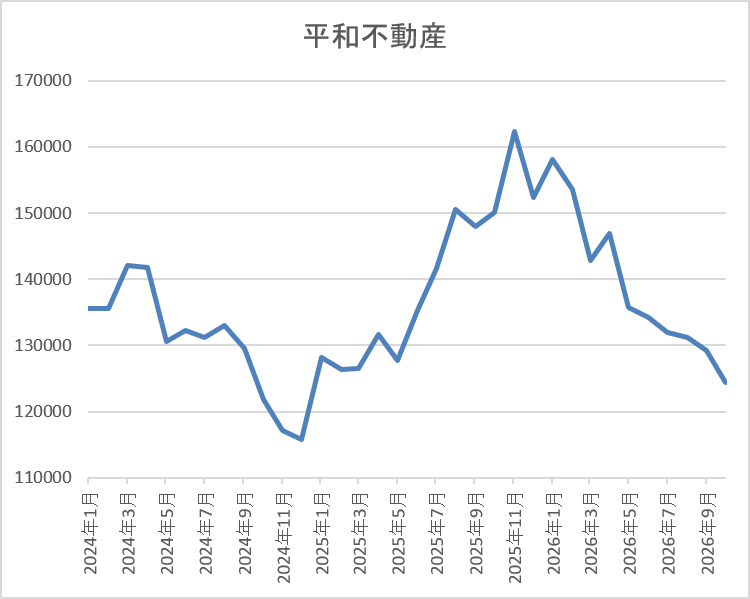
基準価格は2021年に18万円付近まで上昇した後は右肩下がりで、2024年12月には11万4400円まで下落しました。
しかし、そこからは右肩上がりの状況が続き、去年12月には16万4100円まで上昇しましたが、直近は12万5000円前後まで下落しています。
株価指標(2026年10月16日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| 平和不動産リート | 8966 | 5、11 | 125600 | 8100 | 6.45 |
最近の基準価格は低迷しているなか、分配金は増配傾向ですので利回りは6%半ばと高水準です。また、平和不動産リートは、5月、11月が権利月となっています。
投資判断
今までの内容から平和不動産リートの投資判断について、今年に入ってからの基準価格は国内金利の上昇懸念を主因に他のREIT銘柄同様低迷していますが、分配金は21期連続の増配を継続中とREIT銘柄の中でも異色の存在です。
そして、今後も賃料増額改定の著しい実績を軸とした分配金の成長を目指すとしており、2028年11月期の分配金目標を4200円としていますので、今のうちに購入しておけば将来的には利回り7%超えも現実的です。
【3249】産業ファンド投資法人
5番目の銘柄は産業ファンド投資法人で、産業用の不動産に特化しているREITです。現在の保有物件数は111件で、投資先は物流施設を中心に空港やデータセンター、工場、研究開発施設、インフラ施設となっており、エリアは東京を中心に大阪、名古屋、福岡と分散されています。
分配金推移
| 銘柄名 | 産業ファンド |
| 2017年 | 5837 |
| 2018年 | 6499 |
| 2019年 | 5656 |
| 2020年 | 5917 |
| 2021年 | 6467 |
| 2022年 | 6160 |
| 2023年 | 6404 |
| 2024年 | 6944 |
| 2025年 | 7001 |
| 2026年 | 8600 |
| 2027年(会社予想) | 8015 |
2017年からの分配金推移について、数年前は5000円台の年が多かったですが、2021年以降の分配金は6000円台が続いていたなか、直近は増配ペースに勢いがついています。実際、2024年は7000円に迫る水準へと増配しており、去年は遂に7000円の大台に乗せていたなか、今年は保有不動産の売却による利益の計上によって一気に8600円まで増額しましたが、来年は反動で現状600円近く減配の予測になっています。
ただ、産業ファンドは、新たな成長戦略によって分配金を向上させていく方針を掲げており、4000円水準を継続して目標を4200円に設定していますので、今後も高水準な分配金が期待できそうです。
基準価格推移
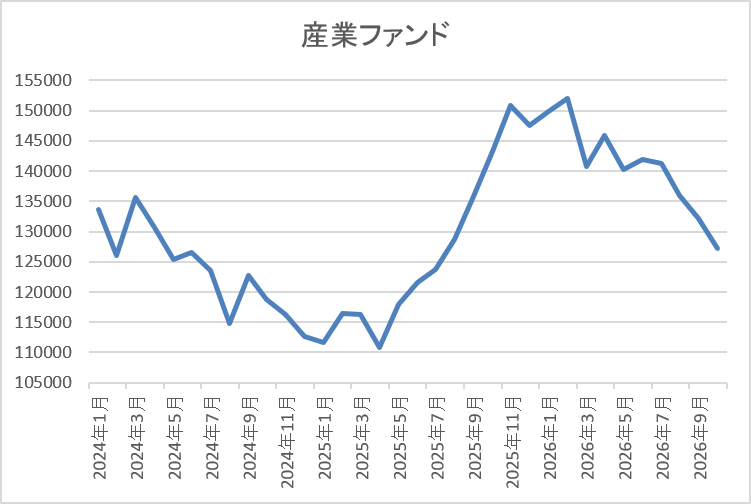
基準価格は2022年1月に23万円付近まで上昇した後は下落が続き、去年年末には11万円付近まで売られました。
しかし、その後は反発に転じて今年1月には15万8900円まで上昇しましたが、直近は12万8000円前後まで下落しています。
基準価格指標(2026年10月16日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| 産業ファンド | 3249 | 1、7 | 128500 | 8015 | 6.24 |
最近の基準価格は下落しているなか、分配金も増配傾向となっていますので利回りは6%台と高水準です。
また、産業ファンド投資法人は1月、7月が権利月となっています。
投資判断
今までの内容から産業ファンドの投資判断ついて、基準価格は去年まで低迷していた反動で今年頭までは反発していましたが、最近は今後の国内金利上昇を懸念して再び売られています。この辺りは他のREIT銘柄と同様の動きですが、分配金は増配が続いており、今後も価格が上昇した保有物件の売却や賃料上昇などを要因に高水準の分配金を継続する方針です。
以上の点を踏まえると、確かに金利上昇は不動産企業にとってデメリットですので、現状の基準価格低迷は仕方が無い部分もありますが、利回り6%超えの水準は仕込みチャンスにしか見えないです。
【3231】野村不動産HD
最後の銘柄は野村不動産HDで、野村不動産を中核に持つ持株会社です。「プラウド」ブランドなどのマンション開発や分譲が主力事業となっています。
直近決算
野村不動産HDは7月30日に第1四半期決算を発表しており、最終利益は147億円と前年同期比84億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、住宅セグメントの住宅分譲計上戸数が減少した事や都市開発セグメントの収益不動産売却も減少したためとしています。
通期最終利益(億円)
| 銘柄名 | 野村不動産 |
| 2020年3月期 | 488 |
| 2021年3月期 | 421 |
| 2022年3月期 | 553 |
| 2023年3月期 | 645 |
| 2024年3月期 | 681 |
| 2025年3月期 | 748 |
| 2026年3月期 | 828 |
| 2027年3月期(会社予想) | 860 |
2020年からの通期最終利益を見ていきますが、順調に増益が続いており、特に2022年以降は増益幅も大きくなっています。業績好調の要因は、分譲住宅の平均価格、粗利益率の上昇や収益不動産の売却増加に加え、ホテル事業の伸長などとしており、前期も過去最高益を記録しています。
そして、今期も住宅セグメントの住宅分譲が好調に推移する事や資産運用セグメントの運用資産残高も増加する見込みとして、期初から更に増益の予測で発表していますが、第1四半期時点の通期進捗率は17%付近と心配なスタートになっています。
配当推移
| 銘柄名 | 野村不動産 |
| 2017年 | 13 |
| 2018年 | 14 |
| 2019年 | 15 |
| 2020年 | 16 |
| 2021年 | 16.5 |
| 2022年 | 19.5 |
| 2023年 | 24 |
| 2024年 | 28 |
| 2025年 | 34 |
| 2026年 | 40 |
| 2027年(会社予想) | 44 |
2017年からの配当推移について、据え置きの年すらなく順調に増配が続いており、前期までで14年連続の増配を継続中です。そんななか、2022年以降は好調な業績を背景に増配幅も大きくなっており、2025年と前期は6円の大幅増配、今期も期初から4円の増配予測で発表しています。
野村不動産HDの配当方針は、不透明な事業環境下での配当の安定性を高めるためDOE4%を下限としたうえで、具体的な目安を総還元性向40%~50%としています。
株価推移
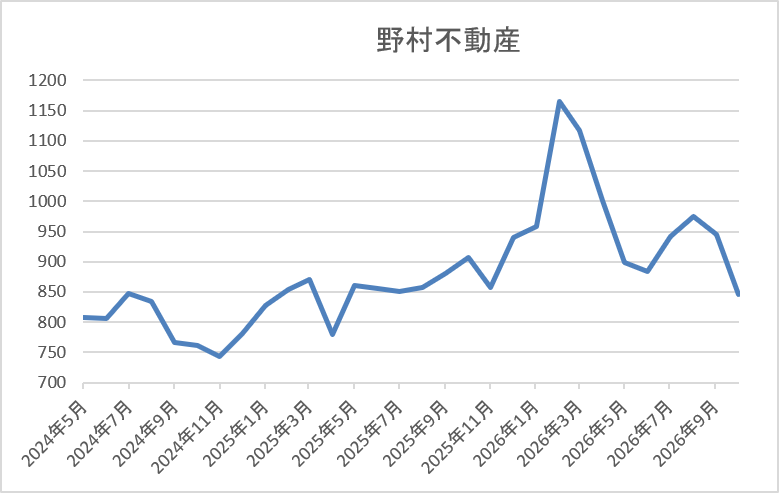
株価は2024年に918円の高値を付けた後は下落が続き、その年の8月には658円まで値を下げました。
しかし、その後は反発に転じて去年3月には908円まで値を上げ、4月の暴落で780円まで下落しましたが、今年2月には1166円まで上昇し、直近は850円前後で推移しています。
株価指標(2026年10月16日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 野村不動産 | 3231 | 862 | 8.6 | 0.92 | 44 | 5.10 | 43.8 |
最近の株価は低迷しているなか、今期も増配予測となりましたので配当利回りは5%前半と高水準です。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は44%付近と方針通りの水準です。
投資判断
今までの内容から野村不動産HDの投資判断について、ここ数年の業績は順調に推移しており、今期も期初から過去最高益を更新する予測で発表されるなか、10年以上の連続増配も継続中です。ただ、最近の株価は低迷しており、この辺りは今後の利上げ懸念が更に高まった事や第1四半期決算が低調だった事も影響している印象です。
しかし、今後も住宅セグメントの住宅分譲が好調に推移する事や資産運用セグメントの運用資産残高の増加などにより、今期も過去最高益を更新する見込みとしていますので、5%台の利回りは天与の買い場にしか見えないです。
まとめ
今回は現在の株価が下げ過ぎに見える6つの不動産株を検証しました。金融機関からの買い入れが多い不動産企業にとって金利上昇は天敵ですが、同様の理由でREIT銘柄の基準価格は2024年末まで売られていました。しかし、その後は利上げへの織り込みが進んだ事に加え、インフレによる不動産価格の上昇や賃料上昇などのメリットに注目が移った事で上昇に転じています。
従って、今は再度売られている不動産株も、いずれかは反発に転じるタイミングが来ると思いますので、今のうちに淡々と仕込んでおきたいです。
コメント