最近の株式市場は乱高下が激しくなっており、実際日経平均は6月に記録した史上最高値の7万2831円と比較すると直近の水準は1万円近く下落しており、AI・半導体株と連動する流れでボラティリティが大きくなっています。これだけ値動きが激しくなると、特に含み益が大きい銘柄については、一旦売却して様子を見たい気持ちが強くなる事もありますが、長期投資を前提にしている高配当株投資の場合、急落局面で慌てて売る事は厳禁だと歴史が証明しています。
ただ、依然中東情勢の先行きが不透明である事や来週にはアメリカの中間選挙が控えている事まで踏まえると、今後の相場も値動きが激しくなりそうですし、更に大きく下げる局面が来る可能性もありますので、今回は個人的に現在保有している銘柄の中から、含み益は大きいですが、このまま継続保有したいと思っている5つの銘柄を検証していきます。
【1925】大和ハウス
最初の銘柄は大和ハウスで大阪が本社の住宅総合メーカーですが、住宅の他に商業施設や事業施設も手掛けています。また、アジアやオーストラリア、アメリカを中心に海外への進出も注力しており、直近の海外売上比率は16%程度まで増えている状況です。
直近決算
大和ハウスは8月6日に第1四半期決算を発表しており、最終利益は831億円と前年同期比69億円の増益になっているなか、通期最終利益の見込みを2660億円へ390億円上方修正しており、配当も2円増額の年間178円予測に修正しています。
前期比増益の要因は、手持ち工事が順調に進捗した事や分譲物件の販売も概ね堅調に推移した事に加え、開発物件の売却も順調に進捗したためとの事です。
通期最終利益(億円)
| 銘柄名 | 大和ハウス |
| 2020年3月期 | 2336 |
| 2021年3月期 | 1950 |
| 2022年3月期 | 2252 |
| 2023年3月期 | 3083 |
| 2024年3月期 | 2987 |
| 2025年3月期 | 3250 |
| 2026年3月期 | 3505 |
| 2027年3月期(会社予想) | 2660 |
2020年からの通期最終利益について、概ね順調に増益が続いていますが、過去最高益を記録した2023年以降は3000億円前後で停滞傾向にもなっています。そんななか、2025年は開発物件売却の順調な進捗や米国戸建住宅事業の拡大などによって増益となり、前期も米国子会社における大型の土地売却益の寄与や賃貸住宅、商業施設・ホテル事業が順調に拡大した事で再度過去最高益を更新していますが、今期は中東情勢の影響や前年にあった一時的要因の反動を考慮して、期初から3割以上の減益見込みで発表していたなか、第1四半期決算の上方修正で減益率は24%程度まで縮小しています。
配当推移
| 2017年 | 46 |
| 2018年 | 53.5 |
| 2019年 | 57 |
| 2020年 | 57.5 |
| 2021年 | 58 |
| 2022年 | 63 |
| 2023年 | 65 |
| 2024年 | 71.5 |
| 2025年 | 75 |
| 2026年 | 87.5 |
| 2027年(会社予想) | 89 |
2017年からの配当推移について、減配はもちろん据え置きの年もなく順調に増配が続いており、コロナショックの影響を受けた2020年頃は増配幅が0.5円程度の年も続きましたが、増配は前期までで16年連続となっています。そんななか、2024年は7.5円、2025年も3.5円の増配と最近は増配幅も大きくなっており、前期も創業70周年の記念配当5円を含めて、合計12.5円の大幅増配となり、今期は普通配当だけで期初から0.5円の増配予測としていたなか、第1四半期決算の増額で現状は合計1.5円の増配予測になっています。
大和ハウスの配当方針は業績に連動した利益還元を行い、かつ安定的な配当の維持に努めるとしており、具体的な目安を連結当期純利益35%以上としています。
株主優待
大和ハウスの株主優待ですが、保有株数や保有継続年数によって全国の大和ハウスグループが運営するホテルやゴルフ場、ホームセンター、スポーツクラブなどの施設のほか、株主優待専用グルメギフトや社会貢献活動でも使用できる優待券がもらえます。
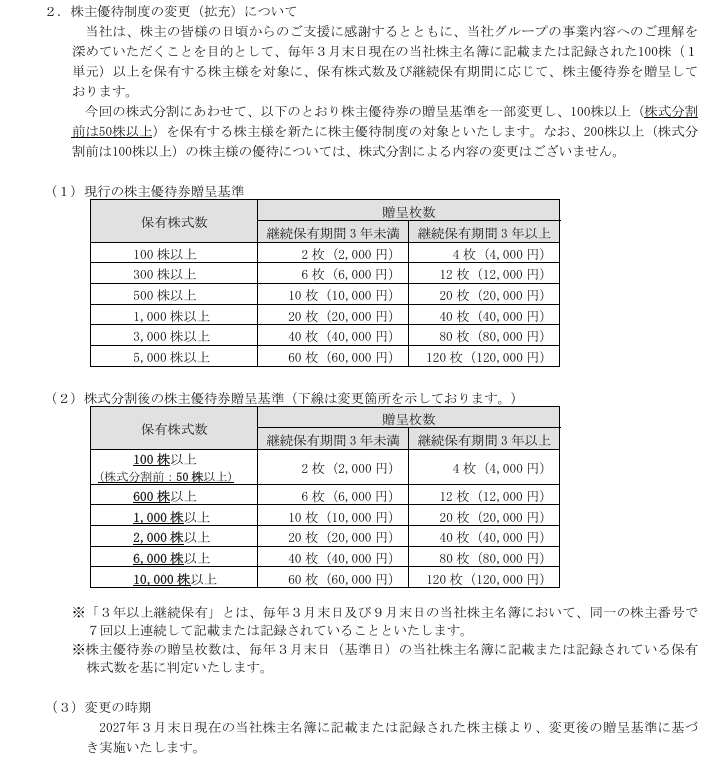
そんななか、今回の株式2分割後でも100株以上の保有で優待がもらえる様に内容が拡充されています。
株価推移
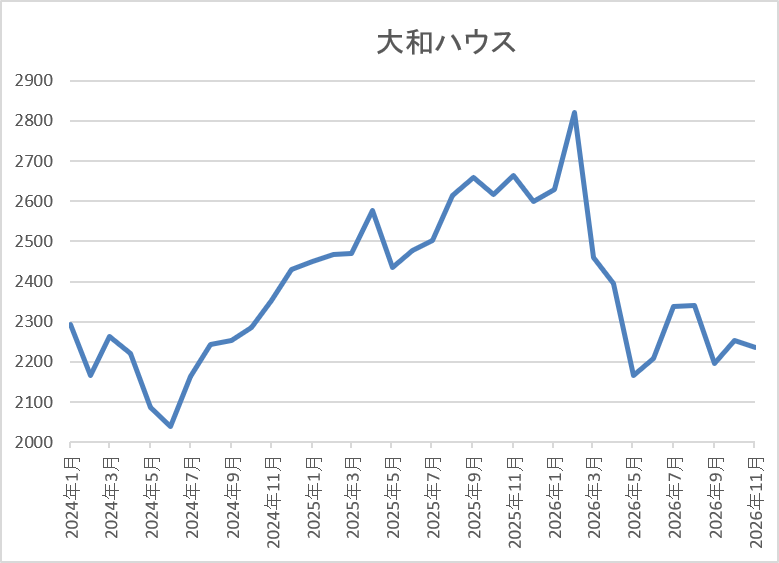
株価は2023年春以降に上昇が続き、2024年1月には2359円まで上昇しましたが、8月の暴落では1816円まで下落しました。
しかし、その後は概ね堅調に推移して、今年2月には2902円まで上昇しましたが、直近は2300円前後で推移しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大和ハウス | 1925 | 2302.5 | 10.7 | 0.98 | 89 | 3.87 | 41.4 |
最近の株価は停滞しているなか、増配も継続していますので配当利回りは3%後半となっています。
今期は減益見込みですがPER、PBRは市場平均と比較して割安で、配当性向は41%付近の水準です。
投資判断
今までの内容から大和ハウスの投資判断について、直近の業績は一過性要因の影響もあって過去最高益が続いていたなか、今期は中東情勢の影響や前年の反動も見込んで期初から3割以上の大幅減益予測で発表しています。そのため、第1四半期決算で上方修正は発表されましたが、直近の株価は依然停滞気味です。
ただ、10年以上の連続増配は継続しており、現状の利回りも4%付近まで上昇していますので、今後もアメリカの住宅市場動向など懸念点はありますが、このまま継続保有で問題無さそうです。
【9303】住友倉庫
2番目の銘柄は住友倉庫で住友グループの物流会社です。総合物流サービスの倉庫業や入出庫・流通加工に加え、港湾運送業なども手掛けており、現在は物流事業に加え、不動産事業にも経営資源を集中し、更なる成長を目指しています。
直近決算
住友倉庫は8月7日に第1四半期決算を発表しており、最終利益は59億円と前年同期比28億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、国際輸送収入や陸上運送収入が増収となった事や受取配当金が増加した事に加え、投資有価証券の売却益を計上した影響などとしています。
通期最終利益(億円)
| 銘柄名 | 住友倉庫 |
| 2019年3月期 | 59 |
| 2020年3月期 | 89 |
| 2021年3月期 | 84 |
| 2022年3月期 | 197 |
| 2023年3月期 | 224 |
| 2024年3月期 | 124 |
| 2025年3月期 | 200 |
| 2026年3月期(会社予想) | 170 |
2019年からの通期最終利益を見ていきますが、順調に増益が続いていたなか、2024年は海運子会社を連結の範囲から除外した事や高騰していた海上運賃相場の下落影響などで大きく減益となりました。
その後、2025年は保有物件の移転補償金等を特別利益に計上した事で大きく増益となりましたが、前期はその反動で減益になっており、今期は人件費等のコスト増加が見込まれる一方、倉庫、港湾運送における貨物取扱の堅調な推移を予想して前年並みの見込みにしているなか、一時的な要因も大きかったですが、第1四半期時点の通期進捗率は34%付近と順調 にスタートしています。
配当推移
| 銘柄名 | 住友倉庫 |
| 2016年 | 28 |
| 2017年 | 31 |
| 2018年 | 33 |
| 2019年 | 45.5 |
| 2020年 | 47 |
| 2021年 | 48 |
| 2022年 | 97 |
| 2023年 | 100 |
| 2024年 | 101 |
| 2025年 | 103 |
| 2026年(会社予想) | 103 |
2017年からの配当推移を見ていきますが、数年前までは順調に増配が続いており、特に2022年の増配幅は業績好調を背景に大きくなっていました。ただ、直近の増配幅は業績の増減もあって小さくなっており、2024年は1円、2025年も2円の増配だったなか、前期は遂に据え置きで今期も現状据え置き予測になっています。
住友倉庫の配当方針は、1 株当たり年額103円以上の配当を維持するとともに、資本効率の改善と株主還元の充実を重点施策の一つとして推進していくとしており、DOE(株主資本配当率)3.5%~4.5%を目安としています。
株価推移
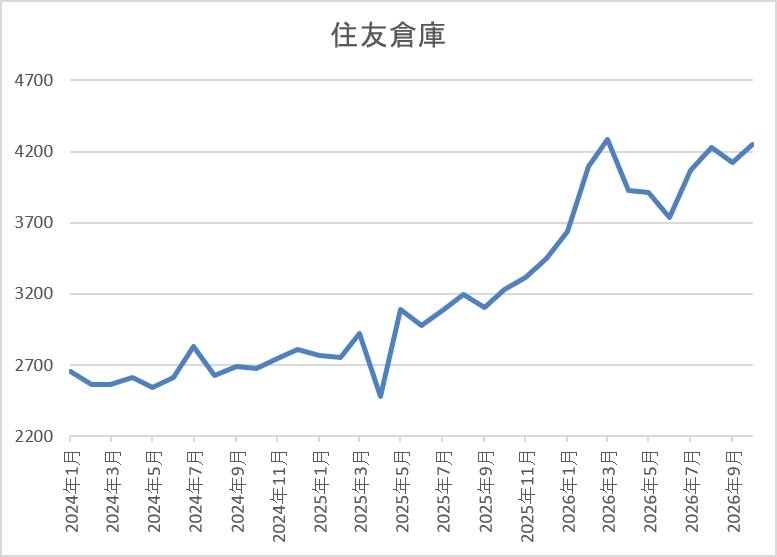
2023年頃からの株価は2000円付近で停滞する場面もありながら、じわじわ上昇が続いていました。
そんななか、去年後半からは上昇ペースが加速し、直近は4250円前後で推移しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 住友倉庫 | 9303 | 4255 | 18.6 | 1.02 | 103 | 2.42 | 45.1 |
最近の株価は上場来の高値付近で推移しているなか、配当も据え置きが続いていますので配当利回りは2%半ばの水準です。
今期も減益見込みですのでPERは市場平均並みで、配当性向は45%付近となっています。
投資判断
今までの内容から住友倉庫の投資判断について、ここ数年の業績は増減を繰り返しており、前期も前年一過性要因の反動や人件費の増加で減益となり、今期も現状減益予測ですが、倉庫や港湾運送の需要自体は増加傾向で、注力中の不動産事業も収益規模が拡大しています。
その様な背景もあってか、最近の株価も上昇傾向ですが、据え置きが続いている配当の影響で現状の利回りは2%台と高配当株としては物足りない水準です。ただ、配当は現状の水準が下限に設定されており、減配リスクはありませんので、このまま永久に保有を続ける予定です。
【9069】センコーグループHD
3番目の銘柄はセンコーグループHDで、量販店や小売チェーン店の物流業務に加え、鉄骨部材、外壁などの住宅物流、化学合成製品の輸送など様々な商品の物流を手掛けています。そんななか、最近は積極的なM&Aにより、事業規模の拡大を進めているところです。
直近決算
センコーグループHDは8月12日に第1四半期決算を発表しており、最終利益は64億円と前年同期比14億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、主軸の物流事業を中心に拡販や効率化を進めた事に加え、コスト上昇が継続するなか、料金・価格改定を着実に実施したためとの事です。
通期最終利益(億円)
| 銘柄名 | センコーHD |
| 2019年3月期 | 116 |
| 2020年3月期 | 120 |
| 2021年3月期 | 142 |
| 2022年3月期 | 152 |
| 2023年3月期 | 153 |
| 2024年3月期 | 159 |
| 2025年3月期 | 186 |
| 2026年3月期 | 193 |
| 2027年3月期(会社予想) | 234 |
2019年からの通期最終利益を見ていきますが、コロナからの経済回復で物流需要が増えた事やM&Aを推進した結果として順調に増益が継続しており、最近は拡販や料金、価格改定に加え、M&Aの収益寄与も増加している事で増益幅も大きくなっているなか、前期は過去最高益を更新しています、そして、今期も人件費や仕入コストは上昇する見込みですが、好調な流れが続く事や合理化・効率化も進めるとして、期初から200億円台に乗せる大幅増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と好調を維持しています。
配当推移
| 銘柄名 | センコーHD |
| 2016年 | 20 |
| 2017年 | 22 |
| 2018年 | 22 |
| 2019年 | 26 |
| 2020年 | 26 |
| 2021年 | 28 |
| 2022年 | 34 |
| 2023年 | 34 |
| 2024年 | 38 |
| 2025年 | 46 |
| 2026年 | 50 |
| 2027年(会社予想) | 56 |
2017年からの配当推移について、好調な業績と連動して順調に増配が続いており、コロナショック時などたまに据え置きの年はありますが減配はありません。実際、2024年は4円、2025年も8円の増配となり、前期も4円の増配だったなか、今期は期初から6円の増配予測で発表しています。
センコーグループHDの配当方針は、安定配当に加えて業績連動を考慮した配当を実施するとしており、中期経営計画最終年度の2027年3月期までに配当性向40%を目指す方針です。
株価推移
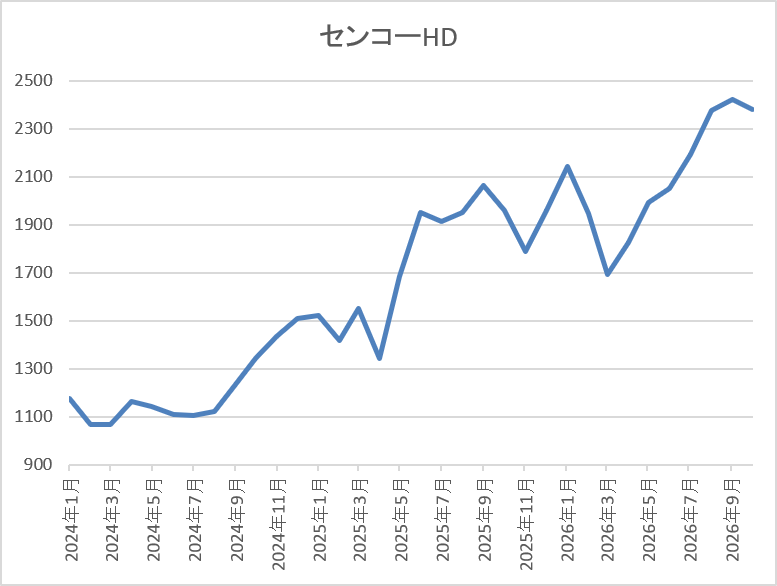
株価は1000円付近で停滞が続く期間が長かったですが、2024年8月以降は上昇傾向で1500円付近まで値を上げる場面がありました。
しかし、その後は停滞して去年4月の暴落では1343円まで売られ、今年1月には2145円まで値を上げましたが、3月には1695円まで下げ、直近は再度2350円前後まで上昇しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| センコーHD | 9069 | 2363.5 | 16.9 | 1.72 | 56 | 2.37 | 40.1 |
最近の株価は上場来の高値付近で推移していますので、増配は続いていますが配当利回りは2%半ばとなっています。
今期も過去最高益の見込みですがPERは市場平均並みで、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容からセンコーグループHDの投資判断について、最近の業績は堅調な物流需要や価格改定に加え、M&A効果によって過去最高益が続いており、増配も継続しています。そんななか、今年前半の株価は中東情勢の緊迫化を背景に急騰した原油価格を懸念して売られる場面もありましたが、第1四半期決算ではコスト上昇を打ち返す好調なスタートを切っており、直近の株価も上昇傾向です。
以上の点に加え、去年大量購入が話題になった投資会社ダルトンも着々と買い増しを進め、現状は保有比率が12.74%まで上昇していますので、今売ってしまうのは勿体無さすぎます。
【8032】日本紙パルプ商事
4番目の銘柄は日本紙パルプ商事で国内最大の紙専門商社ですが、パルプや板紙、段ボール原紙などの紙や関連商品を国内のみに限らず海外にも卸しており、世界有数の紙専門商社となっています。
実際、直近の海外売上比率も北米やアジアを中心に5割を超えている状況です。
直近決算
日本紙パルプ商事は8月7日に第1四半期決算を発表しており、最終利益は18億円と前年同期比7億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、段ボール原紙の販売が青果物や飲料向け需要の向上に加え、堅調なインバウンド需要を背景に増加した事や価格修正の効果もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本紙パルプ |
| 2021年3月期 | 36 |
| 2022年3月期 | 114 |
| 2023年3月期 | 253 |
| 2024年3月期 | 103 |
| 2025年3月期 | 75 |
| 2026年3月期 | 47 |
| 2027年3月期(会社予想) | 80 |
2021年からの通期最終利益について、2023年には過去最高益を記録していますが、要因は保有する不動産の⼀部売却などによる特別利益の計上でしたので、2024年は反動で大きく減益となりました。そして、2025年以降も主要マーケットである欧州とオセアニアにおいて、需要の低迷や価格競争の激化により採算が悪化した事に加え、前期は事業構造改善費用及びのれん減損損失の計上などもあった事で大きく減益となりましたが、今期は海外卸売及び環境原材料の収益改善が見込める事や国内卸売及び製紙加⼯も引き続き堅調に推移する⾒通しとして大きく増益の予測にしているなか、第1四半期時点の通期進捗率も23%付近とまずまずのスタートとなっています。
配当推移
| 銘柄名 | 日本紙パルプ |
| 2017年 | 11 |
| 2018年 | 11 |
| 2019年 | 11 |
| 2020年 | 11 |
| 2021年 | 11 |
| 2022年 | 11.5 |
| 2023年 | 12 |
| 2024年 | 13 |
| 2025年 | 25 |
| 2026年 | 34 |
| 2027年(会社予想) | 36 |
2017年からの配当推移について、数年前までは11円付近で据え置きが続く期間が長かったですが、2022年に久しぶりの増配となった後は順調に配当額が増えています。実際、直近の業績は減益が続いていますが、2025年は配当方針を変更した事で一気に12円の大幅増配となっており、前期も更に9円の増配だったなか、今期も期初から2円の増配予測で発表しています。
日本紙パルプ商事の配当方針は、2026年度までは連結配当性向30%以上かつ連結自己資本配当率(DOE)3%以上とする累進配当としています。
株主優待
日本紙パルプ商事の株主優待は、500株以上保有を条件に「ワンタッチコアレスN」という芯の無いトイレットペーパーがもらえます。
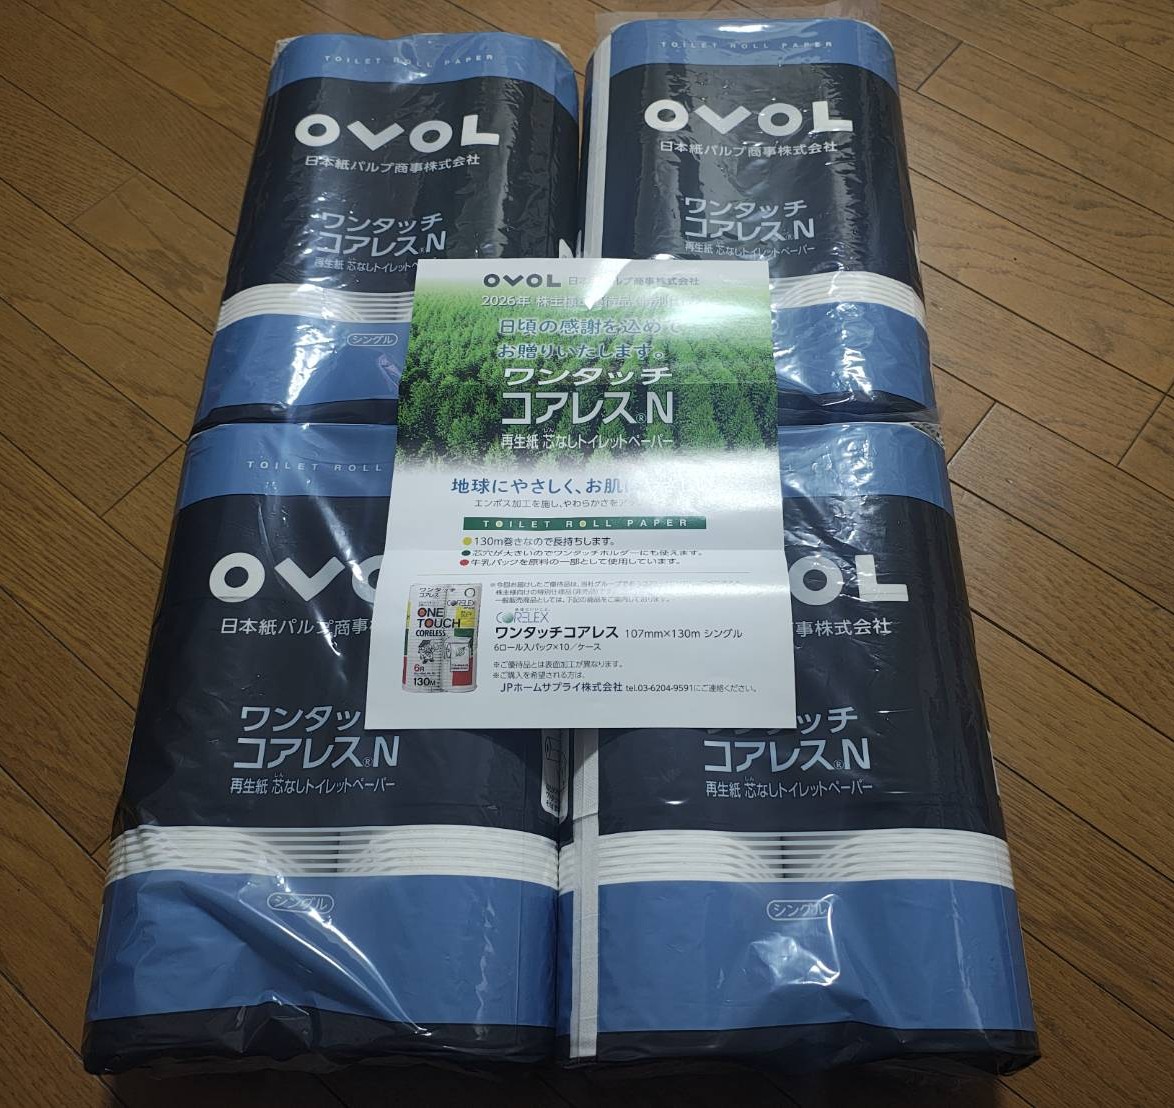
そして、今年の株主優待も届きましたが、全部で24ロールとかなりの数で、また株主優待専用の特別仕様でシングルタイプですが、使い心地も悪くなく、かなり重宝しています。
株価推移
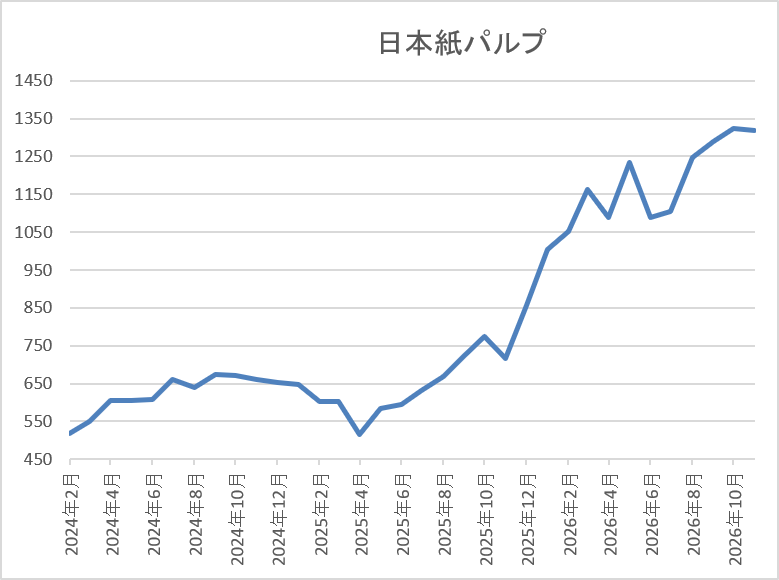
株価は2022年の夏頃からは右肩上がりになっていたなか、2024年9月には720円まで上昇しました。
しかし、去年4月の暴落では516円まで売られ、今年5月には1235円まで上昇しましたが、6月には1048円まで値を下げ、直近は再度1350円前後で推移しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本紙パルプ | 8032 | 1354 | 18.4 | 1.13 | 36 | 2.66 | 48.9 |
最近の株価は上場来の高値付近で推移していますので、増配も継続していますが配当利回りは2%半ばの水準です。
今期は大きく増益の見込みですがPER、PBRは市場平均並みで、配当性向は49%付近となっています。
投資判断
今までの内容から日本紙パルプ商事の投資判断ですが、ここ数年の業績は一時的な要因もあるとはいえ減益が続いており、将来的な紙需要の減少も懸念事項です。ただ、世界最強の紙流通企業グループを目指すとしており、配当も業績不振のなか増配を継続するなど、最近は明らかに株主還元が向上しています。
その辺りの影響もあってか、最近の株価は大きく上昇しており、個人的にも去年購入した500株が早くも2.5倍の水準になっていますが、株主優待でもらえるトイレットペーパーも含め、売却の選択肢は無いです。
【8098】稲畑産業
最後の銘柄は稲畑産業で、自動車向けの高機能樹脂や生活用品などへの合成樹脂、また水産、農産物を取り扱う食品なども、海外を含め多くの取引先へ販売している化学系の専門商社です。
現在海外19カ国に約70拠点を展開しており、直近の海外売上比率もアジアを中心に6割付近で推移しています。
直近決算
稲畑産業は8月5日に第1四半期決算を発表しており、最終利益は63億円と前年同期比3億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、投資有価証券の売却益は剥落しましたが、中東情勢悪化に伴う原材料価格の上昇や代替原材料の需要増影響があり、化学品、合成樹脂セグメントが大幅増益になったためとの事です。
通期最終利益(億円)
| 銘柄名 | 稲畑産業 |
| 2019年3月期 | 128 |
| 2020年3月期 | 114 |
| 2021年3月期 | 137 |
| 2022年3月期 | 223 |
| 2023年3月期 | 194 |
| 2024年3月期 | 200 |
| 2025年3月期 | 198 |
| 2026年3月期 | 206 |
| 2027年3月期(会社予想) | 210 |
2019年からの通期最終利益について、2022年は樹脂価格の上昇や円安で売上が伸びた事に加え、保有株式の売却で一気に2倍近い水準へ大きく増益となりましたが、その後は200億円付近で増減を繰り返しています。
実際、2025年は国内および東南アジアにおけるビジネスの好調や円安の効果もありましたが、前年にあった一時的要因の反動もあって微減益となり、前期は化学品、生活産業事業が好調に推移した事で増益となっており、今期も中東情勢の混乱による樹脂や化学品原料の価格高騰、供給不安に大きな影響を受ける可能性はありますが、本業は順調に推移する見込みとして増益予測にしているなか、第1四半期時点の通期進捗率も30%付近と好調にスタートしています。
配当推移
| 銘柄名 | 稲畑産業 |
| 2017年 | 40 |
| 2018年 | 40 |
| 2019年 | 48 |
| 2020年 | 53 |
| 2021年 | 63 |
| 2022年 | 110 |
| 2023年 | 115 |
| 2024年 | 120 |
| 2025年 | 125 |
| 2026年 | 128 |
| 2027年(会社予想) | 143 |
2017年からの配当推移について、たまに据え置きの年はありますが減配はなく、概ね増配傾向となっています。そんななか、2022年は大幅増益と配当性向の引き上げにより一気に2倍近い増配幅となっており、その後は5円単位の増配が続いていたなか、前期は3円と最近の中では控えめな増配になりましたが、今期は配当方針の変更もあって、期初から15円の大幅増配予測で発表しています。
稲畑産業の配当方針は、累進配当、総還元性向に加えて、株主資本の水準を踏まえて利益成長の成果を適切に分配する姿勢を明確にするため、今期からDOEを導入しており、具体的な目安を4%~4.5%とするなか、総還元性向は50%以上としています。
株主優待
稲畑産業には株主優待が設定されており、保有株数や保有継続年数によってQUOカードがもらえますので、内容を表にまとめています。
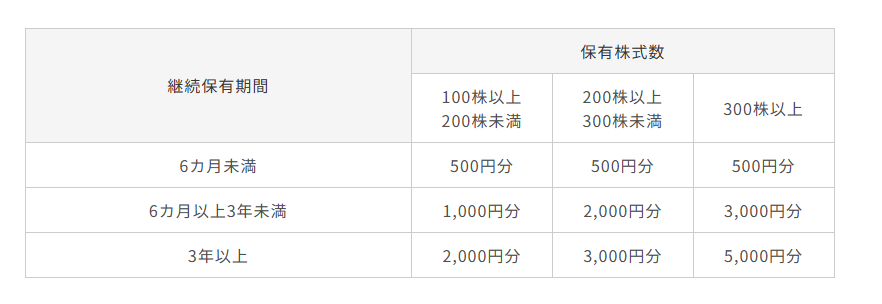
ただ、株主優待の権利確定月は本決算とは異なり、9月末となっていますので注意が必要です。
株価推移
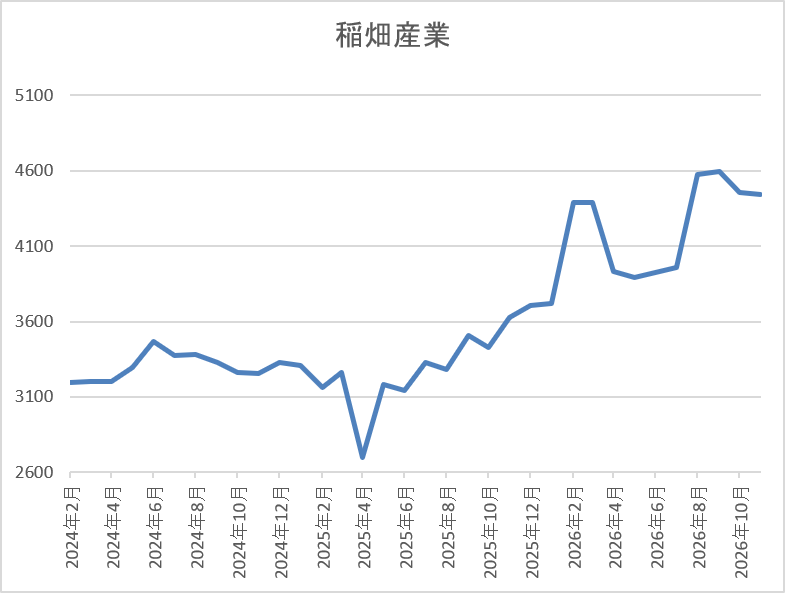
株価は2023年の夏頃からは3000円台前半で停滞が続いていました。
ただ、去年4月の暴落で2701円まで下げた後はじわじわと値を上げ、直近は4500円前後まで上昇しています。
株価指標(2026年10月23日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 稲畑産業 | 8098 | 4445 | 11.3 | 0.98 | 143 | 3.22 | 36.3 |
最近の株価は上場来の高値を更新していますが、増配も継続していますので配当利回りは3%前半となっています。
今期も増益見込みですのでPERは市場平均と比較して割安で、配当性向は36%付近と余裕を感じる水準です。
投資判断
今までの内容から稲畑産業の投資判断について、最近の業績は200億円前後で停滞していましたが、化学系の専門商社ですので、今期は中東情勢の緊迫化を受けた原料価格高騰が現状プラスに働いています。その辺りの背景もあってか、直近の株価は上場来の高値を更新していますが、今期は大幅増配予測になっている事もあり、利回りは3%台を維持しています。以上の点に加え、9月の権利確定には保有株数や保有継続年数によってクオカードがもらえる株主優待もありますので、このまま継続保有で問題無さそうです。
まとめ
今回は最近の乱高下している相場を踏まえ、個人的に現在保有している銘柄の中から、含み益は大きいですが、今後も永久に保有したいと思える5つの銘柄を検証しました。個人的に高配当株投資を始めて6年が経過し、有難い事に含み益が大きく膨らんでいる銘柄も多いですが、私は自分の銘柄選定や投資判断が優れているとは1度も思った事がありません。そんな私が唯一、誇れる事があるとするならば、これまで含み益が増えていくなか、相場の乱高下にも惑わされず保有を続けた事だと感じています。
何故なら、高配当株投資は永久に保有を続ける事が1番の投資方法だと頭では分かっていても、株価が乱高下する場面では心が揺れる事もあるからです。実際、株価が上がると一旦利益を確定させたくなる気持ちが芽生えますし、大きく下がる局面では売却して気持ちを楽にさせたくなる様に、どんな相場が来ても強靭なメンタルが必要ですので、たまには永久保有の気持ちを思い出す事も大切かと思います。
コメント