最近の日経平均はAI・半導体株を中心に乱高下を繰り返していますが、その様な状況でも外国人投資家による日本株買いは継続しており、実際今年上半期の買い越し額は約10兆円と過去最高のレベルになっています。この様に買い越し額が大きくなっていましたので、直近は売り越しに転じているタイミングもありますが、海外投資家が日本株を購入している理由は、海外企業と比較して依然株価が割安に推移している事や日本企業の株主還元力が強化されている事に加え、今後の企業業績への期待なども考えられますので、基本的にはこれからも買い越しの流れは続きそうな印象です。
実際、直近でも多くの日本株が購入されており、また外国人投資家は一旦買い始めると同じ銘柄を継続して購入するケースも多いですので、今回はそんな外国人投資家の代表格であるブラックロックが、最近大量購入していた5つの銘柄を検証していきます。
【4502】武田薬品工業
最初の銘柄は武田薬品工業で、売上は国内医薬品企業の中でトップとなっているなか、M&Aを絡め企業規模の拡大を図っている事もあり、現在約80の国と地域で医薬品を販売しています。実際、直近の海外売上比率は5割を超えているアメリカを中心にヨーロッパやカナダなど9割近くを占めている状況です。
そんななか、今月ブラックロックは保有割合が8.43%から9.08%へ増加した事を報告しています。
直近決算
武田薬品工業は7月30日に第1四半期決算を発表しており、最終利益は1131億円と前年同期比111億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、VYVANSEの無形資産償却期間満了による増益影響を、事業構造再編費用の増加が相殺した事や繰り延べ税金資産の回収可能性見直しに伴う税金費用の増加があったためとの事です。
通期最終利益(億円)
| 銘柄名 | 武田薬品 |
| 2020年3月期 | 442 |
| 2021年3月期 | 3760 |
| 2022年3月期 | 2300 |
| 2023年3月期 | 3170 |
| 2024年3月期 | 1440 |
| 2025年3月期 | 1079 |
| 2026年3月期 | -1523 |
| 2027年3月期(会社予想) | 1660 |
2020年からの通期最終利益について、増減の激しい展開が続いていますが、2024年以降はVYVANSEなどの独占販売期間満了による大幅なマイナス影響やコロナワクチンの減収に加え、2025年は事業構造再編費用の計上もあって減益が続きました。そんななか、前期も潰瘍性大腸炎治療薬ENTYVIOなどの主力製品や新製品の売上が堅調に推移した事に加え、調達コスト削減などの効果もあった事で本決算発表時は増益でしたが、その後6月に訴訟引当金などを追加計上した事で赤字転落しており、今期は新製品への転換期となる年として増益予測にしているなか、第1四半期は前期比減益でしたが、通期計画の達成に向けて、想定通りに進捗しているとの事です。
配当推移
| 年 | 武田薬品 |
| 2017年 | 180 |
| 2018年 | 180 |
| 2019年 | 180 |
| 2020年 | 180 |
| 2021年 | 180 |
| 2022年 | 180 |
| 2023年 | 180 |
| 2024年 | 188 |
| 2025年 | 196 |
| 2026年 | 200 |
| 2027年(会社予想) | 204 |
2017年からの配当推移について、2023年までは180円で据え置きが続いていましたが、2024年は配当方針を変更した事で、久しぶりに8円の増配となりました。その後、2025年も更に8円の増配となりましたが、前期は赤字転落のなか4円の増配で今期も現状4円の増配予測で発表しています。
武田薬品工業の配当方針は、毎年の年間配当金を増額または維持するとしており、2024年より累進配当を導入しています。
株価推移
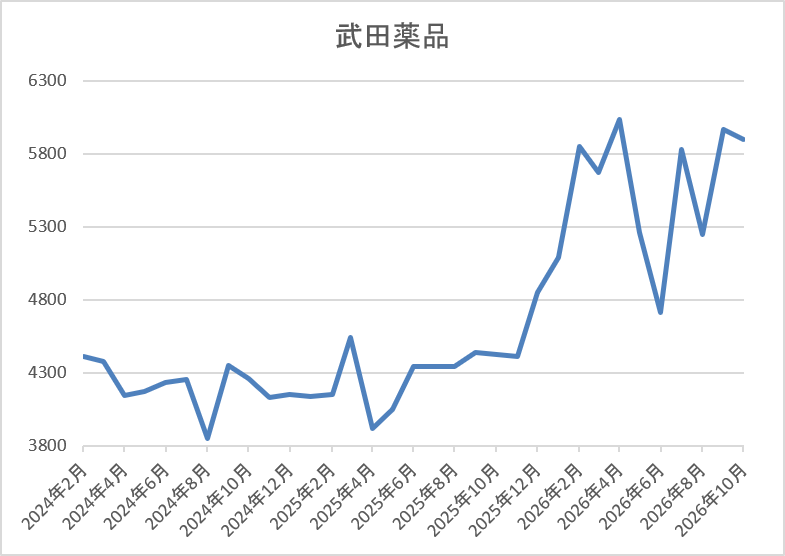
株価は2023年頃から上昇傾向で、その年の9月には4873円まで上昇しましたが、その後は4000円付近で停滞が続きました。
しかし、今年4月には6033円まで値を上げ、6月には4710円まで売られましたが、直近は再度6000円前後まで上昇しています。
株価指標(2026年9月25日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 武田薬品 | 4502 | 5969 | 57.4 | 1.26 | 204 | 3.42 | 196.3 |
最近の株価はここ数年の高値圏まで上昇していますが、増配も続いていますので配当利回りは3%半ばとなっています。
今期は増益見込みですがPERは市場平均よりもかなり割高で、配当性向も200%に迫る水準です。
投資判断
今までの内容から武田薬品工業の投資判断について、従来から業績は後発品や研究開発費増加の影響で増減が激しく、前期は赤字に転落するなか今期は現状増益予測ですが、第1四半期は前期比減益と波に乗れない状況です。ただ、配当は2024年に累進配当を導入してからは増配が続いており、直近の増配幅は4円刻みと少し物足りない水準ですが、40年以上減配が無い配当推移には安心感があります。
その辺りの状況に加え、ディフェンシブ株としての特性もあってか、直近の株価も上昇傾向ですが、ブラックロックは今月買い増していますので、まだまだ狙えるのかもしれません。
【1928】積水ハウス
2番目の銘柄は積水ハウスで、国内外で不動産開発を手掛けており、日本を代表するハウスメーカーです。戸建てや賃貸住宅、マンションなど幅広い物件を手掛けているなか、アメリカを中心に海外市場の開拓も進めており、直近の海外売上比率はアメリカの住宅メーカーMDC社を子会化した事で3割を超える水準まで拡大しています。
そんななか、先月ブラックロックは保有割合が7.73%から7.76%へ増加した事を報告しています。
直近決算
積水ハウスは1月決算ですので、9月10日に第2四半期決算を発表しており、最終利益は1250億円と前年同期比234億円の増益になっているなか、通期最終利益の見込みを2240億円へ60億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、厳しい事業環境が続く米国戸建住宅事業の回復が遅れる一方、都市再開発事業における物件売却の進展をはじめ、国内事業が業績を牽引しているためとの事です。
通期最終利益(億円)
| 銘柄名 | 積水ハウス |
| 2019年1月期 | 1285 |
| 2020年1月期 | 1412 |
| 2021年1月期 | 1235 |
| 2022年1月期 | 1539 |
| 2023年1月期 | 1845 |
| 2024年1月期 | 2023 |
| 2025年1月期 | 2177 |
| 2026年1月期 | 2320 |
| 2027年1月期(会社予想) | 2240 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年は減益となっていますが、2022年以降は高付加価値住宅の提案やボリューム効果もあり国内市場が順調に回復した事に加え、アメリカを中心に海外市場も堅調に推移した事で増益傾向となっており、最近は過去最高益が続いています。
実際、前期も先行き不透明感が継続する米国戸建住宅事業は低調に推移するなか、国内事業の安定成長に加え、開発物件売却が牽引した事で更に増益となり、今期は引き続き米国戸建住宅事業の先行きを考慮して期初から減益予測にしていますが、第2四半期決算の上方修正で減益率は3.5%程度まで縮小しています。
配当推移
| 銘柄名 | 積水ハウス |
| 2016年 | 54 |
| 2017年 | 64 |
| 2018年 | 77 |
| 2019年 | 79 |
| 2020年 | 81 |
| 2021年 | 84 |
| 2022年 | 90 |
| 2023年 | 110 |
| 2024年 | 123 |
| 2025年 | 135 |
| 2026年 | 144 |
| 2027年(会社予想) | 145 |
2016年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、前期までで14年連続の増配を継続中です。そんななか、最近の増配幅は業績好調を受けて大きくなっており、2025年は8円の増配、前期も9円の増配となりましたが、今期は現状1円の増配予測としています。
積水ハウスの配当方針は中期的な平均配当性向40%以上に加え、一株当たり配当金の下限値を年間145円に設定しています。
株主優待
積水ハウスには株主優待もあり、魚沼産のコシヒカリが5kgもらえます。しかし、1000株保有が条件となっており、今の株価だと300万円以上必要ですので、優待目当てで買うのは厳しそうです。
株価推移
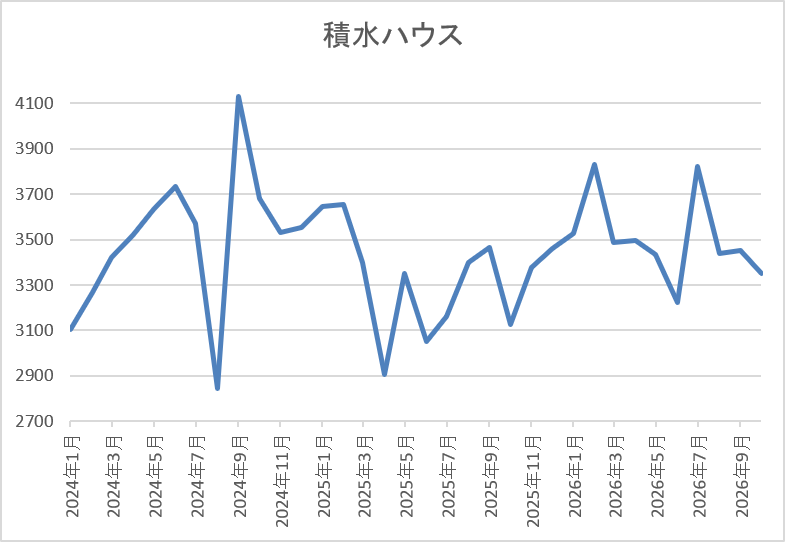
2023年以降の株価は上昇ペースが加速して、2024年9月には4134円の高値を付けています。
しかし、去年4月の暴落で2906円まで売られ、今年2月には3832円まで反発しましたが、6月には3181円まで値を下げ、直近は3350円前後で推移しています。
株価指標(2026年9月25日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 積水ハウス | 1928 | 3369 | 9.8 | 0.97 | 145 | 4.30 | 41.9 |
最近の株価は低迷しているなか、増配は続いていますので配当利回りは4%半ばとなっています。
今期は減益見込みですがPERは市場平均と比較して割安で、配当性向は42%付近と方針通りの水準です。
投資判断
今までの内容から積水ハウスの投資判断について、最近の業績は過去最高益が続いていますが、今期はアメリカの住宅市場が住宅価格、ローン金利の高止まりで低迷しており、先行きも不透明として、今回の上方修正後でも依然減益予測になっています。以上の点に加え、今後もインフレの再加速や利上げ懸念などアメリカの住宅市場には懸念点がありますので、株価も低迷気味です。
ただ、国内事業は堅調に推移しており、また配当は現行の水準が下限に設定されましたので、今のタイミングで買い増しているブラックロックが正解かもです。
【8601】大和証券グループ
3番目の銘柄は大和証券グループです。大和証券は国内第2位の証券会社で個人や法人向けの金融サービス、資産運用、証券取引、投資銀行業務などを営んでいます。そのため、証券会社の業績は市場環境の影響を大きく受けますが、最近は資産管理型ビジネスへの移行を進めており、今年春にはオリックス銀行の買収も発表しています。
そんななか、今月ブラックロックは保有割合が7.66%から8.71%へ増加した事を報告しています。
直近決算
大和証券は8月3日に第1四半期決算を発表しており、最終利益は564億円と前年同期比252億円の増益になっていますが、通期最終利益は非開示のままで、年間配当予測に変更はありません。
前期比増益の要因は、株式取引が増加した事で委託手数料が増加した事や大型の引受案件もあった事に加え、債券利子も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | 大和証券 |
| 2020年3月期 | 603 |
| 2021年3月期 | 1083 |
| 2022年3月期 | 948 |
| 2023年3月期 | 638 |
| 2024年3月期 | 1215 |
| 2025年3月期 | 1543 |
| 2026年3月期 | 1752 |
| 2027年3月期(会社予想) | ‐ |
2020年からの通期最終利益について、2022年頃は1000億円前後で推移していましたが、2024年以降は市場環境に左右されない収益体制の構築が進んだ事に堅調な相場の追い風が加わった事で大幅増益が続いています。実際、前期も資産残高に連動する安定的な収益の積み上げを基盤に証券関連ビジネスも好調な市場環境が続いた事で過去最高益を更新しており、今期予測については市場環境に受ける影響が大きく、業績予想を行うことは困難であるとして例年通り非開示にしていますが、第1四半期は前期比約8割の増益と好調を維持しています。
配当推移
| 銘柄名 | 大和証券 |
| 2017年 | 26 |
| 2018年 | 28 |
| 2019年 | 21 |
| 2020年 | 20 |
| 2021年 | 36 |
| 2022年 | 33 |
| 2023年 | 23 |
| 2024年 | 44 |
| 2025年 | 56 |
| 2026年 | 64 |
| 2027年(会社予想) | 44 |
2017年からの配当推移について、数年前までは20円から30円台半ば付近で増減を繰り返していましたが、2024年以降は業績好調により大幅増配が続いています。実際、2024年は21円、2025年は12円、そして前期も8円の大幅増配で過去最高となる年間64円の配当を実施しており、今期の年間配当は例年通り、便宜上下限の44円予測としています。
大和証券の配当方針は、業績の安定性を反映した還元方針として2027年3月期までは年間配当金の下限を44円と設定したうえで、具体的な目安を配当性向で半期毎に50%以上としています。
株価推移
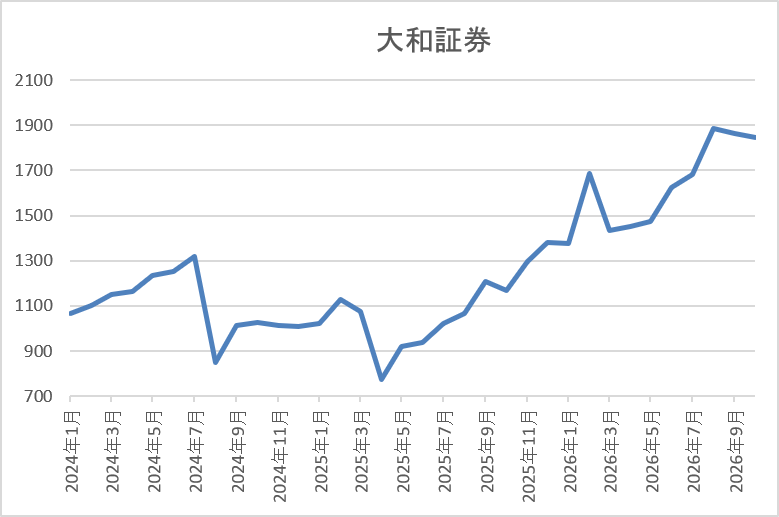
2023年夏以降の株価は右肩上がりの状況で、2024年7月には1353円まで上昇しました。
しかし、その後は低迷が続き、去年4月の暴落では773円まで下げましたが、直近は1850円前後まで上昇しています。
株価指標(2026年9月25日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大和証券 | 8601 | 1845.5 | ‐ | 1.43 | 44 | 2.38 | ‐ |
最近の株価は上場来の高値を更新しているなか、今期配当は現状下限の44円予測となっていますので配当利回りは2%半ばまで低下しています。
通期の業績見通しは非開示ですのでPERや配当性向は算出できない状況です。
投資判断
今までの内容から大和証券の投資判断ですが、証券会社の業績は株式市場の影響を大きく受けますので、ここ数年は総資産コンサルティングを通じた資産運用によって、市場環境に左右されない収益体制の構築を進めていました。そんななか、最近は株式市場も活況に推移していますので業績は飛躍的に伸びており、配当も大幅増配が続いています。
以上の点を踏まえると、今期の配当も最終的には前期の年間64円を超える水準まで増額される可能性が高いですので、今からでもブラックロックの様に購入を検討したくなる銘柄です。
【8001】伊藤忠
4番目の銘柄は伊藤忠で、5大総合商社の一角ですが、従来から非資源部門に強みを持っており、繊維原料、衣料品、服飾雑貨などを手掛ける繊維事業やファミリーマート、Doleなどの食品事業も手掛けています。
そんななか、7月にブラックロックは保有割合が5.09%から6.15%に増加した事を報告しています。
直近決算
伊藤忠は8月3日に第1四半期決算を発表しており、最終利益は2937億円と前年同期比98億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、新規投資先の貢献や資源価格上昇の影響に加え、為替が円安に振れた事による増影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 伊藤忠 |
| 2020年3月期 | 5,013 |
| 2021年3月期 | 4,014 |
| 2022年3月期 | 8,202 |
| 2023年3月期 | 8,005 |
| 2024年3月期 | 8,017 |
| 2025年3月期 | 8,802 |
| 2026年3月期 | 9,002 |
| 2027年3月期(会社予想) | 9,500 |
2020年からの通期最終利益について、たまに減益の年はありますが、大きな落ち込みはなく、概ね順調に増益が続いていたなか、2022年にはコロナからの経済回復や商品市況上昇の影響などで、一気に8000億円台に乗せて過去最高益を記録しています。その後も、他の商社が商品市況低迷の影響で苦戦するなか、じわじわですが増益が続いており、前期もファミリーマートや繊維など非資源部門の底堅さが牽引した事に加え、資産入替などに伴う一過性利益もあった事で過去最高益を更新し、今期も期初から更に5.5%程度の増益予測で発表しているなか、第1四半期時点の通期進捗率は31%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | 伊藤忠 |
| 2017年 | 11 |
| 2018年 | 14 |
| 2019年 | 16.6 |
| 2020年 | 17 |
| 2021年 | 17.6 |
| 2022年 | 22 |
| 2023年 | 28 |
| 2024年 | 32 |
| 2025年 | 40 |
| 2026年 | 42 |
| 2027年(会社予想) | 44 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、連続増配は前期までで11期連続となっています。そんななか、最近の増配額は業績好調を背景に大きくなっており、2024年は4円、2025年は8円の大幅増配でしたが、前期は2円、そして今期も現状は2円の増配予測となっています。
伊藤忠の配当方針は総還元性向40%を目安にしているなか、累進配当も導入しています。
株価推移
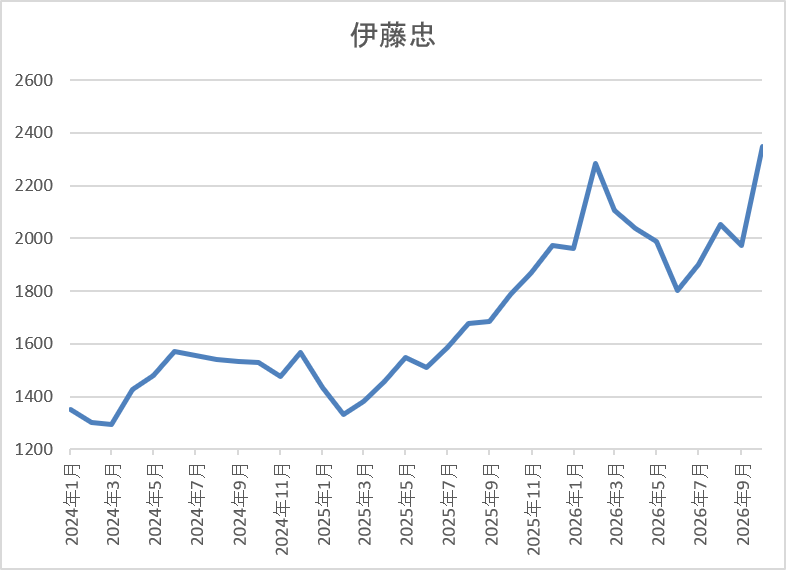
株価は2023年頃から右肩上がりの状況で、2024年7月には1649円まで上昇しました。
しかし、去年4月の暴落では1174円まで売られ、今年2月には2286円まで値を上げましたが、6月には1802円まで下げ、直近は再度2200円前後で推移しています。
株価指標(2026年9月25日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伊藤忠 | 8001 | 2211 | 16.3 | 2.28 | 44 | 1.99 | 32.4 |
最近の株価は上場来の高値付近で推移していますので、増配も継続していますが配当利回りは2%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は32%付近と余裕を感じる水準です。
投資判断
今までの内容から伊藤忠の投資判断について、ここ数年の業績は過去最高益が続いており、増配も継続していますが、今年春以降の株価はバリュー株低迷の流れもあってか売られていました。ただ、今期も業績は好調に推移しており、累進政策のもと今後の増配にも期待できますので、直近の株価は上昇に転じています。
そのため、現状の利回りは2%前後まで低下していますが、直近でもブラックロックが買い増した事は納得です。
【1802】大林組
最後の銘柄は大林組です。大林組は国内最大手のスーパーゼネコンで、国内外で高層ビルやマンション、オフィスビルなどの建設工事を手掛けています。
そんななか、6月にブラックロックは保有割合が8.57%から9.9%へ増加した事を報告しています。
直近決算
大林組は8月7日に第1四半期決算を発表しており、最終利益は390億円と前年同期比210億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、国内建築で採算性の良い案件の寄与が高まった事や不動産の分譲物件売却があった事に加え、政策保有株式の売却による特別利益の増加影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 大林組 |
| 2021年3月期 | 987 |
| 2022年3月期 | 391 |
| 2023年3月期 | 776 |
| 2024年3月期 | 750 |
| 2025年3月期 | 1460 |
| 2026年3月期 | 1737 |
| 2027年3月期(会社予想) | 1570 |
2021年からの通期最終利益について、大規模工事において工事損失引当金を計上した事で減益となった年もありますが、手持ち工事は堅調に進捗していた事で概ね増益が続いており、2025年は更に採算性の良い案件への入れ替えが進んだ事や政策保有株式の売却が計画を上回った影響などで過去最高益を記録しています。
そして、前期も国内建築事業及び国内土木事業において、工期終盤の工事を中心に原価低減及び追加・変更工事を獲得できた事や海外の建設子会社においても採算性が改善した事で更に増益となりましたが、今期は工期終盤にある工事の比率が少なく、前年にあった利益改善効果が相対的に減少する見込みとして期初から減益予測で発表しているなか、第1四半期時点の通期進捗率は25%付近とまずまずのスタートになっています。
配当推移
| 銘柄名 | 大林組 |
| 2017年 | 28 |
| 2018年 | 28 |
| 2019年 | 32 |
| 2020年 | 32 |
| 2021年 | 32 |
| 2022年 | 32 |
| 2023年 | 42 |
| 2024年 | 75 |
| 2025年 | 81 |
| 2026年 | 88 |
| 2027年(会社予想) | 94 |
2017年からの配当推移について、数年前は32円で据え置きが続く期間も長かったですが減配はなく、2023年以降は増配が続いています。特に2024年は配当方針を見直した事もあって一気に33円の大幅増配となっており、2025年も6円、そして前期も7円の増配だったなか、今期も業績は減益見込みですが期初から6円の増配予測で発表しています。
大林組の配当方針は、長期安定配当の維持を第一に自己資本配当率(DOE)を基準にしており、目安を5%程度としています。
株価推移
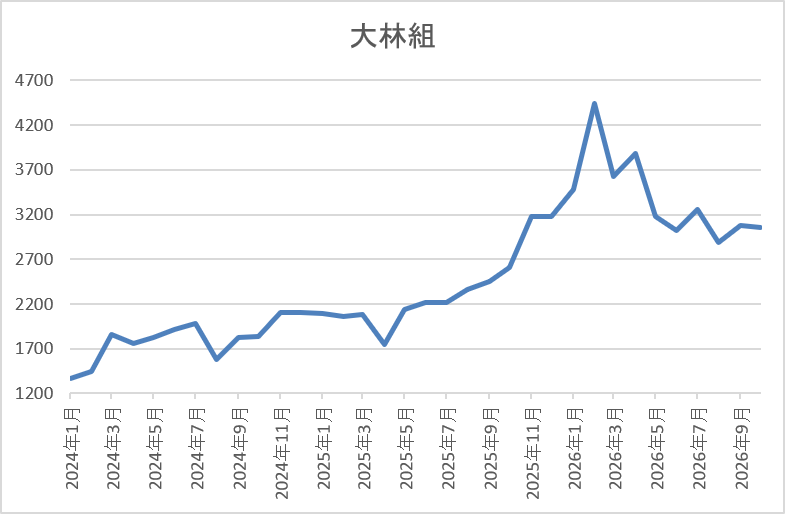
株価は2023年春頃からじわじわ上昇し、配当方針の見直しを発表した2024年3月には1950円まで値を上げました。
しかし、その後は停滞して去年4月の暴落では1742円まで下げ、そこからは右肩上がりで、今年2月には4439円まで上昇しましたが、直近は3000円前後まで下落しています。
株価指標(2026年9月25日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大林組 | 1802 | 3067 | 13.4 | 1.69 | 94 | 3.06 | 41.1 |
最近の株価は直近高値から下落しているなか、増配も続いていますので配当利回りは3%前半の水準です。
今期は減益見込みですがPERは市場平均より割安で、配当性向は41%付近となっています。
投資判断
今までの内容から大林組の投資判断について、業績には多少のブレがあるなか、今期も現状は減益見込みですが、第1四半期は順調にスタートしており、前期も期初時点では減益見込みだったなか、その後の上方修正で最終的には増益となっています。また、最近の配当は業績とは関係なく増配が続いており、配当方針にはDOEも導入しています。
以上の点を踏まえると、直近の株価は依然低迷していますので、今後更にブラックロックが買い増しても不思議では無いです。
まとめ
今回は海外投資家の代表格であるブラックロックが最近大量購入していた5つの銘柄を検証しました。最近の日本市場には海外投資家からの注目が集まっており、特にブラックロックは資産規模からも大きな影響力がありますが、海外の機関投資家は1度購入した銘柄を度々買い増す傾向があります。
その様な点も含め、最近ブラックロックが購入していた銘柄は今後も更に買い増す可能性がありますので要チェックです。
コメント