
最近の株式市場は乱高下が激しくなっており、実際日経平均は6月に記録した史上最高値の7万2831円から一気に6万円割れ寸前まで急落し、その後もAI・半導体株と連動する流れでボラティリティが大きくなっています。これだけ値動きが激しくなると、特に含み益が大きい銘柄については、一旦売却して様子を見たい気持ちが強くなる事もありますが、長期投資を前提にしている高配当株投資の場合、急落局面で慌てて売る事は厳禁だと歴史が証明しています。
ただ、依然中東情勢の先行きが不透明である事や11月にはアメリカの中間選挙が控えている事を踏まえると、今後の相場も値動きが激しくなりそうですし、更に大きく下げる局面が来る可能性もありますので、今回は個人的に現在保有している銘柄の中から、含み益は大きいですが、今後も永久に保有したいと思っている6つの高配当株を検証していきます。
【2914】JT
最初の銘柄はJTで売上の約95%を占めるたばこ事業を中心に加工食品なども製造していますが、最近は喫煙者人口、紙たばこ需要の減少を受け、加熱式たばこ「プルームシリーズ」の拡販やM&Aを絡めて海外シェアの拡大も推進しているところです。
実際、2024年にはアメリカ第4位のたばこ会社Vector Groupを買収しており、直近の海外売上比率も8割を超える水準まで増加しています。
直近決算
JTは12月決算ですので、7月30日に第2四半期決算を発表しており、最終利益は4318億円と前年同期比1119億円の増益になっているなか、通期最終利益の見込みを6440億円へ740億円上方修正し、配当も30円増額の年間272円予測に修正しています。
業績上方修正の要因は、たばこ事業のプライシング効果及び底堅い販売数量に支えられている事やロシアルーブル等の主要通貨高によって、為替影響もポジティブに発現したためとの事です。
通期最終利益(億円)
| 銘柄名 | JT |
| 2019年12月期 | 3481 |
| 2020年12月期 | 3102 |
| 2021年12月期 | 3384 |
| 2022年12月期 | 4427 |
| 2023年12月期 | 4822 |
| 2024年12月期 | 1792 |
| 2025年12月期 | 5101 |
| 2026年12月期(会社予想) | 6440 |
2019年からの通期最終利益について、2020年を底にたばこ事業における値上げ効果や為替も円安に振れた事で海外市場を中心に増益が続きましたが、2024年はネガティブな為替影響が発現した事やカナダでの訴訟に絡む特別損失を計上した事で大きく減益となっています。
しかし、前期は海外市場を中心に堅調な販売が続いた事やVector社買収の効果に加え、2024年特損の反動もあった事で過去最高益の水準へ大きく増益となっており、今期も好調な流れは継続見込みとして、期初から更に1割以上の増益予測にしていたなか、たばこ事業の好調を主因に第2四半期決算で上方修正を発表し、現状は26%程度の増益予測になっています。
配当推移
| 銘柄名 | JT |
| 2016年 | 130 |
| 2017年 | 140 |
| 2018年 | 150 |
| 2019年 | 154 |
| 2020年 | 154 |
| 2021年 | 140 |
| 2022年 | 188 |
| 2023年 | 194 |
| 2024年 | 194 |
| 2025年 | 234 |
| 2026年(会社予想) | 272 |
2016年からの配当推移について、業績が低迷していた2021年は唯一の減配となっていますが、2022年以降は業績が好調に推移した事で概ね増配が続いています。実際、2022年は一気に48円の増配で、2023年は6円の増配だったなか、前期も業績が過去最高だった事で40円の大幅増配となっており、今期も期初時点では8円の増配予測でしたが、第2四半期決算の増額で現状は38円の大幅増配予測になっています。
JTの配当方針は強固な財務基盤を維持しつつ、中長期の利益成長を実現することにより株主還元の向上を目指すとし、具体的な数値としては配当性向75%±5%程度を目安にしています。
株価推移
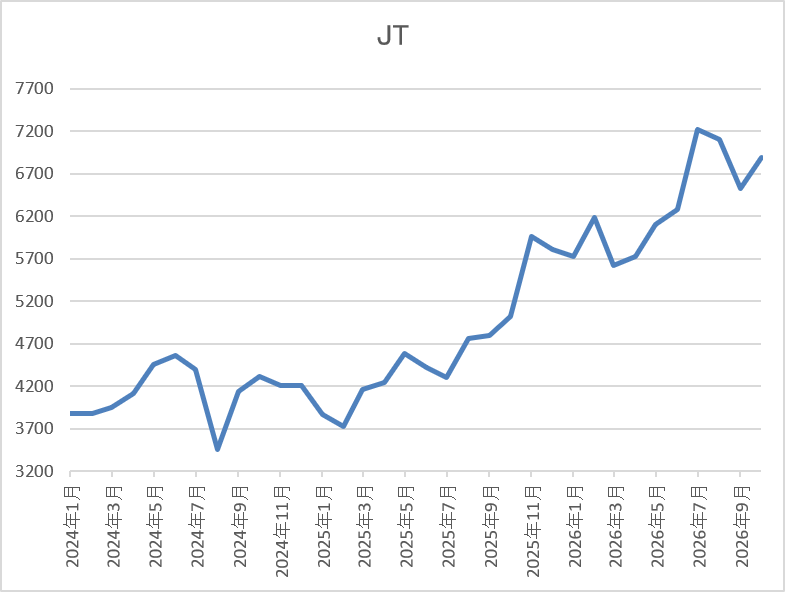
株価は2024年6月には4622円まで上昇しましたが、その後は全体の暴落もあって3453円まで下落しました。
しかし、そこからは急速に4400円付近まで反発し、去年4月の暴落では再度3761円まで売られましたが、今年7月には7218円まで上昇し、直近も7000円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| JT | 2914 | 6872 | 18.9 | 2.78 | 272 | 3.96 | 74.9 |
最近の株価は上場来の高値付近で推移していますが、今期も大幅増配の見込みになりましたので配当利回りは4%前後となっています。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は75%付近と方針通りの水準です。
投資判断
今までの内容からJTの投資判断ですが、前期業績は海外市場の好調や値上げ効果に加え、Vector社買収の効果で過去最高益を更新しており、今期も更に増益の予測で発表していたなか、第2四半期決算では上方修正が発表され、配当も大きく増額されました。業績好調の主因は、たばこ事業の好調ですので、国内の紙たばこ需要は減少傾向ですが、海外市場やPloomシリーズには、まだまだ伸びしろがありそうです。
以上の点を踏まえると、個人的には2022年1月に2345円で購入していますので、トリプルバガー目前ですが、このまま永久保有で問題無さそうです。
【2296】伊藤ハム米久HD
2番目の銘柄は伊藤ハム米久HDで、伊藤ハムと米久を中核とする大手食肉加工品グループです。ハムやベーコン、ソーセージなどの食肉加工品や食肉の製造販売を手掛けており、海外にも製造工場を保有していますので、直近の海外売上比率も15%程度を占めています。
直近決算
伊藤ハム米久HDは8月3日に第1四半期決算を発表しており、最終利益は61億円と前年同期比2億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、食肉事業は堅調な市場環境を受け国内外ともに増益でしたが、加工食品事業が販売数量減少と原材料・物流コストの増加が影響し減益だったためとの事です。
通期最終利益(億円)
| 銘柄名 | 伊藤米久 |
| 2021年3月期 | 202 |
| 2022年3月期 | 191 |
| 2023年3月期 | 169 |
| 2024年3月期 | 155 |
| 2025年3月期 | 130 |
| 2026年3月期 | 202 |
| 2027年3月期(会社予想) | 185 |
2021年からの通期最終利益を見ていきますが、ここ数年は原材料価格や光熱費などのコスト上昇に価格改定が追い付かなかった事で減益が続いていました。ただ、前期は単価改善を含めた商品の新陳代謝を推進した事や食品の国内生産事業においても採算が改善した事に加え、海外事業も好調に推移した事で過去最高益を更新する水準までV字回復し、今期は前期の反動も考慮して現状1割弱の減益予測になっていますが、第1四半期時点の通期進捗率は33%付近と順調なスタートを切っています。
配当推移
| 銘柄名 | 伊藤米久 |
| 2017年 | 85 |
| 2018年 | 85 |
| 2019年 | 85 |
| 2020年 | 85 |
| 2021年 | 105 |
| 2022年 | 115 |
| 2023年 | 120 |
| 2024年 | 125 |
| 2025年 | 145 |
| 2026年 | 320 |
| 2027年(会社予想) | 155 |
2017年からの配当推移について、数年前までは85円で据え置きの期間が続いていましたが、2021年は業績好調から初めて増配となっています。その後も5円から10円の増配が続いていたなか、2025年は20円の増配となり、前期は更に175円の大幅増配となりました。
ただ、前期配当が大きく増配になった理由は、経営統合10周年の記念配当を175円実施したためで、普通配当だけで見ると前期は年間145円と据え置きになっており、今期も普通配当で考えると10円の増配予測となります。
伊藤ハム米久HDの配当方針は、2026年度までの中期経営期間はDOE3%以上で累進配当としています。
株主優待
そんな伊藤ハム米久HD株主優待ですが、200株以上保有を条件に5,000円相当の自社グループ商品がもらえ、今期はこちらのハムが優待品になっています。
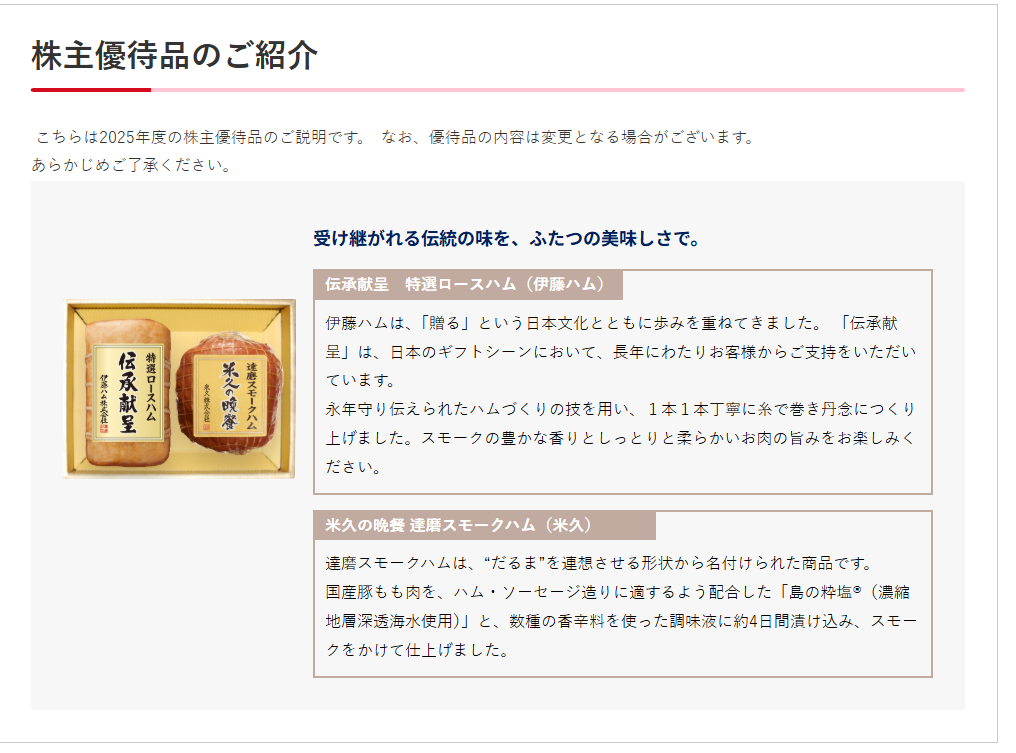
個人的に伊藤ハム米久HDは、まだ100株しか保有しておらず、株主優待をもらった事はありませんが、チャンスがあれば、もう100株買い増したくなる株主優待です。
株価推移
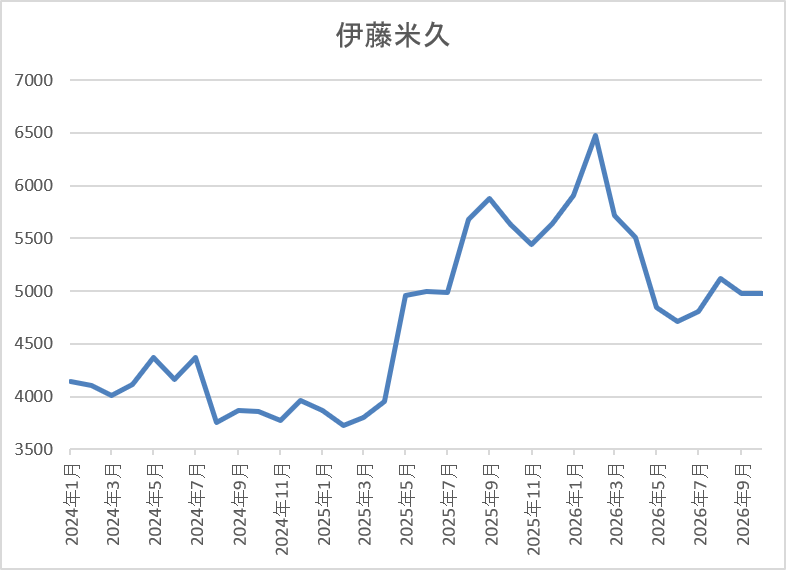
2023年頃までの株価は3000円台で停滞が続いていましたが、その後は上昇傾向になっており、2024年7月には4490円まで上昇しました。
そこからは再び4000円を割れる場面もあったなか、今年2月には6480円まで上昇しましたが、直近は5000円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伊藤ハム | 2296 | 5010 | 15.4 | 0.97 | 155 | 3.09 | 47.5 |
最近の株価は低迷しているなか、今期配当は特別配当の反動で大幅減配の見込みですが配当利回りは3%前半の水準です。
今期は減益見込みですがPER、PBRは市場平均より割安で、配当性向は47%付近となっています。
投資判断
今までの内容から伊藤ハム米久HDの投資判断について、ここ数年の業績は減益が続いていたなか、前期は過去最高益を更新しており、今期も現状は減益見込みですが、減益率は8%程度ですので、最終的には増益となる可能性も十分ありそうです。そんななか、今期の配当は記念配当の影響で大幅減配となった影響もあってか、直近の株価は低迷していますが、個人的には去年4065円で購入した100株しか保有していませんので、売却どころか株主優待がもらえる200株まで買い増したくもなる銘柄です。
【7202】いすゞ自動車
3番目の銘柄はいすゞ自動車で、トラックやバスなどの商用車をメインに製造する自動車メーカーです。海外への輸出も多く、アジアや北米を中心に直近の海外売上比率は6割近くを占めています。
直近決算
いすゞ自動車は8月3日に第1四半期決算を発表しており、最終利益は509億円と前年同期比95億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、価格対応や原価低減活動が順調に進んだ事に加え、為替の円安効果もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | いすゞ自動車 |
| 2019年3月期 | 1,134 |
| 2020年3月期 | 812 |
| 2021年3月期 | 427 |
| 2022年3月期 | 1,261 |
| 2023年3月期 | 1,517 |
| 2024年3月期 | 1,764 |
| 2025年3月期 | 1,400 |
| 2026年3月期 | 1,348 |
| 2027年3月期(会社予想) | 1,600 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年にかけては減益が続きましたが、2022年以降はコロナからの経済回復や円安の影響に加え、価格対応、原価低減活動などの順調な進捗で増益が続き、2024年には過去最高益を記録しています。
ただ、2025年以降は海外市場の台数減、資材費などの上昇に加え、前期は為替影響や米国関税によるマイナス影響もあった事で減益が続いており、今期は資材費などの高騰に対して、販売台数の増加・価格対応の推進・為替影響によるプラスが大きく上回るとして期初から2割近い増益予測にしているなか、第1四半期時点の通期進捗率も32%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | いすゞ自動車 |
| 2017年 | 32 |
| 2018年 | 33 |
| 2019年 | 37 |
| 2020年 | 38 |
| 2021年 | 30 |
| 2022年 | 66 |
| 2023年 | 79 |
| 2024年 | 92 |
| 2025年 | 92 |
| 2026年 | 92 |
| 2027年(会社予想) | 94 |
2017年からの配当推移について、数年前までは30円台を中心とした動きでしたが、2022年は業績好調に加えて配当性向の引き上げもあり、一気に2倍以上の水準へ大幅増配となっています。その後も好調な業績を背景に13円ずつの増配が続いていましたが、2025年以降は減益が続く業績と連動して据え置きになっていたなか、今期は期初から2円の増配予測で発表しています。
いすゞ自動車の配当方針は、企業価値の持続的な向上を目指し、事業継続及び将来成長に必要な投資を優先に実行するとしており、今期は年間94円を下限としつつ、具体的な目安を配当性向40%以上としています。
株価推移
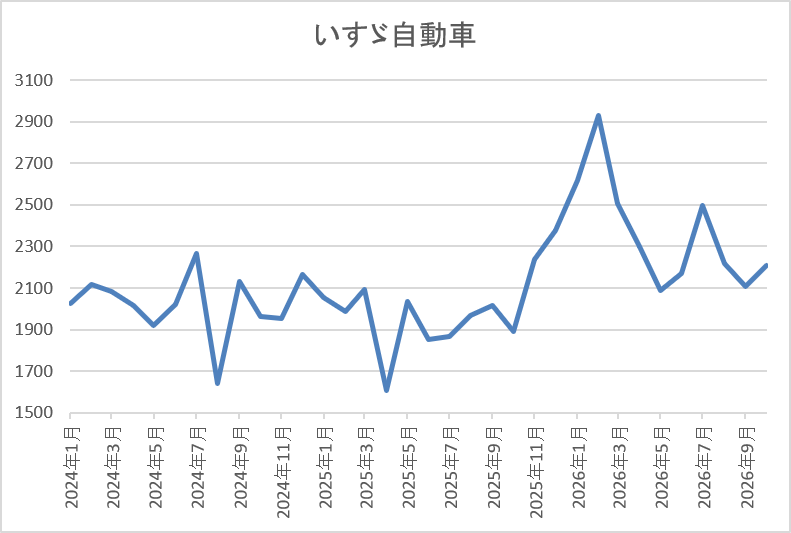
2023年春以降の株価は順調に上昇して、2024年7月には2268円まで値を上げました。
しかし、その後は徐々に値を下げ、去年4月の暴落では1608円まで売られ、今年2月には2929円まで上昇しましたが、直近は2200円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| いすゞ自動車 | 7202 | 2199 | 9.4 | 1.00 | 94 | 4.27 | 40.4 |
最近の株価は停滞しているなか、今期配当は増配見込みですので配当利回りは4%前半と高水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容からいすゞ自動車の投資判断について、前期はトランプ関税の影響で減益となりましたが、他の自動車メーカーと比べて従来からアメリカへの輸出が少なかった事もあり、減益幅は限定的でした。実際、今期は期初から増益予測にしているなか、価格対応や原価低減活動が順調に進んだ事で好調なスタートを切っています。
以上の点を踏まえると、直近の株価は何故か停滞が続いていますが、個人的には新NISA元年の2024年に2025円で購入していますので、永久保有の気持ちに揺らぎは無いです。
【8032】日本紙パルプ商事
4番目の銘柄は日本紙パルプ商事で国内最大の紙専門商社ですが、パルプや板紙、段ボール原紙などの紙や関連商品を国内のみに限らず海外にも卸しており、世界有数の紙専門商社となっています。
実際、直近の海外売上比率も北米やアジアを中心に5割を超えている状況です。
直近決算
日本紙パルプ商事は8月7日に第1四半期決算を発表しており、最終利益は18億円と前年同期比7億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、段ボール原紙の販売が青果物や飲料向け需要の向上に加え、堅調なインバウンド需要を背景に増加した事や価格修正の効果もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本紙パルプ |
| 2021年3月期 | 36 |
| 2022年3月期 | 114 |
| 2023年3月期 | 253 |
| 2024年3月期 | 103 |
| 2025年3月期 | 75 |
| 2026年3月期 | 47 |
| 2027年3月期(会社予想) | 80 |
2021年からの通期最終利益について、2023年には過去最高益を記録していますが、要因は保有する不動産の⼀部売却などによる特別利益の計上でしたので、2024年は反動で大きく減益となりました。そして、2025年以降も主要マーケットである欧州とオセアニアにおいて、需要の低迷や価格競争の激化により採算が悪化した事に加え、前期は事業構造改善費用及びのれん減損損失の計上などもあった事で大きく減益となりましたが、今期は海外卸売及び環境原材料の収益改善が見込める事や国内卸売及び製紙加⼯も引き続き堅調に推移する⾒通しとして大きく増益の予測にしているなか、第1四半期時点の通期進捗率も23%付近とまずまずのスタートとなっています。
配当推移
| 銘柄名 | 日本紙パルプ |
| 2017年 | 11 |
| 2018年 | 11 |
| 2019年 | 11 |
| 2020年 | 11 |
| 2021年 | 11 |
| 2022年 | 11.5 |
| 2023年 | 12 |
| 2024年 | 13 |
| 2025年 | 25 |
| 2026年 | 34 |
| 2027年(会社予想) | 36 |
2017年からの配当推移について、数年前までは11円付近で据え置きが続く期間が長かったですが、2022年に久しぶりの増配となった後は順調に配当額が増えています。実際、直近の業績は減益が続いていますが、2025年は配当方針を変更した事で一気に12円の大幅増配となっており、前期も更に9円の増配だったなか、今期も期初から2円の増配予測で発表しています。
日本紙パルプ商事の配当方針は、2026年度までは連結配当性向30%以上かつ連結自己資本配当率(DOE)3%以上とする累進配当としています。
株主優待
日本紙パルプ商事の株主優待は、500株以上保有を条件に「ワンタッチコアレスN」という芯の無いトイレットペーパーがもらえます。
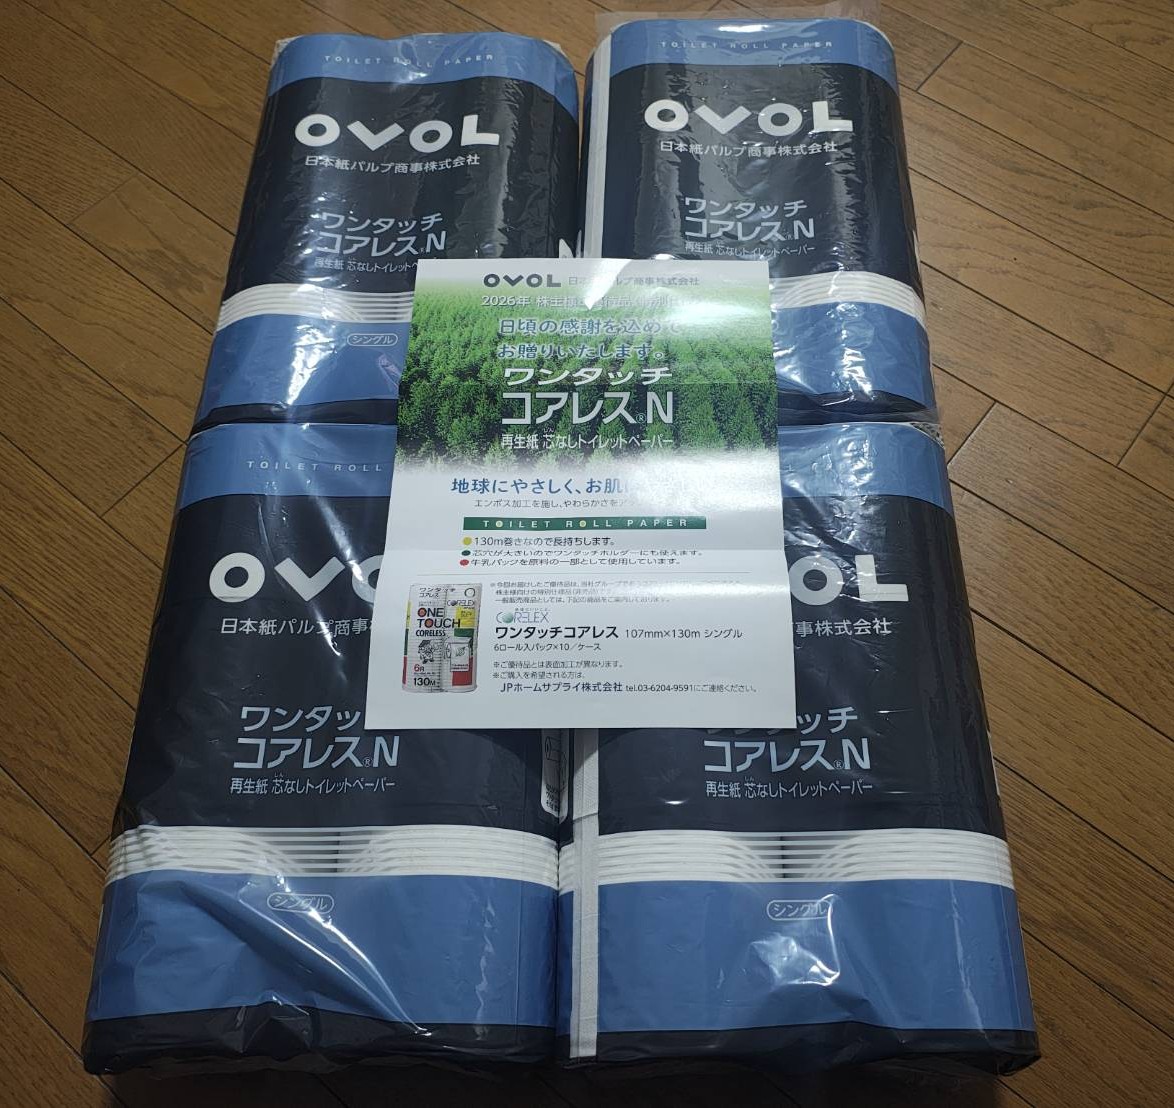
そして、今年の株主優待も届きましたが、全部で24ロールとかなりの数で、また株主優待専用の特別仕様でシングルタイプですが、使い心地も悪くなく、かなり重宝しています。
株価推移
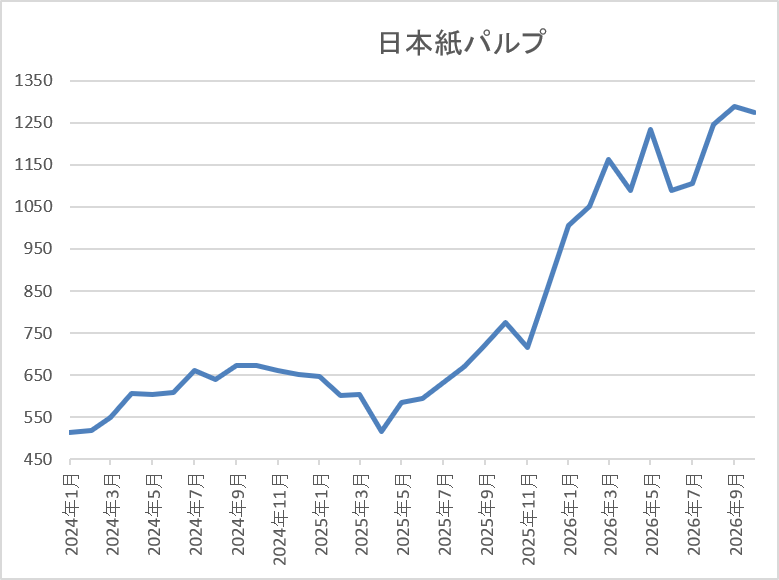
株価は2022年の夏頃からは右肩上がりになっていたなか、2024年9月には720円まで上昇しました。
しかし、去年4月の暴落では516円まで売られ、今年5月には1235円まで上昇しましたが、6月には1048円まで値を下げ、直近は再度1250円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本紙パルプ | 8032 | 1266 | 17.3 | 1.06 | 36 | 2.84 | 49.2 |
最近の株価は上場来の高値付近で推移していますので、増配も継続していますが配当利回りは2%後半の水準です。
今期は大きく増益の見込みですがPER、PBRは市場平均並みで、配当性向は49%付近となっています。
投資判断
今までの内容から日本紙パルプ商事の投資判断ですが、ここ数年の業績は一時的な要因もあるとはいえ減益が続いており、将来的な紙需要の減少も懸念事項です。ただ、世界最強の紙流通企業グループを目指すとしており、配当も業績不振のなか増配を継続するなど、最近は明らかに株主還元が向上しています。
その辺りの影響もあってか、最近の株価は大きく上昇しており、個人的にも去年購入した500株が早くもダブルバガーとなりましたが、株主優待でもらえるトイレットペーパーも含め、売却の選択肢は無いです。
【8593】三菱HCキャピタル
5番目の銘柄は三菱HCキャピタルで機械や器具備品のリース、割賦販売、貸付を中心に、再生エネルギーや不動産、航空・モビリティ領域なども手掛けています。また、直近業績の海外売上比率もヨーロッパや北米を中心に5割程度に迫るほど国際的な企業です。
直近決算
三菱HCキャピタルは8月7日に第1四半期決算を発表しており、最終利益は316億円と前年同期比256億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、前年同期に実施した子会社の決算期変更による一過性利益(228億円)の反動やアセット売却益の減少影響などもあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 三菱HCキャピタル |
| 2020年3月期 | 707 |
| 2021年3月期 | 553 |
| 2022年3月期 | 994 |
| 2023年3月期 | 1,162 |
| 2024年3月期 | 1,238 |
| 2025年3月期 | 1,351 |
| 2026年3月期 | 1,622 |
| 2027年3月期(会社予想) | 1,600 |
2020年からの通期最終利益をみていきますが、コロナショックで減益となった2021年以降は各事業が好調に推移した事やM&Aによって子会社化した企業の利益貢献に加え、貸倒関連費用の減少などで増益が続いています。
実際、前期も不動産、航空セグメントが好調な事や連結子会社の決算期変更による増益効果などもあった事で過去最高益を大きく更新していますが、今期は前年にあった決算期変更による増益効果が剥落するとして減益予測にしているなか、第1四半期時点の通期進捗率も20%付近に留まっていますが、今後アセットの売却予定もあるとの事で概ね予定通りとしています。
配当推移
| 銘柄名 | 三菱HCキャピタル |
| 2017年 | 13 |
| 2018年 | 18 |
| 2019年 | 23.5 |
| 2020年 | 25 |
| 2021年 | 25.5 |
| 2022年 | 28 |
| 2023年 | 33 |
| 2024年 | 37 |
| 2025年 | 40 |
| 2026年 | 46 |
| 2027年(会社予想) | 51 |
2017年からの配当推移を見ていきますが、順調に増配が続いており、前期までで27年連続の増配を継続中です。そんななか、最近の増配額は業績好調を背景に大きくなっており、2024年は4円、2025年は3円の増配だったなか、前期は6円の増配で、今期も業績は減益見込みですが、配当は5円の増配予測で発表しています。
三菱HCキャピタルの配当方針は、株主還元は配当によって行うことを基本とし、利益成長を通じて配当総額を持続的に高めていくとしており、具体的な目安を今期から配当性向45%以上に引き上げています。
株価推移
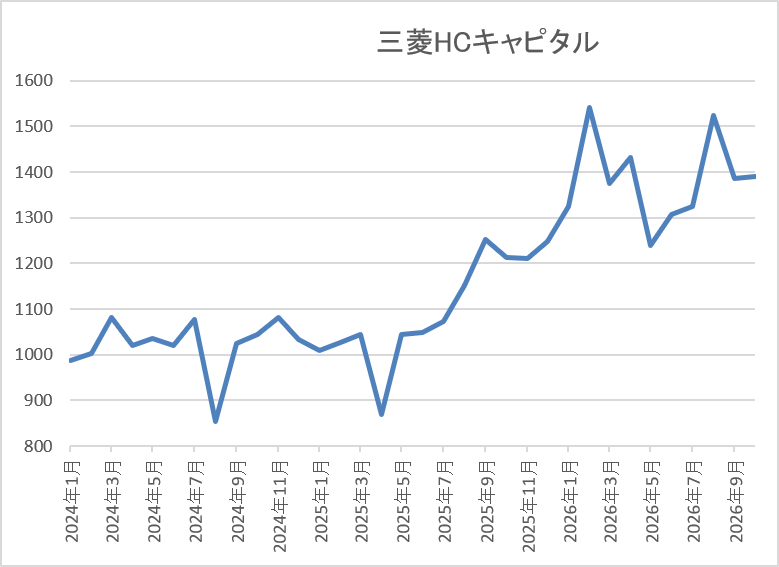
株価は2023年後半から1000円付近で停滞していましたが、去年4月の暴落では870円まで下落しました。
しかし、今年2月には1542円まで上昇し、6月には1239円まで売られましたが、先月末には再度1518円まで値を上げ、直近は1350円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱HCキャピタル | 8593 | 1365.5 | 12.2 | 0.97 | 51 | 3.73 | 45.7 |
最近の株価は停滞しているなか、増配は継続していますので配当利回りは3%半ばとなっています。
今期は減益見込みですがPER、PBRは市場平均より割安で、配当性向は46%付近と方針通りの水準です。
投資判断
今までの内容から三菱HCキャピタルの投資判断について、業績は過去最高益が続いていましたが、今期は現状減益予測で第1四半期も低調なスタートでした。ただ、要因は一時的なものが多く、本業は好調に推移していますので、今後の巻返しで今期も最終的には増益となる可能性は十分ありそうです。
いずれにしても、今までの配当推移から今後も増配が継続する確率は高いですので、個人的には旧NISAで400株、新NISAで100株保有していますが、早めに全てを新NISAで買い直したい銘柄です。
【8031】三井物産
最後の銘柄は三井物産で5大総合商社の一角ですが、従来から資源部門に強みを持っています。そのため、ここ数年の業績は商品市況の下落で苦戦中ですが、現在は非資源部門への収益構造改革を進めており、今期の通期最終利益は久しぶりに増益予測で発表していたなか、第1四半期も好調なスタートを切っています。
直近決算
三井物産は8月4日に第1四半期決算を発表しており、最終利益は2940億円と前年同期比1024億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、商品市況が上昇した事に加え、資産リサイクルも順調に進んだためとの事です。
通期最終利益(億円)
| 銘柄名 | 三井物産 |
| 2020年3月期 | 3,915 |
| 2021年3月期 | 3,354 |
| 2022年3月期 | 9,147 |
| 2023年3月期 | 11,306 |
| 2024年3月期 | 10,636 |
| 2025年3月期 | 9,003 |
| 2026年3月期 | 8,339 |
| 2027年3月期(会社予想) | 9,200 |
2020年からの通期最終利益について、2023年にはコロナからの経済回復や商品市況の上昇に円安の追い風も加わった事で、過去最高益を記録していますが、その後は商品価格反落の影響などで減益が続きました。実際、前期も鉄鉱石・原料炭価格下落の影響や前年にあった資産リサイクルの反動で減益となりましたが、今期は銅・原料炭価格の上昇や資産リサイクルの増加影響などを想定して1割程度の増益見込にしているなか、第1四半期時点の通期進捗率も32%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | 三井物産 |
| 2017年 | 27.5 |
| 2018年 | 35 |
| 2019年 | 40 |
| 2020年 | 40 |
| 2021年 | 42.5 |
| 2022年 | 52.5 |
| 2023年 | 70 |
| 2024年 | 85 |
| 2025年 | 100 |
| 2026年 | 115 |
| 2027年(会社予想) | 140 |
2017年からの配当推移を見ていきますが、概ね順調に増配が継続しており、特に直近は業績とは関係なく大幅増配が続いています。実際、2025年と前期業績は減益のなか、それぞれ15円の増配を実施しており、今期は増益見込みとなっていますので、期初から25円の大幅増配予測で発表しています。
三井物産の配当方針は、配当維持または増配を行う累進配当を導入しており、現状の年間140円を下限に設定するなか、3年累計の基礎営業キャッシュフローの50%水準を目安に配当・自社株買いを実施する方針です。
株価推移
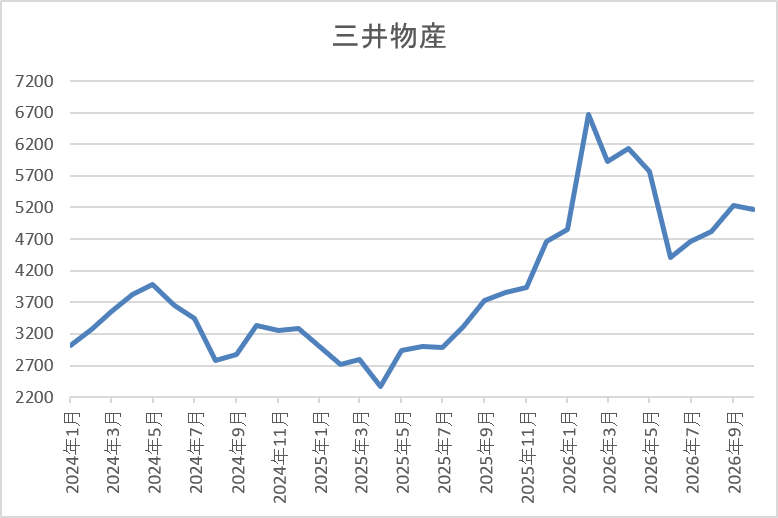
株価は順調に上昇していたなか、2024年5月には4182円の高値を付けています。
しかし、去年4月の暴落では2365円まで値を下げ、今年4月には6675円まで上昇しましたが、直近は5000円前後で推移しています。
株価指標(2026年9月24日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三井物産 | 8031 | 5033 | 15.5 | 1.59 | 140 | 2.78 | 43.1 |
最近の株価は低迷しているなか、大幅増配も続いていますが配当利回りは2%後半の水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は43%付近となっています。
投資判断
今までの内容から三井物産の投資判断について、前期までは3期連続の減益と業績は苦戦が続いていましたが、大きな要因は資源価格の低迷で、良くも悪くも三井物産らしい内容でした。ただ、資源価格には反発の兆しも見えており、今期は増益予測にしているなか、第1四半期も好調なスタートを切っていますので、今後の増配も期待できそうです。
以上の点を踏まえると、個人的に2021年に購入した200株は約5倍の水準まで上昇していますので、もはや売却のタイミングが分からなくなります。
まとめ
今回は最近の乱高下している相場を踏まえ、個人的に現在保有している銘柄の中から、含み益は大きいですが、今後も永久に保有したいと思える6つの高配当株を検証しました。高配当株投資は永久に保有を続ける事が1番の投資方法だと頭では分かっていても、株価が乱高下する場面では心が揺れる事もあるかと思います。
実際、株価が上がると一旦利益を確定させたくなる気持ちが芽生えますし、大きく下がる局面では売却して気持ちを楽にさせたくなる様に、どんな相場が来ても強靭なメンタルが必要ですので、たまには永久保有の気持ちを思い出す事も大切かと思います。
コメント