最近の株式市場はバリュー株が上昇する日とAI・半導体株が上昇する日が定期的に入れ替わっており、スッキリ全面高となる日は少なく、日経平均が大きく崩れる日も増えています。実際、中東情勢の更なる混迷や間近に迫ったアメリカの中間選挙に加え、世界的なインフレも止まりそうにありませんので、大きめの暴落がきても不思議では無い雰囲気です。
ただ、過去のどの暴落を振り返っても絶好の購入チャンスだった事は歴史が証明していますので、仮に年内に大きめの調整が来た場合、直近の株価が上昇傾向だった銘柄にとっては、特に有効な買い場となる可能性が高いです。そこで今回は、次の暴落が来た時に狙いたいと思う6つの高配当株を検証していきます。
【1928】積水ハウス
最初の銘柄は積水ハウスで、国内外で不動産開発を手掛けており、日本を代表するハウスメーカーです。戸建てや賃貸住宅、マンションなど幅広い物件を手掛けているなか、アメリカを中心に海外市場の開拓も進めており、直近の海外売上比率はアメリカの住宅メーカーMDC社を子会化した事で3割を超える水準まで拡大しています。
直近決算
積水ハウスは1月決算ですので、9月10日に第2四半期決算を発表しており、最終利益は1250億円と前年同期比234億円の増益になっているなか、通期最終利益の見込みを2240億円へ60億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、厳しい事業環境が続く米国戸建住宅事業の回復が遅れる一方、都市再開発事業における物件売却の進展をはじめ、国内事業が業績を牽引しているためとの事です。
通期最終利益(億円)
| 銘柄名 | 積水ハウス |
| 2019年1月期 | 1285 |
| 2020年1月期 | 1412 |
| 2021年1月期 | 1235 |
| 2022年1月期 | 1539 |
| 2023年1月期 | 1845 |
| 2024年1月期 | 2023 |
| 2025年1月期 | 2177 |
| 2026年1月期 | 2320 |
| 2027年1月期(会社予想) | 2240 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年は減益となっていますが、2022年以降は高付加価値住宅の提案やボリューム効果もあり国内市場が順調に回復した事に加え、アメリカを中心に海外市場も堅調に推移した事で増益傾向となっており、最近は過去最高益が続いています。
実際、前期も先行き不透明感が継続する米国戸建住宅事業は低調に推移するなか、国内事業の安定成長に加え、開発物件売却が牽引した事で更に増益となり、今期は引き続き米国戸建住宅事業の先行きを考慮して期初から減益予測にしていますが、第2四半期決算の上方修正で減益率は3.5%程度まで縮小しています。
配当推移
| 銘柄名 | 積水ハウス |
| 2016年 | 54 |
| 2017年 | 64 |
| 2018年 | 77 |
| 2019年 | 79 |
| 2020年 | 81 |
| 2021年 | 84 |
| 2022年 | 90 |
| 2023年 | 110 |
| 2024年 | 123 |
| 2025年 | 135 |
| 2026年 | 144 |
| 2027年(会社予想) | 145 |
2016年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、前期までで14年連続の増配を継続中です。そんななか、最近の増配幅は業績好調を受けて大きくなっており、2025年は8円の増配、前期も9円の増配となりましたが、今期は現状1円の増配予測としています。
積水ハウスの配当方針は中期的な平均配当性向40%以上に加え、一株当たり配当金の下限値を年間145円に設定しています。
株主優待
積水ハウスには株主優待もあり、魚沼産のコシヒカリが5kgもらえます。しかし、1000株保有が条件となっており、今の株価だと300万円以上必要ですので、優待目当てで買うのは厳しそうです。
株価推移
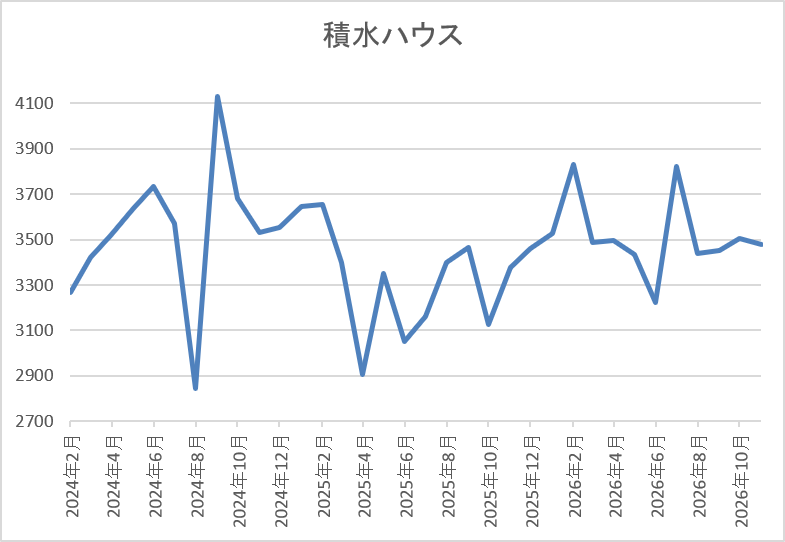
2023年以降の株価は上昇ペースが加速して、2024年9月には4134円の高値を付けています。
しかし、去年4月の暴落で2906円まで売られ、今年2月には3832円まで反発しましたが、6月には3181円まで値を下げ、直近は3400円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 積水ハウス | 1928 | 3398 | 9.8 | 0.98 | 145 | 4.27 | 41.9 |
最近の株価は直近安値から反発していますが、増配も続いていますので配当利回りは4%前半となっています。
今期は減益見込みですがPERは市場平均と比較して割安で、配当性向は42%付近と方針通りの水準です。
投資判断
今までの内容から積水ハウスの投資判断について、最近の業績は過去最高益が続いていますが、今期はアメリカの住宅市場が住宅価格、ローン金利の高止まりで低迷しており、先行きも不透明として、今回の上方修正後でも依然減益予測になっています。以上の点に加え、今後もインフレの再加速や利上げ懸念などアメリカの住宅市場には懸念点がありますので、株価も低迷していましたが、直近は反発気味です。
この辺りは、株式市場の混乱を背景に日米とも長期金利が低下した影響も大きそうですが、いずれにしても国内事業は堅調に推移しており、配当は現行の水準が下限に設定されていますので、仮に再度売られる場面があれば狙いたくなってきます。
【2503】キリンHD
2番目の銘柄はキリンHDでキリンビールやキリンビバレッジなどを傘下に持つキリングループの持株会社です。酒類や清涼飲料水事業の他、医薬品・ヘルスサイエンス製品をグローバルに展開しており、直近の海外売上比率はアメリカを中心に5割に迫る水準まで拡大しています。
直近決算
キリンHDは12月決算ですので8月7日に第2四半期決算を発表しており、最終利益は1017億円と前年同期比489億円の増益になっているなか、通期最終利益の見込みを1600億円へ40億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、各事業の順調な進捗や為替の後押しがあった事に加え、協和キリンにおける売上総利益の増加も貢献したためとの事です。
通期最終利益(億円)
| 銘柄名 | キリン |
| 2019年12月期 | 596 |
| 2020年12月期 | 719 |
| 2021年12月期 | 597 |
| 2022年12月期 | 1110 |
| 2023年12月期 | 1126 |
| 2024年12月期 | 582 |
| 2025年12月期 | 1475 |
| 2026年12月期(会社予想) | 1600 |
2019年からの通期最終利益について、2022年以降は原材料費高騰の影響を受けつつもコロナからの経済回復による酒類事業の回復や価格改定に加え、円安の追い風もあった事で増益が続きましたが、2024年はヘルスサイエンス事業の成長に向けた基盤を整えるために事業構造改革費用などを計上した事で大きく減益となりました。
しかし、前期は前年の反動や各事業の順調な進捗に加え、前年に買収したFANCLの年初からの寄与があった事で大きく増益になっており、今期も好調な流れは続く見込みとして更に増益の予測にしているなか、第2四半期決算で上方修正を発表するほど好調に推移しています。
配当推移
| 銘柄名 | キリン |
| 2016年 | 39 |
| 2017年 | 46 |
| 2018年 | 51 |
| 2019年 | 64 |
| 2020年 | 65 |
| 2021年 | 65 |
| 2022年 | 69 |
| 2023年 | 71 |
| 2024年 | 71 |
| 2025年 | 74 |
| 2026年(会社予想) | 76 |
2016年からの配当推移について、2019年までは順調に増配が続いていましたが、業績が低迷した2020年以降は60円台で停滞が続きました。しかし、2022年は業績の回復に伴い久しぶりに4円の増配となっており、2023年も2円の増配となった事で70円の大台に乗せ、前期も3円の増配だったなか、今期も期初から2円の増配予測で発表しています。
キリンHDの配当方針はDOE5%以上を目安にしており、前期から累進配当も導入しています。
株主優待
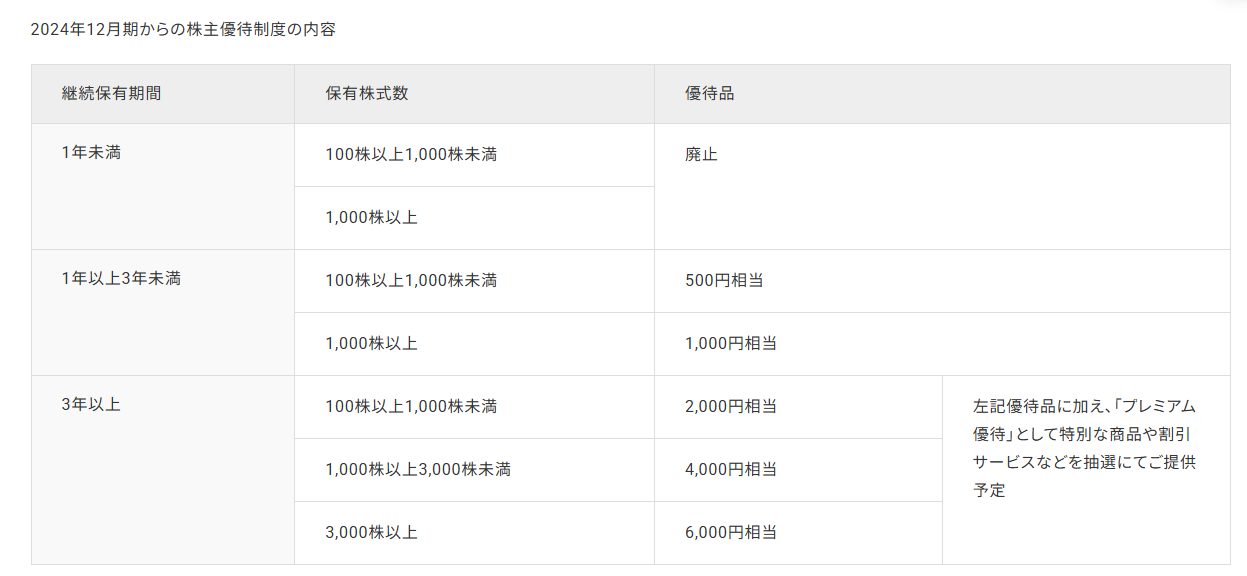
キリンHDの株主優待について、2024年の年末より継続保有の条件が最低1年以上に変更されていますが、もらえる商品はキリンビールやキリンビバレッジの清涼飲料水に加え、メルシャンのワインなどから選べます。
株価推移
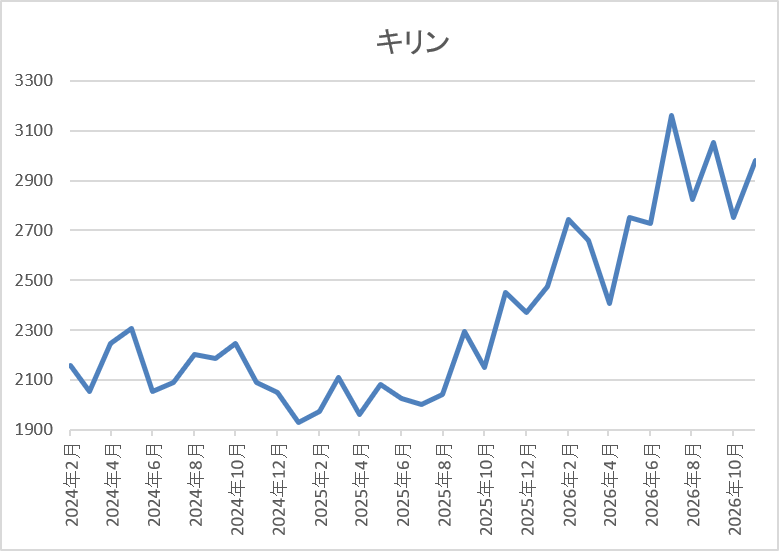
2021年頃からの株価は2000円を挟んだ水準で停滞していました。
実際、去年4月の暴落でも1961円までしか下げませんでしたが、今年に入ると上昇傾向で直近は2800円前後まで上昇しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| キリン | 2503 | 2831.5 | 14.0 | 1.64 | 76 | 2.68 | 37.5 |
最近の株価は上場来の高値付近まで上昇していますので、増配は続いていますが配当利回りは2%半ばの水準です。
今期も増益見込みですのでPERは市場平均より割安で、配当性向は38%付近となっています。
投資判断
今までの内容からキリンHDの投資判断について、最近の業績は好調に推移しており、配当も順調に増配が続くなか、ここ数年の株価は全体の強さも関係なく停滞していましたが、直近は上昇が続いており、雰囲気も変わってきています。
実際キリンHDも、これまで実施してきた様々な改革に強い手応えを感じているとしており、今後は酒類事業だけではなく、ヘルスサイエンス事業を更に成長させる方針ですので、暴落が無くても購入を検討したくなる銘柄です。
【8439】東京センチュリー
3番目の銘柄は東京センチュリーで、オートリースや航空機リースなどを手掛ける伊藤忠系の大手総合リース会社です。また、パソコンやサーバーなどの情報通信機器の取り扱いに強みを持っており、再生可能エネルギー事業も手掛けています。
直近決算
東京センチュリーは8月3日に第1四半期決算を発表しており、最終利益は351億円と前年同期比131億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、トランスポート部門(航空機・船舶)の売却益計上や海外ビジネス部門の収益が伸長したためとの事です。
通期最終利益(億円)
| 銘柄名 | 東京センチュリー |
| 2021年3月期 | 491 |
| 2022年3月期 | 502 |
| 2023年3月期 | 47 |
| 2024年3月期 | 721 |
| 2025年3月期 | 852 |
| 2026年3月期 | 1112 |
| 2027年3月期(会社予想) | 1230 |
2021年からの通期最終利益について、2023年は連結子会社を通じてロシアへ航空機をリースしていた事などにより、特別損失を580億円計上した事で大きく減益となりましたが、2024年以降はロシア関連損失の剥落や全事業分野で増益になったとして、過去最高益の水準へV字回復しています。
そんななか、前期もロシアの航空会社向けにリースしていた機体等を対象に保険和解金が計上された事や本業も好調に推移した事で大きく増益となっており、今期も前年の一過性損益剥落影響があるなか、基礎収益力の拡大によって更に過去最高益を更新する予測で発表しており、第1四半期時点の通期進捗率も28%付近と順調なスタートを切っています。
配当推移
| 銘柄名 | 東京センチュリー |
| 2017年 | 25 |
| 2018年 | 28.5 |
| 2019年 | 31 |
| 2020年 | 34 |
| 2021年 | 34.5 |
| 2022年 | 35.75 |
| 2023年 | 35.75 |
| 2024年 | 52 |
| 2025年 | 62 |
| 2026年 | 80 |
| 2027年(会社予想) | 90 |
2017年からの配当推移について、大きく減益となった2023年は据え置きになっていますが、その年以外は順調に増配が続いています。そんななか、特に直近は業績好調から増配幅も大きくなっており、2024年は約16円、2025年も10円の増配、そして前期は一気に18円の大幅増配で、今期も期初から10円の増配予測で発表しています。
東京センチュリーの配当方針は累進配当を基本としつつ、利益成長による増配を目指し、配当性向は35%以上を目安にしています。
株価推移
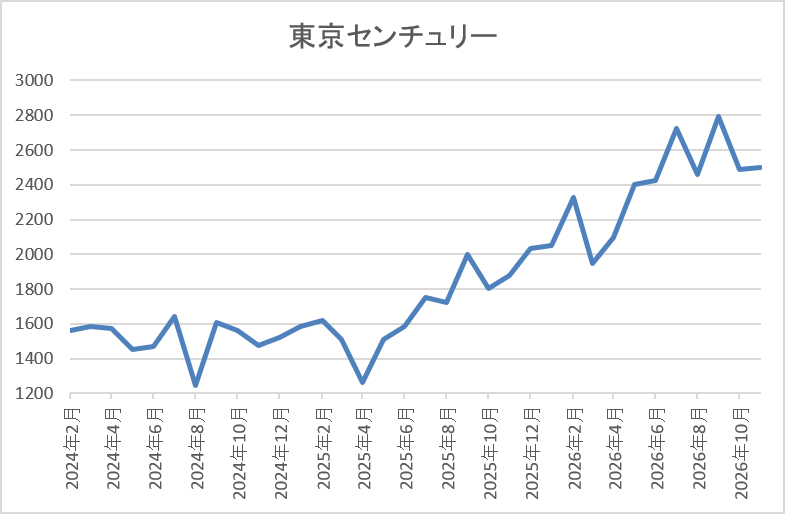
株価は2023年の春頃からは上昇傾向となり、2024年9月には1784円の高値を付けています。
しかし、その後は低迷が続き、去年4月の暴落では1261円まで値を下げましたが、9月には2794円まで上昇し、直近は2500円前後で推移しています
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 東京センチュリー | 8439 | 2537.5 | 10.1 | 1.07 | 90 | 3.55 | 35.8 |
最近の株価は直近高値から下落しているなか、大幅増配も続いていますので配当利回りは3%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は36%付近と方針通りの水準です。
投資判断
今までの内容から東京センチュリーの投資判断について、最近の業績は増益が続いていたなか、前期も一過性の要因は多かったですが、過去最高益を大きく更新しており、今期も更に増益の予測で発表し、第1四半期も順調にスタートしています。その辺りの背景もあって、今年春以降の株価は上昇していましたが、直近は下落傾向ですので、次の暴落で更に下げる場面があれば絶好の購入チャンスとなるかもしれません。
【5857】AREホールディングス
4番目の銘柄はAREホールディングスで、事業内容は貴金属事業が売上の9割近くを占めていますが、多種多様な廃棄物の無害化や適正処理を行う環境保全事業も手掛けています。
また、メインの貴金属事業では貴金属含有原料などから、金や銀などをリサイクルし、精錬・加工・製品化まで行っており、イギリスやスイスを中心に直近の海外売上比率は7割を超えている状況です。
直近決算
AREホールディングスは8月4日に第1四半期決算を発表しており、最終利益は86億円と前年同期比50億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、貴金属価格の上昇を背景に宝飾分野の採算性が向上した事や電子分野の金回収量も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | ARE |
| 2020年3月期 | 98 |
| 2021年3月期 | 257 |
| 2022年3月期 | 187 |
| 2023年3月期 | 109 |
| 2024年3月期 | 244 |
| 2025年3月期 | 143 |
| 2026年3月期 | 244 |
| 2027年3月期(会社予想) | 290 |
2020年からの通期最終利益を見ていきますが、2021年にスマホなどの製造関連や自動車関連からの回収量が好調に推移した影響で過去最高益を記録した後は、ロジウム価格の急落などで減益が続きました。
そして、2025年も前年にあった一時的要因の反動で大幅減益となりましたが、前期は貴金属価格の上昇を背景に販売額が上昇した事や北米精錬事業においても精錬手数料が増加した事に加え、製品加工手数料、トレーディング収益も増加した事で大きく増益となっており、今期も好調な流れは続く見込みとして期初から2割弱の増益予測で発表しているなか、第1四半期時点の通期進捗率も29%付近と順調にスタートしています。
配当推移
| 年 | ARE |
| 2017年 | 30 |
| 2018年 | 31.5 |
| 2019年 | 60 |
| 2020年 | 65 |
| 2021年 | 85 |
| 2022年 | 90 |
| 2023年 | 90 |
| 2024年 | 90 |
| 2025年 | 80 |
| 2026年 | 125 |
| 2027年(会社予想) | 135 |
2017年からの配当推移について、数年前までは30円付近で変わりありませんでしたが、2019年は一気に2倍近い大幅増配となり、その後も増配傾向でした。しかし、2022年以降は90円で据え置きが続いていたなか、2025年は減益となった業績と連動して10円の減配となりましたが、前期は好調な業績と連動して一気に45円の大幅増配となり、今期も期初から更に10円の増配予測で発表しています。
AREホールディングスの配当方針は、配当性向40%を目安とした安定配当を継続としています。
株価推移
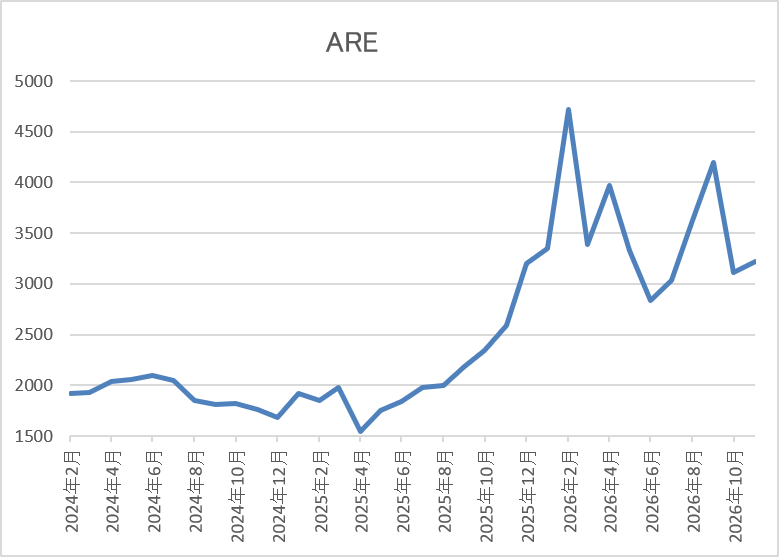
株価は2000円前後で停滞する時期が長かったですが、2024年夏以降はじわじわ下落していました。
しかし、その後は急騰して今年3月には4720円まで上昇し、6月には2838円まで売られましたが、8月には再度4000円を超え、直近は3200円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ARE | 5857 | 3240 | 9.6 | 1.24 | 135 | 4.17 | 40.0 |
最近の株価は乱高下していますが、今期も増配見込みですので配当利回りは4%前半となっています。
今期は過去最高益の見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容からAREホールディングスの投資判断ですが、直近の業績は貴金属価格の上昇を背景に大幅増益、増配となっており、今年前半の株価も上場来高値を更新する場面がありました。ただ、その後は中東情勢の緊迫化や貴金属価格の急落を受けて乱高下しており、現状は春の高値から1500円近く下げている状況です。
この辺りには、去年後半から急騰していた反動もありそうですが、世界的にインフレが加速しそうな現状を考慮すると、今後は再び貴金属価格が上昇する確率も高そうですので、更なる下落は見逃せないです。
【7466】SPK
5番目の銘柄はSPKで自動車や産業、建設機械の部品を中心に取り扱っている自動車部品専門の商社です。メーカー、モデルを問わず、あらゆる国産車、輸入車を対象に補修部品などを供給しています。
直近決算
SPKは8月7日に第1四半期決算を発表しており、最終利益は7億円と前年同期比約1.3億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、国内外の自動車アフターマーケット補修部品事業が堅調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | SPK |
| 2020年3月期 | 15 |
| 2021年3月期 | 13 |
| 2022年3月期 | 16 |
| 2023年3月期 | 20 |
| 2024年3月期 | 23 |
| 2025年3月期 | 24 |
| 2026年3月期 | 26 |
| 2027年3月期(会社予想) | 27 |
2020年からの通期最終利益を見ていきますが、コロナショックで減益となった2021年以外は安定した増益が続いています。実際、前期も主⼒商品であるバッテリー、⾜回り商品、ワイパー、エアコンフィルターなどが好調を維持した事や2024年に買収したブリッツなどの子会社業績が貢献した事で過去最高益を更新しており、今期も好調な流れは続くとして、更に増益の予測にしているなか、第1四半期時点の通期進捗率も26%付近と順調にスタートしています。
配当推移
| 銘柄名 | SPK |
| 2017年 | 15.75 |
| 2018年 | 16.25 |
| 2019年 | 16.75 |
| 2020年 | 18 |
| 2021年 | 18.5 |
| 2022年 | 20 |
| 2023年 | 22 |
| 2024年 | 25 |
| 2025年 | 30 |
| 2026年 | 36.5 |
| 2027年(会社予想) | 41 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、連続増配は前期までで28期連続と国内トップクラスの記録を継続中です。そんななか、数年前までの増配幅は年間1円に見らない年もあるなど、大きくありませんでしたが、2024年は3円、2025年は5円、そして前期も6.5円の大幅増配と、最近は以前と比較して増配ペースにも勢いが付いており、今期も期初から4.5円の増配予測で発表しています。
SPKの配当方針は連続増配方針の堅持と今期までの中期経営計画中は業績に応じた累進増配を導入しており、29期連続の増配を目指す方針です。
株価推移
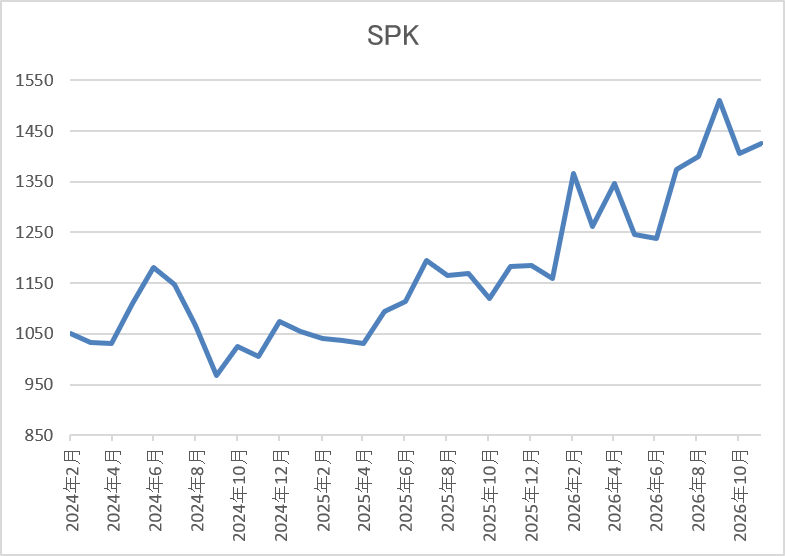
2023年以降の株価はじわじわ上昇しており、2024年7月には1206円まで値を上げました。
しかし、その後は停滞して去年春の暴落では910円まで売られましたが、そこからは順調に右肩上がりで直近は1400円前後まで上昇しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| SPK | 7466 | 1380 | 10.2 | 0.94 | 41 | 2.97 | 30.3 |
最近の株価は上場来の高値付近まで上昇していますので、増配も継続していますが配当利回りは3%前後となっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均と比較して割安で、配当性向は30%付近と余裕を感じる水準です。
投資判断
今までの内容からSPKの投資判断について、業績は過去最高益が続いているなか、日本トップクラスとなる30年近い連続増配を続けるほど株主還元力も抜群です。そんななか、今までの配当推移や累進配当を宣言している事に加え、現在の余裕ある配当性向から今後30年、40年と連続増配の記録を伸ばす可能性も十分ありそうです。
以上の点を踏まえると、直近の株価は上場来の高値付近まで値を上げていますが、次の暴落を待ちたい銘柄です。
【5020】ENEOS
最後の銘柄はENEOSで日本を代表するエネルギー・資源・素材企業グループです。石油や天然ガス開発、金属事業などをメインで手掛けているなか、電力販売や風力・太陽光発電なども行っています。
直近決算
ENEOSは8月7日に第1四半期決算を発表しており、最終利益は4149億円と前年同期の赤字から大きく黒字転換していますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、原油価格のプラスタイムラグや製油所トラブルの改善に加え、海外市況高などによる石油製品事業の改善が主因との事です。
通期最終利益(億円)
| 銘柄名 | ENEOS |
| 2020年3月期 | -1879 |
| 2021年3月期 | 1139 |
| 2022年3月期 | 5371 |
| 2023年3月期 | 1437 |
| 2024年3月期 | 2881 |
| 2025年3月期 | 2260 |
| 2026年3月期 | 2587 |
| 2027年3月期(会社予想) | 4150 |
2020年からの通期最終利益について、原油価格や為替の影響で増減が激しくなっているなか、2022年は資源価格の上昇などにより過去最高益を記録していますが、2023年以降は商品市況の影響で減益となる年も増え、前期も油価下落や円高影響が続くとして、第3四半期時点でも4割近い減益予測にしていました。
ただ、最終的には油価上昇に伴う在庫影響の良化を主因に増益着地となっており、今期も中東情勢の収束時期を見通すことは極めて困難であるとしていますが、情勢収束後も原油価格は事態発生前の水準までは下落しないと想定し、現状6割近い大幅増益の予測にしているなか、第1四半期でほぼ通期見込みの金額を達成している状況です。
配当推移
| 銘柄名 | ENEOS |
| 2017年 | 16 |
| 2018年 | 19 |
| 2019年 | 21 |
| 2020年 | 22 |
| 2021年 | 22 |
| 2022年 | 22 |
| 2023年 | 22 |
| 2024年 | 22 |
| 2025年 | 26 |
| 2026年 | 34 |
| 2027年(会社予想) | 34 |
2017年からの配当推移を見ていきますが、2020年から2024年までは業績の増減も関係なく、22円で据え置きが続いていました。そして、2025年も期初時点では据え置きの予測でしたが、第2四半期決算で4円の増配が発表され、前期は更に8円の大幅増配と最近は雰囲気が変わっていたなか、今期は現状据え置きの予測で発表しています。
ENEOSの配当方針は安定的な配当継続に配慮し、2027年度までの中期経営計画中は年間30円を起点とする累進配当を導入したうえ、3か年平均で在庫影響除き当期利益の50%以上を配当と自社株買いで還元する方針としています。
株価推移
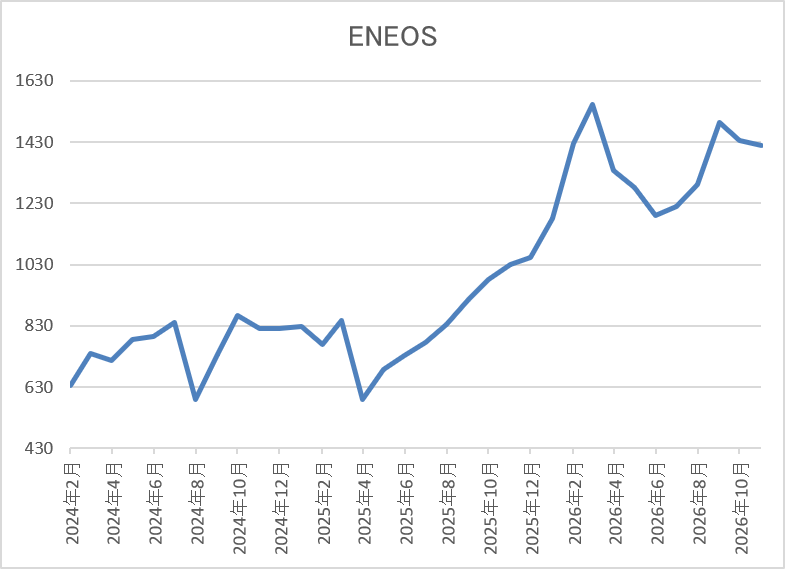
株価は2023年前半まで400円台で停滞する期間が長かったですが、その後は上昇傾向で、2024年7月には865円まで上昇しました。
しかし、そこからは停滞が続き、去年4月の暴落では590円まで売られましたが、今年3月には1552円まで急騰し、直近は1450円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ENEOS | 5020 | 1440.5 | 9.2 | 1.02 | 34 | 2.36 | 21.7 |
最近の株価は原油価格の上下を受けて乱高下しているなか、今期配当は現状据え置き予測ですので配当利回りは2%半ばとなっています。
今期は大幅増益の見込みですのでPERは市場平均より割安で、配当性向も22%付近と余裕を感じる水準です。
投資判断
今までの内容からENEOSの投資判断について、石油企業の業績は原油価格の影響を大きく受けるため、今年春以降の株価も原油価格の乱高下を背景に大きく上下しています。そんななか、今期は第1四半期で現状の通期最終利益目標をほぼクリアしており、原油価格も直近は再度100ドル付近まで上昇しているなか、ここ数年は期中で配当増額を発表する事も多いです。
以上の点を踏まえると、11月11日(水)の中間決算では増配が発表される可能性も高いですので、暴落が無くても狙いたくなります。
まとめ
今回は「あるかは分かりませんが」次の暴落局面で狙いたいと思う6つの高配当株を検証しました。直近の相場には不穏な空気も漂っているなか、来週にはアメリカの中間選挙も迫っており、また中東情勢の混乱も続いていますので、いつ大きめの調整がきても不思議では無い状況です。
ただ、冒頭でもお伝えした様に、過去のどの暴落も振り返れば絶好の購入チャンスとなっていますので、心と資金の準備だけは怠らない様にしておきたいです。
コメント