最近の日経平均は乱高下が激しくなっており、個人的にも保有銘柄の資産が大きく上下していますので、日々の値動きに心が揺れ動いてしまう事があるかもしれませんが、長期投資を前提としている高配当株投資の場合、本当に大切な事は株価の値動きでは無く、今後の配当推移です。
何故なら、明日の値動きがどうなるか分からない相場の世界で、10年、20年先の株価を予想する事は不可能ですので、もちろん保有している銘柄の株価は将来大きく上昇すると思っていますが、実際にどうなるかは誰にも分かりません。一方配当については、今までの配当推移や現在の配当方針などから、少なくとも株価よりは未来の予想をたてやすく、重要な投資材料になります。しかも、特に最近は株主還元向上の流れから増配が期待できる銘柄も増えていますので、今回は今後も継続的な増配が期待できそうな5銘柄を検証していきます。
【9433】KDDI
最初の銘柄はKDDIで、NTT、ソフトバンクと並ぶ大手通信会社です。安定した増益、増配が継続しており、高配当株としても人気がありますが、最近は子会社であるビッグローブなどにおいて不適切な取引が行われていた事や情報漏洩の問題がありました。
直近決算
KDDIは8月7日に第1四半期決算を発表しており、最終利益は1954億円と前年同期比354億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、モバイル通信収入が増益を牽引している事や主要なグロース領域も順調に成長しているためとの事です。
通期最終利益(億円)
| 銘柄名 | KDDI |
| 2019年3月期 | 6,176 |
| 2020年3月期 | 6,397 |
| 2021年3月期 | 6,514 |
| 2022年3月期 | 6,724 |
| 2023年3月期 | 6,791 |
| 2024年3月期 | 6,378 |
| 2025年3月期 | 6,856 |
| 2026年3月期 | 7,071 |
| 2027年3月期(会社予想) | 7,310 |
2019年からの通期最終利益ですが、概ね順調に増益が続いており、2025年には通信料収入の反転や金融・DXなどの注力領域が順調に成長した事に加え、ローソン事業も好調だったとして過去最高益を記録しています。
そして、前期も子会社による不祥事はありましたが、価格改定を含めた高付加価値化によるモバイル収入の増加やグロース領域を中心としたDX成長もあった事で、最終利益は7000億円台に乗せており、今期も好調な流れは続くとして、更に増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | KDDI |
| 2017年 | 42.5 |
| 2018年 | 45 |
| 2019年 | 52.5 |
| 2020年 | 57.5 |
| 2021年 | 60 |
| 2022年 | 62.5 |
| 2023年 | 67.5 |
| 2024年 | 70 |
| 2025年 | 72.5 |
| 2026年 | 80 |
| 2027年(会社予想) | 84 |
2017年からの配当推移を見ていきますが、据え置きの年すらなく順調に増配が続いており、前期までで24期連続の増配を継続中です。また、ここ数年の増配幅は2.5円から5円とものすごく大きい訳ではありませんでしたが、前期は7.5円の増配で、今期も期初から4円の増配予測で発表しています。
KDDIの配当方針は事業成長に沿った安定増配にこだわるとしており、具体的な目安を配当性向40%超を維持としています。
株価推移
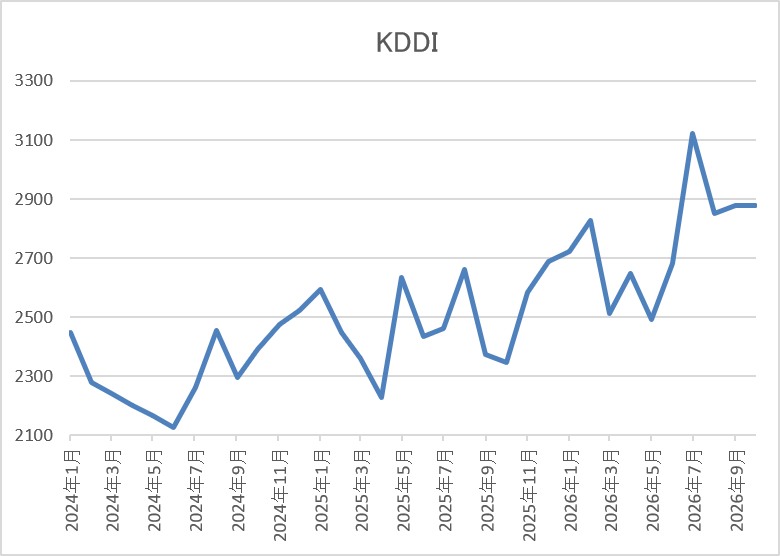
株価は去年2月に2655円まで上昇していましたが、4月の暴落では2227円まで下落しました。
その後も上下を繰り返していたなか、今年2月には2827円まで値を上げ、5月には2493円まで下落しましたが、直近は再度2900円前後まで上昇しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| KDDI | 9433 | 2893 | 15.0 | 2.15 | 84 | 2.90 | 43.7 |
最近の株価は上場来の高値付近で推移していますので、増配も継続していますが配当利回りは2%後半となっています。
今期も過去最高益の見込みですのでPERは市場平均並みで、配当性向は44%付近と方針通りの水準です。
投資判断
今までの内容からKDDIの投資判断について、前期の業績は子会社の不祥事があったなかでも過去最高益を更新しており、20年以上の連続増配も継続中です。そして、今期も更に増益の予測にしているなか、モバイル事業は構造変革の進展により解約率が低減している事や若年層需要を捉え、他社からの加入も拡大しているとの事です。
以上の点に加え、金融事業やAI事業などの成長領域も順調に推移しており、ローソンとの連携も更に強化する方針ですので、直近は色々と不祥事もありましたが、今後も継続的な増配は期待できそうです。
【1332】ニッスイ
2番目の銘柄はニッスイで水産品の加工や物流を手掛ける大手水産メーカーです。世界各海域での水産物漁獲から買付、養殖、加工などを手掛ける水産事業と家庭用・業務用冷凍食品や缶詰、練り製品などを手掛ける食品事業が主力事業です。
また、水産メジャーとして世界各地にネットワークを持っており、直近の海外売上比率も北米や欧州を中心に4割近くを占めています。
直近決算
ニッスイは8月6日に第1四半期決算を発表しており、最終利益は74億円と前年同期比9億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、水産事業やファインケミカル事業で販売拡大の影響があったためとの事です。
通期最終利益(億円)
| 銘柄名 | ニッスイ |
| 2019年3月期 | 153 |
| 2020年3月期 | 147 |
| 2021年3月期 | 143 |
| 2022年3月期 | 172 |
| 2023年3月期 | 212 |
| 2024年3月期 | 238 |
| 2025年3月期 | 253 |
| 2026年3月期 | 275 |
| 2027年3月期(会社予想) | 290 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年頃は減益が続きましたが、2022年以降はコロナからの経済回復や国内養殖事業の改善に加え、食品事業も国内外で価格転嫁が実現した影響などで増益が続いています。
実際、前期も養殖事業や北米水産加工の改善に加え、国内チルド事業も好調を継続した事で過去最高益を更新しており、今期もコスト上昇は懸念されますが、好調な状況は続く見込みとして更に増益予測にしているなか、第1四半期時点の通期進捗率も25%付近と順調にスタートしています。
配当推移
| 銘柄名 | ニッスイ |
| 2017年 | 6 |
| 2018年 | 8 |
| 2019年 | 8 |
| 2020年 | 8.5 |
| 2021年 | 9.5 |
| 2022年 | 14 |
| 2023年 | 18 |
| 2024年 | 24 |
| 2025年 | 28 |
| 2026年 | 32 |
| 2027年(会社予想) | 32 |
2017年からの配当推移ですが、順調に増配が続いているなか、特に最近は好調な業績を背景に増配額も大きくなっています。実際、2024年は6円の増配、前期も4円の増配となりましたが、今期は現状据え置きの予測で発表しています。
ニッスイの配当方針は安定的な配当を実現しつつ、3 年間の総還元性向40%以上を目安にしています。
株主優待
ニッスイの株主優待ですが、保有株数によって自社商品の詰め合わせセットがもらえ、金額は500株以上で3000円相当、1000株以上で5000円相当となっています。
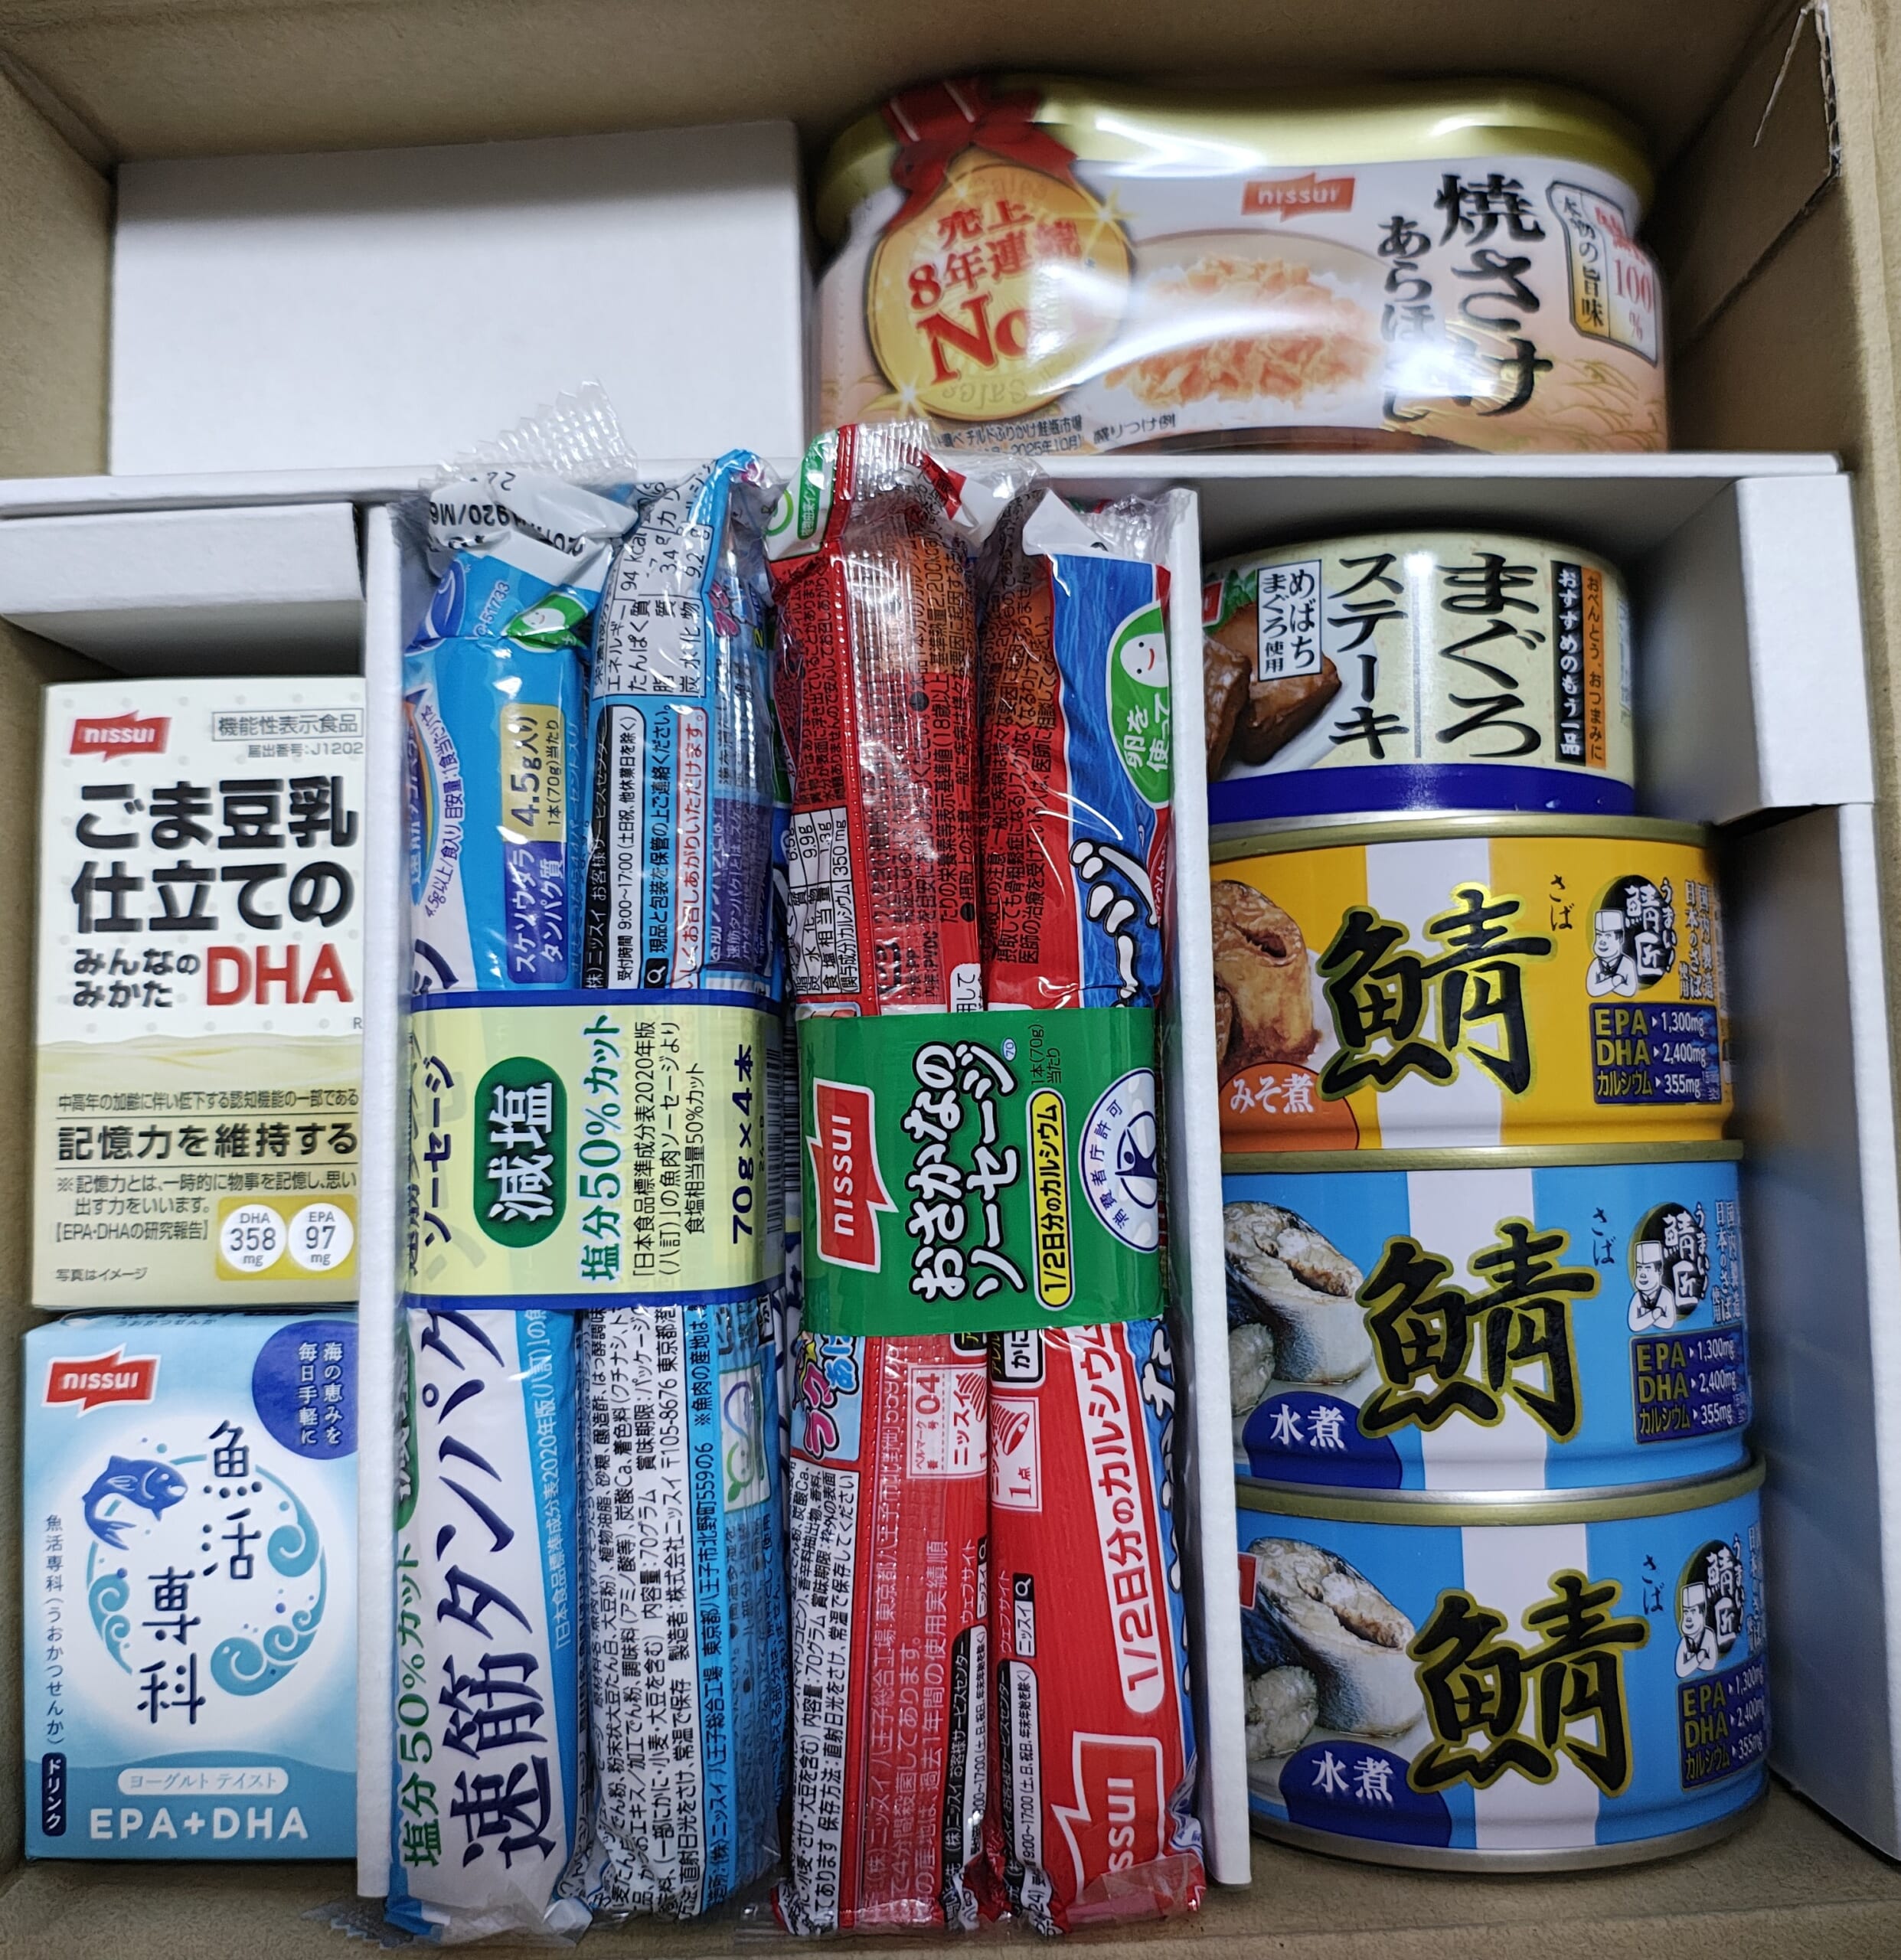
ちなみに私は現在500株保有していますので、3000円相当の自社商品を毎年受け取っていますが、送られてくる商品は毎年微妙に違っています。
株価推移
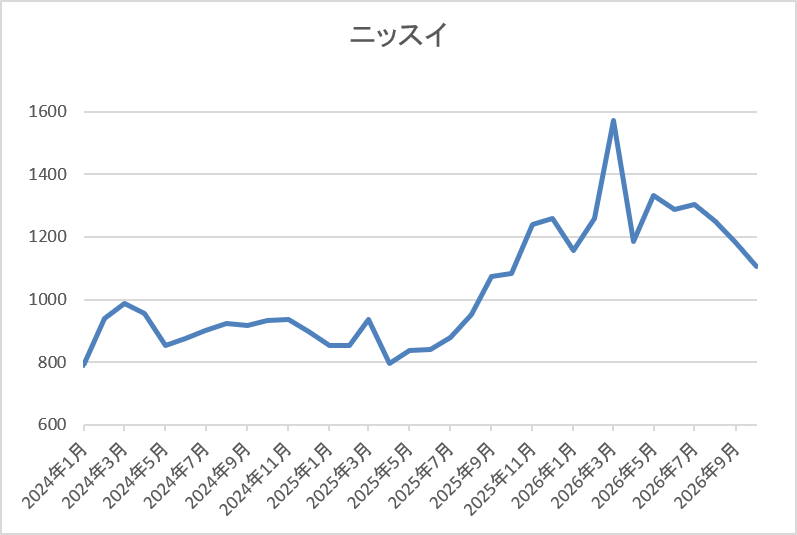
株価は2022年春以降に上昇傾向となり、2024年3月には1002円の高値を付けました。
しかし、その後は低迷が続き、去年4月の暴落では795円まで値を下げ、今年3月には1570円まで上昇しましたが、直近は1100円前後まで下落しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ニッスイ | 1332 | 1085 | 11.3 | 1.08 | 32 | 2.95 | 33.5 |
最近の株価は低迷していますので、今期配当は据え置き見込みですが配当利回りは3%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は33%付近と余裕を感じる水準です。
投資判断
今までの内容からニッスイの投資判断について、最近の業績は過去最高益が続いているなか、今期も期初から増益見込みにしていますが、配当は現状据え置き予測となっています。この辺りは、中東情勢の影響によるコスト上昇も懸念している印象ですが、前期配当も期初時点では据え置きで、その後の上方修正で増配されています。
以上の点に加え、ここ数年の配当は増配が続いており、現状の配当性向も目安の水準まで余裕がありますので、今期も最終的には増配となる可能性が高そうです。
【9989】サンドラッグ
3番目の銘柄はサンドラッグで、ドラッグストア「サンドラッグ」を全国でチェーン展開しており、最近は好調なインバウンド需要の影響もあって業績も過去最高益が続いています。
また、九州を中心にディスカウントストアの「ダイレックス」も約400店舗運営しており、グループ会社まで含めた店舗数は1500を超えている状況です。
直近決算
サンドラッグは8月14日に第1四半期決算を発表しており、最終利益は80億円と前年同期比1億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、調剤・EC事業、インバウンド商材の卸売りやDSの食品部門も好調に推移した事に加え、販管費が抑制できたためとの事です。
通期最終利益(億円)
| 銘柄名 | サンドラッグ |
| 2021年3月期 | 253 |
| 2022年3月期 | 238 |
| 2023年3月期 | 257 |
| 2024年3月期 | 291 |
| 2025年3月期 | 307 |
| 2026年3月期 | 313 |
| 2027年3月期(会社予想) | 321 |
2021年からの通期最終利益を見ていきますが、じわじわと増益が続いており、特に2023年以降はインバウンド需要の回復や節電対策などの経費コントロールによって好調に推移しています。実際、前期も食品部門が引き続き好調に推移している事や取引条件の改善に加え、新規出店の効果も寄与した事で過去最高益を更新しており、今期も好調な流れが続く見込みとして期初から更に増益予測にしているなか、第1四半期時点の通期進捗率も25%付近と順調にスタートしています。
配当推移
| 銘柄名 | サンドラッグ |
| 2017年 | 50 |
| 2018年 | 60 |
| 2019年 | 66 |
| 2020年 | 68 |
| 2021年 | 70 |
| 2022年 | 71 |
| 2023年 | 100 |
| 2024年 | 114 |
| 2025年 | 130 |
| 2026年 | 131 |
| 2027年(会社予想) | 132 |
2017年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく増配が継続しており、連続増配は前期までで24期連続となっています。そんななか、ここ数年は好調な業績を背景に増配幅も大きくなっており、2024年は14円、2025年も16円の大幅増配でしたが、前期は1円の増配で今期も現状1円の増配予測と直近の増配幅は低めになっています。
サンドラッグの配当方針は、事業成長につながる積極投資と株主還元策を検討しながら、 持続的な企業価値向上をめざした経営判断と戦略遂行に務めるとしており、具体的な目安を配当性向50%としています。
株価推移
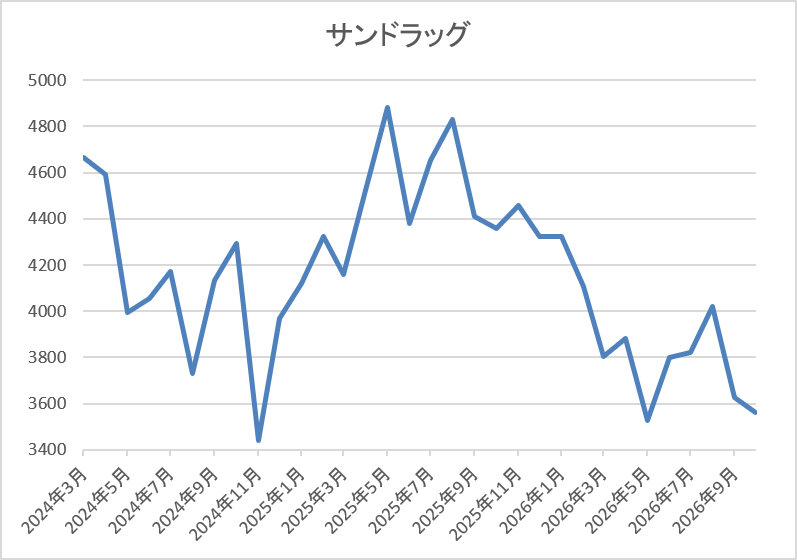
株価は2024年3月に4902円まで上昇しましたが、その後は売られ11月には3439円まで値を下げました。
しかし、その後は反発に転じて、去年5月と8月には4883円まで上昇しましたが、直近は3500円前後で推移しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| サンドラッグ | 9989 | 3530 | 12.8 | 1.44 | 132 | 3.74 | 48.0 |
最近の株価は下落が続くなか、連続増配も続いていますので配当利回りは3%後半となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は48%付近と方針通りの水準です。
投資判断
今までの内容からサンドラッグの投資判断について、最近の業績は過去最高益が続いており、今期も更に増益の見込みで発表しているなか、20年以上の連続増配も継続中です。その様な状況ですが、去年後半以降の株価は中国からのインバウンド需要減少や店舗増に絡む人件費などのコスト増を懸念してか低迷中です。
以上の点を踏まえると、直近の増配幅は1円単位と物足りない水準が続いていますが、今までの配当推移から今後も継続的な増配は期待できそうですので、低迷が続く今の株価は絶好の押し目買いチャンスにも見えてきます。
【8133】伊藤忠エネクス
4番目の銘柄は伊藤忠エネクスです。伊藤忠エネクスは伊藤忠グループ中核のエネルギー商社で、エネルギー商社としての売上は業界トップクラスとなっています。販路はガソリンスタンドや工場、病院などの法人向けのほか、一般家庭へも石油製品やLPガスなどを販売しています。
直近決算
伊藤忠エネクスは7月31日に第1四半期決算を発表しており、最終利益は94億円と前年同期比58億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、カーライフ事業におけるCS売却に伴う一過性の利益と石油販売事業の堅調な推移及び産業ビジネス事業における関連会社の売却に伴う一過性の利益に加え、市場環境を適切に捉えたオペレーション影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 伊藤忠エネクス |
| 2019年3月期 | 115 |
| 2020年3月期 | 120 |
| 2021年3月期 | 121 |
| 2022年3月期 | 131 |
| 2023年3月期 | 138 |
| 2024年3月期 | 138 |
| 2025年3月期 | 171 |
| 2026年3月期 | 160 |
| 2027年3月期(会社予想) | 165 |
2019年からの通期最終利益を見ていきますが、順調に増益が続いており、2025年まではホームライフ事業や電力・ユーティリティ事業などの採算改善や産業ビジネス事業が好調に推移した事に加え、資産入れ替えに伴う売却益などによって10期連続の過去最高益を記録していました。
そんななか、前期はカーライフ事業の新車・中古車販売台数や粗利益が減少した事に加え、前年にあった一過性利益の反動もあった事で久しぶりに減益となりましたが、今期は期初から増益見込みにしていたなか、第1四半期時点の通期進捗率も57%付近とロケットスタートになっています。
配当推移
| 銘柄名 | 伊藤忠エネクス |
| 2017年 | 32 |
| 2018年 | 40 |
| 2019年 | 42 |
| 2020年 | 44 |
| 2021年 | 50 |
| 2022年 | 48 |
| 2023年 | 50 |
| 2024年 | 54 |
| 2025年 | 62 |
| 2026年 | 66 |
| 2027年(会社予想) | 68 |
2017年からの配当推移を見ていきますが、概ね順調に増配が続いているなか、最近は増配幅も大きくなっています。実際、2024年は4円、2025年も8円の大幅増配となっており、前期は業績が減益のなかでも4円の増配で、今期も期初から2円の増配予測で発表しています。
伊藤忠エネクスの配当方針は継続的な安定配当を方針として掲げ、 連結配当性向40%以上を強く意識した上で、2026年度までの中期経営計画中は累進配当を実施としています。
株価推移
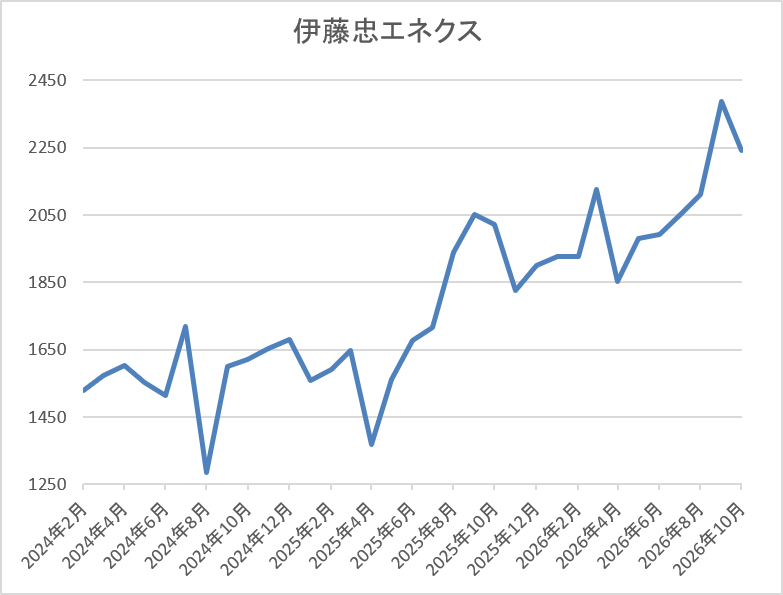
2023年春以降の株価は上昇が続き、2024年7月には1887円まで値を上げました。
その後は乱高下する場面もあり、去年4月の暴落では1368円まで売られましたが、直近は2200円前後まで上昇しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伊藤忠エネクス | 8133 | 2189 | 15.0 | 1.32 | 68 | 3.11 | 46.5 |
最近の株価は上場来の高値付近で推移していますが、増配も継続していますので配当利回りは3%前半となっています。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は46%付近と方針通りの水準です。
投資判断
今までの内容から伊藤忠エネクスの投資判断について、ここ数年の業績は過去最高益が続いており、前期は減益になりましたが、要因は一過性のものが多く、基礎収益は順調に伸びています。実際、今期は増益予測にしているなか、第1四半期から前期比2.6倍の増益とロケットスタートを決めており、今後の上方修正も現実的です。
以上の点に加え、配当も増配が継続しているなか、累進配当まで宣言していますので、直近の株価は上場来の高値付近で推移していますが、ここからが本番にも感じます。
【4732】ユー・エス・エス
最後の銘柄はユー・エス・エスです。ユー・エス・エスは中古車のオークションなどを運営している企業で、現車オークションの「USSオートオークション」や中古買い取り店「ラビット」を展開しています。中古オークション業界のシェアは約4割とトップの存在で、廃自動車などのリサイクル事業も手掛けています。
直近決算
ユー・エス・エスは8月4日に第1四半期決算を発表しており、最終利益は109億円と前年同期比7億円の増益になっているなか、通期最終利益の見込みを426億円へ10億円上方修正しており、配当も1.4円増額の年間56.4円予測に修正しています。
前期比増益の要因は、中古自動車などの買取販売が増加している事やリサイクル事業も大規模な解体工事の施工件数が増加しているためとの事です。
通期最終利益(億円)
| 銘柄名 | ユー・エス・エス |
| 2021年3月期 | 40 |
| 2022年3月期 | 297 |
| 2023年3月期 | 300 |
| 2024年3月期 | 329 |
| 2025年3月期 | 376 |
| 2026年3月期 | 413 |
| 2027年3月期(会社予想) | 426 |
2021年からの通期最終利益を見ていきますが、2022年以降はコロナからの経済回復や半導体不足による新車供給不足がオークション相場の高騰に繋がった事に加え、リサイクル事業も堅調に推移した事で過去最高益が続いています。
実際、前期も市場環境の好転や高く売れる会場としての評価を活かした営業活動などが奏功し、出品台数および成約台数が堅調に推移した事で過去最高益を更新しており、今期も好調な流れは続く見込みとして、期初から更に増益の予測で発表していたなか、第1四半期から早速上方修正を発表するほど好調を維持しています。
配当推移
| 銘柄名 | ユー・エス・エス |
| 2017年 | 23.2 |
| 2018年 | 23.9 |
| 2019年 | 25.2 |
| 2020年 | 27.7 |
| 2021年 | 27.75 |
| 2022年 | 33.1 |
| 2023年 | 33.75 |
| 2024年 | 37.7 |
| 2025年 | 43.4 |
| 2026年 | 54.7 |
| 2027年(会社予想) | 56.4 |
2017年からの配当推移を見ていきますが、業績が大きく落ち込んだ2021年でも0.05円の増配を行っており、増配は前期までで26年連続となっています。そんななか、業績が過去最高益を記録し始めた2022年以降は増配ペースも加速しており、2025年は5.7円の増配、前期も11.3円の大幅増配だったなか、今期も期初時点では0.3円の増配予測でしたが、第1四半期決算の増額で現状1.7円の増配予測になっています。
ユー・エス・エスの配当方針は、成長投資と株主還元の両輪で株主価値の向上を目指すとしており、具体的な目安は連結配当性向60%以上としているなか、2027年度までの3ヵ年での総還元性向は100%以上としています。
株主優待
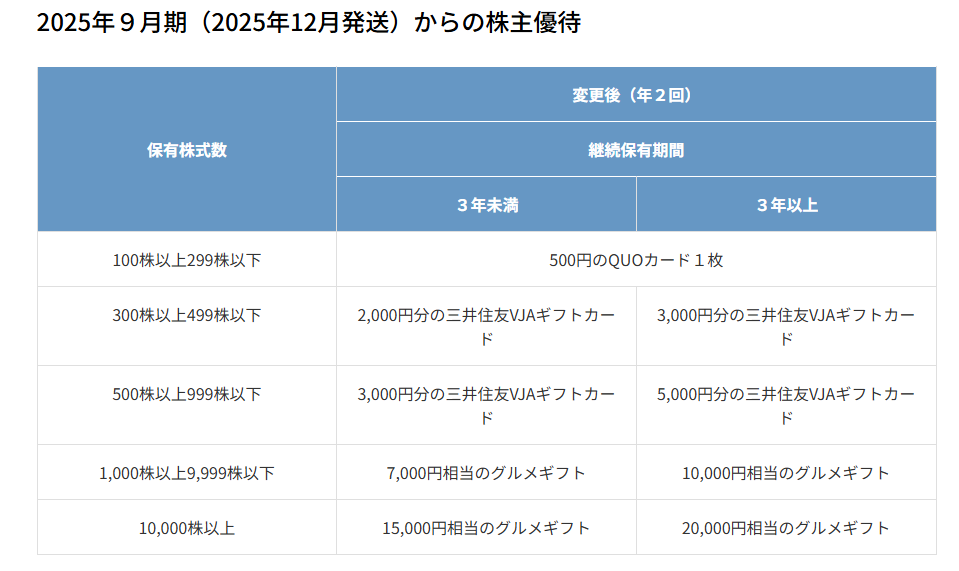
ユー・エス・エスには保有株数によって金額や内容が異なる株主優待があり、保有株数100株からもらえ、またそれぞれ年2回もらえますので有難い株主優待です。
株価推移
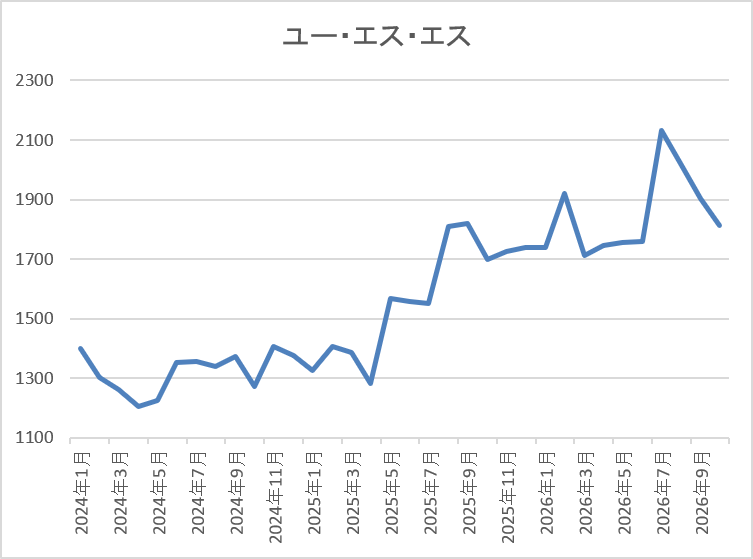
株価は2022年に1330円まで上昇した後は1000円割れの水準まで反落しました。
しかし、そこからは上下を繰り返しながらも値を上げており、今年7月には2132円まで上昇しましたが、直近は1800円前後で推移しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ユー・エス・エス | 4732 | 1797.5 | 19.2 | 4.38 | 56.4 | 3.14 | 60.1 |
最近の株価は直近高値から下落しているなか、増配も継続していますので配当利回りは3%前半となっています。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は60%付近と方針通りの水準です。
投資判断
今までの内容からユー・エス・エスの投資判断ですが、最近の業績は過去最高益が続いており、今期も増益予測にしているなか、第1四半期も順調にスタートしています。また、配当も20年以上の連続増配を継続しており、更に前期は四半期ごとに上方修正を発表していたなか、今期も第1四半期から配当の増額が発表されました。
以上の点を踏まえると、直近の株価は低迷気味ですが、11月10日(火)発表の中間決算も含め、今後も更なる増配が期待できそうです。
まとめ
今回は様々な状況を踏まえ、今後も継続的な増配が期待できそうな5銘柄を検証しました。依然中東情勢の先行きは不透明なままですので、通期の業績や配当予測を例年以上に保守的にしている企業の気持ちも分かりますが、好調な業績を維持している企業は多い印象です。 そんななか、年々株主還元力を向上させている企業も増えていますので、今後も株価は大きく乱高下する事があると思いますが、多くの銘柄に継続的な増配を期待したいです
コメント