最近の株式市場は今年春頃の雰囲気が戻ってきており、AI・半導体株が上昇する事で日経平均は7万円の大台を超えましたが、高配当株を中心としたバリュー株の値動きは冴えないと、なかなかスッキリ全面高となる日は少ないです。ただ、冷静に振り返ると、ここ数年で株価が数倍に上昇している銘柄は多く、また中東情勢の緊迫化が続くなかでも好調な業績を維持している企業も多いですので、今の流れが落ち着けば日本株には例年通り年末ラリーに向けて期待できそうな雰囲気も感じています。
そうなると、今のもどかしい相場は優良な高配当株を仕込む絶好のチャンスと捉える事もできますので、今回は個人的に今から投資を始めると仮定した場合に購入したいと思う6つの高配当株を検証していきます。
【7270】SUBARU
最初の銘柄は自動車メーカーのSUBARUで、レガシィやインプレッサシリーズなどの人気車種を製造しています。実際、アメリカを中心に海外でも人気があり、直近の海外売上比率も北米を中心に8割を超えている状況です。
直近決算
SUBARUは8月5日に第1四半期決算を発表しており、最終利益は491億円と前年同期比57億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、米国関税影響の縮小や為替も想定より円安で推移しましたが、米国での販売台数が落ち込んだ事や販売奨励金が増加した事に加え、原材料・市況も悪化したためとの事です。
通期最終利益(億円)
| 銘柄名 | SUBARU |
| 2019年3月期 | 1414 |
| 2020年3月期 | 1525 |
| 2021年3月期 | 765 |
| 2022年3月期 | 700 |
| 2023年3月期 | 2004 |
| 2024年3月期 | 3850 |
| 2025年3月期 | 3380 |
| 2026年3月期 | 908 |
| 2027年3月期(会社予想) | 1300 |
2019年からの通期最終利益について、2021年頃はコロナショックや半導体の供給不足などの影響で大きく減益となりましたが、2023年以降は北米市場を中心に販売が堅調に推移した事や円安の追い風で一気にV字回復しています。
そんななか、前期はトランプ関税や為替の影響に加え、原材料費も高騰した事で大きく減益となりましたが、今期は前年の関税影響や環境関連費用が軽減する見込みとして4割以上の増益予測にしているなか、第1四半期時点の通期進捗率も38%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | SUBARU |
| 2017年 | 144 |
| 2018年 | 144 |
| 2019年 | 144 |
| 2020年 | 100 |
| 2021年 | 56 |
| 2022年 | 56 |
| 2023年 | 76 |
| 2024年 | 106 |
| 2025年 | 115 |
| 2026年 | 115.5 |
| 2027年(会社予想) | 116 |
2017年からの配当推移について、数年前までは144円で安定していましたが、2020年、2021年は業績低迷を背景に大幅減配が続きました。しかし、その後は業績の回復と共に増配が続き、2024年は一気に30円の大幅増配、2025年は9円の増配で、前期も業績は大幅減益でしたが意地の0.5円増配となっており、今期も期初から0.5円の増配予測で発表しています。
SUBARUの配当方針は配当を株主還元の基本と位置づけ、目安を総還元性向40%以上としているなか、累進的な配当を目指すとしてDOE3.5%も設定しています。
株価推移
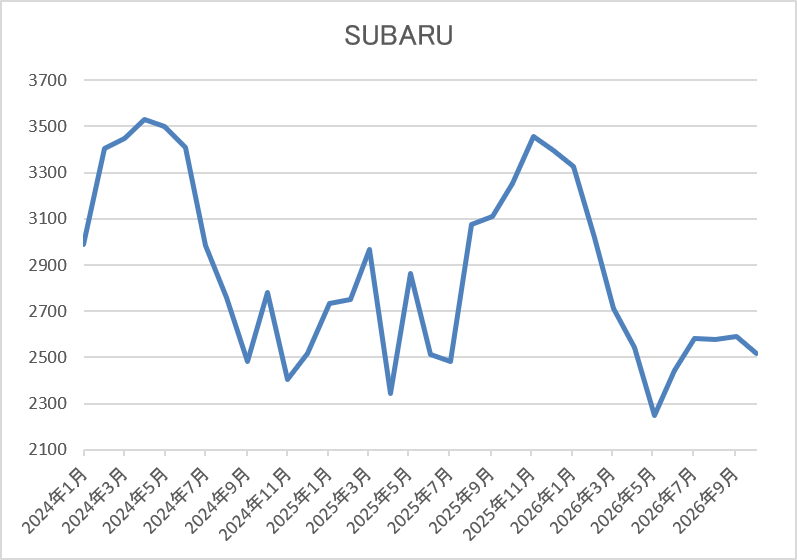
2023年以降の株価は上下を繰り返しながらも上昇しており、2024年には3614円の高値を付けています。
しかし、その後は業績の低迷と共に下落して去年4月の暴落では2174円まで売られ、年末には3642円まで反発しましたが、直近は2500円前後で推移しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| SUBARU | 7270 | 2539.5 | 13.5 | 0.63 | 116 | 4.57 | 61.5 |
最近の株価は低迷が続いているなか、増配は継続していますので配当利回りは4%半ばと高水準です。
今期は増益見込みですのでPER、PBRは市場平均より割安で配当性向は61%付近となっています。
投資判断
今までの内容からSUBARUの投資判断について、最近の業績はトランプ関税の影響で苦戦していますが、今期は期初から前期の反動もあって4割以上の増益予測にしていたなか、第1四半期も好調なスタートを切っています。また、配当も前期の厳しい状況でも0.5円と意地の増配を行い、現在は累進配当まで宣言しています。
以上の点を踏まえると、もちろん業績は完全にトランプ関税前まで戻ったわけではありませんが、株価も低迷中ですので、今からでも十分狙えそうです。
【4503】アステラス製薬
2番目の銘柄はアステラス製薬で国内大手の医薬品メーカーです。海外医薬品企業の買収などM&Aも含め企業規模の拡大を目指しており、直近の海外売上比率もアメリカを中心に8割を超えている状況です。
直近決算
アステラス製薬は8月5日に第1四半期決算を発表しており、最終利益は1418億円と前年同期比734億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、重点戦略製品の力強い成長とコスト最適化が貢献した事に加え、為替の好影響も後押したためとの事です。
通期最終利益(億円)
| 銘柄名 | アステラス製薬 |
| 2019年3月期 | 2222 |
| 2020年3月期 | 1954 |
| 2021年3月期 | 1205 |
| 2022年3月期 | 1240 |
| 2023年3月期 | 987 |
| 2024年3月期 | 170 |
| 2025年3月期 | 507 |
| 2026年3月期 | 2915 |
| 2027年3月期(会社予想) | 3000 |
2019年からの通期最終利益を見ていきますが、2024年までは開発を進めていた新薬の開発中止に伴う減損損失が発生した事や研究開発費の増加に加え、アメリカで発売している心機能検査補助剤レキスキャンの売上が後発品の影響により減少した事などで減益が続いていました。
しかし、前期は眼疾患治療薬「アイザーヴェイ」や尿路上皮がん向け治療薬「パドセブ」などの重点戦略製品の売上が大きく拡大した事で過去最高益の水準へV字回復しており、今期も引き続き力強い成長が見込めるとして、期初から更に増益予測で発表しているなか、第1四半期時点の通期進捗率も47%付近とロケットスタートを決めています。
配当推移
| 銘柄名 | アステラス製薬 |
| 2017年 | 34 |
| 2018年 | 36 |
| 2019年 | 38 |
| 2020年 | 40 |
| 2021年 | 42 |
| 2022年 | 50 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 74 |
| 2026年 | 78 |
| 2027年(会社予想) | 80 |
2017年からの配当推移を見ていきますが、業績が低迷していた時期でも減配はなく、順調に増配が続いています。実際、2024年の業績は大幅減益でしたが10円の大幅増配となっており、その後は4円の増配が続いていたなか、今期業績は過去最高益の見込みですが、配当は現状2円の増配予測としています。
アステラス製薬の配当方針は、成長を実現するための事業投資を優先しながら、配当については連結ベースでの中長期的な利益成長に基づき、安定的かつ持続的な向上に努める方針です。
株価推移
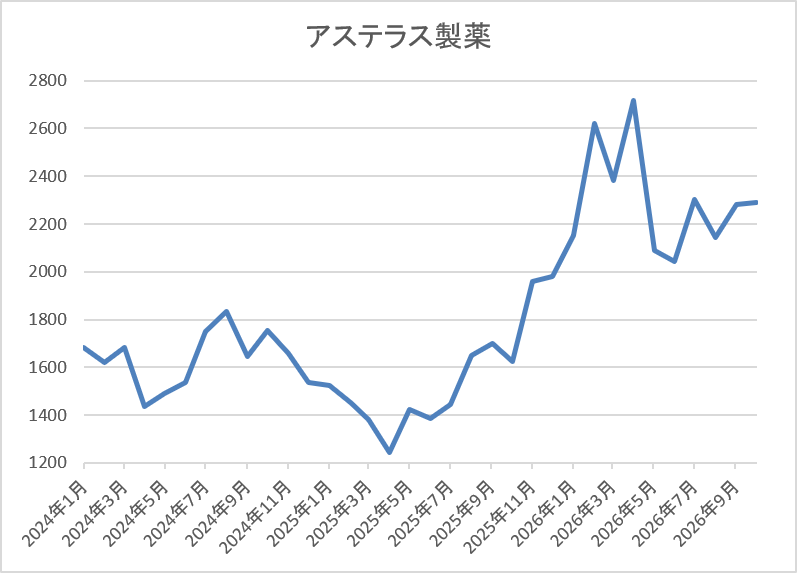
株価は2023年5月に2360円まで上昇した後は、低迷する業績と連動して下落が続きました。
そして、去年4月の暴落では1243円まで売られ、その後は急騰して今年4月には2717円まで上昇しましたが、直近は2250円前後で推移しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| アステラス製薬 | 4503 | 2247.5 | 13.4 | 2.07 | 80 | 3.56 | 47.8 |
最近の株価は直近高値から下落しているなか、増配も継続していますので配当利回りは3%半ばの水準です。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は48%付近となっています。
投資判断
今までの内容からアステラス製薬の投資判断について、ここ数年の業績は減益が続いていましたが、前期は過去最高益の水準へV字回復しており、今期も更に増益の予測で発表しているなか、第1四半期も好調なスタートを決めています。従って、長く低迷していた株価も去年後半からは上昇に転じており、今年4月には上場来の高値を更新する場面もありましたが、直近は低迷中ですので、今から高配当株投資を始めるなら外せない銘柄です。
【2060】フィード・ワン
3番目の銘柄はフィード・ワンで、畜産や水産用の配合飼料を製造する飼料メーカーです。国内のみに限らずベトナムやインドでも事業を展開しており、グローバルな飼料メーカーを目指す方針です。
直近決算
フィード・ワンは7月30日に第1四半期決算を発表しており、最終利益は17億円と前年同期比1億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、畜産飼料事業の価格改定および販売数量微増に加え、新製品の拡販影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | フィード・ワン |
| 2019年3月期 | 46 |
| 2020年3月期 | 38 |
| 2021年3月期 | 44 |
| 2022年3月期 | 36 |
| 2023年3月期 | 10 |
| 2024年3月期 | 50 |
| 2025年3月期 | 53 |
| 2026年3月期 | 63 |
| 2027年3月期(会社予想) | 65 |
2019年からの通期最終利益を見ていきますが、2023年にかけてはロシアウクライナ情勢による穀物などの供給不安と急激な円安進行から多くの原料価格が歴史的な高騰を続けた事や燃料高騰の影響で大きく減益となっています。しかし、2024年以降は飼料事業の販売数量増加や水産飼料・食品事業の販売価格改定による増収などで過去最高益の水準へV字回復しており、今期も好調な流れが続く見込みとして更に増益予測にしているなか、第1四半期時点の通期進捗率も26%付近と順調にスタートしています。
配当推移
| 銘柄名 | フィード・ワン |
| 2017年 | 22.5 |
| 2018年 | 22.5 |
| 2019年 | 22.5 |
| 2020年 | 25 |
| 2021年 | 25 |
| 2022年 | 25 |
| 2023年 | 25 |
| 2024年 | 27 |
| 2025年 | 35.5 |
| 2026年 | 45.5 |
| 2027年(会社予想) | 52 |
2017年からの配当推移について、2020年以降は年間25円で据え置きが続いていましたが、2023年は業績が大きく減益となるなか配当性向は100%に迫る水準まで上昇していました。
そのため、減配のリスクも高まっていましたが、2024年は業績が大きく伸びた事で久しぶりに2円の増配となり、その後も好調な業績を背景に2025年は8.5円の増配、そして前期は配当方針を見直した事もあって10円の大幅増配となり、今期も期初から6.5円の増配予測で発表しています。
フィード・ワンの配当方針は、長期的発展の礎となる財務体質強化のための内部留保の充実と累進配当を基本として、連結株主資本配当率(DOE)3%を目標にしています。
株価推移
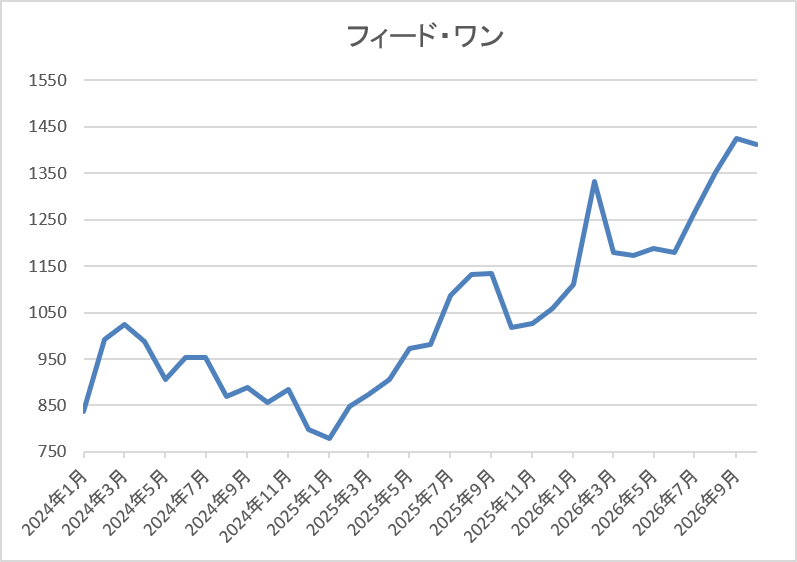
株価は2023年頃から上昇傾向で、2024年には1068円まで値を上げました。
しかし、その後は低迷して去年春の暴落では764円まで売られましたが、直近は1400円前後まで上昇しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| フィード・ワン | 2060 | 1416 | 8.3 | 0.87 | 52 | 3.67 | 30.6 |
最近の株価はここ数年の高値圏まで上昇していますが、今期も増配見込みですので配当利回りは3%半ばとなっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は30%付近と余裕を感じる水準です。
投資判断
今まで内容からフィード・ワンの投資判断について、最近の業績は過去最高益が続いており、配当も大幅増配が続いていますが、輸入原料が8割以上を占めていますので、中東情勢の緊迫化を背景にした飼料価格の高騰や円安は懸念材料です。そんな中東情勢の先行きは依然不透明ですが、現状影響は限定的との事で、また配当方針には累進配当が宣言されており、現状の配当性向にも余裕がありますので、今後の増配を期待して今からでも狙いたい銘柄です。
【3249】産業ファンド投資法人
4番目の銘柄は産業ファンド投資法人で、産業用の不動産に特化しているREITです。現在の保有物件数は111件で、投資先は物流施設を中心に空港やデータセンター、工場、研究開発施設、インフラ施設となっており、エリアは東京を中心に大阪、名古屋、福岡と分散されています。
分配金推移
| 銘柄名 | 産業ファンド |
| 2017年 | 5837 |
| 2018年 | 6499 |
| 2019年 | 5656 |
| 2020年 | 5917 |
| 2021年 | 6467 |
| 2022年 | 6160 |
| 2023年 | 6404 |
| 2024年 | 6944 |
| 2025年 | 7001 |
| 2026年 | 8600 |
| 2027年(会社予想) | 8015 |
2017年からの分配金推移について、数年前は5000円台の年が多かったですが、2021年以降の分配金は6000円台が続いていたなか、直近は増配ペースに勢いがついています。実際、2024年は7000円に迫る水準へと増配しており、去年は遂に7000円の大台に乗せていたなか、今年は保有不動産の売却による利益の計上によって一気に8600円まで増額しましたが、来年は反動で現状600円近く減配の予測になっています。
ただ、産業ファンドは、新たな成長戦略によって分配金を向上させていく方針を掲げており、4000円水準を継続して目標を4200円に設定していますので、今後も高水準な分配金が期待できそうです。
基準価格推移
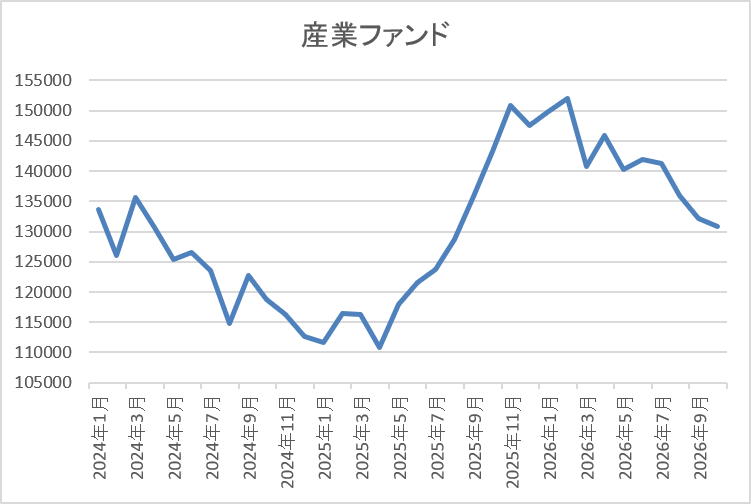
基準価格は2022年1月に23万円付近まで上昇した後は下落が続き、去年年末には11万円付近まで売られました。
しかし、その後は反発に転じて今年1月には15万8900円まで上昇しましたが、直近は12万7000円前後まで下落しています。
基準価格指標(2026年10月9日時点)
| 銘柄 | コード | 決算月 | 投資口価格 | 予想分配金 | 配当利回り |
| 産業ファンド | 3249 | 1、7 | 127400 | 8015 | 6.29 |
最近の基準価格は下落しているなか、分配金も増配傾向となっていますので利回りは6%台と高水準です。
また、産業ファンド投資法人は1月、7月が権利月となっています。
投資判断
今までの内容から産業ファンドの投資判断ついて、基準価格は去年まで低迷していた反動で今年頭までは反発していましたが、最近は今後の国内金利上昇を懸念して再び売られています。この辺りは他のREIT銘柄と同様の動きですが、分配金は増配が続いており、今後も価格が上昇した保有物件の売却や賃料上昇などを要因に高水準の分配金を継続する方針です。
以上の点を踏まえると、確かに金利上昇は不動産企業にとってデメリットですので、現状の基準価格低迷は仕方が無い部分もありますが、利回り6%超えの水準は仕込みチャンスにしか見えないです。
【9142】JR九州
5番目の銘柄はJR九州で九州地方を中心に旅客鉄道などを運営する鉄道事業者です。ただ、現在は鉄道事業を補完するため旅行やホテルに加え、不動産、飲食業などの事業多角化を進めており、その営業範囲は九州に限らず首都圏や海外にも展開しています。
実際、直近の売上に占める運輸サービス事業の割合は30%程度で、駅ビルや不動産、ホテル事業の収益も拡大していたなか、先月にはSBIHDと提携して金融事業に参入する事を発表しています。
直近決算
JR九州は8月4に第1四半期決算を発表しており、最終利益は157億円と前年同期比7億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、鉄道旅客運輸収入などは増加しましたが、前年にあった固定資産の売却益などが減少したためとの事です。
通期最終利益(億円)
| 銘柄名 | JR九州 |
| 2019年3月期 | 492 |
| 2020年3月期 | 314 |
| 2021年3月期 | -189 |
| 2022年3月期 | 132 |
| 2023年3月期 | 311 |
| 2024年3月期 | 384 |
| 2025年3月期 | 436 |
| 2026年3月期 | 454 |
| 2027年3月期(会社予想) | 516 |
2019年からの通期最終利益について、2021年はコロナショックの影響で赤字に転落しましたが、2022年以降はコロナからの経済回復に加え、ハウステンボス、ドラッグイレブンの株式売却に伴う特別利益もあり増益が続いています。
そして、前期も従業員の待遇改善による人件費の増加はあるものの、運賃・料金改定による鉄道旅客運輸収入の増加や不動産販売収入も増加した事で増益になっており、今期も好調な流れは継続する見込みとして更に増益の予測にしているなか、第1四半期時点の通期進捗率も30%付近と順調にスタートしています。
配当推移
| 銘柄名 | JR九州 |
| 2017年 | 38.5 |
| 2018年 | 83 |
| 2019年 | 93 |
| 2020年 | 93 |
| 2021年 | 93 |
| 2022年 | 93 |
| 2023年 | 93 |
| 2024年 | 93 |
| 2025年 | 98 |
| 2026年 | 115 |
| 2027年(会社予想) | 121 |
2017年からの配当推移を見ていきますが、2024年までは業績に関係なく、93円で据え置きが続いていました。実際、コロナショックで赤字に転落した2021年も減配はしておらず、2022年は黒字に転換していますが配当性向は100%を超えている状況でした。
そんななか、2025年は業績好調によって久しぶりに5円の増配となっており、前期は17円の大幅増配だったなか、今期も期初から更に6円の増配予測で発表しています。
JR九州の配当方針は長期安定的に行っていくことが重要と考え、2028年3月期までは連結配当性向35%以上を目安としています。
株価推移
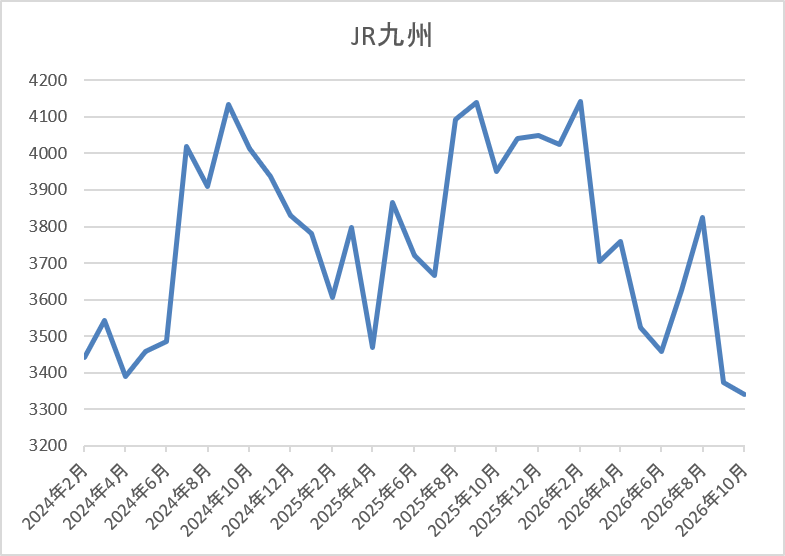
2024年頃からの株価は上昇傾向で、その年の10月には4253円の高値を付けています。
しかし、その後は下落が続き、去年4月の暴落では3468円まで値を下げ、今年2月には4154円まで上昇しましたが、直近は再度3300円前後で推移しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| JR九州 | 9142 | 3327 | 9.9 | 1.03 | 121 | 3.64 | 36.1 |
最近の株価は直近高値から下落しているなか、増配は継続していますので配当利回りは3%半ばとなっています。
今期も増益見込みですのでPERは市場平均より割安で、配当性向は36%付近と方針通りの水準です。
投資判断
今までの内容からJR九州の投資判断について、ここ数年の業績は鉄道運輸収入の回復に加え、ホテルや不動産事業も堅調に推移している事で好調な状況が続いており、今期も第1四半期は前期比減益でしたが、一時的な要因も多く、進捗率は順調に推移しています。また、長く停滞していた配当も最近は増配が続いており、今後にも期待できそうな雰囲気です。
以上の点を踏まえると、鉄道運輸収入の将来性には少し疑問もありますが、現状はホテルや不動産、飲食事業も好調に推移しており、今後は金融事業にも参入しますので将来が楽しみな銘柄です。
【9434】ソフトバンク
最後の銘柄はソフトバンクで、NTT、KDDIと並ぶ大手の通信会社です。主力のモバイル事業に加え、LINEヤフー、PayPayなどの非通信事業にも注力しており、直近の売上に占める非通信事業の割合は通信事業よりも多くなっている状況です。
直近決算
ソフトバンクは8月4日に第1四半期決算を発表しており、最終利益は1500億円と前年同期比47億円の増益になっていますが、通期最終利益、年間配当予測は変更ありません。
前期比増益の要因は、クライド・AI領域が牽引した事やPayPayなどのファイナンス事業も好調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | ソフトバンク |
| 2019年3月期 | 4,307 |
| 2020年3月期 | 4,731 |
| 2021年3月期 | 4,912 |
| 2022年3月期 | 5,175 |
| 2023年3月期 | 5,313 |
| 2024年3月期 | 4,890 |
| 2025年3月期 | 5,261 |
| 2026年3月期 | 5,507 |
| 2027年3月期(会社予想) | 5,600 |
2019年からの通期最終利益を見ていきますが、2023年までは通信料金値下げの影響があるなか、法人やヤフー・LINE事業でカバーして増益が続いていました。そんななか、2024年は一時的な要因もあって減益となりましたが、2025年以降は再び増益傾向で、実際前期はPayPayの好調などでファイナンス事業の営業利益が倍増した事やモバイル事業でも契約数の増加や単価の改善影響があった事で過去最高益を更新しており、今期も好調な流れは続く見込みとして期初から更に増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | ソフトバンク |
| 2019年 | 3.75(期末のみ) |
| 2020年 | 8.5 |
| 2021年 | 8.6 |
| 2022年 | 8.6 |
| 2023年 | 8.6 |
| 2024年 | 8.6 |
| 2025年 | 8.6 |
| 2026年 | 8.6 |
| 2027年(会社予想) | 8.8 |
ソフトバンクは上場が2018年のため、2019年からの配当推移をまとめていますが、2021年以降は8.6円で変わりが無かったです。実際、業績とは関係なく据え置きが続いており、2024年は減益でしたが配当は据え置きで、前期も業績は過去最高益でしたが例年通り据え置きだったなか、今期は遂に0.2円の増配予測で発表しています。
ソフトバンクの配当方針は継続的に増配を目指すとしており、利益が上振れた場合は追加の株主還元を検討する方針です。
ソフトバンク配当方針
ソフトバンクの配当方針は今期から大きく変更されましたので、決算書を基にもう少し詳しく見ていきます。
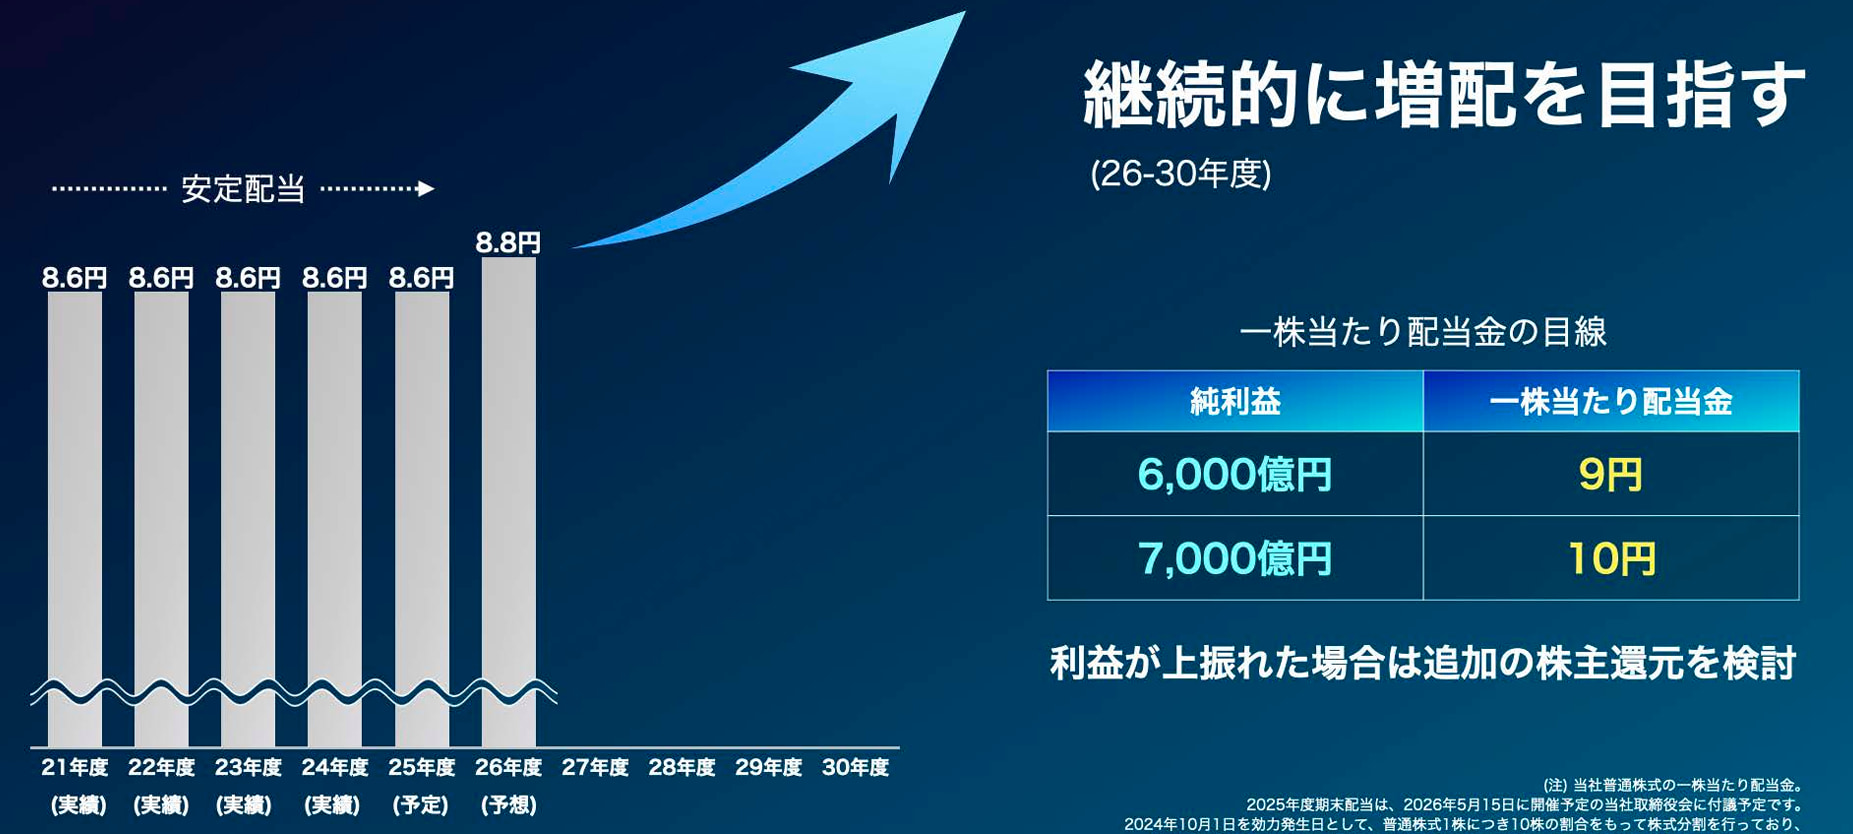
まず、今までの配当方針は「高水準な還元をベースに安定配当を目指す」というもので、実際前期までの配当は業績とは関係なく年間8.6円で据え置きが続いていました。しかし、今期から30年度にかけては「継続的に増配を目指す」と、今までの方針からガラリと内容が変わっており、また純利益が6000億円の場合で9円、7000億円の場合で10円と具体的な数値も示していますので今後が楽しみです。
株主優待
ソフトバンクは株主優待を設定しており、100株以上かつ1年以上保有を条件にPayPayポイントが1000円分もらえます。個人的には現在子供の分も含めて3口座で保有しており、先日最初のPayPayポイントがもらえましたが、現在の株価だと2万円台の購入で1000円分のポイントがもらえますので、改めて考えると凄い株主優待です。
株価推移
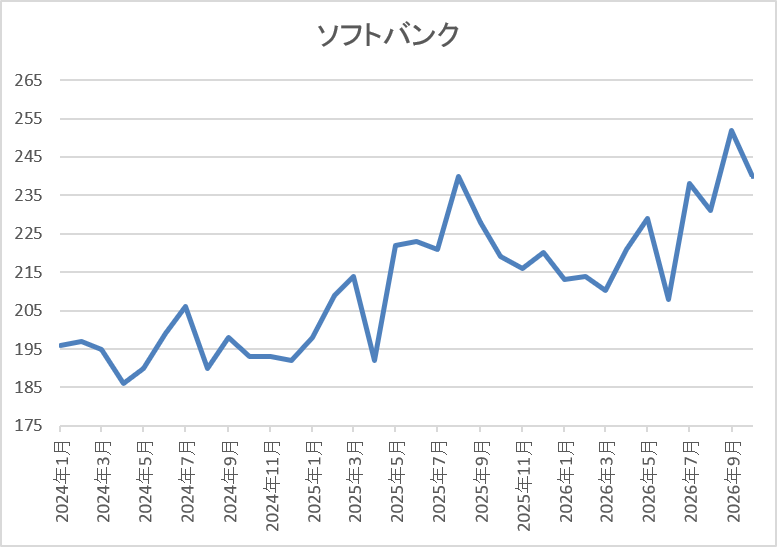
2023年夏以降の株価は堅調な展開が続き、去年4月の暴落で192円まで下落しましたが、8月には247円まで上昇しました。
しかし、その後は低迷して今年6月末には203円まで売られましたが、直近は240円前後まで上昇しています。
株価指標(2026年10月9日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ソフトバンク | 9434 | 242 | 21.0 | 4.40 | 8.8 | 3.64 | 76.5 |
最近の株価は上場来の高値付近で推移していますが、今期配当は久しぶりの増配予測になりましたので配当利回りは3%半ばの水準です。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は76%付近となっています。
投資判断
今までの内容からソフトバンクの投資判断について、最近の業績は非通信事業の拡大で好調に推移しているなか、通信事業にも復活の兆しが見えており、今後もPayPayを中心にしたファイナンス事業やAI、クラウド事業などに注力する方針ですので、更に期待は膨らみます。その辺りへの期待もあってか、直近の株価は上場来の高値付近で推移していますが、新たな配当方針では今後の継続的な増配も示唆されています。
以上の点に加え、1年以上の継続保有が条件ですが、PayPayポイント1000円分がもらえる株主優待もありますので、高配当株として最低単元は保有しておきたい銘柄です。
まとめ
今回はここ数年で株価が大きく上昇した銘柄も多いなか、今からでも購入できそうな6つの高配当株を検証しました。今回検証した銘柄の株価も数年前と比べると上昇しているケースは多かったですが、いずれも今後の増配が期待できそうで、現状の利回りも魅力を感じる水準でした。
という事で、個人的な成長投資枠は先週で使い切っており、今年の購入は終了しましたので、来年の購入候補銘柄として今からでも購入できそうな優良高配当株を探し続けたいと思っています。
コメント