最近の株式市場は今年春以降の流れが再現し、AI・半導体株が上昇する事で日経平均も7万円の大台を超えましたが、高配当株を中心としたバリュー株の値動きは冴えないと、少し前の相場が戻ってきた様な印象です。ただ、この辺りの動きには相場が本当に強い時に訪れる循環物色の勢いを感じますので、いずれはバリュー株にも再び流れが戻るタイミングが来ると信じています。
実際、ここ数年単位で振り返った時に株価が大きく上昇している銘柄は多く、東証が投資単位の目安としている50万円を大きく上回っている企業も増えていますので、現在の株価が5000円を超えている銘柄には株式分割への期待も高まります。もちろん、株式分割には株数が増える事による売り圧力やコスト増加などのデメリットもありますが、やはり自然と保有株数が増える事は嬉しいですし、投資単位が下がる事で新たな買い需要も増えるなど、好材料と捉える事ができます。そして、株式分割はキリの良い中間決算で発表される事も多いですので、今回は現在の株価が5000円を超えており、年内にも株式分割を発表しそうな6つの銘柄を検証していきます。
【8591】オリックス
最初の銘柄はオリックスでリース業界の代表的な銘柄ですが、現在はリース業にとどまらず、様々な事業で海外を含む多くの企業と取引しています。実際、現在のセグメントはリース以外に不動産や事業投資、保険、銀行など多岐に渡っており、直近の海外売上比率も25%程度を占めている状況です。
直近決算
オリックスは8月6日に第1四半期決算を発表しており、最終利益は2808億円と前年同期比1736億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、基礎的な収益力の向上や投資先の売却を推進した事に加え、東芝の損益を持分法損益として取り込んでいる事でキオクシア株式の売却益1217億円を計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | オリックス |
| 2020年3月期 | 3,027 |
| 2021年3月期 | 1,923 |
| 2022年3月期 | 3,121 |
| 2023年3月期 | 2,903 |
| 2024年3月期 | 3,461 |
| 2025年3月期 | 3,516 |
| 2026年3月期 | 4,472 |
| 2027年3月期(会社予想) | 5,300 |
2020年からの通期最終利益について、2023年まではコロナショックで大きく減益となった2021年を除き、3000億円前後で停滞していましたが、2024年以降は不動産や事業投資が好調だった影響などで大幅増益が続いています。
実際、前期も不動産運営や保険などの業績が堅調に推移した事に加え、大型の売却案件が成立した事で過去最高益を大きく更新しており、今期も金融事業がオリックス銀行の売却で大幅増益となる事やその他の事業も好調に推移する見込みとの事で、期初から更に増益の予測にしているなか、キオクシアの株価上昇で上期の最終利益予想は8400億円としていますが、今後の影響は予想困難なため、通期予想は据え置いているとの事です。
配当推移
| 銘柄名 | オリックス |
| 2017年 | 52.25 |
| 2018年 | 66 |
| 2019年 | 76 |
| 2020年 | 76 |
| 2021年 | 78 |
| 2022年 | 85.6 |
| 2023年 | 85.6 |
| 2024年 | 98.6 |
| 2025年 | 120.01 |
| 2026年 | 156.1 |
| 2027年(会社予想) | 187.36 |
2017年からの配当推移について、たまに据え置きの年もありますが減配はなく、概ね順調に増配が続いています。そんななか、直近は業績好調を背景に増配額が大きくなっており、2024年は13円、2025年は約21円、そして前期は一気に約36円の大幅増配となったなか、今期も期初から約31円の大幅増配予測で発表しており、中間配当は107.27円と予想しています。
オリックスの配当方針は配当性向39%、もしくは前期配当金(156.1円)のいずれか高い方としていますが、キオクシアの売却益は対象に含めないとの事です。
株価推移
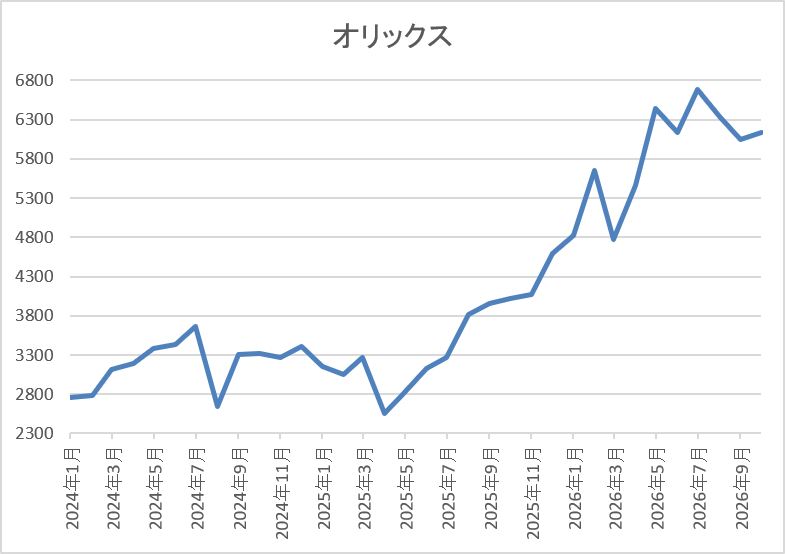
株価は2023年の春以降は上昇傾向で2024年7月には3788円まで上昇しました。
しかし、去年4月の暴落では2559円まで売られ、今年2月には5648円まで値を上げましましたが、3月末には4528円まで下落し、直近は5800円前後で推移しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| オリックス | 8591 | 5751 | 11.7 | 1.32 | 187.36 | 3.26 | 38.1 |
最近の株価は上場来の高値付近で推移していますが、大幅増配も継続していますので配当利回りは3%前半となっています。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は38%付近と方針通りの水準です。
投資判断
今までの内容からオリックスの投資判断ですが、最近の業績は大きく伸びており、今期も大型の売却案件や好調な事業環境の継続を見込むとして、過去最高益を更新する予測にしていたなか、キオクシアの売却益計上も加わっていますので、今期の最終着地はとんでも無い事になりそうです。
もちろん、キオクシアの売却益は一過性のもので、配当金の対象にも含めないとしていますが、本業も好調を維持していますので、現在の株価が5000円を超えている事も踏まえ、11月9日(月)発表の中間決算では株式分割が発表される可能性もありそうです。
【9104】商船三井
2番目の銘柄は商船三井で日本郵船、川崎汽船と並ぶ日本三大海運会社の1つです。グローバルな外航海運会社として鉄鉱石船やタンカーなどの海上貨物運送を手掛けています。
そんななか、今年3月に株価が6000円超で定着した場合は、今後の株式分割を検討すると発表しています。
直近決算
商船三井は8月7日に第1四半期決算を発表しており、最終利益は610億円と前年同期比82億円の増益になっているなか、通期最終利益の見込みを2400億円へ700億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、中東情勢に伴う燃料費の増影響はありましたが、鉄鉱石・ボーキサイトの堅調な出荷に加え、パルプ輸送需要も堅調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | 商船三井 |
| 2019年3月期 | 268 |
| 2020年3月期 | 326 |
| 2021年3月期 | 900 |
| 2022年3月期 | 7088 |
| 2023年3月期 | 7960 |
| 2024年3月期 | 2616 |
| 2025年3月期 | 4254 |
| 2026年3月期 | 2132 |
| 2027年3月期(会社予想) | 2400 |
2019年からの通期最終利益を見ていきますが、順調に増益が続いていたなか、2022年と2023年はコンテナ船やドライバルク船が歴史的な好市況となった事に加え、自動車船の輸送台数回復などの影響で大きく伸びており、2023年には過去最高益を記録しています。
しかし、2024年以降はコンテナ船事業の運賃下落などの影響によって減益傾向となっており、前期もケミカル船・欧州タンクコンテナ事業において持分法適用会社における一過性費用が発生した影響などで減益となっていたなか、今期も期初時点では2割近い減益予測にしていましたが、第1四半期決算の上方修正で増益予測になっています。
配当推移
| 銘柄名 | 商船三井 |
| 2017年 | 6.67 |
| 2018年 | 6.67 |
| 2019年 | 15 |
| 2020年 | 21.67 |
| 2021年 | 50 |
| 2022年 | 400 |
| 2023年 | 560 |
| 2024年 | 220 |
| 2025年 | 360 |
| 2026年 | 200 |
| 2027年(会社予想) | 205 |
2017年からの配当推移について、業績が大きく伸びた2022年以降は大幅増配が続いていましたが、2024年は業績の大幅減益と連動して大きく減配となりました。そんななか、2025年は業績が増益となった事で配当も140円の増配となりましたが、前期は再び業績と連動して160円の大幅減配となり、今期は現状5円の増配予測となっています。
商船三井の配当方針は、今期から年間205円を起点とする累進配当を導入としており、具体的な目安を総還元性向40%を目途し、機動的な自社株買いも実施する方針です。
株価推移
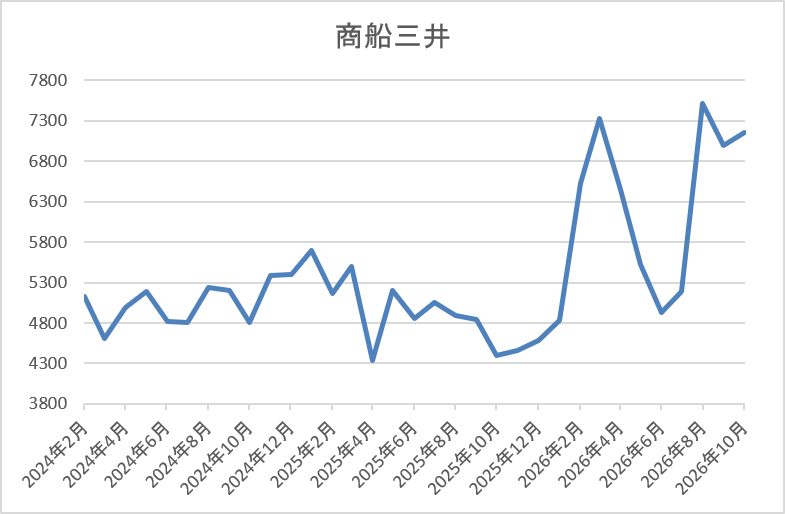
株価は2023年夏頃からは上昇傾向で、去年3月には5673円まで上昇しました。
その後4月の暴落では4336円まで下落しましたが、そこからは反発して今年8月には7509円まで上昇し、直近も7000円前後で推移しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 商船三井 | 9104 | 7118 | 10.2 | 0.82 | 205 | 2.88 | 29.3 |
最近の株価は上場来の高値付近で推移していますので、今期配当は増配見込みですが配当利回りは2%後半となっています。
今期は増益見込みになりましたのでPER、PBRは市場平均より割安で、配当性向は29%付近と余裕を感じる水準です。
投資判断
今までの内容から商船三井の投資判断について、従来から業績や配当は変動が激しく、最近は減益、減配の年も増えていますが、今期は第1四半期の上方修正で増益見込みになり、配当も5円の増配予測となっているなか、今期から累進配当まで導入しています。
その辺りの背景もあってか、最近の株価も堅調に推移しており、今年8月以降は7000円付近と目安にしている6000円を大きく超えていますので、11月9日(月)の中間決算で株式分割を発表しても不思議では無いです。
【8015】豊田通商
3番目の銘柄は豊田通商で、5大総合商社に双日を加えた7大総合商社の一角です。豊田通商はトヨタグループの総合商社で、トヨタやダイハツなどの車両や車両部品に加え、海外で生産された車両の輸出販売も手掛けています。
実際、130カ国以上のグローバルネットワークにより、自動車関連だけでなく化学品や合成樹脂、エネルギーや食料品なども取り扱っているなか、最近はアフリカ事業にも注力しています。
直近決算
豊田通商は7月31日に第1四半期決算を発表しており、最終利益は1352億円と前年同期比369億円の増益になっているなか、通期最終利益の見込みを4300億円へ300億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、円安進行の影響や資源及びメモリ関連の市況が上昇したためで、足元の事業環境や為替の前提を150円/ドルから155円/ドルに見直した事で通期業績の上方修正を行ったとの事です。
通期最終利益(億円)
| 銘柄名 | 豊田通商 |
| 2019年3月期 | 1326 |
| 2020年3月期 | 1355 |
| 2021年3月期 | 1346 |
| 2022年3月期 | 2222 |
| 2023年3月期 | 2841 |
| 2024年3月期 | 3314 |
| 2025年3月期 | 3625 |
| 2026年3月期 | 3705 |
| 2027年3月期(会社予想) | 4300 |
2019年からの通期最終利益について、数年前までは1300億円台で安定していましたが、2022年以降はコロナからの経済活動再開で海外の自動車販売数が増加した事や商品市況上昇により金属、化学品セグメントが大きく伸びた事に加え、円安の影響で大幅増益が続いています。
実際、前期もグローバルでの堅調な自動車生産や西アフリカを中心とした新興国での販売が増えた影響などで過去最高益を更新しており、今期も好調な流れは続く見込みとして、期初から4000億円台に乗せる予測で発表していたなか、第1四半期決算から早速、上方修正を発表するほど絶好調です。
配当推移
| 銘柄名 | 豊田通商 |
| 2017年 | 23.33 |
| 2018年 | 31.33 |
| 2019年 | 31.33 |
| 2020年 | 33.67 |
| 2021年 | 37.33 |
| 2022年 | 53.33 |
| 2023年 | 67.33 |
| 2024年 | 93.33 |
| 2025年 | 105 |
| 2026年 | 120 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、増配は前期までで16年連続となっています。また、直近の増配幅は業績好調を背景に大きくなっており、2025年は約12円、前期も15円の増配だったなか、今期も期初から5円の増配予測で発表しています。
豊田通商の配当方針は、2028年3月期までは累進配当を継続し、具体的な目安を自己株式取得を含む総還元性向40%以上としています。
株価推移
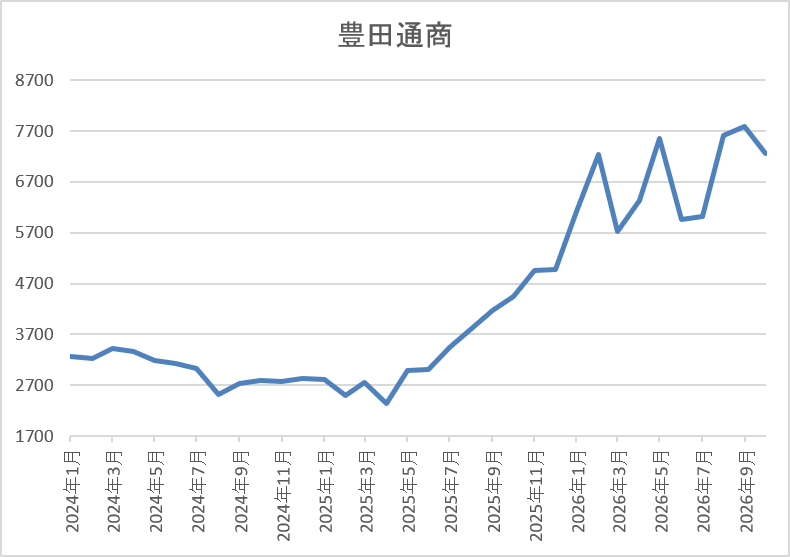
2023年以降の株価は急騰して、2024年3月には3544円まで上昇しました。
しかし、去年4月の暴落では2072円まで売られ、今年5月には7559円まで値を上げましたが、6月には5816円まで値を下げ、直近は再度7200円前後まで上昇しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 豊田通商 | 8015 | 7209 | 15.7 | 2.61 | 125 | 1.73 | 27.2 |
最近の株価は上場来の高値付近で推移していますので、増配も続いていますが配当利回りは1%台まで低下しています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は27%付近と余裕を感じる水準です。
投資判断
今までの内容から豊田通商の投資判断について、ここ数年の業績や配当は順調に推移しており、前期はトランプ関税の影響も懸念されましたが、価格転嫁が進んだ事や注力しているアフリカ事業の好調もあって、過去最高益が続いており、今期も好調なスタートを決めています。
その辺りの影響もあってか、最近の株価は上場来の高値付近で推移しており、株式分割の目安である5000円も大きく超えていますので、2024年以来の株式分割が月末の中間決算で発表される可能性も十分ありそうです。
【6301】コマツ
4番目の銘柄はコマツで油圧ショベルやブルドーザなどを製造する総合建設機械メーカーです。海外の売上比率が9割近くを占めるほど国際的な企業で、建設機械の世界シェアは第2位となっています。
直近決算
コマツは7月29日に第1四半期決算を発表しており、最終利益は961億円と前年同期比50億円の増益になっているなか、通期最終利益の見込みを3490億円へ310億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、円安と物量増に加え、販売価格改善のプラス影響が構成差やコスト増などのマイナス影響を上回ったためとの事です。
通期最終利益(億円)
| 銘柄名 | コマツ |
| 2021年3月期 | 1062 |
| 2022年3月期 | 2249 |
| 2023年3月期 | 3263 |
| 2024年3月期 | 3934 |
| 2025年3月期 | 4396 |
| 2026年3月期 | 3763 |
| 2027年3月期(会社予想) | 3490 |
2021年からの通期最終利益を見ていきますが、数年前までは建設機械・車両部門の販売増や販売価格改善、円安の追い風があった事で順調に増益が続き、2025年には過去最高益を記録しています。
しかし、前期も販売価格改善のプラス影響があったものの、物量減や⽶国関税によるコスト増のマイナス影響が上回った事で減益になっており、今期も中東情勢の影響を受けた物量減の影響や関税影響の拡⼤に加え、調達価格上昇を考慮して期初から減益予測にしていたなか、第1四半期で上方修正は発表しましたが、依然7%近い減益予測になっています。
配当推移
| 銘柄名 | コマツ |
| 2017年 | 58 |
| 2018年 | 84 |
| 2019年 | 110 |
| 2020年 | 94 |
| 2021年 | 55 |
| 2022年 | 96 |
| 2023年 | 139 |
| 2024年 | 167 |
| 2025年 | 190 |
| 2026年 | 190 |
| 2027年(会社予想) | 190 |
2017年からの配当推移について、業績が大きく落ち込んだ2021年にかけては減配となっている年もありますが、概ね順調に増配が続いていました。そんななか、2022年以降は好調な業績を背景に増配幅も大きくなっており、2024年は28円、2025年も23円と大幅増配が続きましたが、前期は減益となった業績と連動して据え置きになり、今期も現状据え置き予測で発表しています。
コマツの配当方針は、成長への投資を主体としながら株主還元とのバランスをとるとしており、具体的な目安を連結配当性向40%以上としています。
株価推移
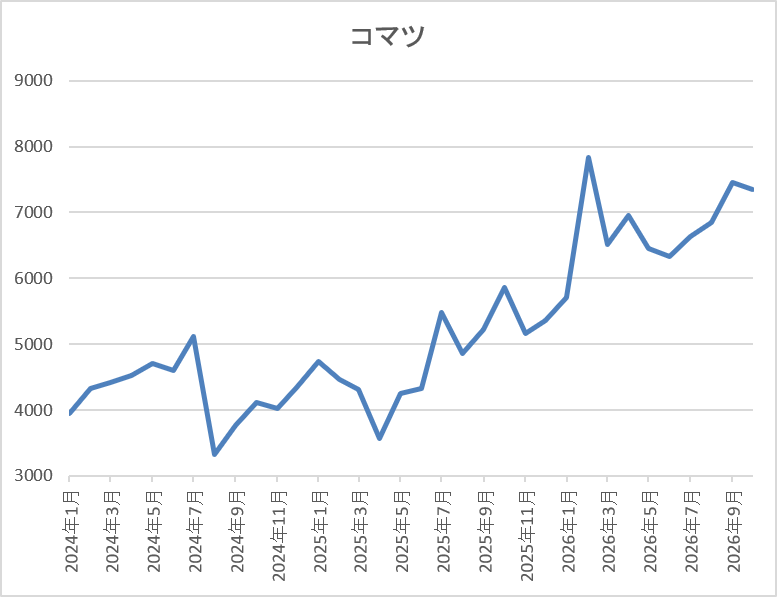
株価は2023年頃から上昇傾向で、2024年7月には5131円まで値を上げました。
しかし、去年春の暴落で3000円台半ばまで売られ、今年2月には7840円まで反発しましたが、その後6200円前後まで値を下げ、直近は再度7400円前後で推移しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| コマツ | 6301 | 7397 | 18.8 | 1.86 | 190 | 2.57 | 48.2 |
最近の株価は上場来の高値付近で推移しているなか、今期配当も据え置き予測ですので配当利回りは2%半ばとなっています。
今期も依然減益見込みですのでPERは市場平均より割高で、配当性向は48%付近と目安の水準を少し上回っている状況です。
投資判断
今までの内容からコマツの投資判断ですが、前期は関税や為替の影響に加え、コストも増加した事で大きく減益となり、今期も第1四半期決算で上方修正は発表されましたが、依然減益予測と厳しい状況です。建設機械の需要は世界景気の影響も大きく、中東情勢の影響も考慮すると、仕方が無い部分はありますが、コマツは従来から期初の予測を保守的に発表するケースも多いです。
以上の点に加え、直近の株価は8000円に迫る水準まで上昇していますので、10月29日(木)の中間決算では上方修正と一緒に株式分割が発表されるかもしれません。
【8566】リコーリース
5番目の銘柄はリコーリースでオフィス機器や医療機器、車両、産業工作機械など幅広い製品のリースを手掛けているリコー系のリース会社です。中小企業を中心に約40万社と取引し、ベンダーリースを通じて多様な業種の販売会社と連携しています。
また、今年12月に社名をリトレス株式会社に変更する事を発表しています。
直近決算
リコーリースは7月31日に第1四半期決算を発表しており、最終利益は33億円と前年同期比2億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因について、各事業の差引利益が順調に増加し、売上総利益は第1四半期の過去最高益を更新しましたが、従業員・役員分配や貸倒費用等の販管費が増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | リコーリース |
| 2020年3月期 | 118 |
| 2021年3月期 | 120 |
| 2022年3月期 | 134 |
| 2023年3月期 | 148 |
| 2024年3月期 | 112 |
| 2025年3月期 | 156 |
| 2026年3月期 | 128 |
| 2027年3月期(会社予想) | 119 |
2020年からの通期最終利益について、2023年までは資産利回り改善の継続やリース&レンタル事業の好調で順調に増益が続いていたなか、2024年は投資有価証券の評価損51億円の計上が響いて久しぶりの減益となっていますが、2025年は前年特別損失の反動や営業資産の拡⼤に加え、資産利回り向上などにより過去最高益の水準へV字回復しています。
ただ、前期は金利上昇による販管費の増加や連結子会社「Welfareすずらん」ののれんなど、減損損失計上の影響があった事で再び大きく減益となり、今期も売上高・売上総利益は増加を見込むとしつつ、販管費の増加によって期初から更に減益の予測で発表しているなかではありますが、第1四半期時点の通期進捗率は28%付近と順調なスタートを切っています。
配当推移
| 銘柄名 | リコーリース |
| 2017年 | 60 |
| 2018年 | 70 |
| 2019年 | 80 |
| 2020年 | 90 |
| 2021年 | 100 |
| 2022年 | 120 |
| 2023年 | 145 |
| 2024年 | 150 |
| 2025年 | 180 |
| 2026年 | 185 |
| 2027年(会社予想) | 256 |
2017年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、前期までで31期連続の増配となっています。そんななか、2024年と前期は業績が大きく落ち込むなかでも5円の増配を行い、今期も業績は減益見込みですが、配当方針を変更した事もあって期初から71円の大幅増配予測で発表しています。
リコーリースの配当方針は成⾧投資と分配を通じて持続的な事業成⾧を実現し、適正な資本構成に基づく安定的な株主還元を目指すとし、累進配当を基本方針としたうえで、今期からの6年間は創業50周年を契機として特別配当を実施する事で、従来の目安30年3月期に配当性向50%を前倒しで達成するとしており、今期の年間配当256円のうち特別配当が70円となっています。
株主還元について
先ほどお伝えした様に、リコーリースの配当方針は今期から変更になりましたが、珍しいパターンですので、決算書を基にもう少し詳しく見ていきます。
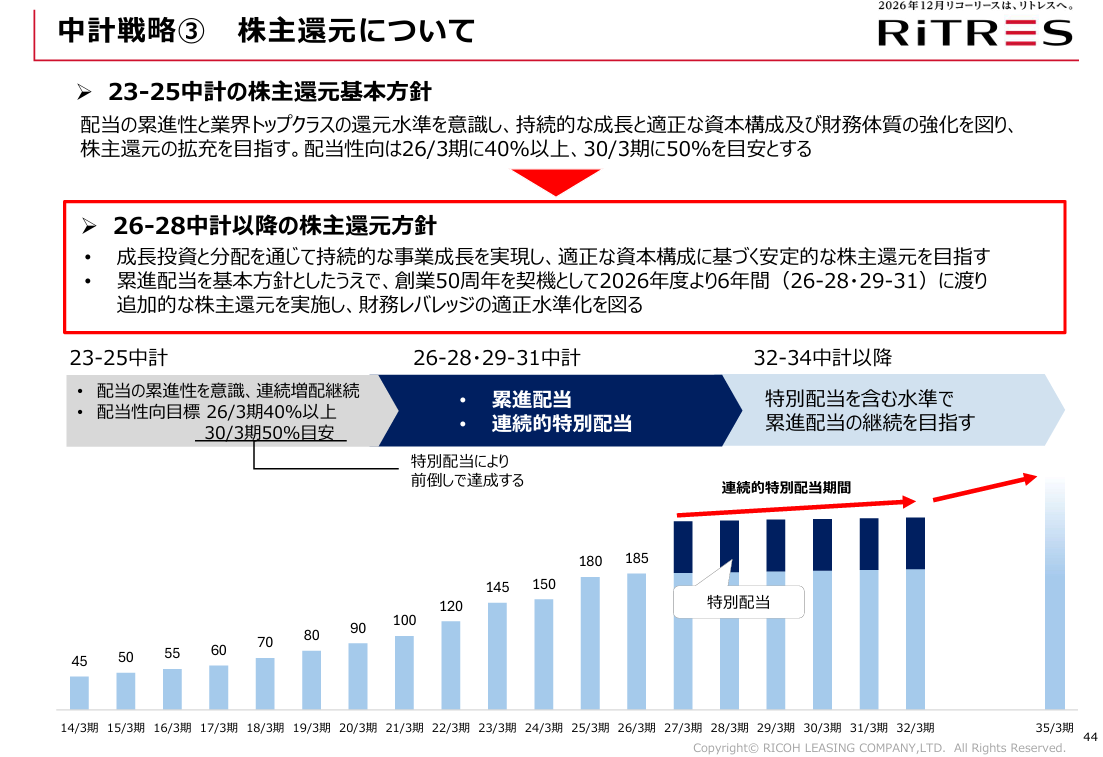
まず、今期配当は一気に71円の大幅増配予測になっていますが、大部分が特別配当というのは気になる部分だと思います。
ただ、こちらの決算書に記載の様に今後6年間は連続的特別配当期間と明記しており、またその後も特別配当を含む水準で累進配当の継続を目指すとしていますので、特別配当が無くなった後の減配は心配しなくて良い様です。
株主優待
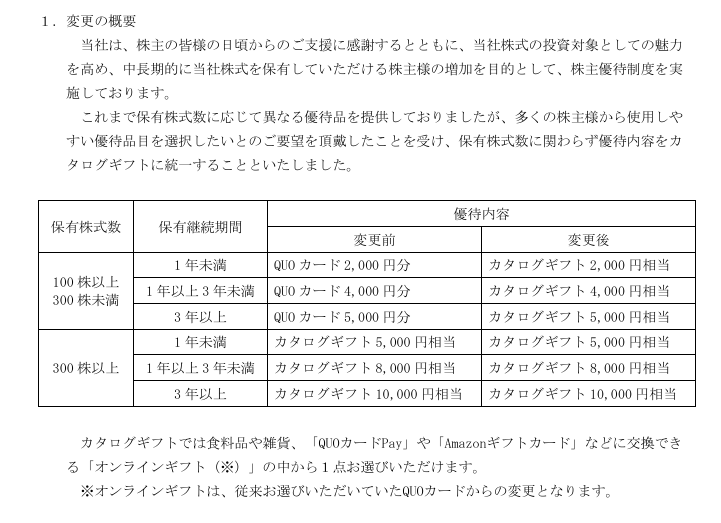
リコーリースの株主優待は、保有株数や保有継続年数によって、今まではクオカードかカタログギフトがもらえましたが、前期からは全てカタログギフトに変更される事が発表されています。
株価推移
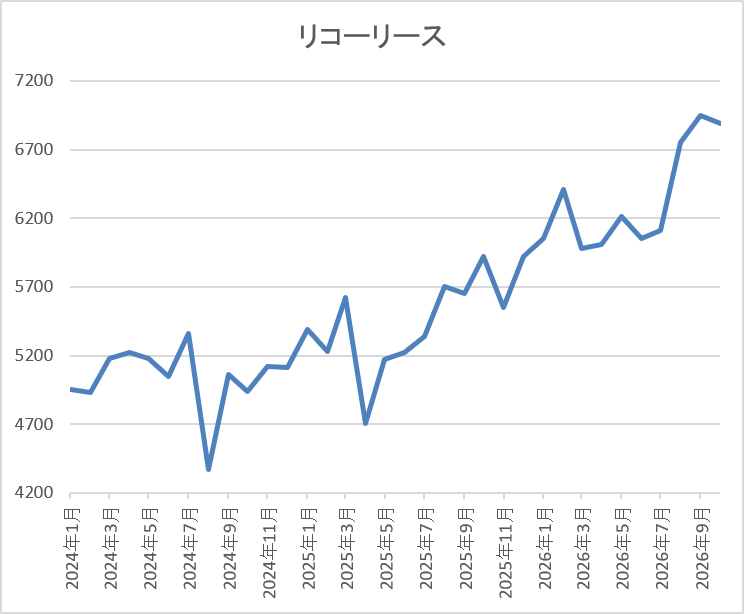
株価は2023年春頃から右肩上がりの状況で、2024年3月には5580円まで上昇しました。
その後は停滞が続いて去年4月の暴落では4705円まで下落しましたが、直近は6200円前後で推移しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| リコーリース | 8566 | 6200 | 16.1 | 0.79 | 256 | 4.13 | 66.3 |
最近の株価は上場来の高値付近で推移しているなか、今期は大幅増配の見込みになりましたので配当利回りは4%前後と高水準です。
今期も減益見込みですのでPERは市場平均並みで、配当性向は66%付近と特別配当の影響もあって最近の中では高めになっています。
投資判断
今までの内容からリコーリースの投資判断ですが、直近の業績は減益が続いており、今期も期初から減益予測で発表しているなか、主な減益要因を金利上昇を背景にした販管費の増加としていますので、今後への不安も残ります。ただ、配当は日本トップクラスとなる30年以上の連続増配を継続中で、今期からは連続的特別配当というイレギュラーな形ですが、一気に71円と衝撃的な大幅増配を発表してくれました。
以上の様に、抜群の株主還元力を示してくれる企業ですので、現状の最低購入金額がリース株の中でもトップクラスに高く、また50万円を大きく超えている事まで踏まえると、11月4日(水)の中間決算で株式分割発表も期待できそうです。
【2914】JT
最後の銘柄はJTで売上の約95%を占めるたばこ事業を中心に加工食品なども製造していますが、最近は喫煙者人口、紙たばこ需要の減少を受け、加熱式たばこ「プルームシリーズ」の拡販やM&Aを絡めて海外シェアの拡大も推進しているところです。
実際、2024年にはアメリカ第4位のたばこ会社Vector Groupを買収しており、直近の海外売上比率も8割を超える水準まで増加しています。
直近決算
JTは12月決算ですので、7月30日に第2四半期決算を発表しており、最終利益は4318億円と前年同期比1119億円の増益になっているなか、通期最終利益の見込みを6440億円へ740億円上方修正し、配当も30円増額の年間272円予測に修正しています。
業績上方修正の要因は、たばこ事業のプライシング効果及び底堅い販売数量に支えられている事やロシアルーブル等の主要通貨高によって、為替影響もポジティブに発現したためとの事です。
通期最終利益(億円)
| 銘柄名 | JT |
| 2019年12月期 | 3481 |
| 2020年12月期 | 3102 |
| 2021年12月期 | 3384 |
| 2022年12月期 | 4427 |
| 2023年12月期 | 4822 |
| 2024年12月期 | 1792 |
| 2025年12月期 | 5101 |
| 2026年12月期(会社予想) | 6440 |
2019年からの通期最終利益について、2020年を底にたばこ事業における値上げ効果や為替も円安に振れた事で海外市場を中心に増益が続きましたが、2024年はネガティブな為替影響が発現した事やカナダでの訴訟に絡む特別損失を計上した事で大きく減益となっています。
しかし、前期は海外市場を中心に堅調な販売が続いた事やVector社買収の効果に加え、2024年特損の反動もあった事で過去最高益の水準へ大きく増益となっており、今期も好調な流れは継続見込みとして、期初から更に1割以上の増益予測にしていたなか、たばこ事業の好調を主因に第2四半期決算で上方修正を発表し、現状は26%程度の増益予測になっています。
配当推移
| 銘柄名 | JT |
| 2016年 | 130 |
| 2017年 | 140 |
| 2018年 | 150 |
| 2019年 | 154 |
| 2020年 | 154 |
| 2021年 | 140 |
| 2022年 | 188 |
| 2023年 | 194 |
| 2024年 | 194 |
| 2025年 | 234 |
| 2026年(会社予想) | 272 |
2016年からの配当推移について、業績が低迷していた2021年は唯一の減配となっていますが、2022年以降は業績が好調に推移した事で概ね増配が続いています。実際、2022年は一気に48円の増配で、2023年は6円の増配だったなか、前期も業績が過去最高だった事で40円の大幅増配となっており、今期も期初時点では8円の増配予測でしたが、第2四半期決算の増額で現状は38円の大幅増配予測になっています。
JTの配当方針は強固な財務基盤を維持しつつ、中長期の利益成長を実現することにより株主還元の向上を目指すとし、具体的な数値としては配当性向75%±5%程度を目安にしています。
株価推移
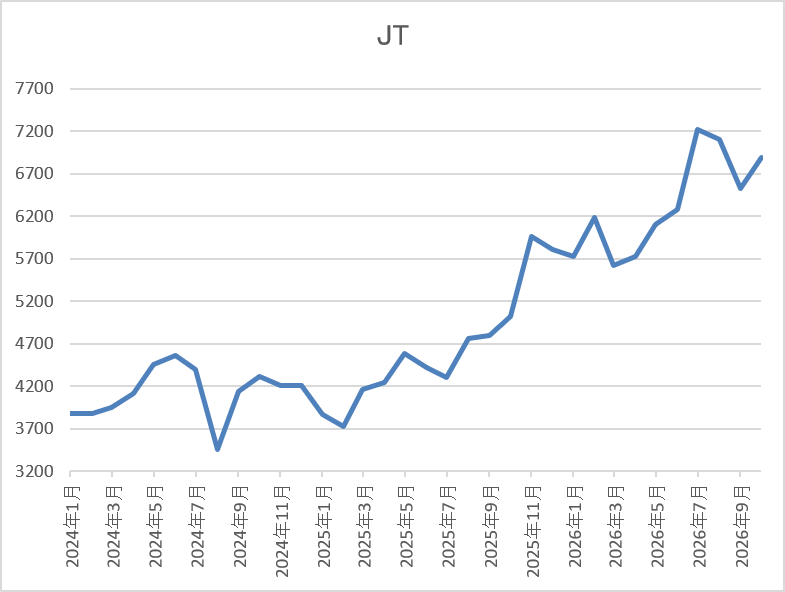
株価は2024年6月には4622円まで上昇しましたが、その後は全体の暴落もあって3453円まで下落しました。
しかし、そこからは急速に4400円付近まで反発し、去年4月の暴落では再度3761円まで売られましたが、直近は7000円前後まで上昇しています。
株価指標(2026年10月8日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| JT | 2914 | 6960 | 19.2 | 2.81 | 272 | 3.91 | 74.9 |
最近の株価は上場来の高値付近で推移していますが、今期も大幅増配の見込みになりましたので配当利回りは4%前後となっています。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は75%付近と方針通りの水準です。
投資判断
今までの内容からJTの投資判断ですが、前期業績は海外市場の好調や値上げ効果に加え、Vector社買収の効果で過去最高益を更新しており、今期も更に増益の予測で発表していたなか、第2四半期決算では上方修正が発表され、配当も大きく増額されました。業績好調の主因は、たばこ事業の好調ですので、国内の紙たばこ需要は減少傾向ですが、海外市場やPloomシリーズには、まだまだ期待できそうな雰囲気です。
その辺りの状況もあってか、直近の株価も株式分割の目安となる5000円を大きく超えていますので、10月29日(木)に発表される第3四半期決算では、株式分割があっても不思議では無いです。
まとめ
今回は現在の最低購入金額が東証要請の50万円を超えており、年内にも株式分割を発表しそうな6銘柄を検証しました。冒頭で触れた様に、最近の日本企業は株価上昇により最低購入金額が高額になっている銘柄も増えていますので、今後も株式分割を行う企業は増えていく可能性が高いです。
そして、株式分割発表後の株価は上昇するケースも多いですので、対象銘柄の動向は注意深く見守る事が大切です。
コメント