最近の日経平均は相変わらずAI・半導体株に連動する動きが続いており、今週は大きく売られる場面もありましたが、その様な時はバリュー株を中心とした高配当株が上昇するなど、相場自体の底力は感じる動きです。実際、中東情勢の混乱が続くなかでも好調な業績を維持している企業は多く、今月末から始まる今年最後の決算シーズンでも多くの銘柄に上方修正が期待できる状況です。
そうなると、目先の株価は膠着感も強くなっていますが、好調な業績が継続している企業の株価は、いずれかのタイミングで本格的な上昇トレンドに入る確率が高いですので、今回は今からでも株価が2倍になりそうな6銘柄を個別に検証していきます。
【1911】住友林業
最初の銘柄は住友林業で、国内外における山林経営、植林事業からグローバルなネットワークによる木材・建材の調達、流通、製造、加工、住宅建築などを手掛けている木造注文住宅の国内最大手です。
また、2003年に米国での住宅事業を開始するなどM&Aを絡めて海外展開も進めており、直近の海外売上比率はアメリカを中心に6割を超えている状況です。
直近決算
住友林業は12月決算のため、8月7日に第2四半期決算を発表しており、最終利益は268億円と前年同期比225億円の減益になっているなか、通期最終利益の見込みを600億円へ350億円下方修正していますが、年間配当予測に変更はありません。
前期比減益の要因は、米国住宅事業において住宅ローン金利・住宅価格の高止まりなどの影響で販売戸数の減少及び利益率の低下があったためとの事です。
通期最終利益(億円)
| 銘柄名 | 住友林業 |
| 2020年12月期 | 303 |
| 2021年12月期 | 871 |
| 2022年12月期 | 1086 |
| 2023年12月期 | 1024 |
| 2024年12月期 | 1165 |
| 2025年12月期 | 1066 |
| 2026年12月期(会社予想) | 600 |
2020年からの通期最終利益を見ていきますが、2024年までは米国の住宅市場で販売戸数や販売価格が上昇していた事に加え、円安の追い風もあった事で、概ね順調に増益が続き、2024年には過去最高益を記録しています。
しかし、前期はアメリカの住宅市場において、住宅ローン金利の高止まりや政治経済の先行き不透明感から販売戸数の減少、利益率の低下が続いた事で減益となっており、今期も厳しい市場環境が継続見込みとして期初から1割程度の減益予測にしていましたが、第2四半期決算の下方修正で減益率は4割を超えています。
配当推移
| 銘柄名 | 住友林業 |
| 2016年3月 | 8 |
| 2017年3月 | 11.6 |
| 2018年3月 | 13.3 |
| 2019年3月 | 13.3 |
| 2020年3月 | 13.3 |
| 2020年12月 | 11.6 |
| 2021年12月 | 26.6 |
| 2022年12月 | 41.6 |
| 2023年12月 | 41.6 |
| 2024年12月 | 48.3 |
| 2025年12月 | 53 |
| 2026年12月(会社予想) | 50 |
2016年からの配当推移について、数年前までは10円台で停滞していましたが、2021年以降は好調な業績を背景に増配が続いていました。そして、2022年は15円の増配で、業績が減益となった2023年は据え置きでしたが、2024年は約6.7円の増配と最近は増配額も大きくなっていたなか、前期も業績は減益のなか、何とか増配を維持していましたが、今期は期初から3円の減配見込みで発表しています。
住友林業の配当方針は配当性向を当期純利益の30%以上とし、利益水準に応じた還元を行うとともに、安定的な配当を実施する観点から、1株当たり年間配当金の下限を50円に設定しています。
株価推移
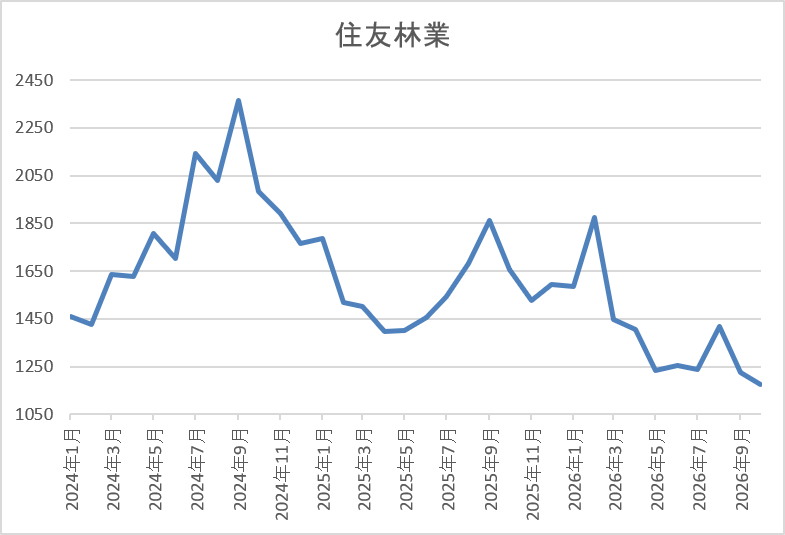
2023年以降の株価は右肩上がりで、2024年10月には2430円まで上昇しました。
しかし、その後は米国住宅市場の減速影響もあって下落が続き、去年4月の暴落では1220円まで売られ、今年2月には1874円まで反発しましたが、直近は再度1200円前後まで下落しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 住友林業 | 1911 | 1167.5 | 11.9 | 0.65 | 50 | 4.28 | 51.1 |
最近の株価は下落が続いていますので、今期配当は減配予測ですが配当利回りは4%前半と高水準です。
今期も減益見込みですがPER、PBRは市場平均と比較して割安で、配当性向は51%付近となっています。
投資判断
今までの内容から住友林業の投資判断について、数年前までの業績は堅調に推移していましたが、直近はアメリカ市場の失速を要因に低迷しており、今期は遂に配当も減配予測となっています。従って、今年前半にかけての株価は、去年売られていた事への反動で上昇する場面もありましたが、直近は再度値を下げている状況です。
以上の点を踏まえると、もちろんアメリカの住宅市場の低迷や高止まりしているローン金利は懸念点ですが、配当は現在の水準を下限に設定していますので、利回りが4%を超えている事も含め、いずれは株価も再度2000円を超える可能性がありそうです。
【8410】セブン銀行
2番目の銘柄はセブン銀行でATMサービス中心のネット銀行を手掛けており、ATMサービスを基盤にネットバンキングや決済口座サービスなども行っています。
そんななか、去年伊藤忠との資本業務提携を締結した事で、2030年までに全国のファミリーマートへATMを設置予定と公表しています。
直近決算
セブン銀行は8月7日に第1四半期決算を発表しており、最終利益は65億円と前年同期比24億円の増益になっているなか、通期最終利益の見込みを200億円へ30億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、第4世代ATMへの全台入替えに伴い、使用実態及び将来の利用見込みの検討を行ったところ、従来の耐用年数と経済的使用可能期間との乖離が明らかになり、減価償却費が減少したためとの事です。
通期最終利益(億円)
| 銘柄名 | セブン銀行 |
| 2019年3月期 | 132 |
| 2020年3月期 | 261 |
| 2021年3月期 | 259 |
| 2022年3月期 | 208 |
| 2023年3月期 | 188 |
| 2024年3月期 | 319 |
| 2025年3月期 | 182 |
| 2026年3月期 | 134 |
| 2027年3月期(会社予想) | 200 |
2019年からの通期最終利益を見ていきますが、2020年をピークに2023年まではコロナ禍による人流減少やキャッシュレス化の流れなどに加え、第4世代ATMを活用した金融・非金融を問わないサービスの拡大を進めた費用が先行した事で減益が続きました。
そんななか、2024年以降は一時的な要因によって増減を繰り返していましたが、今期は前期特損の反動も見込めるとして、期初から2割以上の増益予測にしていたなか、減価償却費も減少するとして、第1四半期決算から上方修正を発表しています。
配当推移
| 銘柄名 | セブン銀行 |
| 2017年 | 9 |
| 2018年 | 10 |
| 2019年 | 11 |
| 2020年 | 11 |
| 2021年 | 11 |
| 2022年 | 11 |
| 2023年 | 11 |
| 2024年 | 11 |
| 2025年 | 11 |
| 2026年 | 11 |
| 2027年(会社予想) | 11 |
2017年からの配当推移を見ていきますが、2019年以降は業績とは関係なく年間11円で横ばいが続いています。実際、2024年は過去最高益を更新していますが配当は据え置きで、2025年以降は大幅減益が続きましたが同じく据え置きで、今期もやはり年間11円の予測で発表しています。
セブン銀行の配当方針は、強固な財務基盤を背景に配当中心の安定的・継続的な株主還元を実施するとしており、具体的な目安は、実額にも配慮しつつ、配当性向40%以上を維持する方針です。
株価推移
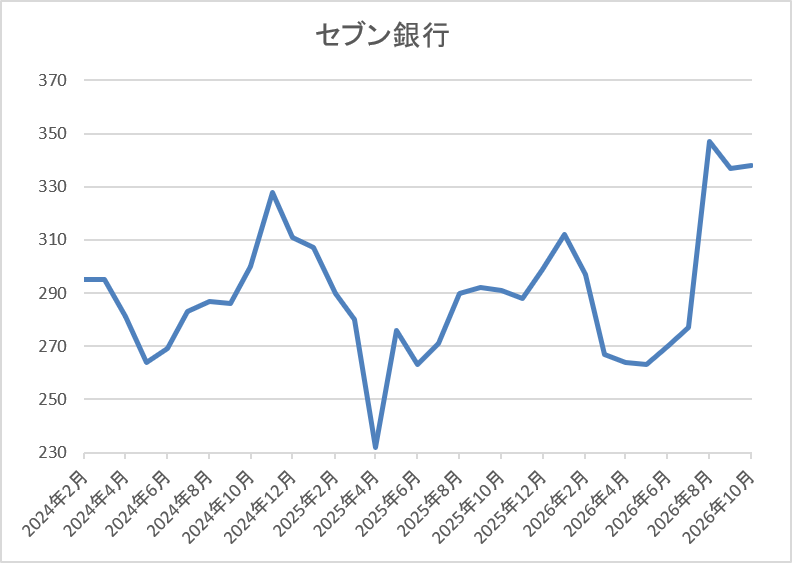
2023年頃からの株価は300円前後で停滞感の強い動きが続いていました。
そんななか、去年4月の暴落では233円まで売られましたが、その後は反発して直近は340円前後まで上昇しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| セブン銀行 | 8410 | 339.5 | 19.8 | 1.41 | 11 | 3.24 | 64.3 |
最近の株価はじわじわ上昇しているなか、配当も横ばいの状況が続いていますが配当利回りは3%前半の水準です。
今期は増益見込みですがPER、PBRは市場平均より割高で、配当性向も64%付近と目安の40%以上を大きく上回っています。
投資判断
今までの内容からセブン銀行の投資判断について、最近の業績は先行投資などの影響で減益が続いていましたが、今期は一時的な要因もあるなか増益予測となっており、伊藤忠との資本業務提携も今後への期待材料です。実際、今後は全国のファミリーマートへATMを設置予定としていますので、いずれは株価も約10年前の高値661円を超えるかもしれません。
【3393】スターティアHD
3番目の銘柄はスターティアHDで、中小企業向けにITインフラやサーバーなどを提供しているスターティア株式会社が中核です。また、最近はデジタルマーケティング事業に注力しており、営業支援ツールや見込み顧客化・商談化ツールなども手掛けています。
直近決算
スターティアHDは8月7日に第1四半期決算を発表しており、最終利益は5億円と前年同期比1億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、ITインフラのストック売上がネットワーク・電力事業の好調で堅調に推移しているためとの事です。
通期最終利益(億円)
| 銘柄名 | スターティア |
| 2021年3月期 | -13 |
| 2022年3月期 | 9 |
| 2023年3月期 | 12 |
| 2024年3月期 | 15 |
| 2025年3月期 | 19 |
| 2026年3月期 | 23 |
| 2027年3月期(会社予想) | 23 |
2021年からの通期最終利益について、コロナショックの影響で2021年は赤字に転落していますが、その後は順調に増益が続いており、2024年にはITインフラが堅調に推移するなか、デジタルマーケティング事業も利益化できた事で過去最高益を記録しています。
そして、前期もITインフラ事業はセキュリティ対策のニーズが高まった事でネットワーク関連機器の販売が好調を維持している事やDXソリューション事業においても受注が堅調に推移した事で増益となっており、今期も好調な流れは続く見込みとして更に増益の予測にしているなか、第1四半期時点の通期進捗率も22%付近とまずますのスタートを切っています。
配当推移
| 銘柄名 | スターティア |
| 2017年 | 9 |
| 2018年 | 12 |
| 2019年 | 9 |
| 2020年 | 9 |
| 2021年 | 10 |
| 2022年 | 14 |
| 2023年 | 41 |
| 2024年 | 69 |
| 2025年 | 114 |
| 2026年 | 145 |
| 2027年(会社予想) | 145 |
2017年からの配当推移について、数年前は10円付近で停滞している期間が長かったですが、2021年以降は増配傾向が続いています。そんななか、特に最近は業績好調により増配幅も大きくなっており、2024年は28円、2025年も45円と大幅増配が続き、前期も創立30周年の記念配当8円を含めて31円の増配になっていたなか、今期は現状据え置き予測ですが、普通配当のみの実施となっています。
スターティアHDの配当方針は財務健全性の維持に努め、連結業績や今後の事業展開などを総合的に勘案し、累進配当を継続的に実施すると共に、具体的な目安を今期からDOE13%としています。
株価推移
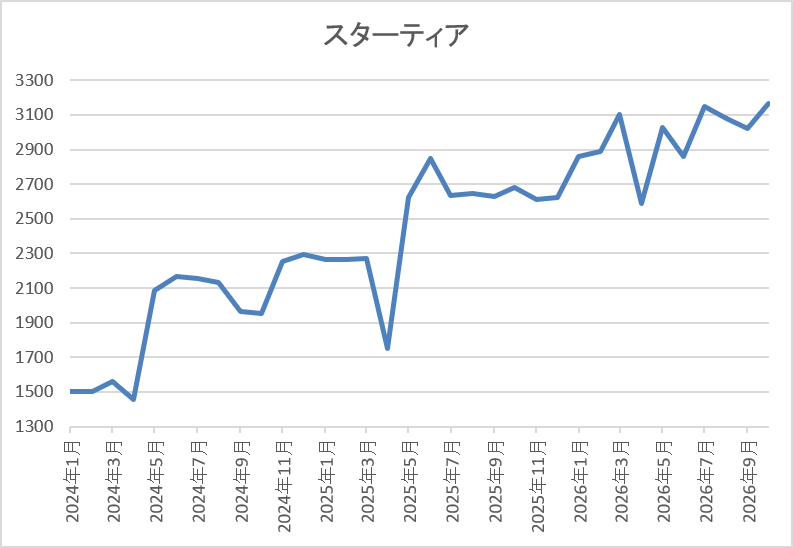
2022年以降の株価は右肩上がりの状況で、2024年春には2000円付近まで上昇しています。
その後は停滞する時期もありましたが、去年春以降は再び上昇して直近は3100円前後で推移しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| スターティア | 3393 | 3135 | 12.6 | 3.66 | 145 | 4.63 | 58.1 |
最近の株価は上場来の高値付近で推移していますが、大幅増配も続いていますので配当利回りは4%半ばと高水準です。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は58%付近となっています。
投資判断
今までの内容からスターティアHDの投資判断ですが、最近の業績は過去最高益が続いているなか、今後の業績もITインフラの堅調な需要や急速に業績が伸びているDXソリューション事業など期待できる部分が大きいです。実際、今期も期初から増益予測で発表しているなか、配当方針には累進配当を導入しており、DOEの目安も13%と高水準で設定しています。
以上の点を踏まえると、直近の株価は上場来の高値付近まで上昇していますが、他のIT銘柄と比較すると、まだまだ物足りない水準に見えてきます。
【8596】九州リース
4番目の銘柄は九州リースで、九州最大手のリース会社です。九州を地盤にリースやファイナンスに加え、不動産関連にも強みを持っています。
直近決算
九州リースは8月6日に第1四半期決算を発表しており、最終利益は15億円と前年同期比3億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、リース・割賦、ファイナンスが好調に推移した事や基礎収益も伸長した事に加え、不動産売却収入も計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | 九州リース |
| 2022年3月期 | 21 |
| 2023年3月期 | 58 |
| 2024年3月期 | 30 |
| 2025年3月期 | 35 |
| 2026年3月期 | 39 |
| 2027年3月期(会社予想) | 42 |
2022年からの通期最終利益について、株式の売却益を特別利益に計上した事で2023年は大きく増益となりましたが、その反動で2024年は大きく減益となっています。しかし、2025年以降は再生可能エネルギーなど環境関連分野向けを中心に新規取扱高が堅調に推移した事やリースの物件売却収入を計上した事に加え、賃貸不動産による安定的な賃料収入もあった事で増益が続いています。
実際、前期もリース・割賦、ファイナンス、賃貸不動産を中心に基礎収益が着実に伸長した事で金利上昇に伴う資金コスト増加を吸収して増益となっており、今期も好調な流れが続くとして更に増益の予測にしているなか、第1四半期時点の通期進捗率も37%付近と好スタートを決めています。
配当推移
| 銘柄名 | 九州リース |
| 2017年 | 12 |
| 2018年 | 14 |
| 2019年 | 14 |
| 2020年 | 15 |
| 2021年 | 16.5 |
| 2022年 | 18.5 |
| 2023年 | 25.5 |
| 2024年 | 30 |
| 2025年 | 53 |
| 2026年 | 58 |
| 2027年(会社予想) | 62 |
2017年からの配当推移を見ていきますが、順調に増配が続いていたなか、特に直近は増配額も大きくなっています。実際、2025年は一気に23円の大幅増配になっており、前期も5円の増配で、今期も期初から4円の増配予測で発表しています。
九州リースの配当方針は2027年3月期までは累進配当を基本とし、連結株主資本配当率(DOE)3.0%以上を目安として安定的に配当を実施する方針です。
株価推移
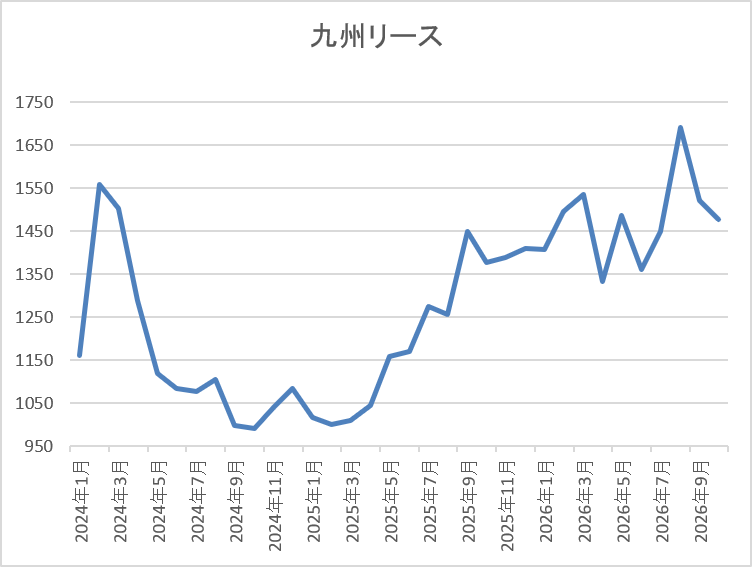
株価は2023年頃から上昇傾向で、2024年3月には1635円の高値を付けています。
その後、去年4月の暴落では840円まで売られましたが、今年8月には1690円まで上昇し、直近は1500円前後で推移しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 九州リース | 8596 | 1465 | 7.9 | 0.72 | 62 | 4.23 | 33.4 |
最近の株価は直近高値から下落しているなか、増配も続いていますので配当利回りは4%前半と高水準です。
今期も増益見込みですのでPER、PBRは市場平均より割安で、配当性向は33%付近と余裕を感じる水準です。
投資判断
今までの内容から九州リースの投資判断について、最近の業績や配当は順調に推移しているなか、今期も期初から増益、増配の予測で発表しており、第1四半期も好調なスタートです。その辺りの影響もあってか、今年夏にかけての株価は堅調に推移していましたが、直近は売られており、また他のリース株と比較しても上昇ペースは物足りません。
実際、利回りは依然4%超えと高水準で推移しており、累進配当が宣言されている事や現在の余裕ある配当性向まで踏まえると、今後も増配が継続する確率は高いですので、株価もいずれは再度反発しそうです。
【9769】学究社
5番目の銘柄は学究社で、東京を中心に関東圏で都立中高一貫校や都立難関高校向けの対策塾として進学塾「ena」を運営しています。
また、全ての授業に対して単方向の映像授業も視聴可能とした「ダブル学習システム」やオンライン学習「自宅ena」など、映像やオンラインを活用した学力向上体制の強化に努めています。
直近決算
学究社は8月13日に第1四半期決算を発表しており、最終利益は4億円の赤字と前年同期6億円の赤字からは回復していますが、通期最終利益、年間配当予測に変更はありません。
第1四半期が赤字だった要因は、私立高校授業料の支援が拡充された影響もあり、都立中・都立高を目指す生徒数が減少している事や校舎の統廃合に伴う減損損失を計上した影響としています。
通期最終利益(億円)
| 銘柄名 | 学究社 |
| 2020年3月期 | 9.3 |
| 2021年3月期 | 11.0 |
| 2022年3月期 | 15.1 |
| 2023年3月期 | 18.8 |
| 2024年3月期 | 18.2 |
| 2025年3月期 | 18.6 |
| 2026年3月期 | 18.4 |
| 2027年3月期(会社予想) | 21.8 |
2020年からの通期最終利益を見ていきますが、都立の中高一貫校や都立難関高校入試への対策を強化しブランドイメージを強化した事に加え、オンラインサービスを拡充させた事で2023年までは4期連続の過去最高益が続きました。ただ、2024年以降は正社員の給与水準引き上げによる採用コストの増加や私立高校授業料の実質無償化拡充の影響もあり、都立の中学校・高校を目指す生徒数の減少によって18億円台で停滞が続いていましたが、今期は私立学校への受験対策も強化するなど進化を加速させるとして、期初から過去最高益を更新する予測で発表しています。
配当推移
| 年 | 学究社 |
| 2017年 | 60 |
| 2018年 | 60 |
| 2019年 | 60 |
| 2020年 | 60 |
| 2021年 | 65 |
| 2022年 | 75 |
| 2023年 | 87 |
| 2024年 | 87 |
| 2025年 | 90 |
| 2026年 | 103 |
| 2027年(会社予想) | 127 |
2017年からの配当推移について、2020年までは年間60円で据え置きが続いていましたが、2021年以降の配当は過去最高益が続く業績と連動して増配傾向となっていました。そんななか、2024年は業績が減益となった事で配当も据え置きとなりましたが、その後は業績が停滞するなかでも増配傾向となっており、前期は13円、そして今期も期初から24円の増配予測と直近は増配ペースが大きくなっています。
学究社の配当方針は、今後の収益力向上のための内部留保による企業体質の強化を図りながら、業績に対応した成果の配分を行う方針としているなか、去年3月に発表した中期経営計画で今期の目安を配当性向63.1%、そして来期は70.1%まで引き上げ、年間166円とする計画を発表しています。
株主優待
学究社は2022年3月期を最後に廃止していた株主優待を前期から復活する事を発表しており、保有株数100株以上を1年以上継続保有している事を条件にデジタルギフトが1000円分もらえます。
株価推移
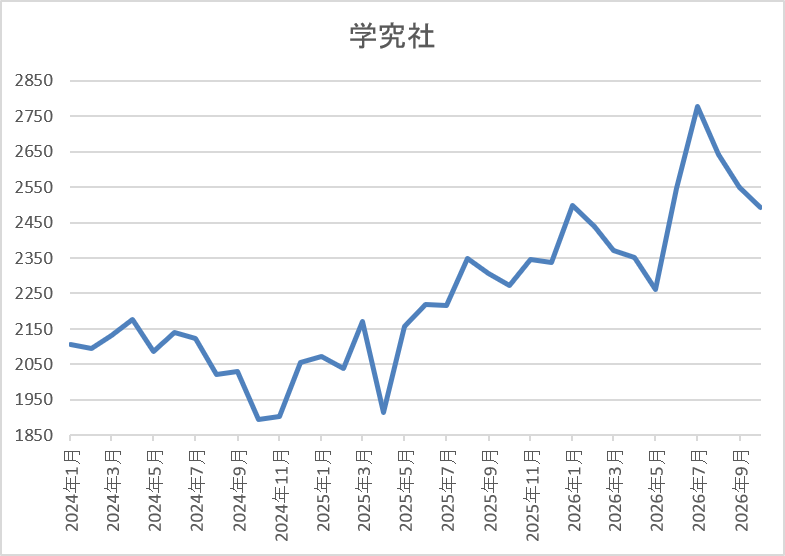
株価は2023年5月に2257円まで上昇した後は2000円付近で停滞が続きました。
実際、今年も2000円台前半で推移していましたが、7月には2778円まで上昇し、直近は2500円前後で推移しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 学究社 | 9769 | 2496 | 12.4 | 3.58 | 127 | 5.09 | 63.1 |
最近の株価は直近高値から下落しているなか、増配も続いていますので配当利回りは5%前後と高水準です。
今期は過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は63%付近と方針通りの水準です。
投資判断
今までの内容から学究社の投資判断について、会社の規模感や株式の出来高は大きくなく、業績も停滞気味ですが、直近の配当は大幅増配が続いています。そんななか、今後は新規開校やオンライン指導を拡充する事に加え、私立受験対策も強化する事で、業績を伸ばす成長戦略を掲げており、配当も配当性向を引き上げる事で来期の年間配当は166円と今期から40円近い大幅増配の計画を早くも表明しています。
もちろん、この計画が予定通りに進捗するかは分かりませんし、少子化が進む日本において、学習塾の将来性に不安な部分もありますが、計画通りに行った時の株価は凄い事になっていそうです。
【5401】日本製鉄
最後の銘柄は日本製鉄で、日本最大手の鉄鋼メーカーですが、世界での生産量も第4位となっています。実際、直近の海外売上比率はアジアを中心に4割近くを占めており、去年はアメリカの製鉄会社USスチールの買収でも話題になりました。
直近決算
日本製鉄は8月4日に第1四半期決算を発表しており、最終利益は752億円と前年1958億円の赤字から大きく黒字転換しているなか、通期最終利益の見込みを2900億円へ700億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、原燃料等のコスト上昇や中東向け輸出減等が顕在化しましたが、U. S. Steelが収益を牽引したためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本製鉄 |
| 2022年3月期 | 6373 |
| 2023年3月期 | 6940 |
| 2024年3月期 | 5493 |
| 2025年3月期 | 3502 |
| 2026年3月期 | 171 |
| 2027年3月期(会社予想) | 2200 |
2022年からの通期最終利益を見ていきますが、コロナからの経済回復による鉄鋼需要の高まりや価格改定の影響で2023年に過去最高益を記録した後は、世界の鉄鋼需要が低迷している事で減益が続きました。
そして、前期もAI関連など一部を除き世界的な鋼材需要が鈍化している事や中国の安値輸出継続、原料価格の高騰に伴うマージン縮小、設備トラブルに加え、トランプ関税の影響などで大きく減益となりましたが、今期はUSスチールが1000億円以上の収益貢献を見込むとして、期初から大きく増益の予測にしていたなか、第1四半期決算で更に800億円以上の利益貢献が見込め様になったとして上方修正を発表しています。
配当推移
| 年 | 日本製鉄 |
| 2017年 | 9 |
| 2018年 | 14 |
| 2019年 | 16 |
| 2020年 | 2 |
| 2021年 | 2 |
| 2022年 | 32 |
| 2023年 | 36 |
| 2024年 | 32 |
| 2025年 | 32 |
| 2026年 | 24 |
| 2027年(会社予想) | 24 |
2017年からの配当推移を見ていきますが、変動が激しくなっており、コロナショックで業績が低迷した時期には無配のレベルにまで減配しています。そんななか、2022年は業績の回復とともに大幅増配となりましたが、直近は減益が続く業績と連動して減配傾向で、前期も8円の減配だったなか、今期業績は大幅増益見込みですが、配当は現状据え置きの年間24円予測となっています。
日本製鉄の配当方針は、連結配当性向30%程度を目安としつつ、2030年度までの中長期経営計画中は下限を年間24円としています。
株価推移
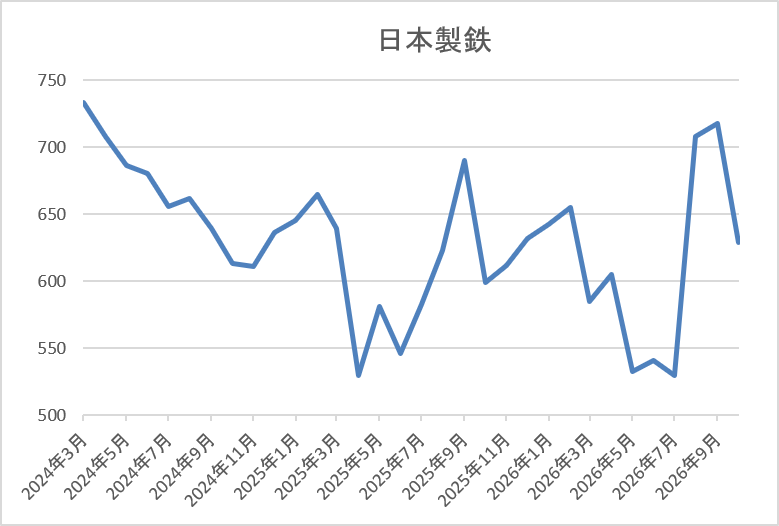
2023年頃からの株価は上昇が続き、2024年3月には769円の高値を付けています。
その後、去年4月の暴落では530円まで下落しましたが、今年9月には718円まで上昇し、直近は650円前後で推移しています。
株価指標(2026年10月15日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本製鉄 | 5401 | 641 | 11.6 | 0.59 | 24 | 3.74 | 43.2 |
最近の株価は直近高値から下落していますので、今期配当は据え置き見込みですが配当利回りは3%後半の水準です。
今期は大きく増益の見込みですのでPER、PBRは市場平均より割安で、配当性向は43%付近となっています。
投資判断
今までの内容から日本製鉄の投資判断について、従来から業績の変動は激しいですが、前期は特にトランプ関税による市場の低迷や原料価格高騰に加え、設備トラブル影響なども重なる危機的な状況でした。ただ、今期は前期の反動やUSスチール買収の効果も出てくるとして期初から大きく増益の予測にしていたなか、第1四半期から上方修正を発表するほど雰囲気が変わってきています。
実際、USスチールはグループの稼ぎ頭として利益成長を牽引しているとの事ですので、今後の株価にも期待できそうです。
まとめ
今回は様々な状況を踏まえ、今後の株価が2倍になる可能性もありそうな6銘柄を検証しました。最近の株式市場は、AI・半導体株が上昇する日とバリュー株が上昇する日が定期的に入れ替わっていますが、高配当株は概ね底堅く推移している銘柄が多い印象です。
そんななか、例年年末にかけての相場は強含む事も多いですので、いずれかのタイミングで全体が再度、本格的な上昇トレンドに入れば、大きく化ける銘柄も出てきそうです。
コメント