最近の株式市場はバリュー株が上昇する日とAI・半導体株が上昇する日が定期的に入れ替わっており、日経平均が大きく崩れる日もありますが、保有銘柄の状況を見ていると底堅く推移している高配当株は多い印象です。実際、中東情勢の更なる混迷や間近に迫った中間選挙に加え、日銀の利上げ観測も早まっていますので、もっと相場全体が低迷していても不思議では無い事まで踏まえると、今の相場には秘められた底力を感じます。
そうなると、例年年末にかけての株式市場は堅調に推移する事が多く、また来週から本格化する今年最後の決算シーズンにも期待できる企業は多いですので、今回は今後の業績が凄い事になりそうで株価も大きく上昇しそうな6つの高配当株を検証していきます。
【1605】INPEX
最初の銘柄はINPEXで国内最大手の石油開発企業です。石油や天然ガスの開発生産がメイン事業ですが、脱炭素社会への流れを受け再生可能エネルギーやカーボンリサイクル事業にも注力しています。
そんな石油業者にとって、原油価格は業績に大きな影響を与えますので、中東情勢の緊迫化を背景に3月以降の株価は乱高下しています。
直近決算
INPEXは12月決算ですので、8月7日に第2四半期決算を発表しており、最終利益は2631億円と前年同期比396億円の増益になっているなか、通期最終利益の見込みを5100億円へ600億円上方修正しており、配当も4円増額の年間112円予測に修正しています。
業績上方修正の要因は、中東情勢を巡る不確実性は依然として残るものの、主にイクシスプロジェクトにおける堅調な生産状況を反映した事や第3四半期以降の原油価格および為替の前提条件を見直したためとの事です。
通期最終利益(億円)
| 銘柄名 | INPEX |
| 2019年12月期 | 1235 |
| 2020年12月期 | -1116 |
| 2021年12月期 | 2230 |
| 2022年12月期 | 4610 |
| 2023年12月期 | 3217 |
| 2024年12月期 | 4273 |
| 2025年12月期 | 3938 |
| 2026年12月期(会社予想) | 5100 |
2019年からの通期最終利益について、2020年はコロナショックの影響などで赤字に転落していますが、2022年にかけては原油及び天然ガスの販売価格上昇に加え、円安の追い風もあり過去最高益の水準へV字回復しました。
そして、2023年以降も原油価格、為替の影響や豪州の一部プロジェクトで減損損失を計上した事で増減を繰り返しており、実際前期は原油価格や為替の影響で減益となっていたなか、今期も期初時点では想定の原油価格レートを前期より低く設定した事で減益見込みにしていましたが、中東情勢の緊迫化を受けて原油価格が上昇した影響などで、現状は過去最高益を更新する予測に上方修正されています。
配当推移
| 銘柄名 | INPEX |
| 2016年3月 | 18 |
| 2017年3月 | 18 |
| 2018年3月 | 18 |
| 2019年3月 | 24 |
| 2019年12月 | 30 |
| 2020年12月 | 24 |
| 2021年12月 | 48 |
| 2022年12月 | 62 |
| 2023年12月 | 74 |
| 2024年12月 | 86 |
| 2025年12月 | 100 |
| 2026年12月(会社予想) | 112 |
2016年からの配当推移について、数年前は据え置きの年もありましたが、最近は概ね安定した増配が続いています。そんななか、直近の増配幅は業績とは関係なく株主還元強化を背景に大きくなっており、実際2023年と2024年は12円の増配だったなか、前期も14円の大幅増配で、今期も期初から8円の増配予測でしたが、第2四半期決算の4円増額で現状は合計12円の増配予測になっています。
INPEXの株主還元は配当をベースに機動的な自己株取得を継続し、成長投資と株主還元拡大の両立を目指すとしており、2027年度までの中期経営計画中は累進配当を導入しているなか、具体的な目安を総還元性向50%以上としています。
株主優待
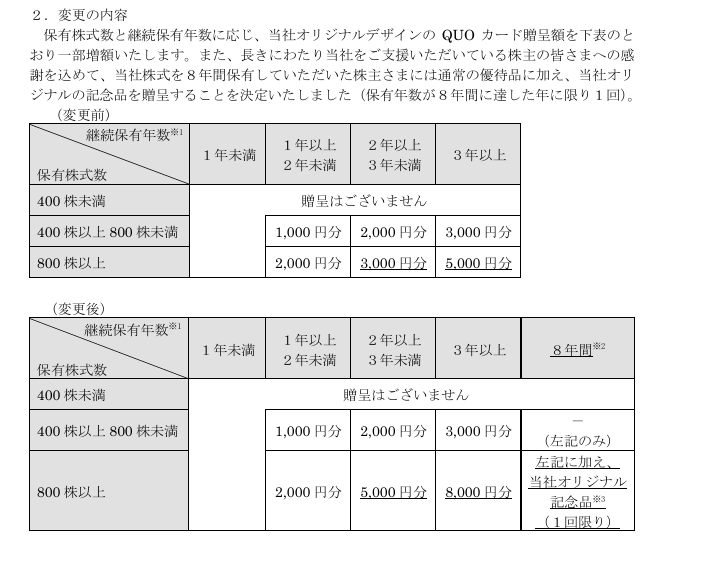
INPEXには株主優待が設定されており、保有株数や保有継続年数によってクオカードがもらえますが、400株以上かつ1年以上の継続保有が最低条件と少しきつめの条件になっています。
株価推移
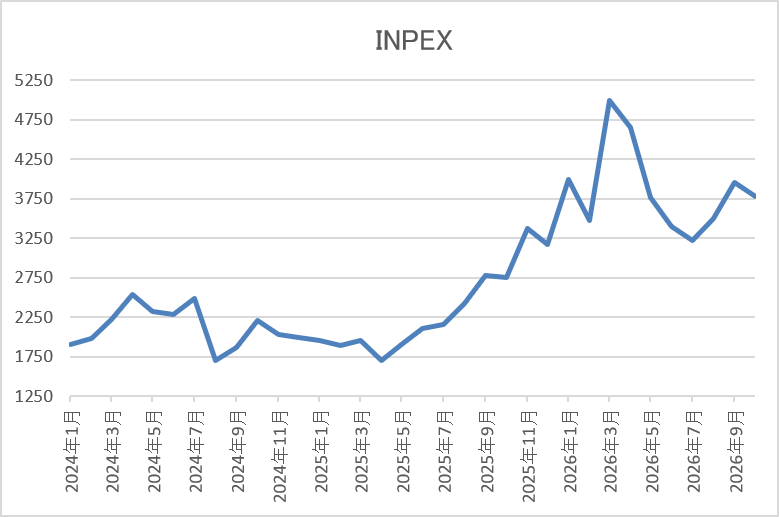
2022年頃までの株価は1000円台半ばで停滞が続いていましたが、2024年4月には2628円まで上昇しました。
その後、去年春の暴落では1651円まで値を下げ、今年3月には原油価格の高騰を受けて4955円まで上昇しましたが、7月には3192円まで下げ、直近は3900円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| INPEX | 1605 | 3917 | 8.8 | 0.88 | 112 | 2.86 | 25.2 |
最近の株価は乱高下しているなか、増配も継続していますので配当利回りは2%後半となっています。
今期は過去最高益の予測になりましたのでPER、PBRは市場平均より割安で、配当性向は25%付近ですが、自社株買いまで含めた総還元性向は53%付近と方針通りの水準です。
投資判断
今までの内容からINPEXの投資判断について、ここ数年の業績は原油価格や為替の影響などで増減を繰り返しており、今期も2月に発表した本決算時は減益見込みでしたが、前回決算の上方修正で現状は過去最高益を更新する予測と振れ幅が大きいです。そんななか、中東情勢の先行きも依然不透明ですので、今後の業績や株価も乱高下を繰り返しそうですが、配当は大幅増配が続いており、累進配当も宣言しています。
以上の点に加え、直近の原油価格も100ドル付近と想定の75ドルを大きく上回っていますので、11月12日(木)発表の第3四半期決算では更なる上方修正も期待したくなります。
【4183】三井化学
2番目の銘柄は三井化学で三井系の総合化学メーカーです。主力製品はエチレン・プロピレン、フェノール類、ペットボトル原料のPETペレット、衛生材料用不織布などとなっていますが、直近は半導体関連材料などの成長領域へ事業ポートフォリオの変革を進めているところです。
直近決算
三井化学は8月5日に第1四半期決算を発表しており、最終利益は320億円と前年同期比313億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、ナフサなど原料価格の上昇に伴う在庫評価損益の良化などによるとしています。
通期最終利益(億円)
| 銘柄名 | 三井化学 |
| 2021年3月期 | 578 |
| 2022年3月期 | 1099 |
| 2023年3月期 | 829 |
| 2024年3月期 | 499 |
| 2025年3月期 | 322 |
| 2026年3月期 | 343 |
| 2027年3月期(会社予想) | 450 |
2021年からの通期最終利益を見ていきますが、2022年にコロナからの経済回復や商品市況上昇の影響で過去最高益を記録した後は、世界的需要の低迷による販売数量の減少や原材料費高騰で減益が続いていました。
ただ、前期は関税影響もあるなか、成長領域における増益やICTソリューションの販売数量が堅調に推移した事などにより久しぶりに増益となっており、今期も成長領域の事業拡大や事業構造改善に加え、前期一過性要因の反動も期待できるとして、期初から3割程度の増益予測で発表しているなか、第1四半期時点の通期進捗率は71%付近とロケットスタートを決めています。
配当推移
| 年 | 三井化学 |
| 2017年 | 35 |
| 2018年 | 45 |
| 2019年 | 50 |
| 2020年 | 50 |
| 2021年 | 50 |
| 2022年 | 60 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 75 |
| 2026年 | 75 |
| 2027年(会社予想) | 75 |
2017年からの配当推移について、据え置きが続く期間も長いですが、減配はなく、増配傾向となっています。実際、2024年も業績は減益でしたが10円の増配となっており、2025年も5円の増配となりましたが、その後は業績が増益に転じるなか据え置きが続いています。
三井化学の配当方針は資本効率向上と安定的かつ継続的な配当の実現としており、具体的な目安はDOE3.0%以上、総還元性向40%以上としています。
株価推移
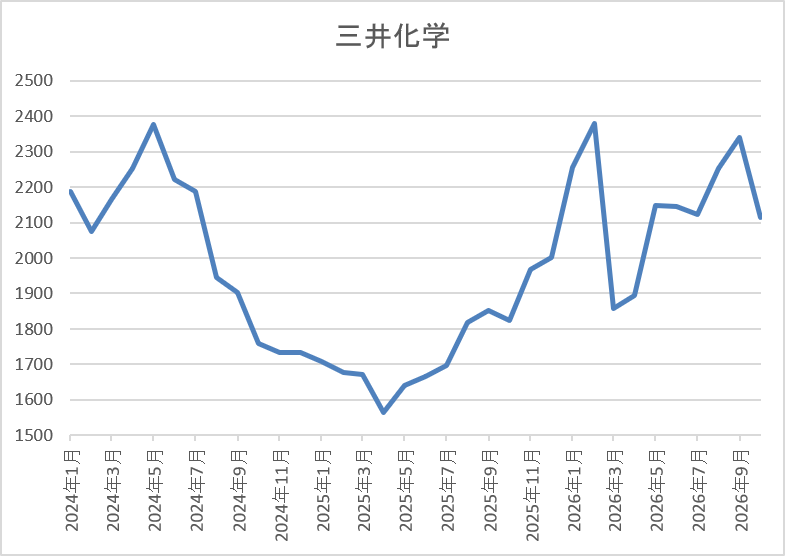
株価は2023年以降上昇傾向で、2024年5月には2418円まで値を上げました。
しかし、その後は下落が続いて去年4月の暴落では1322円まで売られましたが、今年2月には再度2478円まで値を上げ、直近は2100円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三井化学 | 4183 | 2056 | 16.5 | 0.85 | 75 | 3.65 | 60.2 |
最近の株価は停滞していますので、配当は据え置きが続いていますが配当利回りは3%半ばの水準です。
今期も増益見込みですがPERは市場平均並みで、配当性向は60%付近となっています。
投資判断
今までの内容から三井化学の投資判断について、ここ数年の業績は減益が続いていましたが、前期は久しぶりに増益となり、今期も期初から3割以上の増益予測で発表していたなか、第1四半期もロケットスタートを決めています。もちろん、第1四半期が好調だった要因はナフサ価格の上昇が主因ですが、成長領域の拡大や構造改善効果も出てきていますので、今後に期待できる部分も大きいです。
以上の点に加え、ナフサ価格は依然高水準で推移していますので、11月11日(水)発表の第2四半期決算では上方修正が行われる可能性も十分あります。
【7267】ホンダ
3番目の銘柄はホンダで、日本を代表する輸送機器メーカーで、国内に限らず北米やアジアなど世界各国に製品を販売しています。実際、直近の海外売上比率もアメリカを中心に9割に迫る水準となっていますが、直近の業績はトランプ関税やEV事業における一過性損失の影響で厳しい状況となっていました。
直近決算
ホンダは8月5日に第1四半期決算を発表しており、最終利益は4509億円と前年同期比2543億円の増益になっているなか、通期最終利益の見込みを4000億円へ1400億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、二輪事業がインド、ブラジルを中心に販売台数を拡大した事や為替も想定より円安に振れたためとの事です。
通期最終利益(億円)
| 銘柄名 | ホンダ |
| 2019年3月期 | 6,103 |
| 2020年3月期 | 4,557 |
| 2021年3月期 | 6,574 |
| 2022年3月期 | 7,070 |
| 2023年3月期 | 6,514 |
| 2024年3月期 | 11,071 |
| 2025年3月期 | 8,358 |
| 2026年3月期 | -4,239 |
| 2027年3月期(会社予想) | 4,000 |
2019年からの通期最終利益を見ていきますが、コロナショックで大きく減益となった2020年以降は概ね順調に推移し、2024年には米国での堅調な需要による四輪車の販売増加や機種収益の改善に加え、円安の追い風もあった事で過去最高益を更新しました。
しかし、2025年は四輪車のアジア販売減少や研究開発費の増加に加え、為替のマイナス影響などで減益となっており、更に前期はトランプ関税に加え、EV事業見直しによる損失を計上した事で大きな赤字に転落しましたが、今期は二輪販売台数の増加や事業効率向上による固定費削減などを見込むとして期初から黒字回復する予測にしていたなか、第1四半期決算では更に上方修正を発表するほど復活の兆しを見せています。
配当推移
| 銘柄名 | ホンダ |
| 2017年 | 30.6 |
| 2018年 | 33.3 |
| 2019年 | 37 |
| 2020年 | 37.3 |
| 2021年 | 36.6 |
| 2022年 | 40 |
| 2023年 | 40 |
| 2024年 | 68 |
| 2025年 | 68 |
| 2026年 | 70 |
| 2027年(会社予想) | 70 |
2017年からの配当推移について、コロナショックの影響を受けた2021年は減配になっており、たまに据え置きの年もありますが、概ね順調に増配傾向となっています。そんななか、2024年は業績好調を背景に一気に28円の大幅増配となっており、2025年は据え置きでしたが、前期は業績が大きく赤字に転落するなか、配当方針を変更した事もあって2円の増配となり、今期は現状据え置きの予測で発表しています。
ホンダの配当方針は、より安定的・継続的な配当を実現するとして、前期から還元指標にDOEを導入し、目安を3%としています。
株価推移
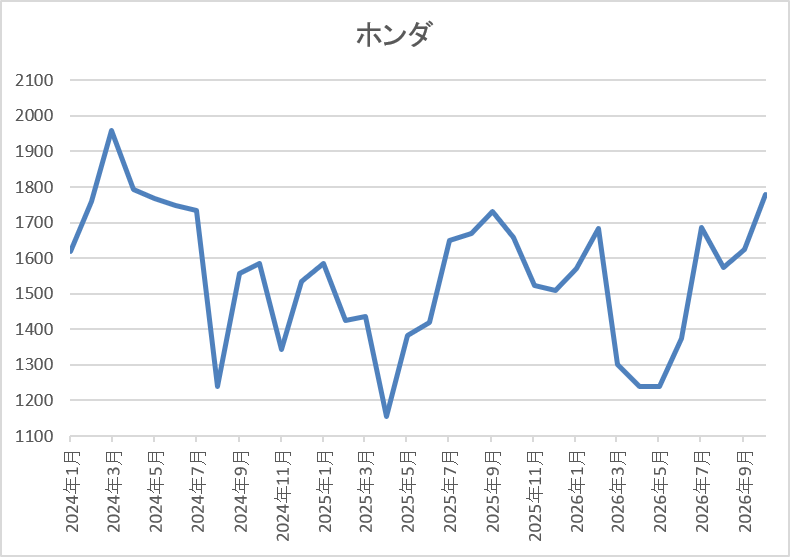
株価は2023年頃から上昇傾向で2024年3月には1959円まで上昇しました。
しかし、去年4月の暴落では1156円まで売られ、その後は反発して9月には1730円まで上昇しましたが、今年5月には再度1238円まで値を下げ、直近は1800円前後まで反発しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ホンダ | 7267 | 1796.5 | 17.5 | 0.57 | 70 | 3.90 | 68.1 |
最近の株価は上昇しているなか、今期配当は据え置き予測ですが配当利回りは3%後半と高水準です。
今期は増益見込みですのでPERは市場平均並みで、配当性向は68%付近となっています。
投資判断
今までの内容からホンダの投資判断について、前期業績はトランプ関税の影響やEV事業の見直しで大きく赤字に転落しましたが、今期は前期の反動もあるなか、本業も好調に推移しており、第1四半期決算から上方修正が発表されました。もちろん、それでも数年前の水準までは回復できておらず、関税政策や中東情勢の先行きも懸念事項ですが、最悪期は脱した印象です。
以上の点に加え、配当方針にはDOEを導入しており、現状の水準を維持していく方針も掲げていますので、業績の完全復活と共に増配が発表される可能性もありそうです。
【5192】三ツ星ベルト
4番目の銘柄は三ツ星ベルトで、自動車用や産業用のVベルトをメインに製造するゴムメーカーです。建築用の防水材や土木用の遮水材、電子材料なども取り扱っており、アジアを中心に直近の海外売上比率は5割を超えている状況です。
直近決算
三ツ星ベルトは8月7日に第1四半期決算を発表しており、最終利益は26億円と前年同期比6億円の増益になっているなか、通期最終利益の見込みを98億円へ8億円上方修正し、配当も2円増額の年間193円予測としています。
業績上方修正の要因は、海外での販売が好調だった事や円安の進行による追い風を受けた事に加え、米国における関税還付金の受領という一時的な増益要因もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 三ツ星ベルト |
| 2019年3月期 | 61 |
| 2020年3月期 | 54 |
| 2021年3月期 | 40 |
| 2022年3月期 | 63 |
| 2023年3月期 | 70 |
| 2024年3月期 | 71 |
| 2025年3月期 | 90 |
| 2026年3月期 | 73 |
| 2027年3月期(会社予想) | 98 |
2019年からの通期最終利益ですが、2022年以降はコロナからの経済回復や円安の追い風もあって業績は好調に推移し、2025年は更に政策保有株式売却による特別利益約35億円も加わった事で、過去最高益を大きく更新しています。
そんななか、前期は市場環境の変化により高付加価値製品の販売が想定を下回った事や前年にあった一時的要因の反動で減益となりましたが、今期は期初から2025年に記録した過去最高益レベルの予測で発表していたなか、第1四半期から上方修正を発表するほど順調にスタートしています。
配当推移
| 銘柄名 | 三ツ星ベルト |
| 2017年 | 44 |
| 2018年 | 50 |
| 2019年 | 60 |
| 2020年 | 54 |
| 2021年 | 57 |
| 2022年 | 143 |
| 2023年 | 250 |
| 2024年 | 250 |
| 2025年 | 186 |
| 2026年 | 191 |
| 2027年(会社予想) | 193 |
2017年からの配当推移について、増減が激しくなっており、2022年以降は大幅増配が続きましたが、要因は2024年までの配当性向を期間限定で連結配当性向100%まで引き上げていたためです。そのため、2025年の業績は増益でしたが配当は大きく減配となっており、前期は5円の増配、今期も期初時点では据え置き予測でしたが、第1四半期決算で2円の増配を発表しています。
三ツ星ベルトの配当方針は持続的かつ安定的な配当を目指し、具体的な目安をDOE5.4%程度で年間180円以上としています。
株価推移
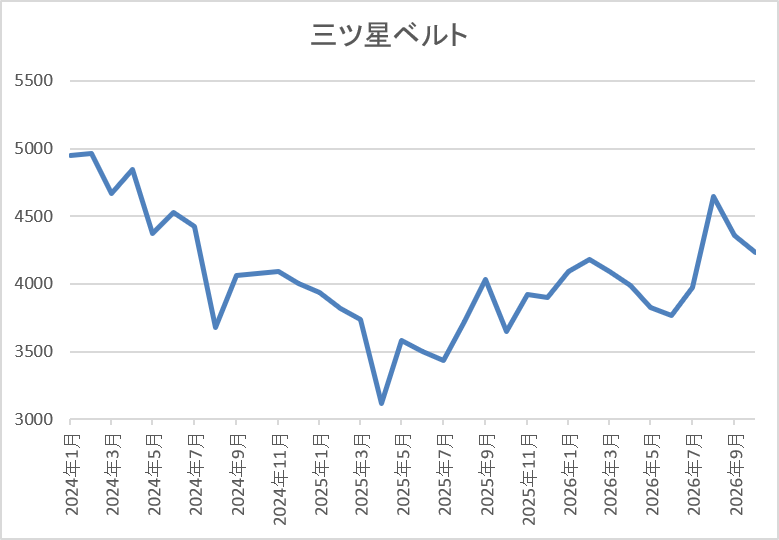
2022年以降の株価は右肩上がりで、2024年2月には5020円まで上昇しました。
しかし、去年4月の暴落で3115円まで売られ、今年8月には4645円まで上昇しましたが直近は4200円前後で停滞しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三ツ星ベルト | 5192 | 4260 | 12.0 | 1.16 | 193 | 4.53 | 54.6 |
最近の株価は直近高値から下落しているなか、今期も増配見込みになりましたので配当利回りは4%半ばと高水準です。
今期は過去最高益の見込みですのでPERは市場平均より割安で、配当性向は54%付近となっています。
投資判断
今までの内容から三ツ星ベルトの投資判断について、最近の業績や配当は増減が激しいですが、要因は保有株式の売却など一時的なものが多く、大幅減配も2024年までの配当方針が期間限定で高水準になっていた影響ですので、そこまで気にする必要は無いです。そんななか、今の配当方針では現在の水準が、ほぼ下限として設定されており、またDOEを目安にしている事から、今後も高水準で安定した配当は期待できそうです。
以上の点に加え、直近の業績は第1四半期から上方修正を発表するほど好調に推移していますので、株価の停滞が続くうちに狙いたくもなってきます。
【8306】三菱UFJFG
5番目の銘柄はメガバンクの三菱UFJ銀行を中核に持つ日本最大の金融持株会社三菱UFJFGです。近年はアメリカやアジア、オセアニアを中心にM&Aを絡めて海外への積極的な進出も進めており、直近の海外売上比率も5割を超えている状況です。
直近決算
三菱UFJFGは8月3日に第1四半期決算を発表しており、最終利益は8094億円と前年同期比2634億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、円⾦利上昇の取り込みや貸出残⾼の増加に加え、各種⼿数料収⼊の伸⻑影響などもあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 三菱UFJ |
| 2019年3月期 | 8,726 |
| 2020年3月期 | 5,281 |
| 2021年3月期 | 7,770 |
| 2022年3月期 | 11,308 |
| 2023年3月期 | 11,164 |
| 2024年3月期 | 14,907 |
| 2025年3月期 | 18,629 |
| 2026年3月期 | 24,272 |
| 2027年3月期(会社予想) | 27,000 |
2019年からの通期最終利益を見ていきますが、コロナショックで大幅減益となった2020年以外は概ね増益傾向で、2022年には最終利益が初めて1兆円の大台を超えています。その後も利上げによる円通貨資金収益の増加やM&Aを絡めて多様化した収益基盤に加え、円安の追い風もあった事で更に増益ペースは勢い付いており、前期も円金利上昇影響の取り込みや海外における買収効果などの影響で、最終利益は初めて2兆円を超えて過去最高益を大きく更新し、今期も好調な流れは続く見込みとして、期初から1割程度の増益予測で発表しているなか、第1四半期時点の通期進捗率も30%付近と順調なスタートを切っています。
配当推移
| 銘柄名 | 三菱UFJ |
| 2017年 | 18 |
| 2018年 | 19 |
| 2019年 | 22 |
| 2020年 | 25 |
| 2021年 | 25 |
| 2022年 | 28 |
| 2023年 | 32 |
| 2024年 | 41 |
| 2025年 | 64 |
| 2026年 | 86 |
| 2027年(会社予想) | 96 |
2017年からの配当推移について、順調に増配が続いており、コロナショックで業績が落ち込んだ2021年は据え置きでしたが、ここ数年は業績好調を背景に増配額も大きくなっています。実際、2025年は23円、前期も22円の大幅増配となっており、今期は現状10円の増配予測にしていますが、今後の更なる増額も十分期待できそうです。
三菱UFJFGの配当方針は、利益成長を通じた1株当たり配当金の安定的・持続的な増加を基本方針にしており、具体的な目安は配当性向40%程度としています。
株価推移
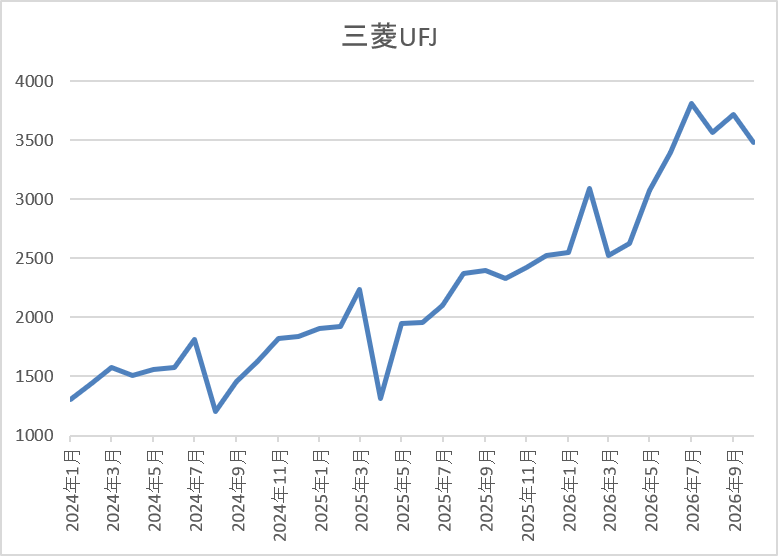
株価は2023年頃から右肩上がりの状況で、去年3月には上場来高値の2239円まで上昇しました。
その後の暴落で1310円まで下げる場面はありましたが、そこからは順調に上昇して直近は3400円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱UFJ | 8306 | 3373 | 14.1 | 1.67 | 96 | 2.85 | 40.0 |
最近の株価は上場来の高値付近で推移していますので、大幅増配も続いていますが配当利回りは2%後半となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容から三菱UFGFGの投資判断について、最近の業績は驚異的なスピードで伸びており、第1四半期も好調なスタートを切っていますが、業績好調の大きな要因は日銀による利上げです。実際、1回分(0.25%)の利上げによる増益効果は1800億円としており、去年までの利上げだけで今期は4250億円、来期は5050億円の増益効果が見込めるとしていますので、今年2回分の利上げ影響や今後も日銀による追加利上げが確実な状況まで踏まえると、今後の業績は更に伸びていく確率が高いです。
以上の点を踏まえると、11月13日(金)発表の中間決算では通期業績予測の上方修正だけで無く、年間配当も大台の100円を突破する可能性が十分ありそうです。
【8425】みずほリース
最後の銘柄はみずほリースで、みずほFG系の総合リース会社です。情報関連や産業・工作機械などに加え、不動産、ファイナンス、航空機、船舶など幅広いリースビジネスを国内外で展開しています。
実際、M&Aを絡めて海外への積極的な進出も行っています。
直近決算
みずほリースは7月30日に第1四半期決算を発表しており、最終利益は232億円と前年同期比80億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、堅調な国内リース事業や不動産事業などの差引利益が伸長したことに加え、みずほキャピタルに係る負ののれん96億円を計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | みずほリース |
| 2020年3月期 | 175 |
| 2021年3月期 | 217 |
| 2022年3月期 | 149 |
| 2023年3月期 | 283 |
| 2024年3月期 | 352 |
| 2025年3月期 | 420 |
| 2026年3月期 | 476 |
| 2027年3月期(会社予想) | 520 |
2020年からの通期最終利益について、2022年はロシアウクライナ情勢に伴う減損計上などの影響で大きく減益となりましたが、その後は営業資産の着実な積上げ継続によるベース収益の伸張に加え、新規投資した先の利益貢献などを要因に大幅増益が続いています。
そして、前期も国内リース事業、不動産事業において売上総利益が増加して信用コストの増加を打ち返した事や政策保有株式の売却などによる特別利益の計上もあった事で過去最高益を更新しており、今期も好調な流れが続く見込みとして増益予測にしているなか、一過性の要因も大きかったですが、第1四半期時点の通期進捗率は45%付近とロケットスタートを決めています。
配当推移
| 銘柄名 | みずほリース |
| 2017年 | 12.8 |
| 2018年 | 14 |
| 2019年 | 15.6 |
| 2020年 | 16.4 |
| 2021年 | 18.4 |
| 2022年 | 22 |
| 2023年 | 29.4 |
| 2024年 | 38.4 |
| 2025年 | 47 |
| 2026年 | 51 |
| 2027年(会社予想) | 52 |
2017年からの配当推移をまとめていますが順調に増配が継続しており、連続増配は前期までで21期連続となっています。そんななか、最近の増配幅は業績好調を背景に大きくなっており、2024年は9円、2025年も8.6円の大幅増配となっていたなか、前期も4円の増配でしたが、今期は現状1円の増配予測になっています。
みずほリースの配当方針は収益力の向上を図りつつ、業績に応じた配当を実施するという基本方針のもと、具体的な目安を配当性向30%台前半としています。
株価推移
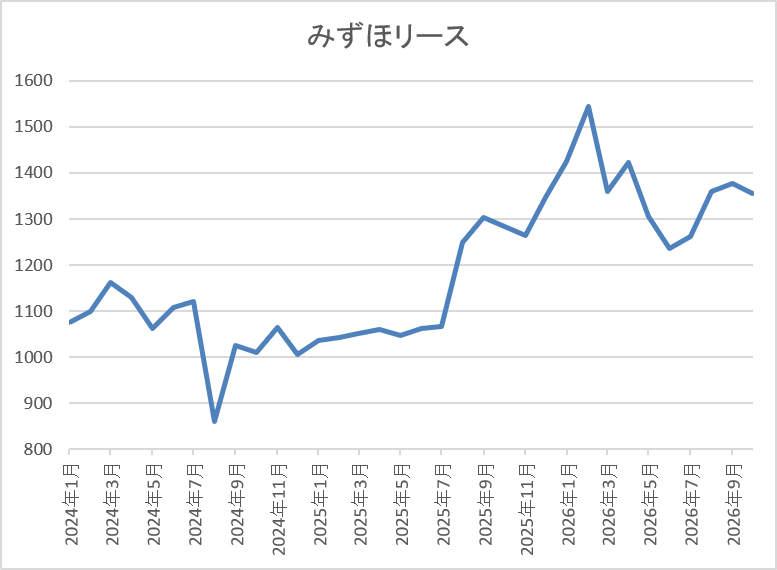
数年前の株価は600円台で停滞する期間が長かったですが、2023年には1000円付近まで上昇しました。
しかし、去年4月の暴落では886円まで売られ、今年2月には1544円まで上昇しましたが、6月には1224円まで下げ、直近は1300円前後で推移しています。
株価指標(2026年10月22日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| みずほリース | 8425 | 1272 | 6.9 | 0.8 | 52 | 4.09 | 28.0 |
最近の株価は低迷しているなか、増配は続いていますので配当利回りは4%前後となっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は28%付近と余裕を感じる水準です。
投資判断
今までの内容からみずほリースの投資判断について、最近の業績は過去最高益が続いているなか、配当も20年以上の連続増配を継続中ですが、今期は現状1円の増配予測と控えめな水準に留まっています。ただ、業績は今期も増益予測にしているなか、第1四半期もロケットスタートを決めており、また今期から配当方針の目安を従来の30%から30%台前半に引き上げていますので、11月6日(金)発表の中間決算では通期業績や配当予測を上方修正しない方が不思議です。
まとめ
今回は様々な状況を踏まえ、今後の業績が凄い事になりそうな6つの高配当株を検証しました。株価が上下する要因は、全体の動きや業績、配当推移に加えて、将来性など様々ありますが、やはり業績が好調に推移している企業の株価は、長い目で見た場合上昇するケースが多いです。
その様な点において、今回検証した6銘柄の直近株価は上昇しているケースから低迷しているケースまで様々でしたが、長期的な視点で考えた場合は優良な高配当株として気になる銘柄ばかりです。
コメント