最近の株式市場はAI規制への警戒感などから急落する場面が目立ちますが、ここ数年単位で振り返った時に株価が大きく上昇している銘柄は多く、東証が投資単位の目安としている50万円を大きく上回っている企業も増えていますので、今年も多くの銘柄が株式分割を行って投資単位を引き下げています。実際、個人的にも定期的に株式分割を行いそうな銘柄の予想動画を投稿していますが、今年で振り返っても大和ハウス、三井住友FG、東京海上、商船三井など、複数の銘柄が実際に株式分割を発表してくれました。
そんななか、今年最後の決算シーズンも終了しており、ここから年内に株式分割を発表する銘柄は少なそうですが、年が明ければ再度、株式分割を発表する銘柄が増える可能性は高いですので、今回は現在の株価が5000円付近を超えており、来年こそは株式分割を発表しそうな6つの銘柄を検証していきます。
【8591】オリックス
最初の銘柄はオリックスでリース業界の代表的な銘柄ですが、現在はリース業にとどまらず、様々な事業で海外を含む多くの企業と取引しています。実際、現在のセグメントはリース以外に不動産や事業投資、保険、銀行など多岐に渡っており、直近の海外売上比率も25%程度を占めている状況です。
直近決算
オリックスは11月9日に第2四半期決算を発表しており、最終利益は8562億円と前年同期比5852億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、基礎的な収益力の向上や投資先の売却を推進した事に加え、東芝の損益を持分法損益として取り込んでいる事でキオクシア株式の売却益5387億円を計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | オリックス |
| 2020年3月期 | 3,027 |
| 2021年3月期 | 1,923 |
| 2022年3月期 | 3,121 |
| 2023年3月期 | 2,903 |
| 2024年3月期 | 3,461 |
| 2025年3月期 | 3,516 |
| 2026年3月期 | 4,472 |
| 2027年3月期(会社予想) | 5,300 |
2020年からの通期最終利益について、2023年まではコロナショックで大きく減益となった2021年を除き、3000億円前後で停滞していましたが、2024年以降は不動産や事業投資が好調だった影響などで大幅増益が続いています。
実際、前期も不動産運営や保険などの業績が堅調に推移した事に加え、大型の売却案件が成立した事で過去最高益を大きく更新しており、今期も金融事業がオリックス銀行の売却で大幅増益となる事やその他の事業も好調に推移する見込みとの事で、期初から更に増益の予測にしていたなか、キオクシアの売却益計上を主因に第2四半期時点で通期予想を大きくクリアしていますが、今後の影響は予想困難なため、今回の決算での上方修正はありませんでした。
配当推移
| 銘柄名 | オリックス |
| 2017年 | 52.25 |
| 2018年 | 66 |
| 2019年 | 76 |
| 2020年 | 76 |
| 2021年 | 78 |
| 2022年 | 85.6 |
| 2023年 | 85.6 |
| 2024年 | 98.6 |
| 2025年 | 120.01 |
| 2026年 | 156.1 |
| 2027年(会社予想) | 187.36 |
2017年からの配当推移について、たまに据え置きの年もありますが減配はなく、概ね順調に増配が続いています。そんななか、直近は業績好調を背景に増配額が大きくなっており、2024年は13円、2025年は約21円、そして前期は一気に約36円の大幅増配となったなか、今期も期初から約31円の大幅増配予測で発表しており、中間配当は113.56円で確定しています。
オリックスの配当方針は配当性向39%、もしくは前期配当金(156.1円)のいずれか高い方としていますが、キオクシアの売却益は対象に含めないとの事です。
株価推移
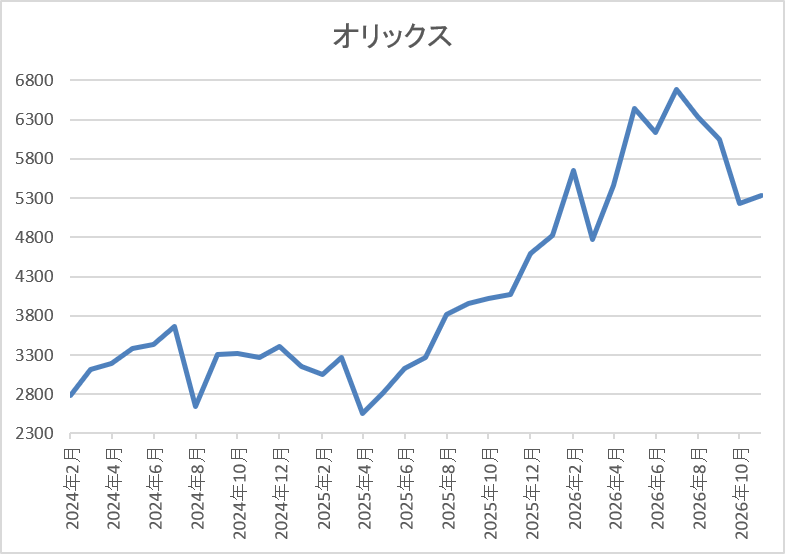
株価は2023年の春以降は上昇傾向で2024年7月には3788円まで上昇しました。
しかし、去年4月の暴落では2559円まで売られ、今年7月には6680円まで値を上げましましたが、直近は5200円前後で推移しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| オリックス | 8591 | 5198 | 10.5 | 1.10 | 187.36 | 3.60 | 37.9 |
最近の株価は直近高値から下落しているなか、大幅増配も継続していますので配当利回りは3%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は38%付近と方針通りの水準です。
投資判断
今までの内容からオリックスの投資判断ですが、最近の業績は大きく伸びており、今期も大型の売却案件や好調な事業環境の継続を見込むとして、過去最高益を更新する予測にしていたなか、キオクシアの売却益計上も加わっていますので、最終着地はとんでも無い事になりそうです。
もちろん、キオクシアの売却益は一過性のもので、配当金の対象にも含めないとしていますが、本業も好調を維持していますので、現在の株価が5000円を超えている事も踏まえ、来年こそは株式分割が発表される可能性も十分ありそうです。
【8411】みずほFG
2番目の銘柄はみずほFGでメガバンクのみずほ銀行を中核に持つ金融持株会社です。国内では三菱UFJFG、三井住友FGに次ぐ、3番目の存在となっており、みずほ銀行のほか、みずほ証券やみずほ信託銀行などを傘下にしています。
また、直近の海外売上比率もアジアや北米を中心に6割に迫る水準となっています。
直近決算
みずほFGは11月13日に第2四半期決算を発表しており、最終利益は8964億円と前年同期比2065億円の増益になっているなか、通期最終利益の見込みを1兆6000億円へ2000億円上方修正しており、配当も50円増額の年間200円予測に修正しています。
業績上方修正の要因は、好調な上期業績と日銀による追加利上げも踏まえ、注力ビジネスを中心に着実な利益成⾧を展望してとの事です。
通期最終利益(億円)
| 銘柄名 | みずほFG |
| 2019年3月期 | 965 |
| 2020年3月期 | 4,485 |
| 2021年3月期 | 4,710 |
| 2022年3月期 | 5,304 |
| 2023年3月期 | 5,400 |
| 2024年3月期 | 6,789 |
| 2025年3月期 | 8,854 |
| 2026年3月期 | 12,486 |
| 2027年3月期(会社予想) | 16,000 |
2019年からの通期最終利益を見ていきますが、構造改革への取り組みにより多額の特別損失を計上した2019年以降は5000億円前後で安定しながらも増益が続いていたなか、2024年以降は非⾦利収⽀の着実な増加やバンキング収益の拡⼤に加え、日銀による政策⾦利の引き上げ効果もあった事で過去最高益が続いています。そして、前期も国内外の非金利ビジネスが好調に推移した事に加え、円安効果や円金利上昇影響の取り込みなどの市場要因も相まった事で大幅増益となっており、今期も好調な流れは続くとして期初から4%程度の増益予測にしていたなか、第1四半期、第2四半期と連続で上方修正を発表するほど好調を維持しています。
配当推移
| 銘柄名 | みずほFG |
| 2017年 | 75 |
| 2018年 | 75 |
| 2019年 | 75 |
| 2020年 | 75 |
| 2021年 | 75 |
| 2022年 | 80 |
| 2023年 | 85 |
| 2024年 | 105 |
| 2025年 | 140 |
| 2026年 | 145 |
| 2027年(会社予想) | 200 |
2017年からの配当推移について、2021年までは75円で据え置きの期間が続いていましたが、2022年以降は増配傾向となっています。そんななか、特に最近は業績好調から増配幅も大きくなっており、2024年は20円、2025年も35円の大幅増配になりましたが、前期は5円の増配で今期も期初時点では5円の増配予測でしたが、第2四半期決算で50円の増額を発表しています。
みずほFGの配当方針は、累進的な⼀株当たりの増配に加え、安定的な収益基盤の着実な成⻑に基づき、毎期5円を目安に増配を実施するとしており、具体的な目安を総還元性向50%以上としています。
株価推移
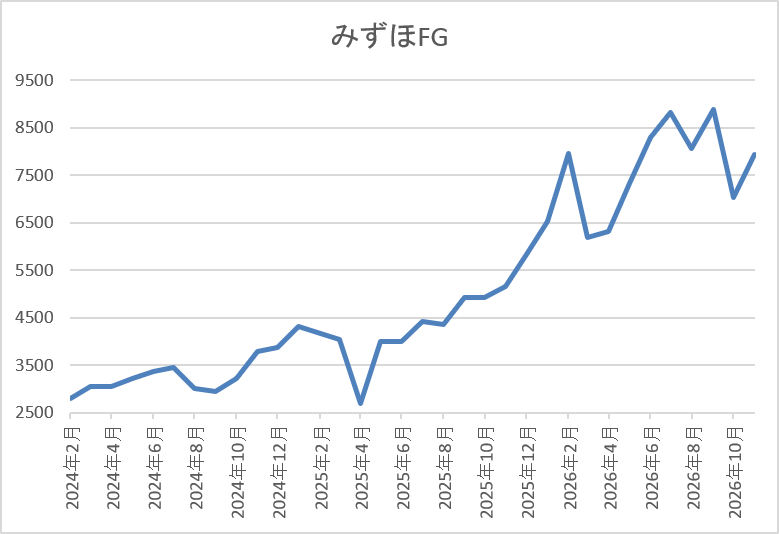
2023年頃からの株価は右肩上がりの状況で、去年3月には4503円まで上昇しました。
しかし、その後の暴落で2688円まで売られ、そこからは急騰して今年9月には8903円まで上昇しましたが、直近は7300円前後で推移しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| みずほFG | 8411 | 7315 | 11.0 | 1.58 | 200 | 2.73 | 30.1 |
最近の株価は直近高値から下落しているなか、今期は大幅増配見込みになりましたが配当利回りは2%後半となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は30%付近の水準です。
投資判断
今までの内容からみずほFGの投資判断について、他のメガバンク同様に最近の業績は過去最高益が続いており、株価も堅調に推移しています。業績好調の要因は日銀による利上げ影響が大きく、今後の追加利上げも確実な状況ですので、今の好調な業績は暫く続きそうな印象です。
以上の点に加え、三井住友FGが今年9月に株式の2分割を行った後は、最低購入金額がメガバンクの中で断トツに高額となっていますので、来年は株式分割を行わない方が不思議です。
【8031】三井物産
3番目の銘柄は三井物産で5大総合商社の一角ですが、従来から資源部門に強みを持っています。そのため、ここ数年の業績は商品市況の下落で苦戦中ですが、現在は非資源部門への収益構造改革を進めており、今期の通期最終利益は久しぶりに増益予測で発表していたなか、第2四半期決算も好調な内容でした。
直近決算
三井物産は11月4日に第2四半期決算を発表しており、最終利益は5748億円と前年同期比1511億円の増益になっているなか、通期最終利益の見込みを1兆500億円へ1300億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、商品市況が上昇した事に加え、資産リサイクルも順調に進んだためとの事です。
通期最終利益(億円)
| 銘柄名 | 三井物産 |
| 2020年3月期 | 3,915 |
| 2021年3月期 | 3,354 |
| 2022年3月期 | 9,147 |
| 2023年3月期 | 11,306 |
| 2024年3月期 | 10,636 |
| 2025年3月期 | 9,003 |
| 2026年3月期 | 8,339 |
| 2027年3月期(会社予想) | 10,500 |
2020年からの通期最終利益について、2023年にはコロナからの経済回復や商品市況の上昇に円安の追い風も加わった事で、過去最高益を記録していますが、その後は商品価格反落の影響などで減益が続きました。実際、前期も鉄鉱石・原料炭価格下落の影響や前年にあった資産リサイクルの反動で減益となりましたが、今期は銅・原料炭価格の上昇や資産リサイクルの増加影響などを想定して1割程度の増益見込にしていたなか、第2四半期決算の上方修正で増益率は26%付近まで拡大しています。
配当推移
| 銘柄名 | 三井物産 |
| 2017年 | 27.5 |
| 2018年 | 35 |
| 2019年 | 40 |
| 2020年 | 40 |
| 2021年 | 42.5 |
| 2022年 | 52.5 |
| 2023年 | 70 |
| 2024年 | 85 |
| 2025年 | 100 |
| 2026年 | 115 |
| 2027年(会社予想) | 140 |
2017年からの配当推移を見ていきますが、概ね順調に増配が継続しており、特に直近は業績とは関係なく大幅増配が続いています。実際、2025年と前期業績は減益のなか、それぞれ15円の増配を実施しており、今期は増益見込みとなっていますので、期初から25円の大幅増配予測で発表しています。
三井物産の配当方針は、配当維持または増配を行う累進配当を導入しており、現状の年間140円を下限に設定するなか、3年累計の基礎営業キャッシュフローの50%水準を目安に配当・自社株買いを実施する方針です。
株価推移
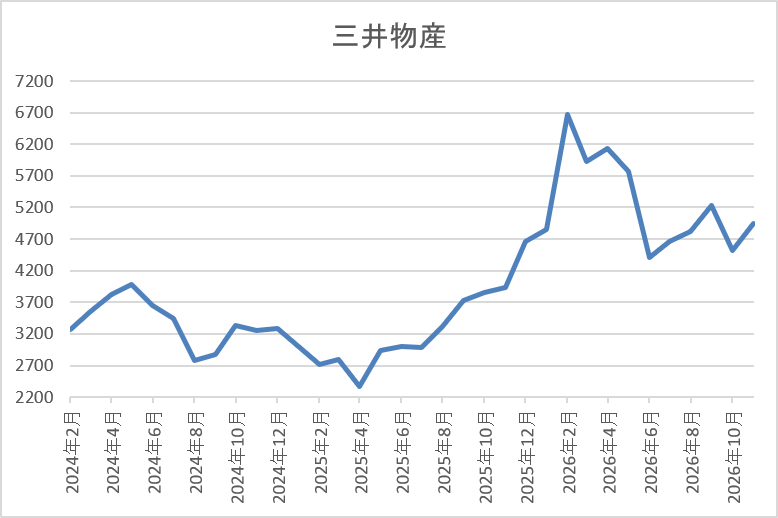
株価は順調に上昇していたなか、2024年5月には4182円の高値を付けています。
しかし、去年4月の暴落では2365円まで値を下げ、今年4月には6675円まで上昇しましたが、直近は4500円前後で推移しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三井物産 | 8031 | 4476 | 12.0 | 1.40 | 140 | 3.13 | 37.6 |
最近の株価は停滞しているなか、大幅増配も続いていますので配当利回りは3%前後の水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は37%付近となっています。
投資判断
今までの内容から三井物産の投資判断について、前期までは3期連続の減益と業績は苦戦が続いていましたが、大きな要因は資源価格の低迷で、良くも悪くも三井物産らしい内容でした。ただ、資源価格には反発の兆しも見えており、今期は増益予測にしていたなか、第2四半期決算では上方修正も発表されました。
以上の点を踏まえると、最近の株価は東証目安の5000円を少し下回っていますが、来年は2024年以来の株式分割が発表される可能性もありそうです。
【5713】住友金属鉱山
4番目の銘柄は住友金属鉱山で、金、銅、ニッケルなどの非鉄金属を手掛けており、鉱山の開発、運営を行う「資源事業」、採掘した鉱物資源から高品質な金属素材を生み出す「製錬事業」、その素材に時代が求める新たな価値を付加する「材料事業」の3つがメイン事業となっています。
そんななか、アメリカを中心に直近の海外売上比率も5割近くを占めるほど国際的な企業です。
直近決算
住友金属鉱山は11月10日に第2四半期決算を発表しており、最終利益は900億円と前年同期比361億円の増益になっているなか、通期最終利益の見込みを1610億円へ550億円下方修正していますが、年間配当予測に変更はありません。
前期比増益のなか業績の下方修正を発表した要因は、金属価格の上昇と円安水準で推移した為替の恩恵は享受できましたが、ニッケル製錬子会社で減損損失を416億円計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | 住友金属鉱山 |
| 2020年3月期 | 606 |
| 2021年3月期 | 946 |
| 2022年3月期 | 2810 |
| 2023年3月期 | 1605 |
| 2024年3月期 | 586 |
| 2025年3月期 | 164 |
| 2026年3月期 | 1762 |
| 2027年3月期(会社予想) | 1610 |
2020年からの通期最終利益について、2022年にはコロナからの経済回復で金属価格が上昇した影響で過去最高益を記録していますが、その後は商品市況の反落やコスト上昇に加え、ニッケル製錬子会社における減損損失を計上した影響などで大幅減益が続きました。
そんななか、前期は既存の操業鉱山や新規鉱山の稼働により銅価格、金価格上昇の恩恵をより享受できた事や円安が進んだ事に加え、データセンター関連需要も材料事業の追い風になった事で久しぶりに増益となりましたが、今期は在庫評価影響の悪化やコスト上昇を見込み、期初時点では2割程度の減益予測、第1四半期に上方修正、第2四半期では下方修正と落ち着きがありません。
配当推移
| 銘柄名 | 住友金属鉱山 |
| 2017年 | 22 |
| 2018年 | 83 |
| 2019年 | 73 |
| 2020年 | 78 |
| 2021年 | 121 |
| 2022年 | 301 |
| 2023年 | 205 |
| 2024年 | 98 |
| 2025年 | 104 |
| 2026年 | 228 |
| 2027年(会社予想) | 207 |
2017年からの配当推移について、増減の激しい展開が続いているなか、コロナ前は100円以下の水準で上下していましたが、一気に業績が伸びた2021年以降は配当も大幅増配が続きました。そんななか、2023年、2024年は業績の低迷と連動して減配となりましたが、前期は業績の回復と共に124円の大幅増配となり、今期は現状21円の減配予測で発表しています。
住友金属鉱山の配当方針は具体的な目安を原則連結配当性向 35%以上とし、連結自己資本比率が当社の適正水準とする 55%を上回る間は、下限指標を DOE3.5%としています。
株価推移
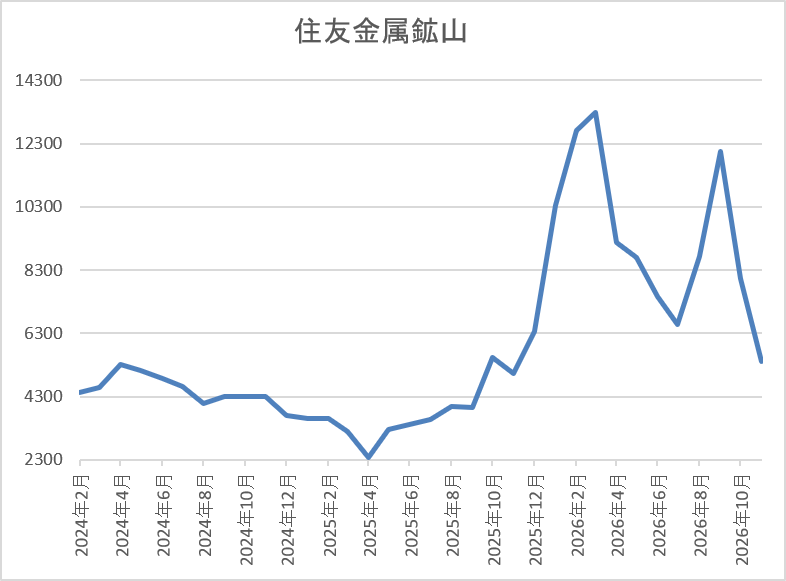
株価は2023年以降停滞していましたが、去年4月の暴落では2374円まで売られました。
しかし、その後は急騰して今年3月には1万3300円まで上昇しましたが、直近は5400円前後まで急落しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 住友金属鉱山 | 5713 | 5368 | 9.0 | 0.67 | 207 | 3.86 | 34.5 |
最近の株価は下落が続いていますが、今期配当は減配予測ですので配当利回りは3%後半の水準です。
今期は依然減益見込みですがPER、PBRは市場平均より割安で、配当性向は34%付近となっています。
投資判断
今までの内容から住友金属鉱山の投資判断について、業績は商品市況や為替の影響で増減が激しく、配当も増配と減配を繰り返しています。ただ、現在の配当方針では下限をDOE3.5%に設定しており、今期の配当予測も現状下限の数値ですので、以前と比較して減配リスクは低くなっています。
そんななか、最近の株価は金価格の下落や今回の下方修正を背景に急落していますが、依然株価は5000円を大きく上回っていますので、株式分割の発表も期待したくなります。
【8566】リコーリース
5番目の銘柄はリコーリースでオフィス機器や医療機器、車両、産業工作機械など幅広い製品のリースを手掛けているリコー系のリース会社です。中小企業を中心に約40万社と取引し、ベンダーリースを通じて多様な業種の販売会社と連携しています。
また、今年12月に社名をリトレス株式会社に変更する事を発表しています。
直近決算
リコーリースは11月4日に第2四半期決算を発表しており、最終利益は62億円とほぼ前年並みの水準になっているなか、通期最終利益、年間配当予測に変更はありません。
最終利益が前年並みだった要因について、ベンダー&カスタマーソリューション事業を中⼼に差引利益が増加しましたが、⼈財・IT投資に伴う販管費の増加もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | リコーリース |
| 2020年3月期 | 118 |
| 2021年3月期 | 120 |
| 2022年3月期 | 134 |
| 2023年3月期 | 148 |
| 2024年3月期 | 112 |
| 2025年3月期 | 156 |
| 2026年3月期 | 128 |
| 2027年3月期(会社予想) | 119 |
2020年からの通期最終利益について、2023年までは資産利回り改善の継続やリース&レンタル事業の好調で順調に増益が続いていたなか、2024年は投資有価証券の評価損51億円の計上が響いて久しぶりの減益となっていますが、2025年は前年特別損失の反動や営業資産の拡⼤に加え、資産利回り向上などにより過去最高益の水準へV字回復しています。
ただ、前期は金利上昇による販管費の増加や連結子会社「Welfareすずらん」ののれんなど、減損損失計上の影響があった事で再び大きく減益となり、今期も売上高・売上総利益は増加を見込むとしつつ、販管費の増加によって期初から更に減益予測にしているなかではありますが、第2四半期時点の通期進捗率は52%付近と順調に推移しています。
配当推移
| 銘柄名 | リコーリース |
| 2017年 | 60 |
| 2018年 | 70 |
| 2019年 | 80 |
| 2020年 | 90 |
| 2021年 | 100 |
| 2022年 | 120 |
| 2023年 | 145 |
| 2024年 | 150 |
| 2025年 | 180 |
| 2026年 | 185 |
| 2027年(会社予想) | 256 |
2017年からの配当推移を見ていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、前期までで31期連続の増配となっています。そんななか、2024年と前期は業績が大きく落ち込むなかでも5円の増配を行い、今期も業績は減益見込みですが、配当方針を変更した事もあって期初から71円の大幅増配予測で発表しています。
リコーリースの配当方針は成⾧投資と分配を通じて持続的な事業成⾧を実現し、適正な資本構成に基づく安定的な株主還元を目指すとし、累進配当を基本方針としたうえで、今期からの6年間は創業50周年を契機として特別配当を実施する事で、従来の目安30年3月期に配当性向50%を前倒しで達成するとしており、今期の年間配当256円のうち特別配当が70円となっています。
株主還元について
先ほどお伝えした様に、リコーリースの配当方針は今期から変更になりましたが、珍しいパターンですので、決算書を基にもう少し詳しく見ていきます。
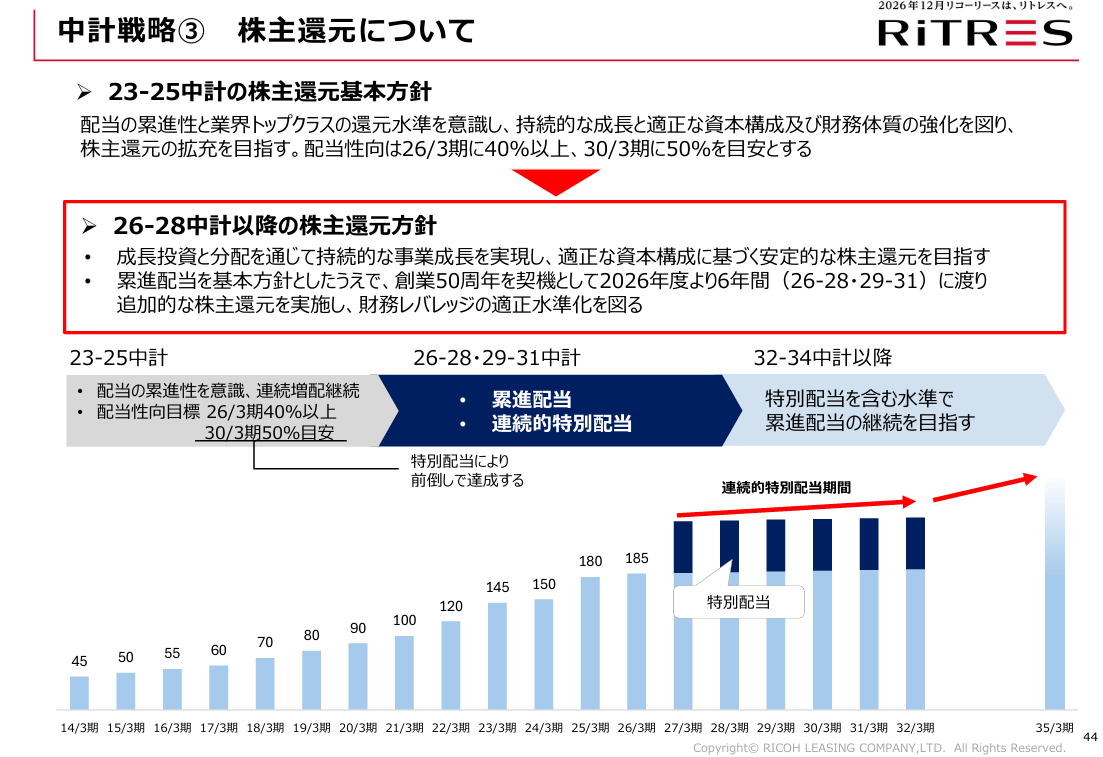
まず、今期配当は一気に71円の大幅増配予測になっていますが、大部分が特別配当というのは気になる部分だと思います。
ただ、こちらの決算書に記載の様に今後6年間は連続的特別配当期間と明記しており、またその後も特別配当を含む水準で累進配当の継続を目指すとしていますので、特別配当が無くなった後の減配は心配しなくて良い様です。
株主優待
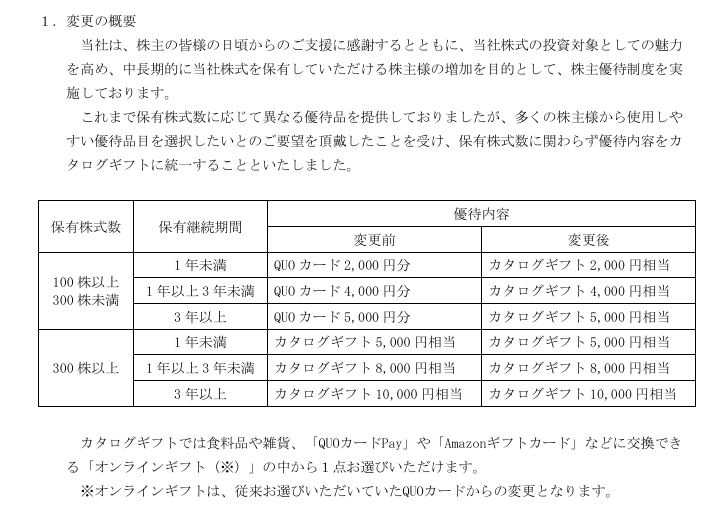
リコーリースの株主優待は、保有株数や保有継続年数によって、今まではクオカードかカタログギフトがもらえましたが、前期からは全てカタログギフトに変更される事が発表されています。
株価推移
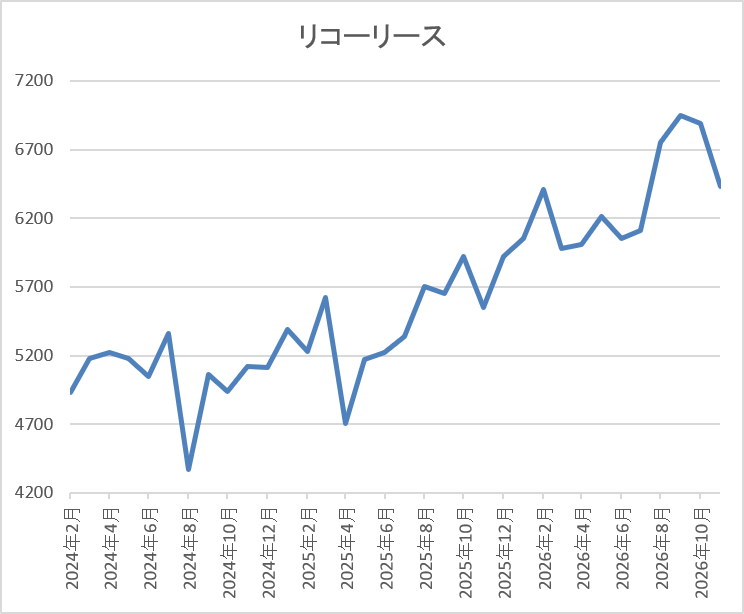
株価は2023年春頃から右肩上がりの状況で、2024年3月には5580円まで上昇しました。
その後、去年4月の暴落では4705円まで下落しましたが、今年9月には6950円まで上昇し、直近は6300円前後で推移しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| リコーリース | 8566 | 6290 | 16.3 | 0.79 | 256 | 4.07 | 66.3 |
最近の株価は直近高値から下落しているなか、今期は大幅増配の見込みになりましたので配当利回りは4%前後と高水準です。
今期も減益見込みですがPER、PBRは市場平均より割安で、配当性向は66%付近と特別配当の影響もあって最近の中では高めになっています。
投資判断
今までの内容からリコーリースの投資判断ですが、直近の業績は減益が続いており、今期も期初から減益予測で発表しているなか、主な減益要因は金利上昇を背景にした販管費の増加としていますので、今後への不安も残ります。ただ、配当は日本トップクラスとなる30年以上の連続増配を継続中で、今期からは連続的特別配当というイレギュラーな形ですが、一気に71円と衝撃的な大幅増配予測になっています。
以上の様に、抜群の株主還元力を示してくれる企業ですので、現状の最低購入金額がリース株の中でもトップクラスに高く、また50万円を大きく超えている事まで踏まえると、来年こそは株式分割も期待できそうです。
【4502】武田薬品工業
最後の銘柄は武田薬品工業で、売上は国内医薬品企業の中でトップとなっているなか、M&Aを絡め企業規模の拡大を図っている事もあり、現在約80の国と地域で医薬品を販売しています。実際、直近の海外売上比率は5割を超えているアメリカを中心にヨーロッパやカナダなど9割近くを占めている状況です。
直近決算
武田薬品工業は10月29日に第2四半期決算を発表しており、最終利益は3056億円と前年同期比1932億円の増益になっているなか、通期最終利益の見込みを2090億円へ430億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、主に為替のプラス影響としており、厳格なコスト管理を維持しながら成長に向けた投資を推進するとの事です。
通期最終利益(億円)
| 銘柄名 | 武田薬品 |
| 2020年3月期 | 442 |
| 2021年3月期 | 3760 |
| 2022年3月期 | 2300 |
| 2023年3月期 | 3170 |
| 2024年3月期 | 1440 |
| 2025年3月期 | 1079 |
| 2026年3月期 | -1523 |
| 2027年3月期(会社予想) | 2090 |
2020年からの通期最終利益について、増減の激しい展開が続いていますが、2024年以降はVYVANSEなどの独占販売期間満了による大幅なマイナス影響やコロナワクチンの減収に加え、2025年は事業構造再編費用の計上もあって減益が続きました。そんななか、前期も潰瘍性大腸炎治療薬ENTYVIOなどの主力製品や新製品の売上が堅調に推移した事に加え、調達コスト削減などの効果もあった事で本業は増益でしたが、訴訟引当金などを追加計上した事で赤字転落しており、今期は新製品への転換期となる年として期初から増益予測にしていたなか、第2四半期決算で上方修正を発表するほど順調に推移しています。
配当推移
| 年 | 武田薬品 |
| 2017年 | 180 |
| 2018年 | 180 |
| 2019年 | 180 |
| 2020年 | 180 |
| 2021年 | 180 |
| 2022年 | 180 |
| 2023年 | 180 |
| 2024年 | 188 |
| 2025年 | 196 |
| 2026年 | 200 |
| 2027年(会社予想) | 204 |
2017年からの配当推移について、2023年までは180円で据え置きが続いていましたが、2024年は配当方針を変更した事で、久しぶりに8円の増配となりました。その後、2025年も更に8円の増配となりましたが、前期は赤字転落のなか4円の増配で今期も現状4円の増配予測で発表しています。
武田薬品工業の配当方針は、毎年の年間配当金を増額または維持するとしており、2024年より累進配当を導入しています。
株価推移
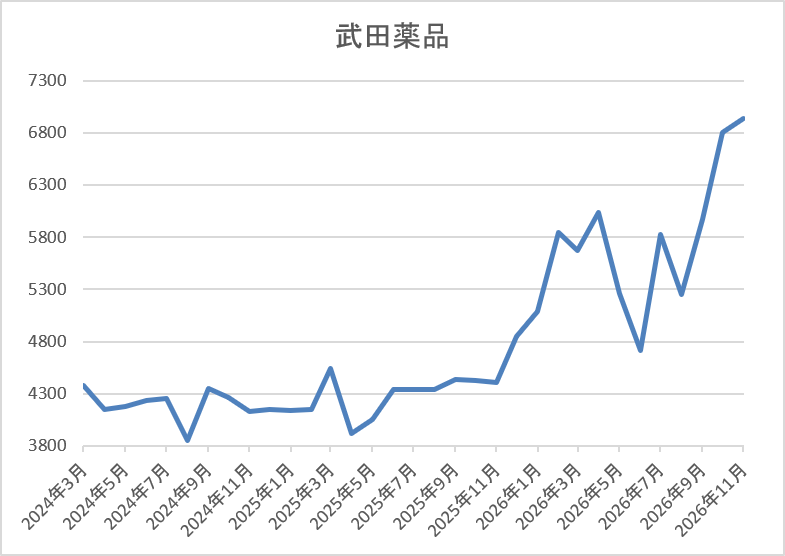
株価は2023年頃から上昇傾向で、その年の9月には4873円まで上昇しましたが、その後は4000円付近で停滞が続きました。
しかし、今年4月には6033円まで値を上げ、6月には4710円まで売られましたが、直近は6950円前後まで上昇しています。
株価指標(2026年11月20日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 武田薬品 | 4502 | 6973 | 53.3 | 1.50 | 204 | 2.93 | 155.9 |
最近の株価はここ数年の高値圏まで上昇していますので、増配も続いていますが配当利回りは3%前後となっています。
今期は増益見込みですがPERは市場平均よりもかなり割高で、配当性向も156%付近と高水準です。
投資判断
今までの内容から武田薬品工業の投資判断について、従来から業績は後発品や研究開発費増加の影響で増減が激しく、前期は赤字に転落しましたが、今期は増益予測にしていたなか、第2四半期決算では上方修正も発表されました。もちろん、上方修正の主因は為替のプラス影響ですが、配当は2024年に累進配当を導入してからは増配が続いており、40年以上減配が無い配当推移にも安心感があります。
その様な背景もあってか、最近の株価は堅調に推移しており、株式分割の目安となる5000円を大きく超えていますので、来年は株式分割も期待したいです。
まとめ
今回は現在の最低購入金額が東証要請の50万円付近を超えており、来年こそは株式分割を発表しそうな6銘柄を検証しました。冒頭で触れた様に、最近の日本企業は株価上昇により最低購入金額が高額になっている銘柄も増えていますので、来年は更に株式分割を行う企業が増える可能性が高いです。
そして、株式分割発表後の株価は上昇するケースも多いですので、対象銘柄の動向は注意深く見守る事が大切です。
コメント