最近の株式市場はアメリカの中間選挙やエヌビディアのCEOが辞任した事などを受けてAI・半導体株の急落しており、高配当株を中心としたバリュー株も巻き込まれてはいますが、ギリギリ耐えている状況と、この辺りは今年の相場を象徴する様な動きです。実際、ここ数か月間はAI企業とバリュー株が上昇と下落を交互に繰り返していますが、直近の決算発表を見ていても、中東情勢の混乱が続くなか、想像以上に好業績を維持している企業は多く、また今後のAI事業もスピードは減速する事があったとしても、引き続き成長していく確率は高いと思います。
従って、現在の株価は相場全体の流れもあって低迷している銘柄でも、いずれかのタイミングで株価が再度、本格的な上昇トレンドに入るケースは多そうですので、今回は様々な状況を踏まえ、いずれ株価が凄い事になりそうな6銘柄を検証していきます。
【9432】NTT
最初の銘柄はNTTで、通信事業を主体とするNTTグループの持株会社です。子会社のNTTドコモを中心とした携帯事業や独占している固定電話事業に加え、光回線でも高シェアを誇っています。
直近決算
NTTは11月4日に第2四半期決算を発表しており、最終利益は5001億円と前年同期比955億円の減益になっているなか、通期最終利益の見込みを9940億円へ140億円上方修正していますが、年間配当予測に変更はありません。
前期比減益のなか上方修正を発表した要因は、ドコモにおける好調な業績を反映したためとの事です。
通期最終利益(億円)
| 銘柄名 | NTT |
| 2019年3月期 | 8,545 |
| 2020年3月期 | 8,553 |
| 2021年3月期 | 9,161 |
| 2022年3月期 | 11,810 |
| 2023年3月期 | 12,131 |
| 2024年3月期 | 12,795 |
| 2025年3月期 | 10,000 |
| 2026年3月期 | 10,370 |
| 2027年3月期(会社予想) | 9,940 |
2019年からの通期最終利益を見ていきますが、2024年までは通信料値下げの影響があるなか、国内外でITサービスの需要が増えた事やインターネットサービスの契約が増えた影響もあって過去最高益が続いていました。しかし、2025年は成長分野の拡大やコスト構造改革の費用が増加した影響などで大きく減益となり、前期も第3四半期時点では減益見込みになっていたなか、最終的には法人事業に加え、金融・決済サービスなどの「スマートライフ事業」が好調に推移した事で増益着地となりましたが、今期は再び減益予測にしており、第2四半期決算で上方修正は発表されましたが、依然4%程度の減益予測になっています。
配当推移
| 銘柄名 | NTT |
| 2017年 | 2.4 |
| 2018年 | 3 |
| 2019年 | 3.6 |
| 2020年 | 3.8 |
| 2021年 | 4.2 |
| 2022年 | 4.6 |
| 2023年 | 4.8 |
| 2024年 | 5.1 |
| 2025年 | 5.2 |
| 2026年 | 5.3 |
| 2027年(会社予想) | 5.4 |
2017年からの配当推移をみていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、増配は前期までで15期連続となっています。そんななか、最近の増配幅は2023年に行った株式25分割の影響で0.1円刻みと大きくは無いですが、ある意味安定しており、今期も業績は減益見込みのなか、期初から0.1円の増配予測で発表しています。
NTTの配当方針は、株主還元の充実は当社にとって最も重要な経営課題の一つとし、継続的な増配の実施を基本的な考え方としています。
NTT株主優待
NTTの株主優待ですが、100株以上保有を条件に2年以上3年未満の継続保有で1500ポイント、5年以上6年未満の継続保有で3000ポイントのdポイントがもらえます。個人的に現在保有している株式は2023年7月に購入しているため、優待が貰えるは今年が初めてになりますが、約1万8000円の最低購入金額で株主優待がもらえるのは有難いです。
ただ、同一の株主番号でもらえる最大ポイントは4500ポイントで、毎年もらえる訳ではありませんので注意が必要です。
株価推移
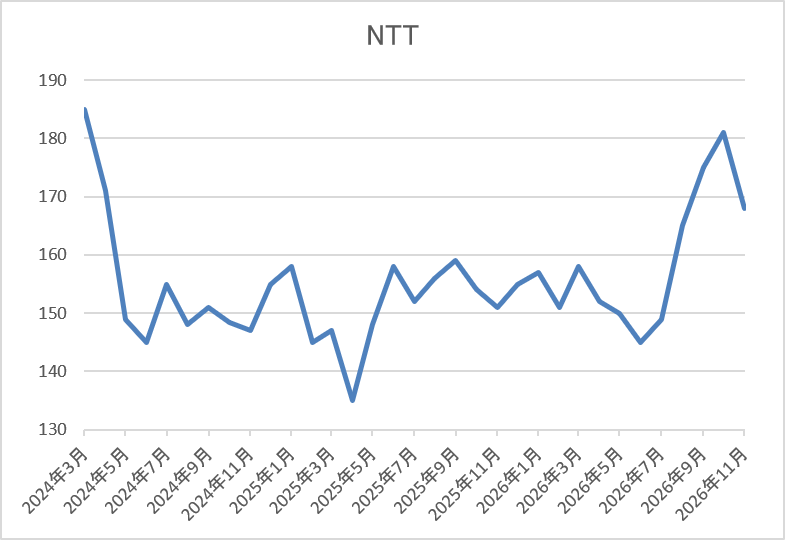
株価は2024年1月に192円まで上昇しましたが、その後は業績の低迷と連動して右肩下がりの状況でした。
そして、去年4月の暴落では135円まで売られ、その後は150円付近で停滞していましたが、10月には181円まで上昇し、直近も170円前後で推移しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| NTT | 9432 | 168.9 | 13.7 | 1.38 | 5.4 | 3.20 | 43.9 |
最近の株価はようやく動き出していますが、増配も続いていますので配当利回りは3%前半の水準です。
今期も減益見込みですがPERは市場平均と比較して割安で、配当性向は44%付近となっています。
投資判断
今までの内容からNTTの投資判断について、ここ数年の業績は低迷しており、今期も今回の決算で上方修正は発表されましたが、依然減益予測と冴えない状況が続いています。ただ、今回の上方修正はドコモにおける金融事業の好調やモバイルサービスの復活を要因にしており、今後にも期待が持てそうな雰囲気です。
実際、最近は通信株全体で雰囲気が変わってきていますので、いずれは株価も上場来の高値192円にチャレンジする場面が来そうです。
【7202】いすゞ自動車
2番目の銘柄はいすゞ自動車で、トラックやバスなどの商用車をメインに製造する自動車メーカーです。海外への輸出も多く、アジアや北米を中心に直近の海外売上比率は6割近くを占めています。
直近決算
いすゞ自動車は11月6日に第2四半期決算を発表しており、最終利益は746億円と前年同期比48億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、価格対応や原価低減活動が順調に進んだ事に加え、為替の円安効果もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | いすゞ自動車 |
| 2019年3月期 | 1,134 |
| 2020年3月期 | 812 |
| 2021年3月期 | 427 |
| 2022年3月期 | 1,261 |
| 2023年3月期 | 1,517 |
| 2024年3月期 | 1,764 |
| 2025年3月期 | 1,400 |
| 2026年3月期 | 1,348 |
| 2027年3月期(会社予想) | 1,600 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年にかけては減益が続きましたが、2022年以降はコロナからの経済回復や円安の影響に加え、価格対応、原価低減活動などの順調な進捗で増益が続き、2024年には過去最高益を記録しています。
ただ、2025年以降は海外市場の台数減、資材費などの上昇に加え、前期は為替影響や米国関税によるマイナス影響もあった事で減益が続いており、今期は資材費などの高騰に対して、販売台数の増加・価格対応の推進・為替影響によるプラスが大きく上回るとして期初から2割近い増益予測にしているなか、第2四半期時点の通期進捗率は46%付近とまずまずの水準で推移しています。
配当推移
| 銘柄名 | いすゞ自動車 |
| 2017年 | 32 |
| 2018年 | 33 |
| 2019年 | 37 |
| 2020年 | 38 |
| 2021年 | 30 |
| 2022年 | 66 |
| 2023年 | 79 |
| 2024年 | 92 |
| 2025年 | 92 |
| 2026年 | 92 |
| 2027年(会社予想) | 94 |
2017年からの配当推移について、数年前までは30円台を中心とした動きでしたが、2022年は業績好調に加えて配当性向の引き上げもあり、一気に2倍以上の水準へ大幅増配となっています。その後も好調な業績を背景に13円ずつの増配が続いていましたが、2025年以降は減益が続く業績と連動して据え置きになっていたなか、今期は期初から2円の増配予測で発表しています。
いすゞ自動車の配当方針は、企業価値の持続的な向上を目指し、事業継続及び将来成長に必要な投資を優先に実行するとしており、今期は年間94円を下限としつつ、具体的な目安を配当性向40%以上としています。
株価推移
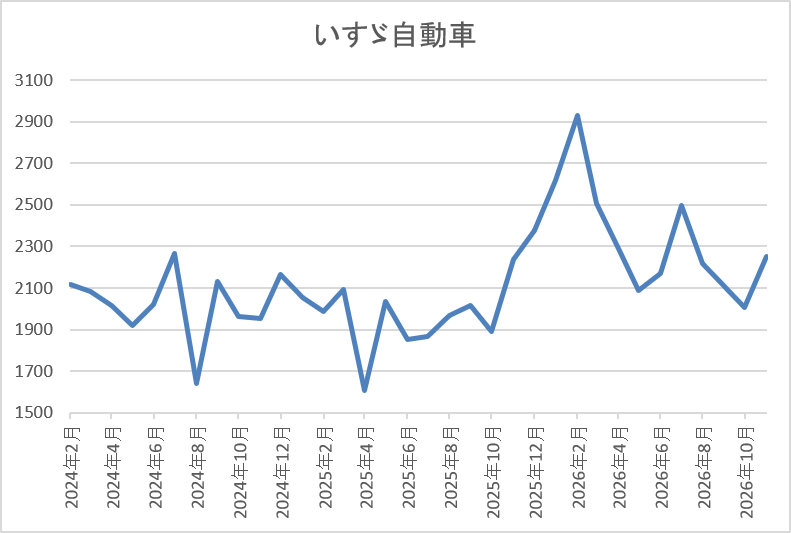
2023年春以降の株価は順調に上昇して、2024年7月には2268円まで値を上げました。
しかし、その後は徐々に値を下げ、去年4月の暴落では1608円まで売られ、今年2月には2929円まで上昇しましたが、直近は2200円前後で推移しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| いすゞ自動車 | 7202 | 2140 | 9.0 | 0.95 | 94 | 4.39 | 39.6 |
最近の株価は停滞しているなか、今期配当は増配見込みですので配当利回りは4%半ばと高水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容からいすゞ自動車の投資判断について、前期はトランプ関税の影響で全ての自動車メーカーが悲惨な状況に陥りましたが、今期は関税への対応が進んだ事や前期の反動に加え、円安も続いている事で、自動車株全体の業績や株価が持ち直している状況です。
実際、いすゞ自動車も期初から増益予測にしているなか、価格対応や原価低減活動が進んでいる事で業績は順調に推移していますが、中東情勢の影響によるマイナスが拡大している事もあってか、直近の株価は依然停滞していますので、いずれは業績と共に完全復活しそうです。
【1802】大林組
3番目の銘柄は大林組で、国内最大手のスーパーゼネコンです。国内外で高層ビルやマンション、オフィスビルなどの建設工事を手掛けています。
直近決算
大林組は11月13日に第2四半期決算を発表しており、最終利益は957億円と前年同期比178億円の増益になっているなか、通期最終利益の見込みを1730億円へ160億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、国内建築事業において、労務不足が顕著となるなか発注者側でも早期に施工要員を確保する傾向が強くなり、工程の前倒し及び追加変更工事の早期決定につながった事で手持ち工事が順調に進捗したためとの事です。
通期最終利益(億円)
| 銘柄名 | 大林組 |
| 2021年3月期 | 987 |
| 2022年3月期 | 391 |
| 2023年3月期 | 776 |
| 2024年3月期 | 750 |
| 2025年3月期 | 1460 |
| 2026年3月期 | 1737 |
| 2027年3月期(会社予想) | 1570 |
2021年からの通期最終利益について、大規模工事において工事損失引当金を計上した事で減益となった年もありますが、手持ち工事は堅調に進捗していた事で概ね増益が続いており、2025年は更に採算性の良い案件への入れ替えが進んだ事や政策保有株式の売却が計画を上回った影響などで過去最高益を記録しています。
そして、前期も国内建築事業及び国内土木事業において、工期終盤の工事を中心に原価低減及び追加・変更工事を獲得できた事や海外の建設子会社においても採算性が改善した事で更に増益となりましたが、今期は工期終盤にある工事の比率が少なく、前年にあった利益改善効果が相対的に減少する見込みとして減益予測にしていたなか、第2四半期決算の上方修正でほぼ前年並みの予測になっています。
配当推移
| 銘柄名 | 大林組 |
| 2017年 | 28 |
| 2018年 | 28 |
| 2019年 | 32 |
| 2020年 | 32 |
| 2021年 | 32 |
| 2022年 | 32 |
| 2023年 | 42 |
| 2024年 | 75 |
| 2025年 | 81 |
| 2026年 | 88 |
| 2027年(会社予想) | 94 |
2017年からの配当推移について、数年前は32円で据え置きが続く期間も長かったですが減配はなく、2023年以降は増配が続いています。特に2024年は配当方針を見直した事もあって一気に33円の大幅増配となっており、2025年も6円、そして前期も7円の増配だったなか、今期も業績は減益見込みですが期初から6円の増配予測で発表しています。
大林組の配当方針は、長期安定配当の維持を第一に自己資本配当率(DOE)を基準にしており、目安を5%程度としています。
株価推移
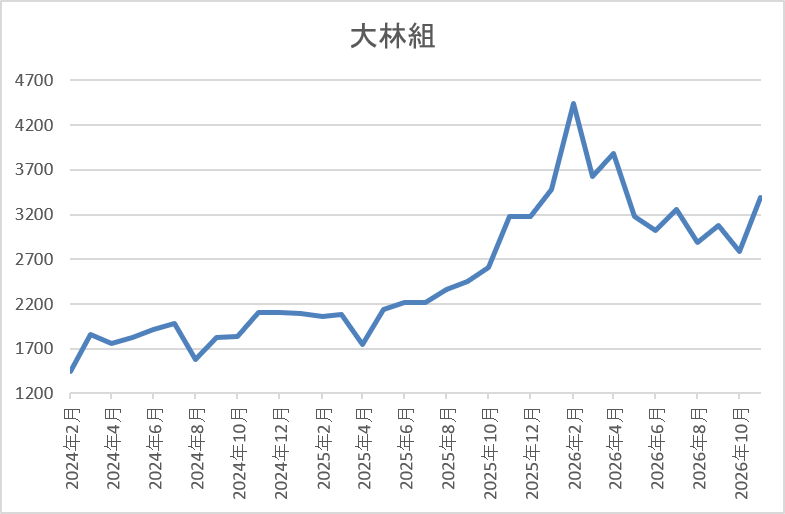
株価は2023年春頃からじわじわ上昇し、配当方針の見直しを発表した2024年3月には1950円まで値を上げました。
しかし、去年4月の暴落では1742円まで下落し、今年2月には4439円まで上昇しましたが、10月には2784円まで下げ、直近は3300円前後まで反発しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大林組 | 1802 | 3308 | 13.1 | 1.77 | 94 | 2.84 | 37.2 |
最近の株価は直近の安値からは反発していますので、増配も続いていますが配当利回りは2%後半の水準です。
今期は依然減益見込みですがPERは市場平均より割安で、配当性向は37%付近となっています。
投資判断
今までの内容から大林組の投資判断について、業績には多少のブレがあるなか、今期も現状は減益見込みですが、今回の上方修正でほぼ過去最高益レベルの予測になっています。従って、直近の株価も反発傾向ですが、2月の高値からは依然1000円近く安い水準と物足りない動きです。
以上の点を踏まえると、今回は配当の増額が無かった事で利回りも2%台まで低下していますが、最近は業績とは関係なく増配が続いており、今後の増配にも期待できますので、とりあえずは株価も今年の高値を目指したいところです。
【2296】伊藤ハム米久HD
4番目の銘柄は伊藤ハム米久HDで、伊藤ハムと米久を中核とする大手食肉加工品グループです。ハムやベーコン、ソーセージなどの食肉加工品や食肉の製造販売を手掛けており、海外にも製造工場を保有していますので、直近の海外売上比率も15%程度を占めています。
直近決算
伊藤ハム米久HDは11月4日に第2四半期決算を発表しており、最終利益は75億円と前年同期比20億円の減益になっているなか、通期最終利益の見込みを180億円へ5億円下方修正していますが、年間配当予測に変更はありません。
前期比減益の要因は、価格改定、ポートフォリオ改善効果により販売単価は上昇しましたが、販売数量の減少や原材料・物流コストの増加影響があったためとの事です。
通期最終利益(億円)
| 銘柄名 | 伊藤米久 |
| 2021年3月期 | 202 |
| 2022年3月期 | 191 |
| 2023年3月期 | 169 |
| 2024年3月期 | 155 |
| 2025年3月期 | 130 |
| 2026年3月期 | 202 |
| 2027年3月期(会社予想) | 180 |
2021年からの通期最終利益を見ていきますが、ここ数年は原材料価格や光熱費などのコスト上昇に価格改定が追い付かなかった事で減益が続いていました。ただ、前期は単価改善を含めた商品の新陳代謝を推進した事や食品の国内生産事業においても採算が改善した事に加え、海外事業も好調に推移した事で過去最高益を更新する水準までV字回復し、今期は前期の反動も考慮して1割弱の減益予測にしていたなか、第2四半期決算の下方修正で減益率は11%付近まで拡大しています。
配当推移
| 銘柄名 | 伊藤米久 |
| 2017年 | 85 |
| 2018年 | 85 |
| 2019年 | 85 |
| 2020年 | 85 |
| 2021年 | 105 |
| 2022年 | 115 |
| 2023年 | 120 |
| 2024年 | 125 |
| 2025年 | 145 |
| 2026年 | 320 |
| 2027年(会社予想) | 155 |
2017年からの配当推移について、数年前までは85円で据え置きの期間が続いていましたが、2021年は業績好調から初めて増配となっています。その後も5円から10円の増配が続いていたなか、2025年は20円の増配となり、前期は更に175円の大幅増配となりました。
ただ、前期配当が大きく増配になった理由は、経営統合10周年の記念配当を175円実施したためで、普通配当だけで見ると前期は年間145円と据え置きになっており、今期も普通配当で考えると10円の増配予測となります。
伊藤ハム米久HDの配当方針は、2026年度までの中期経営期間はDOE3%以上で累進配当としています。
株主優待
そんな伊藤ハム米久HD株主優待ですが、200株以上保有を条件に5,000円相当の自社グループ商品がもらえ、今期はこちらのハムが優待品になっています。
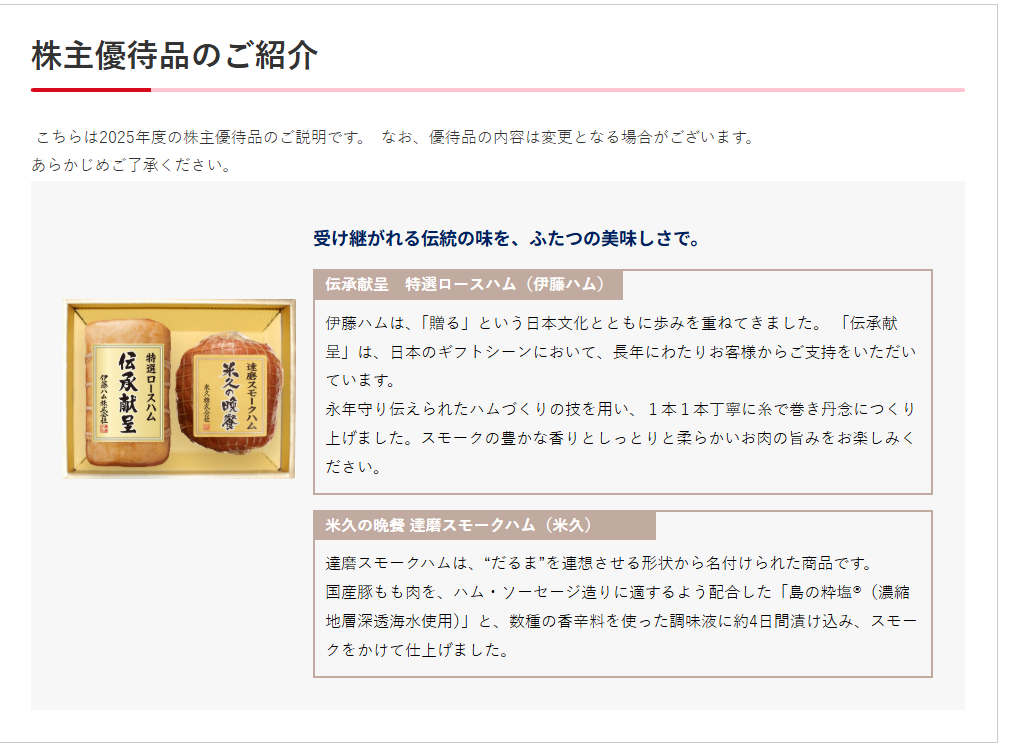
個人的に伊藤ハム米久HDは、まだ100株しか保有しておらず、株主優待をもらった事はありませんが、チャンスがあれば、もう100株買い増したくなる株主優待です。
株価推移
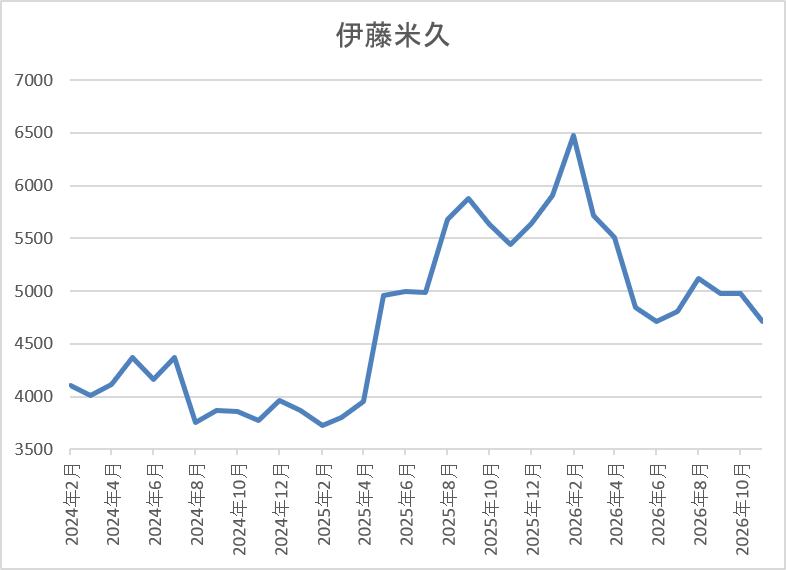
2023年頃までの株価は3000円台で停滞が続いていましたが、その後は上昇傾向になっており、2024年7月には4490円まで上昇しました。
そこからは再び4000円を割れる場面もあったなか、今年2月には6480円まで上昇しましたが、直近は4750円前後で推移しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伊藤ハム | 2296 | 4750 | 15.0 | 0.92 | 155 | 3.26 | 48.9 |
最近の株価は低迷しているなか、今期配当は特別配当の反動で大幅減配の見込みですが配当利回りは3%前半の水準です。
今期は減益見込みですがPER、PBRは市場平均より割安で、配当性向は49%付近となっています。
投資判断
今までの内容から伊藤ハム米久HDの投資判断について、ここ数年の業績は減益が続いていたなか、前期は過去最高益を更新しましたが、今期は今回の決算で下方修正が発表されるなど波に乗れない状況です。以上の点に加え、今期の配当が記念配当の影響で大幅減配となっている事もあってか、直近の株価は低迷中です。
ただ、配当方針には累進配当が宣言されており、来年は消費税減税によるプラス影響が期待できるかもしれませんので、さすがに株価は良い水準にも見えて来ます。
【5401】日本製鉄
5番目の銘柄は日本製鉄で、日本最大手の鉄鋼メーカーですが、世界での生産量も第4位となっています。実際、直近の海外売上比率はアジアを中心に4割近くを占めており、去年はアメリカの製鉄会社USスチールの買収でも話題になりました。
直近決算
日本製鉄は11月5日に第2四半期決算を発表しており、最終利益は2629億円と前年1133億円の赤字から大きく黒字転換しているなか、通期最終利益の見込みを4400億円へ1500億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、鋼材市況高位継続下における確実な需要捕捉などにより、U. S. Steelが収益を牽引したためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本製鉄 |
| 2022年3月期 | 6373 |
| 2023年3月期 | 6940 |
| 2024年3月期 | 5493 |
| 2025年3月期 | 3502 |
| 2026年3月期 | 171 |
| 2027年3月期(会社予想) | 4400 |
2022年からの通期最終利益を見ていきますが、コロナからの経済回復による鉄鋼需要の高まりや価格改定の影響で2023年に過去最高益を記録した後は、世界の鉄鋼需要が低迷している事で減益が続きました。
そして、前期もAI関連など一部を除き世界的な鋼材需要が鈍化している事や中国の安値輸出継続、原料価格の高騰に伴うマージン縮小、設備トラブルに加え、トランプ関税の影響などで大きく減益となりましたが、今期はUSスチールが1000億円以上の収益貢献を見込むとして、期初から大きく増益の見込みにしていたなか、第1四半期、第2四半期と連続で上方修正を発表し、現状は前期比26倍の大幅増益予測になっています。
配当推移
| 年 | 日本製鉄 |
| 2017年 | 9 |
| 2018年 | 14 |
| 2019年 | 16 |
| 2020年 | 2 |
| 2021年 | 2 |
| 2022年 | 32 |
| 2023年 | 36 |
| 2024年 | 32 |
| 2025年 | 32 |
| 2026年 | 24 |
| 2027年(会社予想) | 24 |
2017年からの配当推移を見ていきますが、変動が激しくなっており、コロナショックで業績が低迷した時期には無配のレベルにまで減配しています。そんななか、2022年は業績の回復とともに大幅増配となりましたが、直近は減益が続く業績と連動して減配傾向で、前期も8円の減配だったなか、今期業績は大幅増益見込みですが、配当は現状据え置きの年間24円予測となっています。
日本製鉄の配当方針は、連結配当性向30%程度を目安としつつ、2030年度までの中長期経営計画中は下限を年間24円としています。
株価推移
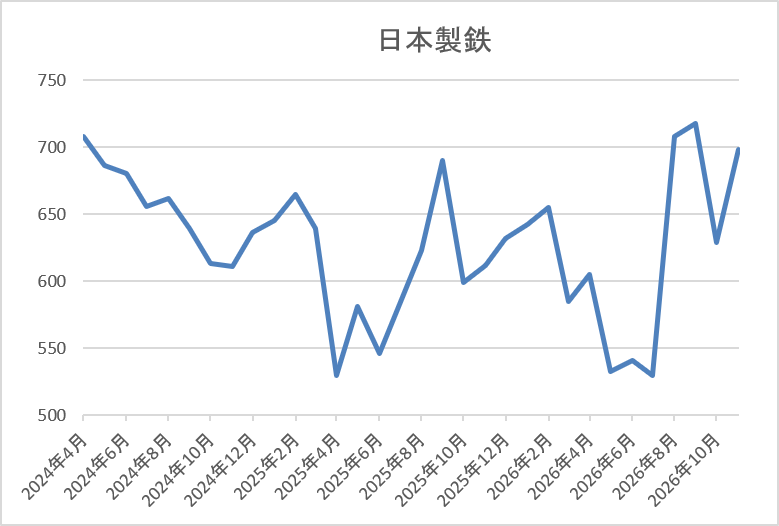
2023年頃からの株価は上昇が続き、2024年3月には769円の高値を付けています。
その後、去年4月の暴落では530円まで下落しましたが、今年9月には718円まで上昇し、直近も700円前後で推移しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本製鉄 | 5401 | 687.6 | 8.2 | 0.62 | 24 | 3.49 | 28.5 |
最近の株価はここ数年の高値圏で推移しているなか、今期配当は据え置き見込みですが配当利回りは3%半ばの水準です。
今期は大きく増益の見込みですのでPER、PBRは市場平均より割安で、配当性向は28%付近となっています。
投資判断
今までの内容から日本製鉄の投資判断について、従来から業績の変動は激しいですが、前期は特にトランプ関税による市場の低迷や原料価格高騰に加え、設備トラブル影響なども重なる危機的な状況でした。ただ、今期は前期の反動やUSスチール買収の効果も出てくるとして期初から大きく増益の予測にしていたなか、第1四半期、第2四半期と連続で上方修正を発表するほど雰囲気が変わってきています。
実際、USスチールの利益見通しは、期初の1000億円以上から現状は2300億円以上と飛躍的に伸びており、2030年度目標の3000億円以上を早期に実現ともしていますので、株価も飛躍的に伸びる可能性がありそうです。
【8058】三菱商事
最後の銘柄は三菱商事で、伊藤忠、三井物産、住友商事、丸紅と並ぶ5大総合商社の一角です。三菱商事は従来から資源部門に強みを持っている事もあり、最近の業績は商品市況反落の影響で苦戦していましたが、今期は大幅増益の見込みで発表していたなか、直近の決算も好調な内容でした。
直近決算
三菱商事は11月4日に第2四半期決算を発表しており、最終利益は6196億円と前年同期比2639億円の増益になっているなか、通期最終利益の見込みを1兆2000億円へ1000億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、市況の追い風を捉えた堅調な利益進捗とキャッシュ創出力の高まりを踏まえとしています。
通期最終利益(億円)
| 銘柄名 | 三菱商事 |
| 2020年3月期 | 5,353 |
| 2021年3月期 | 1,725 |
| 2022年3月期 | 9,375 |
| 2023年3月期 | 11,806 |
| 2024年3月期 | 9,640 |
| 2025年3月期 | 9,507 |
| 2026年3月期 | 8,004 |
| 2027年3月期(会社予想) | 12,000 |
2020年からの通期最終利益について、コロナショックの影響で2021年は大幅減益となりましたが、2022年以降はコロナからの経済回復や商品市況の上昇で大幅増益が続き、2023年には過去最高益を記録しています。
しかし、2024年以降は資源価格の反落や洋上風力発電関連の減損損失などの影響で減益が続いており、前期も原料炭、鉄鉱石価格の下落に加え、前年にあった一時的利益の反動などで大きく減益になりましたが、今期は米国シェールガス事業への参入やLNGカナダの通年稼働などを見込むとして、期初から最終利益は1兆円を超える大幅増益の予測で発表していたなか、第2四半期決算で更に1000億円の上方修正を発表しています。
配当推移
| 銘柄名 | 三菱商事 |
| 2017年 | 26.6 |
| 2018年 | 36.6 |
| 2019年 | 41.6 |
| 2020年 | 44 |
| 2021年 | 44.6 |
| 2022年 | 50 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 100 |
| 2026年 | 110 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていますが、順調に増配傾向で、コロナショックで業績を大きく落とした2021年にも増配しています。そんななか、最近は業績とは関係なく増配幅が大きくなっており、実際2025年は減益でも30円の大幅増配、そして前期も業績は大きく減益になりましたが10円の増配で、今期は期初から15円の増配予測で発表しています。
三菱商事の配当方針は累進配当+機動的な自己株式取得とする基本方針を維持としており、2027年度までの累進配当も宣言しています。
株価推移
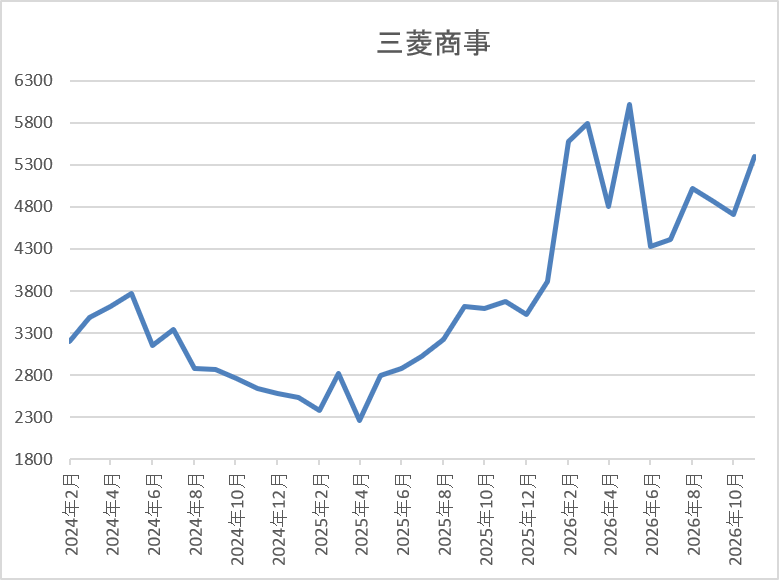
2023年以降の株価は基本的に右肩上がりで、2024年4月には3775円まで上昇しました。
しかし、去年4月の暴落では2257円まで売られ、今年5月には6012円まで上昇しましたが、今月頭には4508円まで値を下げ、直近は5000円前後まで反発しています。
株価指標(2026年11月19日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱商事 | 8058 | 4951 | 15.1 | 1.85 | 125 | 2.52 | 38.1 |
最近の株価は直近の安値から反発していますので、増配も続いていますが配当利回りは2%半ばの水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は38%付近となっています。
投資判断
今までの内容から三菱商事の投資判断について、ここ数年の業績は資源価格の下落で減益が続いていましたが、今期は一気に過去最高益も狙える水準の予測で発表していたなか、今回の決算では上方修正も発表しています。業績好調の要因は、原料炭事業や銅事業の市況上昇に加え、LNGカナダの生産開始に伴う取引増加影響などとしていますので、今後への期待も膨らみます。
以上の点を踏まえると、直近の株価も多少は反発していますが、まだまだ本格的な上昇トレンドとは言えないレベルです。
まとめ
今回は様々な状況を踏まえ、いずれは株価が凄い事になりそうな6銘柄を検証しました。最近はAI・半導体株が急落するなか、再びバリュー株に流れが来そうな雰囲気はありますので、今回検証した6銘柄の株価も多少は上昇している銘柄はありましたが、まだまだ本格的な上昇トレンドとは言えないレベルです。 ただ、いずれも業績や配当推移は好調に推移していますので、いつかは必ずその時が来ると思っています。
コメント