直近の株式市場はアメリカの中間選挙を受けてAI・半導体株を中心に急落する場面も目立ちますが、引き続き好調な業績を維持している企業は多く、実際先月末からの決算シーズンでも通期の予測を上方修正する銘柄は増えています。従って、今は相場の混乱に巻き込まれて急落している高配当株でも嵐が過ぎ去れば、改めて好調な業績に注目が移って上昇する可能性は高いですので、今回は直近の決算が予想を超える好調な内容で魅力度が増している5つの銘柄を検証していきます。
【4502】武田薬品工業
最初の銘柄は武田薬品工業で、売上は国内医薬品企業の中でトップとなっているなか、M&Aを絡め企業規模の拡大を図っている事もあり、現在約80の国と地域で医薬品を販売しています。実際、直近の海外売上比率は5割を超えているアメリカを中心にヨーロッパやカナダなど9割近くを占めている状況です。
直近決算
武田薬品工業は10月29日に第2四半期決算を発表しており、最終利益は3056億円と前年同期比1932億円の増益になっているなか、通期最終利益の見込みを2090億円へ430億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、主に為替のプラス影響としており、厳格なコスト管理を維持しながら成長に向けた投資を推進するとの事です。
通期最終利益(億円)
| 銘柄名 | 武田薬品 |
| 2020年3月期 | 442 |
| 2021年3月期 | 3760 |
| 2022年3月期 | 2300 |
| 2023年3月期 | 3170 |
| 2024年3月期 | 1440 |
| 2025年3月期 | 1079 |
| 2026年3月期 | -1523 |
| 2027年3月期(会社予想) | 2090 |
2020年からの通期最終利益について、増減の激しい展開が続いていますが、2024年以降はVYVANSEなどの独占販売期間満了による大幅なマイナス影響やコロナワクチンの減収に加え、2025年は事業構造再編費用の計上もあって減益が続きました。そんななか、前期も潰瘍性大腸炎治療薬ENTYVIOなどの主力製品や新製品の売上が堅調に推移した事に加え、調達コスト削減などの効果もあった事で本業は増益でしたが、訴訟引当金などを追加計上した事で赤字転落しており、今期は新製品への転換期となる年として期初から増益予測にしていたなか、第2四半期決算で上方修正を発表するほど順調に推移しています。
配当推移
| 年 | 武田薬品 |
| 2017年 | 180 |
| 2018年 | 180 |
| 2019年 | 180 |
| 2020年 | 180 |
| 2021年 | 180 |
| 2022年 | 180 |
| 2023年 | 180 |
| 2024年 | 188 |
| 2025年 | 196 |
| 2026年 | 200 |
| 2027年(会社予想) | 204 |
2017年からの配当推移について、2023年までは180円で据え置きが続いていましたが、2024年は配当方針を変更した事で、久しぶりに8円の増配となりました。その後、2025年も更に8円の増配となりましたが、前期は赤字転落のなか4円の増配で今期も現状4円の増配予測で発表しています。
武田薬品工業の配当方針は、毎年の年間配当金を増額または維持するとしており、2024年より累進配当を導入しています。
株価推移
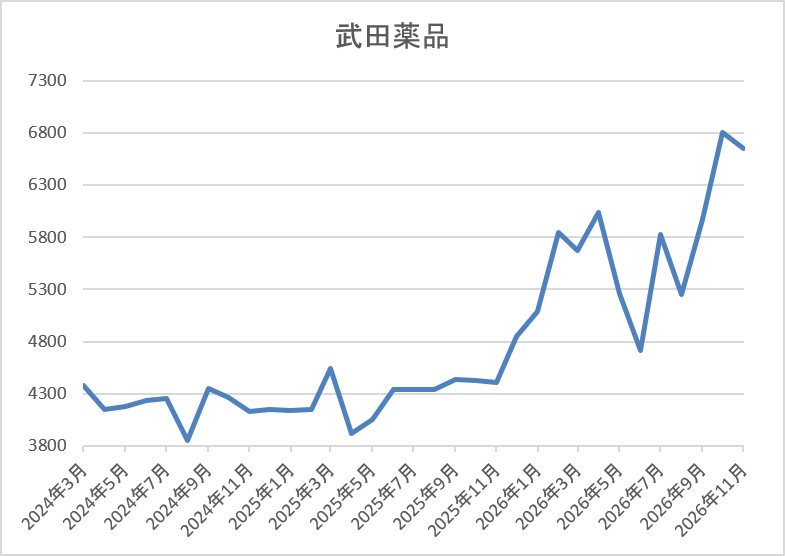
株価は2023年頃から上昇傾向で、その年の9月には4873円まで上昇しましたが、その後は4000円付近で停滞が続きました。
しかし、今年4月には6033円まで値を上げ、6月には4710円まで売られましたが、直近は6500円前後まで上昇しています。
株価指標(2026年11月6日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 武田薬品 | 4502 | 6560 | 50.1 | 1.41 | 204 | 3.11 | 155.9 |
最近の株価はここ数年の高値圏まで上昇していますので、増配も続いていますが配当利回りは3%前半となっています。
今期は増益見込みですがPERは市場平均よりもかなり割高で、配当性向も156%付近と高水準です。
投資判断
今までの内容から武田薬品工業の投資判断について、従来から業績は後発品や研究開発費増加の影響で増減が激しく、前期は赤字に転落しましたが、今期は増益予測にしていたなか、第2四半期決算では上方修正も発表されました。もちろん、上方修正の主因は為替のプラス影響ですが、配当は2024年に累進配当を導入してからは増配が続いており、40年以上減配が無い配当推移にも安心感があります。
以上の点を踏まえると、直近の株価は全体と連動して下落する場面もありましたが、ディフェンシブ株としての特性もありますので、来年は20年前の上場来高値8430円を目指すかもしれません。
【8601】大和証券グループ
2番目の銘柄は大和証券グループです。大和証券は国内第2位の証券会社で個人や法人向けの金融サービス、資産運用、証券取引、投資銀行業務などを営んでいます。そのため、証券会社の業績は市場環境の影響を大きく受けますが、最近は資産管理型ビジネスへの移行を進めており、今年春にはオリックス銀行の買収も発表しています。
直近決算
大和証券は10月30日に第2四半期決算を発表しており、最終利益は1078億円と前年同期比289億円の増益になっているなか、通期最終利益は非開示のままで、年間配当予測も変更はありませんが、中間配当は前期比10円増配で過去最高となる39円としています。
前期比増益の要因は、ラップ口座サービス・株式投信への資金流入が続いた事やオリックス銀行の連結により収益の安定性も向上したためとの事です。
通期最終利益(億円)
| 銘柄名 | 大和証券 |
| 2020年3月期 | 603 |
| 2021年3月期 | 1083 |
| 2022年3月期 | 948 |
| 2023年3月期 | 638 |
| 2024年3月期 | 1215 |
| 2025年3月期 | 1543 |
| 2026年3月期 | 1752 |
| 2027年3月期(会社予想) | ‐ |
2020年からの通期最終利益について、2022年頃は1000億円前後で推移していましたが、2024年以降は市場環境に左右されない収益体制の構築が進んだ事に堅調な相場の追い風が加わった事で大幅増益が続いています。実際、前期も資産残高に連動する安定的な収益の積み上げを基盤に証券関連ビジネスも好調な市場環境が続いた事で過去最高益を更新しており、今期予測については市場環境に受ける影響が大きく、業績予想を行うことは困難であるとして例年通り非開示にしていますが、第2四半期時点で前期比36%程度の増益と好調を維持しています。
配当推移
| 銘柄名 | 大和証券 |
| 2017年 | 26 |
| 2018年 | 28 |
| 2019年 | 21 |
| 2020年 | 20 |
| 2021年 | 36 |
| 2022年 | 33 |
| 2023年 | 23 |
| 2024年 | 44 |
| 2025年 | 56 |
| 2026年 | 64 |
| 2027年(会社予想) | 44 |
2017年からの配当推移について、数年前までは20円から30円台半ば付近で増減を繰り返していましたが、2024年以降は業績好調により大幅増配が続いています。実際、2024年は21円、2025年は12円、そして前期も8円の大幅増配で過去最高となる年間64円の配当を実施しており、今期の年間配当は例年通り、便宜上下限の44円予測としていますが、中間配当は39円ですので、今期も最終的には増配となる可能性が高いです。
大和証券の配当方針は、業績の安定性を反映した還元方針として2027年3月期までは年間配当金の下限を44円と設定したうえで、具体的な目安を配当性向で半期毎に50%以上としています。
株価推移
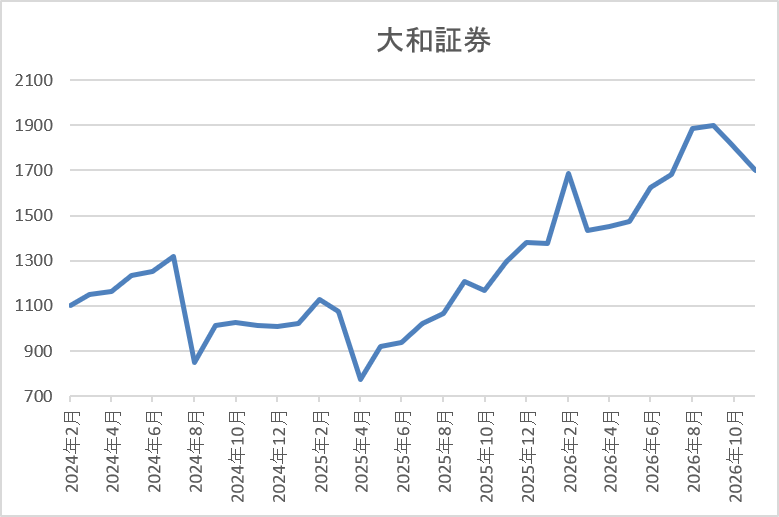
2023年夏以降の株価は右肩上がりの状況で、2024年7月には1353円まで上昇しました。
しかし、去年4月の暴落では773円まで下げ、9月には1898円まで上昇しましたが、直近は1650円前後で推移しています。
株価指標(2026年11月6日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大和証券 | 8601 | 1632 | ‐ | 1.24 | 44 | 2.70 | ‐ |
最近の株価は直近高値から下落しているなか、今期配当は現状下限の44円予測となっていますので配当利回りは2%後半の水準です。
通期の業績見通しは非開示ですのでPERや配当性向は算出できない状況です。
投資判断
今までの内容から大和証券の投資判断ですが、証券会社の業績は株式市場の影響を大きく受けますので、ここ数年は総資産コンサルティングを通じた資産運用によって、市場環境に左右されない収益体制の構築を進めていました。そんななか、最近は株式市場も活況に推移していますので業績は飛躍的に伸びており、配当も大幅増配が続いています。
以上の点に加え、中間配当だけで39円が実施されており、今期の配当も最終的には前期の年間64円を超える水準まで増額される可能性が高いですので、今からでも購入を検討したくなる銘柄です。
【5857】AREホールディングス
3番目の銘柄はAREホールディングスで、事業内容は貴金属事業が売上の9割近くを占めていますが、多種多様な廃棄物の無害化や適正処理を行う環境保全事業も手掛けています。
また、メインの貴金属事業では貴金属含有原料などから、金や銀などをリサイクルし、精錬・加工・製品化まで行っており、イギリスやスイスを中心に直近の海外売上比率は7割を超えている状況です。
直近決算
AREホールディングスは11月4日に第2四半期決算を発表しており、最終利益は209億円と前年同期比101億円の増益になっているなか、通期最終利益の見込みを360億円へ70億円上方修正しており、配当も20円増額の年間155円予測に修正しています。
業績上方修正の要因は、貴金属価格が想定を下回るなか、AIデータセンター関連需要を背景に電子分野の売上収益が伸長した事や貴金属の販売量が増加した事に加え、北米精錬事業のトレーディング分野における裁定取引も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | ARE |
| 2020年3月期 | 98 |
| 2021年3月期 | 257 |
| 2022年3月期 | 187 |
| 2023年3月期 | 109 |
| 2024年3月期 | 244 |
| 2025年3月期 | 143 |
| 2026年3月期 | 244 |
| 2027年3月期(会社予想) | 360 |
2020年からの通期最終利益を見ていきますが、2021年にスマホなどの製造関連や自動車関連からの回収量が好調に推移した影響で過去最高益を記録した後は、ロジウム価格の急落などで減益が続きました。
そして、2025年も前年にあった一時的要因の反動で大幅減益となりましたが、前期は貴金属価格の上昇を背景に販売額が上昇した事や北米精錬事業においても精錬手数料が増加した事に加え、製品加工手数料、トレーディング収益も増加した事で大きく増益となっており、今期も好調な流れは続く見込みとして期初から2割弱の増益予測にしていたなか、第2四半期決算で更に上方修正を発表するほど好調に推移しています。
配当推移
| 年 | ARE |
| 2017年 | 30 |
| 2018年 | 31.5 |
| 2019年 | 60 |
| 2020年 | 65 |
| 2021年 | 85 |
| 2022年 | 90 |
| 2023年 | 90 |
| 2024年 | 90 |
| 2025年 | 80 |
| 2026年 | 125 |
| 2027年(会社予想) | 155 |
2017年からの配当推移について、数年前までは30円付近で変わりありませんでしたが、2019年は一気に2倍近い大幅増配となり、その後も増配傾向でした。しかし、2022年以降は90円で据え置きが続いていたなか、2025年は減益となった業績と連動して10円の減配となりましたが、前期は好調な業績と連動して一気に45円の大幅増配となり、今期も期初から更に10円の増配予測にしていたなか、第2四半期決算で20円の増額を発表しています。
AREホールディングスの配当方針は、配当性向40%を目安とした安定配当を継続としています。
株価推移
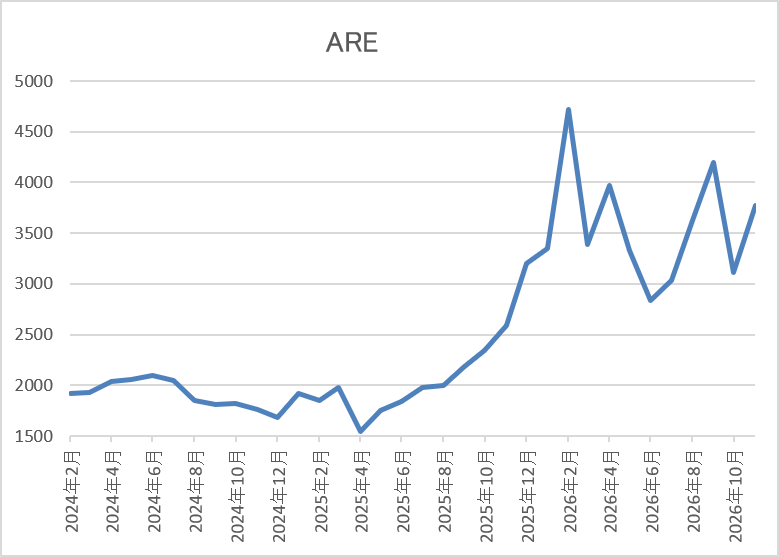
株価は2000円前後で停滞する時期が長かったですが、2024年夏以降はじわじわ下落していました。
しかし、その後は急騰して今年3月には4720円まで上昇し、6月には2838円まで売られましたが、今回の決算を受けて直近は3600円前後まで反発しています。
株価指標(2026年11月6日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ARE | 5857 | 3580 | 8.4 | 1.51 | 155 | 4.33 | 36.1 |
最近の株価は反発していますが、今期配当予測も増額されましたので配当利回りは4%半ばとなっています。
今期は過去最高益の見込みですのでPERは市場平均より割安で、配当性向は36%付近と方針通りの水準です。
投資判断
今までの内容からAREホールディングスの投資判断ですが、直近の業績は貴金属価格の上昇を背景に大幅増益、増配となっており、今年前半の株価も上場来高値を更新する場面がありました。その後は貴金属価格の急落を受けて下落しましたが、今回の決算では貴金属価格が依然期初想定を下回るなか、通期見通しの上方修正を発表しています。
この辺りの要因には、北米精錬事業の収益貢献の拡大により、貴金属価格が低調でも利益を創出できる事業ポートフォリオを構築としていますので、魅力度が一気に上がった銘柄です。
【8015】豊田通商
4番目の銘柄は豊田通商で、5大総合商社に双日を加えた7大総合商社の一角です。豊田通商はトヨタグループの総合商社で、トヨタやダイハツなどの車両や車両部品に加え、海外で生産された車両の輸出販売も手掛けています。
実際、130カ国以上のグローバルネットワークにより、自動車関連だけでなく化学品や合成樹脂、エネルギーや食料品なども取り扱っているなか、最近はアフリカ事業にも注力しています。
直近決算
豊田通商は10月29日に第2四半期決算を発表しており、最終利益は2620億円と前年同期比751億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、円安進行の影響や資源及びメモリ関連の市況が上昇したためとの事です。
通期最終利益(億円)
| 銘柄名 | 豊田通商 |
| 2019年3月期 | 1326 |
| 2020年3月期 | 1355 |
| 2021年3月期 | 1346 |
| 2022年3月期 | 2222 |
| 2023年3月期 | 2841 |
| 2024年3月期 | 3314 |
| 2025年3月期 | 3625 |
| 2026年3月期 | 3705 |
| 2027年3月期(会社予想) | 4300 |
2019年からの通期最終利益について、数年前までは1300億円台で安定していましたが、2022年以降はコロナからの経済活動再開で海外の自動車販売数が増加した事や商品市況上昇により金属、化学品セグメントが大きく伸びた事に加え、円安の影響で大幅増益が続いています。
実際、前期もグローバルでの堅調な自動車生産や西アフリカを中心とした新興国での販売が増えた影響などで過去最高益を更新しており、今期も好調な流れは続く見込みとして、16%程度の増益予測にしているなか、第2四半期時点の通期進捗率も61%付近と順調に推移しています。
配当推移
| 銘柄名 | 豊田通商 |
| 2017年 | 23.33 |
| 2018年 | 31.33 |
| 2019年 | 31.33 |
| 2020年 | 33.67 |
| 2021年 | 37.33 |
| 2022年 | 53.33 |
| 2023年 | 67.33 |
| 2024年 | 93.33 |
| 2025年 | 105 |
| 2026年 | 120 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、増配は前期までで16年連続となっています。また、直近の増配幅は業績好調を背景に大きくなっており、2025年は約12円、前期も15円の増配だったなか、今期も期初から5円の増配予測で発表しています。
豊田通商の配当方針は、2028年3月期までは累進配当を継続し、具体的な目安を自己株式取得を含む総還元性向40%以上としています。
株価推移
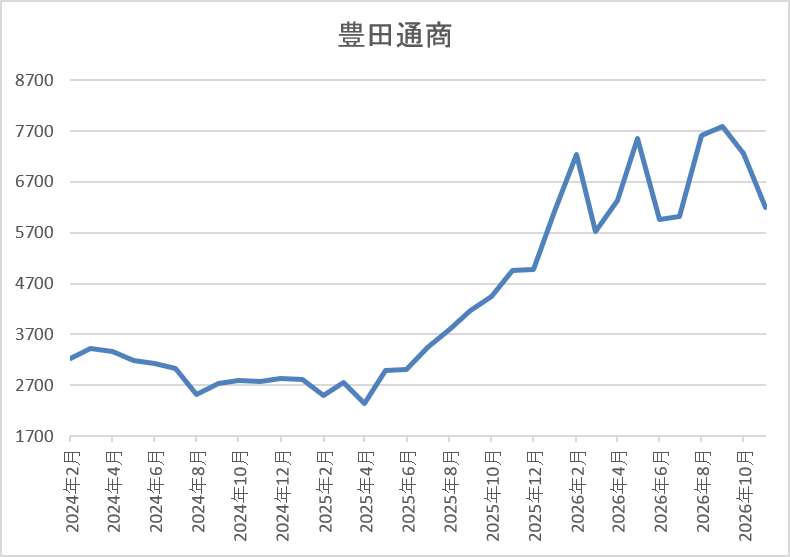
2023年以降の株価は急騰して、2024年3月には3544円まで上昇しました。
しかし、去年4月の暴落では2072円まで売られ、今年9月には7798円まで値を上げましたが、直近は6200円前後まで下落しています。
株価指標(2026年11月6日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 豊田通商 | 8015 | 6194 | 13.5 | 2.18 | 125 | 2.02 | 27.2 |
最近の株価は直近高値から下落しているなか、増配も続いていますが配当利回りは2%前後まで低下しています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は27%付近と余裕を感じる水準です。
投資判断
今までの内容から豊田通商の投資判断について、ここ数年の業績や配当は順調に推移しており、今期も好調に推移していますが、今回の決算発表後の株価は急落しています。ただ、この辺りは上方修正や株式分割が無かった事に加え、全体の下落などが影響している印象です。
従って、全体の相場が落ち着けば、第3四半期決算以降では上方修正も期待できますので、現状の利回りは低いですが、今後の増配も期待してチェックしておきたい銘柄です。
【9882】イエローハット
最後の銘柄はイエローハットで、カー用品を専門に取り扱っており、メイン店舗のイエローハットに加え、2りんかん、バイク館、Y’s Roadを全国に900店舗以上展開しています。取り扱い製品はタイヤやカーナビに加え、車検やオイル交換などのメンテナンスも行っており、車全般に関わるサービスを手掛けています。
直近決算
イエローハットは10月30日に第2四半期決算を発表しており、最終利益は53億円と前年同期比10億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、中東情勢を背景とする原材料および商品供給の不安や今後の価格上昇に対する懸念が購買行動を促す要因となり、タイヤ、エンジンオイル、バッテリーなど消耗品の販売が好調を維持したためとの事です。
通期最終利益(億円)
| 銘柄名 | イエローハット |
| 2020年3月期 | 73 |
| 2021年3月期 | 85 |
| 2022年3月期 | 96 |
| 2023年3月期 | 106 |
| 2024年3月期 | 102 |
| 2025年3月期 | 112 |
| 2026年3月期 | 119 |
| 2027年3月期(会社予想) | 122 |
2020年からの通期最終利益について、じわじわですが概ね増益傾向となっているなか、最近は過去最高益が続いています。実際、前期も旅行や帰省を目的としたドライブ需要などにより、オイル・バッテリーなど消耗品の店頭販売が順調に推移した事やタイヤメーカー各社による価格改定が実施され、値上げ前の駆け込み需要が発生した影響などで過去最高益を更新しており、今期も新規出店やECと店舗の連携強化に加え、2輪事業も強化するとして、増益予測にしているなか、第2四半期時点の通期進捗率は43%付近ですが、例年の平均は上回っている状況です。
配当推移
| 銘柄名 | イエローハット |
| 2017年 | 15 |
| 2018年 | 16.5 |
| 2019年 | 18 |
| 2020年 | 23 |
| 2021年 | 27 |
| 2022年 | 29 |
| 2023年 | 31 |
| 2024年 | 33 |
| 2025年 | 50 |
| 2026年 | 62 |
| 2027年(会社予想) | 68 |
2017年からの配当推移をみていきますが、据え置きの年すらなく順調に増配が継続しており、増配は前期までで16期連続となっています。また、最近の増配幅は業績好調を背景に大きくなっており、2025年は17円の大幅増配、前期も8円の増配で今期も期初から6円の増配予測で発表しています。
イエローハットの配当方針は、2028年3月期までは配当性向45%を目標に、総還元性向を3年累計で100%以上にする方針です。
株主優待
イエローハットの株主優待ですが、100株以上かつ1年以上の継続保有を最低条件に保有株数によって全国の店舗で使用できる割引券がもらえます。
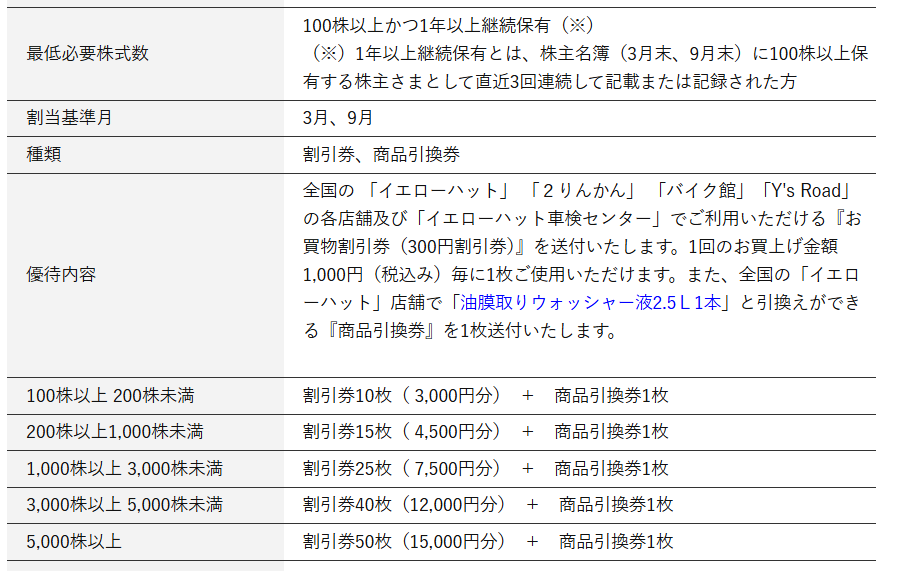
実際、こちらの内容を3月と9月の年2回もらえ、またウォッシャー液2.5Lがもらえる商品引換券もありますので、車をよく利用する人にはおすすめの株主優待です。
株価推移
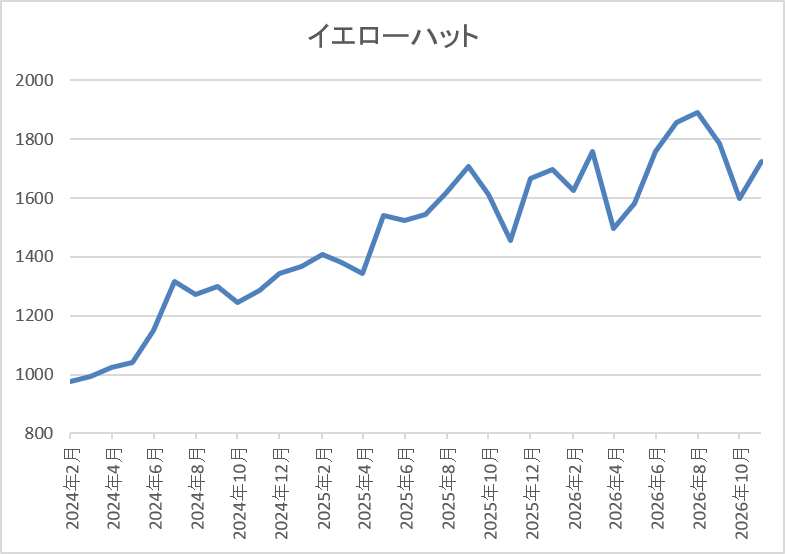
株価は750円から1000円のボックス圏で推移する期間が長かったですが、2024年以降は上昇傾向でした。
そして、今年8月には1891円まで値を上げ、先月には1582円まで反落しましたが、今回の決算を受けて直近は1700円前後まで反発しています。
株価指標(2026年11月6日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| イエローハット | 9882 | 1702 | 11.5 | 1.12 | 68 | 4.00 | 46.1 |
最近の株価は直近の安値から反発していますが、大幅増配も続いていますので配当利回りは4%前後と高水準です。
今期も過去最高益の見込みですのでPERは市場平均と比較して割安で、配当性向は46%付近と方針通りの水準です。
投資判断
今までの内容からイエローハットの投資判断ですが、最近の業績は過去最高益が続いており、今期も更に増益の予測にしているなか、配当も10年以上の連続増配を継続中です。そのため、ここ数年の株価も上昇しており、直近は全体と連動して下落する場面もありましたが、底堅くは推移しています。
ただ、それでも現在の利回りは4%付近を維持しており、毎年もらえる株主優待もありますので、仮に更に値を下げる場面があれば絶好の購入チャンスとなりそうです。
まとめ
今回は直近の決算が予想を超える内容で魅力度が大きく増した5つの銘柄を検証しました。株価が上下する要因は、全体の動きや業績、配当推移に加えて、将来性など様々ありますが、やはり業績が好調に推移している銘柄の株価は、長い目で見た場合上昇するケースが多いです。
その様な点において、直近はAI・半導体株の暴落と連動して売られた銘柄も多いですが、長期的な視点で考えた場合は優良な投資対象として気になる銘柄ばかりです。
コメント