個人的に高配当株投資を始めて6年が経過しているなか、以前は投資方針の1つに購入した銘柄は売却しない事を掲げていましたが、去年からは旧NISAで購入した後、特定口座に移管した銘柄については、新規資金確保のため毎年数銘柄を売却しています。
という事で、来年も新NISAでの購入上限は夫婦2人分の成長投資枠480万円に設定しましたが、全てを新規資金では準備できませんので、いくつかの銘柄を売却する必要があります。そこで今回は、個人的に現在保有している高配当株の中から来年売却を検討している5つの銘柄を検証していきます。
【8316】三井住友FG
最初の銘柄はメガバンクの三井住友銀行を中核に持つ金融持株会社三井住友FGです。ここ数年の業績は国内金利の上昇を受けて過去最高益が続いているなか、最近はM&Aを絡めて海外への進出も進めており、直近売上の海外比率も6割近くに迫るほど拡大しています。
そんななか、個人的に現在1200株保有していますが、全てが特定口座に移管していますので、来年は100株か200株程度の売却を検討しています。
直近決算
三井住友FGは11月13日に第2四半期決算を発表しており、最終利益は1兆31億円と前年同期比696億円の増益になっているなか、通期最終利益の見込みを1兆9000億円へ2000億円上方修正しており、配当も10円増額の年間100円予測に修正しています。
前期比増益の要因は、良好な業務環境下での国内ビジネスの成長や株高を捉えた市場事業部門の好調としており、最終利益は半期で初の1兆円超えとなっています。
通期最終利益(億円)
| 銘柄名 | 三井住友FG |
| 2019年3月期 | 7,266 |
| 2020年3月期 | 7,038 |
| 2021年3月期 | 5,128 |
| 2022年3月期 | 7,066 |
| 2023年3月期 | 8,058 |
| 2024年3月期 | 9,629 |
| 2025年3月期 | 11,779 |
| 2026年3月期 | 15,829 |
| 2027年3月期(会社予想) | 19,000 |
2019年からの通期最終利益について、コロナショックの影響を受けた2021年にかけては減益となりましたが、その後は順調に増益が続いており、特にここ数年は金利上昇による法人貸出の増加や好調な決済ビジネスなどに加え、円安の追い風もあった事で増益幅も拡大しています。
実際、前期も国内金利の利上げが継続した事や資産運用ビジネスなども好調に推移した事で過去最高益を大きく更新しており、今期も堅調な流れは続く見込みとして増益予測にしていたなか、第2四半期決算で更に2000億円の上方修正を発表しています。
配当推移
| 銘柄名 | 三井住友FG |
| 2017年 | 25 |
| 2018年 | 28.3 |
| 2019年 | 30 |
| 2020年 | 31.65 |
| 2021年 | 31.65 |
| 2022年 | 35 |
| 2023年 | 40 |
| 2024年 | 45 |
| 2025年 | 61 |
| 2026年 | 78.5 |
| 2027年(会社予想) | 100 |
2017年からの配当推移を見ていきますが、概ね順調に増配が続いているなか、業績の伸びと連動して2023年以降は5円単位の増配が続いていたなか、直近は更に増配幅が大きくなっています。実際、2025年は過去最高となる16円、前期は更に17.5円の大幅増配で、今期も期初から11.5円の増配予測にしていたなか、第2四半期決算で更に10円の増額を発表しています。
三井住友FGの配当方針について、株主還元の基本は引き続き配当とし、毎期増配にコミットしつつ、ボトムライン成長にあわせた力強い配当成長を実現するとしており、具体的な目安を配当性向40%としています。
株価推移
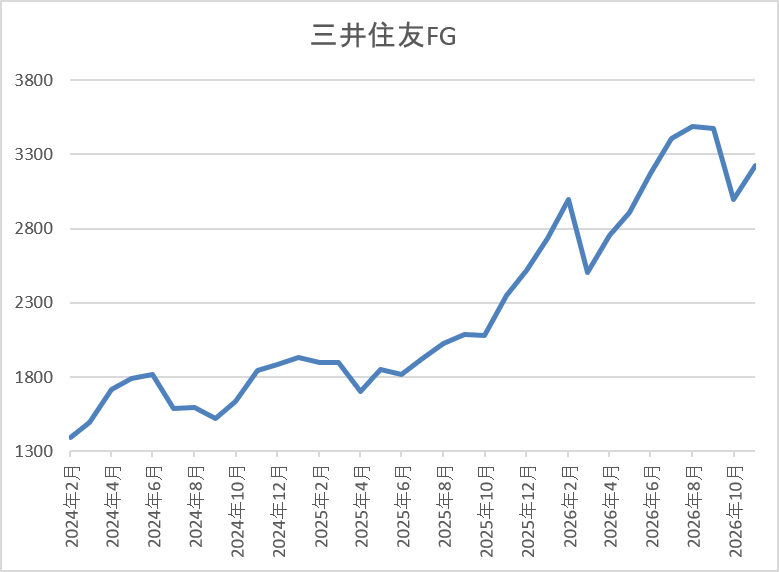
株価は今後の金利先高観が高まった2022年11月以降に上昇ペースが加速し、去年3月には2070円まで上昇しました。
その後の暴落で1280円まで売られる場面はありましたが、そこからは再度右肩上がりで、直近は3300円前後まで上昇しています。
株価指標(2026年11月13日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三井住友FG | 8316 | 3275 | 13.1 | 1.57 | 100 | 3.05 | 39.9 |
最近の株価は上場来の高値付近で推移していますので、今期も大幅増配の予測になりましたが配当利回りは3%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容から三井住友FGの投資判断ですが、ここ数年の業績は金利上昇を主因に過去最高益が続いており、今期も更に増益の予測にしていたなか、第2四半期決算では上方修正も発表されるなど絶好調を維持しています。実際、政策金利0.25%の利上げで、初年度は1,100億円、固定金利貸出の入替効果により5年目には1,500億円の増益効果があるとしていますので、今後の業績も末恐ろしいです。
以上の点を踏まえると、本当は売りたくないのですが、ここ数年の株価上昇で個人的なポートフォリオに占める割合が1割を超えましたので、リバランス目的で来年は100株か200株売却するつもりです。
【1925】大和ハウス
2番目の銘柄は大和ハウスで大阪が本社の住宅総合メーカーですが、住宅の他に商業施設や事業施設も手掛けています。また、アジアやオーストラリア、アメリカを中心に海外への進出も注力しており、直近の海外売上比率は16%程度まで増えている状況です。
そんななか、個人的には2022年に100株購入しており、今回の株式分割で増えた100株だけ来年売却しようかと考えています。
直近決算
大和ハウスは11月11日に第2四半期決算を発表しており、最終利益は1501億円と前年同期比124億円の増益になっているなか、通期最終利益の見込みを2870億円へ210億円上方修正しており、配当も1円増額の年間90円予測に修正しています。
前期比増益の要因は、2025年度にグループ入りしたセムリンクスの業績が好調に推移した事や資材価格、労務費の上昇に対応した価格転嫁に加え、国内外で開発物件の売却も順調に進捗したためとの事です。
通期最終利益(億円)
| 銘柄名 | 大和ハウス |
| 2020年3月期 | 2336 |
| 2021年3月期 | 1950 |
| 2022年3月期 | 2252 |
| 2023年3月期 | 3083 |
| 2024年3月期 | 2987 |
| 2025年3月期 | 3250 |
| 2026年3月期 | 3505 |
| 2027年3月期(会社予想) | 2660 |
2020年からの通期最終利益について、概ね順調に増益が続いていますが、過去最高益を記録した2023年以降は3000億円前後で停滞傾向にもなっています。そんななか、2025年は開発物件売却の順調な進捗や米国戸建住宅事業の拡大などによって増益となり、前期も米国子会社における大型の土地売却益の寄与や賃貸住宅、商業施設・ホテル事業が順調に拡大した事で再度過去最高益を更新していますが、今期は中東情勢の影響や前年にあった一時的要因の反動を考慮して、期初から3割以上の減益見込みで発表していたなか、第1四半期、第2四半期と連続で上方修正を行い、減益率は18%程度まで縮小しています。
配当推移
| 銘柄名 | 大和ハウス |
| 2016年 | 40 |
| 2017年 | 46 |
| 2018年 | 53.5 |
| 2019年 | 57 |
| 2020年 | 57.5 |
| 2021年 | 58 |
| 2022年 | 63 |
| 2023年 | 65 |
| 2024年 | 71.5 |
| 2025年 | 75 |
| 2026年 | 87.5 |
| 2027年(会社予想) | 90 |
2017年からの配当推移について、減配はもちろん据え置きの年もなく順調に増配が続いており、コロナショックの影響を受けた2020年頃は増配幅が0.5円程度の年も続きましたが、増配は前期までで16年連続となっています。そんななか、2024年は7.5円、2025年も3.5円の増配と最近は増配幅も大きくなっており、前期も創業70周年の記念配当5円を含めて、合計12.5円の大幅増配となり、今期は普通配当だけで期初から0.5円の増配予測としていたなか、第1四半期、第2四半期決算の上方修正で現状は2.5円の増配予測になっています。
大和ハウスの配当方針は、事業の収益力や成長投資の成果をより明確に示すため、一時的損益などを調整したNon-GAAP純利益を基準に配当額を算定する事にしており、また今期から累進配当方針を採用しています。
株主優待
大和ハウスの株主優待ですが、保有株数や保有継続年数によって全国の大和ハウスグループが運営するホテルやゴルフ場、ホームセンター、スポーツクラブなどの施設のほか、株主優待専用グルメギフトや社会貢献活動でも使用できる優待券がもらえます。
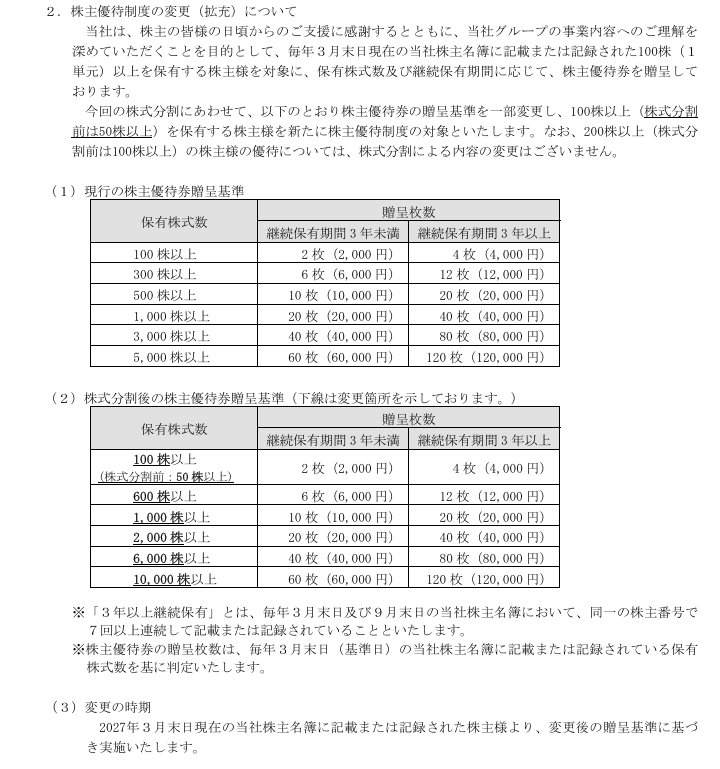
そんななか、今回の株式2分割後でも100株以上の保有で優待がもらえる様に内容が拡充されています。
株価推移
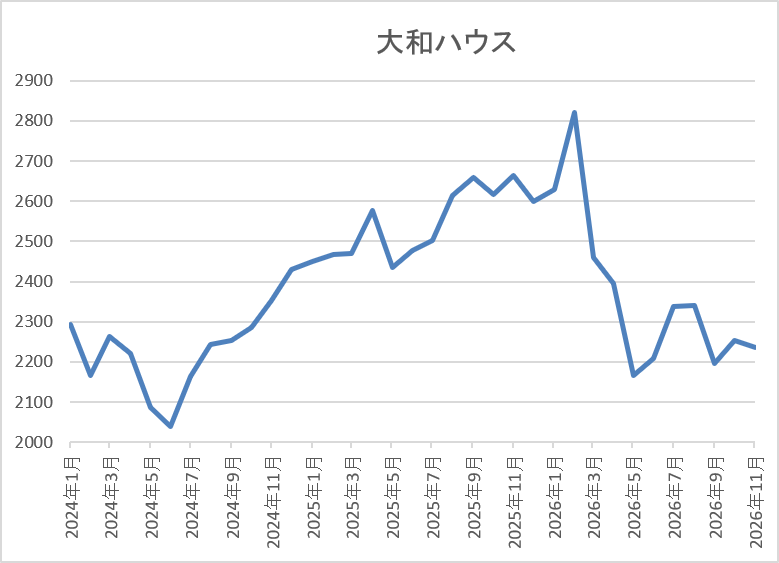
株価は2023年春以降に上昇が続き、2024年1月には2359円まで上昇しましたが、8月の暴落では1816円まで下落しました。
しかし、その後は概ね堅調に推移して、今年2月には2902円まで上昇しましたが、直近は2400円前後で推移しています。
株価指標(2026年11月13日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 大和ハウス | 1925 | 2380.5 | 10.3 | 0.99 | 90 | 3.78 | 38.8 |
最近の株価は停滞しているなか、増配も継続していますので配当利回りは3%後半となっています。
今期は依然減益見込みですがPER、PBRは市場平均と比較して割安で、配当性向は39%付近の水準です。
投資判断
今までの内容から大和ハウスの投資判断について、直近の業績は一過性要因の影響もあって過去最高益が続いていましたが、今期は中東情勢の影響や前年の反動に加え、アメリカ市場の落ち込みも見込んで期初から3割以上の大幅減益予測となっていました。そのため、第1四半期、第2四半期と上方修正は発表されましたが、依然減益予測のままで株価も停滞気味です。
ただ、10年以上の連続増配は継続しており、今回の決算では累進配当まで宣言されましたので、本当は売りたくないのですが、株式分割で増えた100株がちょうど利益分にあたりますので売却を検討しています。
【8001】伊藤忠
3番目の銘柄は伊藤忠で、5大総合商社の一角ですが、従来から非資源部門に強みを持っており、繊維原料、衣料品、服飾雑貨などを手掛ける繊維事業やファミリーマート、Doleなどの食品事業も手掛けています。
そんななか、個人的には現在400株保有していますが、来年から全て特定口座に移管してしまいますので、100株程度の売却を検討しています。
直近決算
伊藤忠は11月4日に第2四半期決算を発表しており、最終利益は5804億円と前年同期比802億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、新規投資先の貢献や資源価格上昇の影響に加え、為替が円安に振れた事による増影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 伊藤忠 |
| 2020年3月期 | 5,013 |
| 2021年3月期 | 4,014 |
| 2022年3月期 | 8,202 |
| 2023年3月期 | 8,005 |
| 2024年3月期 | 8,017 |
| 2025年3月期 | 8,802 |
| 2026年3月期 | 9,002 |
| 2027年3月期(会社予想) | 9,500 |
2020年からの通期最終利益について、たまに減益の年はありますが、大きな落ち込みはなく、概ね順調に増益が続いていたなか、2022年にはコロナからの経済回復や商品市況上昇の影響などで、一気に8000億円台に乗せて過去最高益を記録しています。その後も、他の商社が商品市況低迷の影響で苦戦するなか、じわじわですが増益が続いており、前期もファミリーマートや繊維など非資源部門の底堅さが牽引した事に加え、資産入替などに伴う一過性利益もあった事で過去最高益を更新し、今期も更に増益予測にしているなか、第2四半期時点の通期進捗率も61%付近と好調を維持しています。
配当推移
| 銘柄名 | 伊藤忠 |
| 2017年 | 11 |
| 2018年 | 14 |
| 2019年 | 16.6 |
| 2020年 | 17 |
| 2021年 | 17.6 |
| 2022年 | 22 |
| 2023年 | 28 |
| 2024年 | 32 |
| 2025年 | 40 |
| 2026年 | 42 |
| 2027年(会社予想) | 44 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、連続増配は前期までで11期連続となっています。そんななか、最近の増配額は業績好調を背景に大きくなっており、2024年は4円、2025年は8円の大幅増配でしたが、前期は2円、そして今期も現状は2円の増配予測となっています。
伊藤忠の配当方針は総還元性向40%を目安にしているなか、累進配当も導入しています。
株価推移
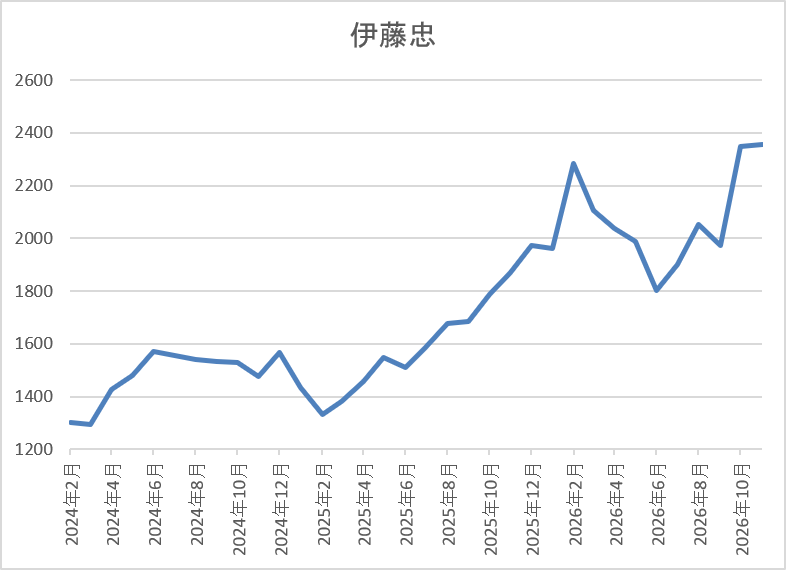
株価は2023年頃から右肩上がりの状況で、2024年7月には1649円まで上昇しました。
しかし、去年4月の暴落では1174円まで売られ、今年2月には2286円まで値を上げましたが、6月には1802円まで下げ、直近は再度2400円前後まで上昇しています。
株価指標(2026年11月13日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伊藤忠 | 8001 | 2412 | 17.5 | 2.44 | 44 | 1.82 | 31.8 |
最近の株価は上場来の高値を更新していますので、増配も継続していますが配当利回りは1%台まで低下しています。
今期も過去最高益の見込みですがPERは市場平均並みで、配当性向は32%付近と余裕を感じる水準です。
投資判断
今までの内容から伊藤忠の投資判断について、ここ数年の業績は過去最高益で、増配も継続していますので、最近の株価は他の商社株と比較しても堅調に推移しています。それだけに、今回の決算で上方修正が無かった点は残念でしたが、下期に特別なマイナス材料が確定している訳ではなく、為替前提も150円/ドルに据え置いており、第3四半期に向けて見直しを行いたいと表明しています。
以上の点を踏まえると、本当は売りたくないのですが、株式分割で増えた分は純利益になっていますので、来年は100株程度売却しようかと思っています。
【5020】ENEOS
4番目の銘柄はENEOSで日本を代表するエネルギー・資源・素材企業グループです。石油や天然ガス開発、金属事業などをメインで手掛けているなか、電力販売や風力・太陽光発電なども行っています。
そんななか、来年からは現在保有している700株のうち、600株が特定口座に移管してしまいますので、200株程度を売却して新NISAで買い直そうかと思っています。
直近決算
ENEOSは11月11日に第2四半期決算を発表しており、最終利益は5119億円と前年同期比4472億円の増益になっているなか、通期最終利益の見込みを6150億円へ2000億円上方修正しており、配当も4円増額の年間38円予測に修正しています。
業績上方修正の要因は、再生可能エネルギー事業セグメントで減損損失は計上しましたが、原油価格や石油製品の海外製品市況が前回予想の前提を上回る水準で推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | ENEOS |
| 2020年3月期 | -1879 |
| 2021年3月期 | 1139 |
| 2022年3月期 | 5371 |
| 2023年3月期 | 1437 |
| 2024年3月期 | 2881 |
| 2025年3月期 | 2260 |
| 2026年3月期 | 2587 |
| 2027年3月期(会社予想) | 6150 |
2020年からの通期最終利益について、原油価格や為替の影響で増減が激しくなっているなか、2022年は資源価格の上昇などにより過去最高益を記録していますが、2023年以降は商品市況の影響で減益となる年も増え、前期も油価下落や円高影響が続くとして、第3四半期時点でも4割近い減益予測にしていました。
ただ、最終的には油価上昇に伴う在庫影響の良化を主因に増益着地となっており、今期も中東情勢の緊迫化で原油価格の高止まりが続いているため、第2四半期決算の上方修正で前期比2.4倍の大幅増益予測になっています。
配当推移
| 銘柄名 | ENEOS |
| 2017年 | 16 |
| 2018年 | 19 |
| 2019年 | 21 |
| 2020年 | 22 |
| 2021年 | 22 |
| 2022年 | 22 |
| 2023年 | 22 |
| 2024年 | 22 |
| 2025年 | 26 |
| 2026年 | 34 |
| 2027年(会社予想) | 38 |
2017年からの配当推移を見ていきますが、2020年から2024年までは業績の増減も関係なく、22円で据え置きが続いていました。そして、2025年も期初時点では据え置きの予測でしたが、第2四半期決算で4円の増配が発表され、前期は更に8円の大幅増配と最近は雰囲気が変わっており、今期も第2四半期決算の上方修正で4円の増配予測になっています。
ENEOSの配当方針は安定的な配当継続に配慮し、2027年度までの中期経営計画中は年間30円を起点とする累進配当を導入したうえ、3か年平均で在庫影響除き当期利益の50%以上を配当と自社株買いで還元する方針としています。
株価推移
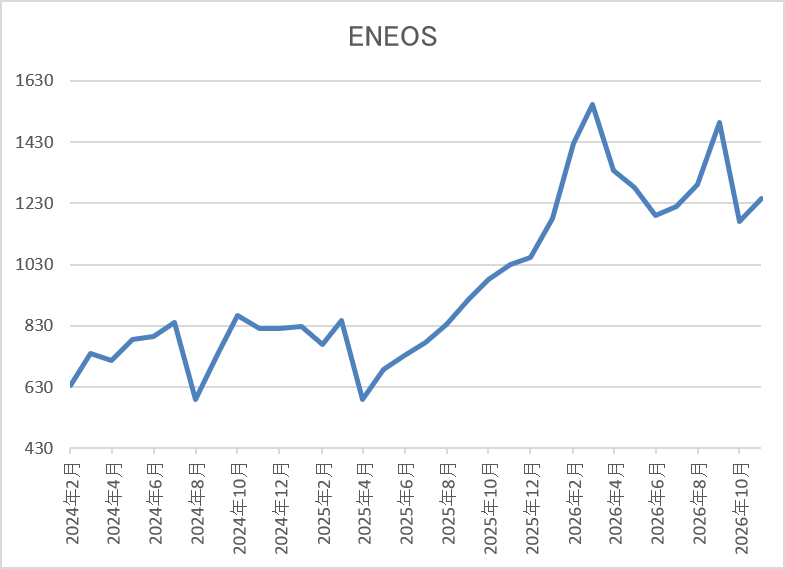
株価は2023年前半まで400円台で停滞する期間が長かったですが、その後は上昇傾向で、2024年7月には865円まで上昇しました。
しかし、そこからは停滞が続き、去年4月の暴落では590円まで売られましたが、今年3月には1552円まで急騰し、直近は1250円前後で推移しています。
株価指標(2026年11月13日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ENEOS | 5020 | 1249 | 5.4 | 0.87 | 38 | 3.04 | 16.3 |
最近の株価は原油価格の上下を受けて乱高下しているなか、今期も増配予測になりましたので配当利回りは3%前後となっています。
今期は大幅増益の見込みですのでPER、PBRは市場平均より割安で、配当性向も16%付近と余裕を感じる水準です。
投資判断
今までの内容からENEOSの投資判断ですが、石油企業の業績は原油価格の影響を大きく受けますので、今年春以降の株価も原油価格の乱高下を背景に大きく上下しています。実際、今期も原油価格の高騰を主因にした第2四半期の上方修正で、前期比2.4倍の大幅増益予測になっていますが、本業も順調に推移している状況です。
以上の点を踏まえると、今売却してしまうのは勿体無いですので、来年特定口座分を売却したとしても、同時に新NISAで買い直そうと考えています。
【9434】ソフトバンク
最後の銘柄はソフトバンクで、NTT、KDDIと並ぶ大手の通信会社です。主力のモバイル事業に加え、LINEヤフー、PayPayなどの非通信事業にも注力しており、直近の売上に占める非通信事業の割合は通信事業よりも多くなっている状況です。
そんななか、現在保有している8000株のうち、1000株だけ特定口座のままですので、来年は新NISAで買い直そうかと思っています。
直近決算
ソフトバンクは11月9日に第2四半期決算を発表しており、最終利益は3645億円と前年同期比158億円の増益になっているなか、通期最終利益の見込みを6100億円へ500億円上方修正していますが、年間配当予測は変更ありません。
業績上方修正の要因は、クラウド・AI領域やPayPay事業など好調な事業進捗に加え、SBエナジーの売却益も踏まえてとしています。
通期最終利益(億円)
| 銘柄名 | ソフトバンク |
| 2019年3月期 | 4,307 |
| 2020年3月期 | 4,731 |
| 2021年3月期 | 4,912 |
| 2022年3月期 | 5,175 |
| 2023年3月期 | 5,313 |
| 2024年3月期 | 4,890 |
| 2025年3月期 | 5,261 |
| 2026年3月期 | 5,507 |
| 2027年3月期(会社予想) | 6,100 |
2019年からの通期最終利益を見ていきますが、2023年までは通信料金値下げの影響があるなか、法人やヤフー・LINE事業でカバーして増益が続いていました。そんななか、2024年は一時的な要因もあって減益となりましたが、2025年以降は再び増益傾向で、実際前期はPayPayの好調などでファイナンス事業の営業利益が倍増した事やモバイル事業でも契約数の増加や単価の改善影響があった事で過去最高益を更新しており、今期も好調な流れは続く見込みとして更に増益の予測にしていたなか、第2四半期決算の上方修正で最終利益は6000億円を超える見込みになっています。
配当推移
| 銘柄名 | ソフトバンク |
| 2019年 | 3.75(期末のみ) |
| 2020年 | 8.5 |
| 2021年 | 8.6 |
| 2022年 | 8.6 |
| 2023年 | 8.6 |
| 2024年 | 8.6 |
| 2025年 | 8.6 |
| 2026年 | 8.6 |
| 2027年(会社予想) | 8.8 |
ソフトバンクは上場が2018年のため、2019年からの配当推移をまとめていますが、2021年以降は8.6円で変わりが無かったです。実際、業績とは関係なく据え置きが続いており、2024年は減益でしたが配当は据え置きで、前期も業績は過去最高益でしたが例年通り据え置きだったなか、今期は遂に0.2円の増配予測で発表しています。
ソフトバンクの配当方針は継続的に増配を目指すとしており、利益が上振れた場合は追加の株主還元を検討する方針です。
株主優待
ソフトバンクは株主優待を設定しており、100株以上かつ1年以上保有を条件にPayPayポイントが1000円分もらえます。個人的には現在子供の分も含めて3口座で保有しており、先日最初のPayPayポイントがもらえましたが、現在の株価だと2万円台の購入で1000円分のポイントがもらえますので、改めて考えると凄い株主優待です。
株価推移
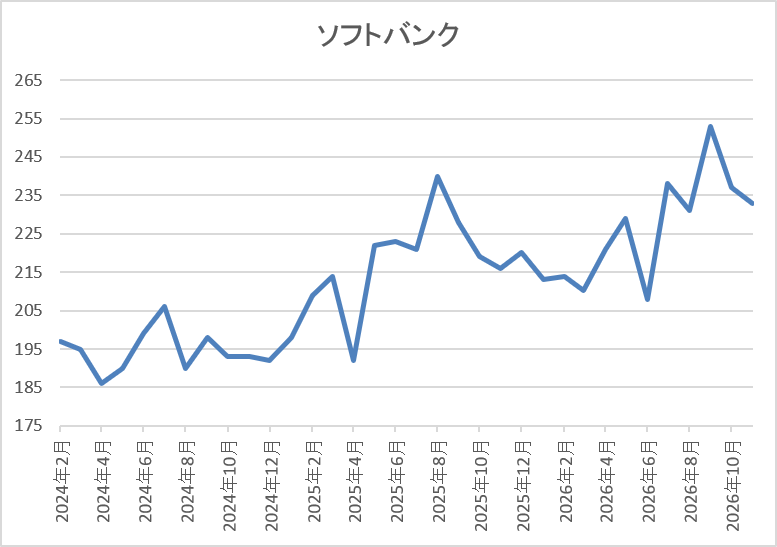
2023年夏以降の株価は堅調な展開が続き、去年4月の暴落で192円まで下落しましたが、8月には247円まで上昇しました。
しかし、その後は低迷して今年6月末には203円まで売られましたが、9月には253円まで上昇し、直近も240円前後で推移しています。
株価指標(2026年11月13日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ソフトバンク | 9434 | 240.1 | 19.1 | 4.36 | 8.8 | 3.67 | 70.4 |
最近の株価は上場来の高値付近まで上昇していますが、今期配当は久しぶりの増配予測になりましたので配当利回りは3%半ばの水準です。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は70%付近となっています。
投資判断
今までの内容からソフトバンクの投資判断について、最近の業績はPayPayを中心にしたファイナンス事業やAI、クラウド事業など非通信事業の拡大で好調に推移しているなか、通信事業にも復活の兆しが見えています。実際、第2四半期決算では上方修正も発表されましたので、株価も直近の暴落は関係なく、底堅く推移しています。
以上の点に加え、最終利益が6000億円を達成した場合の配当は9円と表明しており、今回の決算での上方修正はありませんでしたが、期末に向けて最終的に判断するとしていますので、来年は新NISAで買い直そうと思っています。
まとめ
今回は個人的に現在保有している銘柄の中から来年売却を検討している5つの銘柄を検証しました。冒頭でもお伝えした様に、去年からは新規資金確保の問題で特定口座に移管した銘柄の一部を売却していますが、基本的に売りたくない気持ちに変わりはありませんので、売却する銘柄は三井住友、大和ハウス、伊藤忠の様に株式分割で増えた銘柄が多いです。また、ENEOSやソフトバンクは特定口座分を売却して新NISAで買い直す事を検討していますので、今回検証した5銘柄は売却候補ですが、何か問題がある訳ではありません。
コメント