最近の株式市場は、アメリカの中間選挙を受けAI規制への警戒感が高まった事で日経平均も6万円割れの水準まで急落しましたが、AIとは直接関係の無いバリュー株も連動して売られるなど、パニック的な一面もありました。実際、今週は早速急落の反動もあって反発に転じていますが、今後もアメリカの政局は混迷しそうですし、依然中東情勢の先行きも不透明ですので、暫くは相場も波乱含みの展開となりそうです。
ただ、今週まで続いた決算シーズンを見ていても、好調な業績を維持して高い株主還元力を継続している企業は多く、今の嵐が過ぎ去れば、改めてその様な銘柄に注目が集まると思いますので、今回はさすがに直近の株価が下げ過ぎに見える6つの高配当株を検証していきます。
【2914】JT
最初の銘柄はJTで売上の約95%を占めるたばこ事業を中心に加工食品なども製造しているなか、2024年にはアメリカ第4位のたばこ会社Vector Groupを買収しており、直近の海外売上比率も8割を超える水準まで増加しています。
そんななか、今月ロシアにある子会社がロシアの一時管理対象となった事で株価は急落しており、AI規制の問題とは関係ありませんが、今1番嵐に巻き込まれている企業です。
直近決算
JTは12月決算ですので、10月29日に第3四半期決算を発表しており、最終利益は6188億円と前年同期比1071億円の増益になっているなか、通期最終利益の見込みを6620億円へ180億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、たばこ事業のプライシング効果及び底堅い販売数量に加え、為替影響もポジティブに発現したためとの事です。
通期最終利益(億円)
| 銘柄名 | JT |
| 2019年12月期 | 3481 |
| 2020年12月期 | 3102 |
| 2021年12月期 | 3384 |
| 2022年12月期 | 4427 |
| 2023年12月期 | 4822 |
| 2024年12月期 | 1792 |
| 2025年12月期 | 5101 |
| 2026年12月期(会社予想) | 6620 |
2019年からの通期最終利益について、2020年を底にたばこ事業における値上げ効果や為替も円安に振れた事で海外市場を中心に増益が続きましたが、2024年はネガティブな為替影響が発現した事やカナダでの訴訟に絡む特別損失を計上した事で大きく減益となっています。
しかし、前期は海外市場を中心に堅調な販売が続いた事やVector社買収の効果に加え、2024年特損の反動もあった事で過去最高益の水準へ大きく増益となっており、今期も好調な流れは継続見込みとして、期初から更に1割以上の増益予測にしていたなか、たばこ事業の好調を主因に第2四半期、第3四半期と連続で上方修正を発表しています。
配当推移
| 銘柄名 | JT |
| 2016年 | 130 |
| 2017年 | 140 |
| 2018年 | 150 |
| 2019年 | 154 |
| 2020年 | 154 |
| 2021年 | 140 |
| 2022年 | 188 |
| 2023年 | 194 |
| 2024年 | 194 |
| 2025年 | 234 |
| 2026年(会社予想) | 272 |
2016年からの配当推移について、業績が低迷していた2021年は唯一の減配となっていますが、2022年以降は業績が好調に推移した事で概ね増配が続いています。実際、2022年は一気に48円の増配で、2023年は6円の増配だったなか、前期も業績が過去最高だった事で40円の大幅増配となっており、今期も期初時点では8円の増配予測でしたが、第2四半期決算の増額で現状は38円の大幅増配予測になっています。
JTの配当方針は強固な財務基盤を維持しつつ、中長期の利益成長を実現することにより株主還元の向上を目指すとし、具体的な数値としては配当性向75%±5%程度を目安にしています。
株価推移
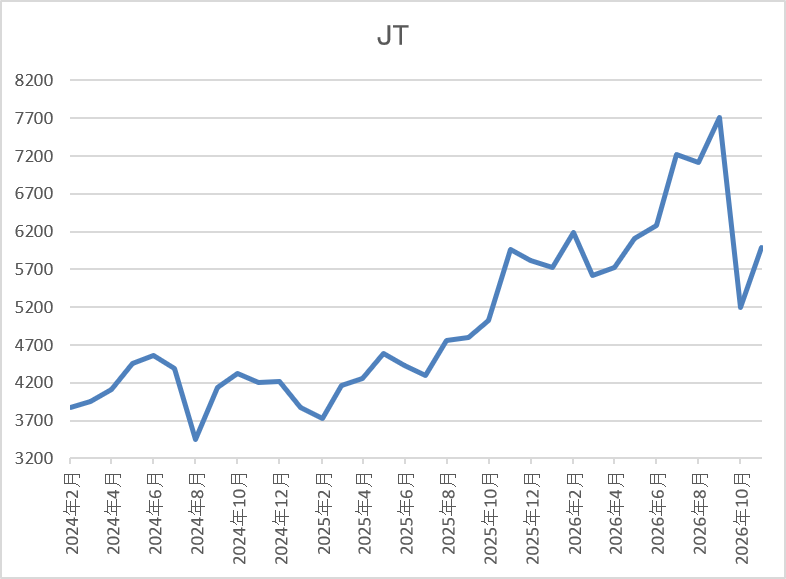
株価は2024年6月には4622円まで上昇しましたが、その後は全体の暴落もあって3453円まで下落しました。
しかし、そこからは上下を繰り返しながらも堅調に推移し、今月5日には7769円まで上昇しましたが、直近はロシアによる子会社の一時管理を受けて5200円まで急落した後、6000円前後まで反発しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| JT | 2914 | 5996 | 16.1 | 2.58 | 272 | 4.54 | 72.9 |
最近の株価は乱高下していますが、今期も現状大幅増配の見込みですので配当利回りは4%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は73%付近と方針通りの水準です。
投資判断
今までの内容からJTの投資判断について、最近の業績は好調に推移していましたが、今回のロシア問題を受けて先行きは一気に不透明となり、株価も急落しています。実際、ロシア事業における調整後営業利益は約25%、資産は約1兆5000億円としていますので、影響は甚大です。従って、現状は今期も過去最高益の見込みで配当も大幅増配の予測ですが、今後下方修正が発表される可能性は十分あります。
ただ、仮に今のEPSから25%を引いて、配当性向の目安75%を掛けても約210円ですので、もちろん現状から60円近い大幅減配とはなりますが、依然2年前の水準を上回る配当は維持できる計算となります。以上の点を踏まえると、今回の件に思うところは多々ありますが、JTは2021年に購入しており、既に多くの恩恵を受けている個人投資家としては、今後も状況を見守って保有を続けたいと考えています。
【8584】ジャックス
2番目の銘柄はジャックスで、三菱UFJ銀行系列の大手クレジット会社です。オートローンなどのクレジット事業や一括・分割ショッピングのクレジットカード・ペイメント事業に加え、ファイナンス事業なども手掛けています。
直近決算
ジャックスは11月5日に第2四半期決算を発表しており、最終利益は88億円と前年同期比9億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、国内の調達金利上昇により金融費用が増加した事やシステム関連費用も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | ジャックス |
| 2020年3月期 | 107 |
| 2021年3月期 | 117 |
| 2022年3月期 | 183 |
| 2023年3月期 | 216 |
| 2024年3月期 | 237 |
| 2025年3月期 | 186 |
| 2026年3月期 | 153 |
| 2027年3月期(会社予想) | 100 |
2020年からの通期最終利益について、オートローンやカードショッピングの取扱高が増加した事に加え、海外市場も徐々に回復した影響で順調に増益が続き、2024年には過去最高益を記録していますが、2025年以降は調達金利の上昇や海外市場で貸倒関連費用が増加した事に加え、販管費の増加などにより大幅減益が続いています。
実際、前期もシステム関連費用の増加や調達金利の上昇で減益となっており、今期も厳しい市場環境が続きそうな事やデータセンターの移転関連費用を計上する見込みになったとして3割以上の減益予測にしているなかではありますが、第2四半期時点の通期進捗率は88%付近と高水準で推移しています。
配当推移
| 銘柄名 | ジャックス |
| 2017年 | 75 |
| 2018年 | 80 |
| 2019年 | 80 |
| 2020年 | 95 |
| 2021年 | 105 |
| 2022年 | 160 |
| 2023年 | 190 |
| 2024年 | 220 |
| 2025年 | 190 |
| 2026年 | 200 |
| 2027年(会社予想) | 200 |
2017年からの配当推移について、たまに据え置きの年はありますが減配はなく順調に増配が続いていたなか、2024年も創立70周年の記念配当10円を含めて30円の増配となりましたが、2025年は記念配当の反動に業績低迷も加わった事で30円の減配となっています。
ただ、前期も業績は減益でしたが、配当方針を変更した事で10円の増配となり、今期も大幅減益の見込みですが、配当は据え置き予測で発表しています。
ジャックスの配当方針は、配当性向40%またはDOE3%を目安にいずれか高い方とし、1株当たり200円以上の安定的な利益還元を実施する方針です。
株価推移
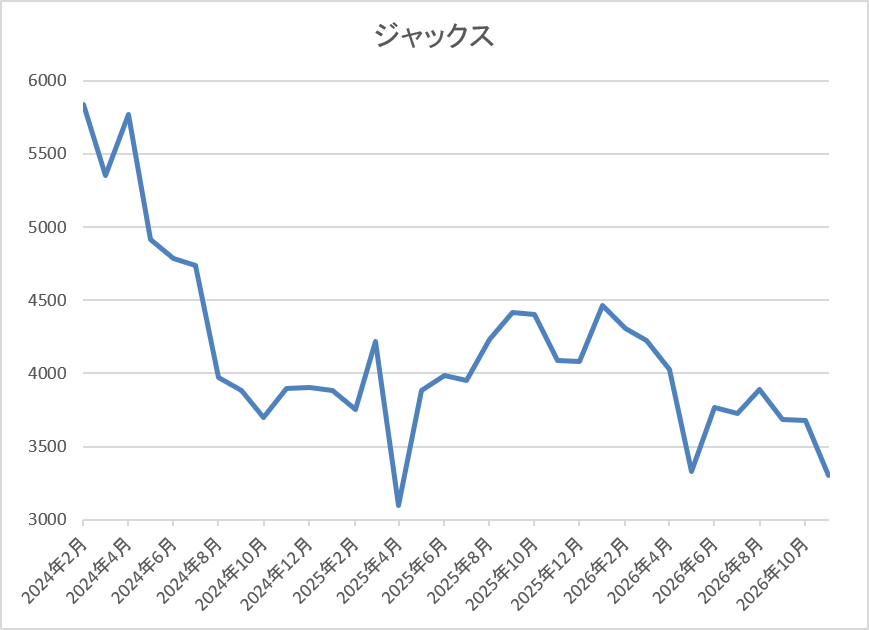
コロナショック以降の株価は順調に上昇が続き、2024年1月には5840円まで値を上げました。
しかし、去年4月の暴落では3095円まで売られ、今年1月には4465円まで反発しましたが、その後は値を下げて直近は3400円前後で推移しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ジャックス | 8584 | 3470 | 15.5 | 0.51 | 200 | 5.76 | 89.5 |
最近の株価は低迷していますので、今期配当は据え置き予測ですが配当利回りは5%後半と高水準です。
今期も減益見込みですがPER、PBRは市場平均より割安で、配当性向は89%付近と100%に迫る水準まで上昇しています。
投資判断
今までの内容からジャックスの投資判断について、ここ数年の業績は調達金利の上昇や海外市場の低迷で大幅減益が続いていますが、配当は現行の年間200円を下限に設定した事で前期の配当は増配となっており、今期も据え置きを維持しています。ただ、今期も減益予測となっている点や今後の利上げ懸念に加え、全体の急落もあって直近の株価は売られています。
以上の点を踏まえると、現在はMUFGグループとの連携拡充を進めており、今後は業績の回復も期待できますので、さすがに6%に迫る利回りは低迷し過ぎに見えてきます。
【8354】ふくおかFG
3番目の銘柄は地銀のふくおかFGです。ふくおかFGは福岡銀行を中核にした金融持株会社で、熊本銀行や十八親和銀行など福岡県以外の地銀も子会社化した事で、現在は九州全体を地盤にしています。実際、総資産は地銀トップクラスとなっており、証券会社のFFG証券も傘下にしているなか、ネット銀行「みんなの銀行」も設立しています。
直近決算
ふくおかFGは11月10日に第2四半期決算を発表しており、最終利益は593億円と前年同期比158億円の増益になっているなか、通期の最終利益見込みを1130億円へ130億円上方修正しており、配当も30円増額の年間240円予測に修正しています。
業績上方修正の要因は、第2四半期までの実績及び足元の業績動向を踏まえ、子銀行におけるコア業務純益の増加が見込まれるためとの事です。
通期最終利益(億円)
| 銘柄名 | ふくおかFG |
| 2019年3月期 | 516 |
| 2020年3月期 | 1106 |
| 2021年3月期 | 446 |
| 2022年3月期 | 541 |
| 2023年3月期 | 311 |
| 2024年3月期 | 611 |
| 2025年3月期 | 721 |
| 2026年3月期 | 854 |
| 2027年3月期(会社予想) | 1130 |
2019年からの通期最終利益について、2023年までは一時的要因によって、大きく増減を繰り返していましたが、2024年以降は金利上昇を受けた国内資金利益の増加に加え、投資信託手数料なども堅調に推移した事で増益が継続しています。実際、前期も貸出金残高の積上げやファンド・多様化投資などの効果に加え、みんなの銀行関連のシステム外販収益計上などもあった事で大きく増益となり、今期も好調な流れは続く見込みとして期初から1000億円の大台に乗せる予測にしていたなか、第2四半期決算で更に上方修正を発表しています。
配当推移
| 銘柄名 | ふくおかFG |
| 2017年 | 65 |
| 2018年 | 75 |
| 2019年 | 85 |
| 2020年 | 85 |
| 2021年 | 85 |
| 2022年 | 95 |
| 2023年 | 105 |
| 2024年 | 115 |
| 2025年 | 135 |
| 2026年 | 180 |
| 2027年(会社予想) | 240 |
2017年からの配当推移について、たまに据え置きの年はありますが減配はなく、特に最近の増配幅は業績好調を背景に大きくなっています。実際、2025年は20円の増配、前期は45円の大幅増配で、今期も期初から30円の増配予測にしていたなか、第2四半期決算で更に30円増額しています。
ふくおかFGの配当方針は、利益成長を通じた1株あたり配当金の安定的・持続的な増配・維持に努めており、具体的な目安を配当性向40%程度としています。
株価推移
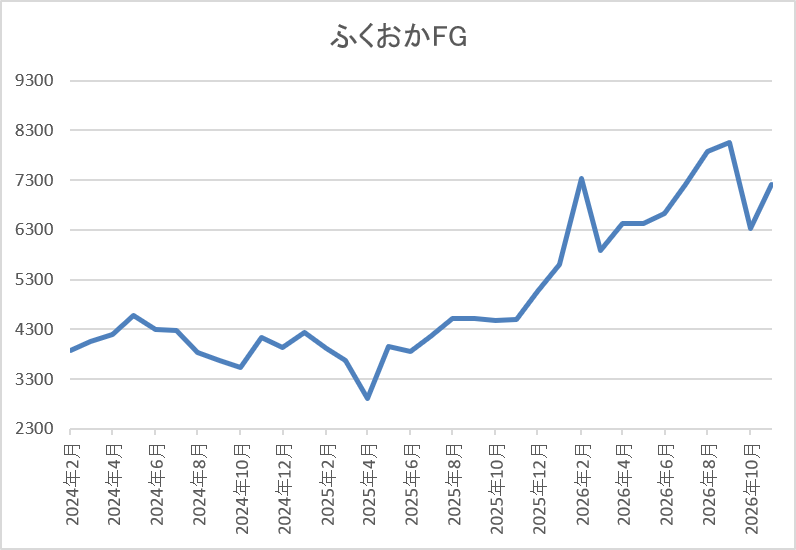
2023年以降の株価は上昇が続いており、2024年6月には4674円まで値を上げました。
その後、去年4月の暴落では2917円まで売られましたが、そこからは堅調に推移して、今年9月には8060円まで上昇しましたが、直近は7200円前後まで下落しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ふくおかFG | 8354 | 7194 | 12.0 | 1.22 | 240 | 3.34 | 40.1 |
最近の株価は直近高値から下落しているなか、今期も大幅増配の見込みですので配当利回りは3%半ばとなっています。
今期も増益見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容からふくおかFGの投資判断ですが、最近の業績は九州地方の金融機関と経営統合を進めていった事や金利上昇の追い風に加え、ネット銀行の好調もあった事で増益が続いており、今期も第2四半期決算で上方修正が発表されるほど好調を維持しています。そんななか、今後も日銀による追加利上げは確実な状況ですので、今期の業績は更に伸びる可能性が高いですが、直近の株価は全体の急落もあって下落しており、利回りも再度3%台を回復していますので、購入チャンスにも見えてきます。
【9412】スカパーJSAT
4番目の銘柄はスカパーJSATで、宇宙事業とメディア事業を両輪とするハイブリッドな強みを最大限に活かした事業を展開しています。実際、宇宙事業では宇宙から海洋まであらゆる空間をビジネスフィールドとし、アジア最大規模の静止軌道衛星や低軌道衛星などのインフラを活用して事業を行っており、メディア事業では有料多チャンネル放送「スカパー!」などを運営しています。
直近決算
スカパーJSATは11月4日に第2四半期決算を発表しており、最終利益は160億円と前年同期比43億円の増益になっているなか、通期最終利益の見込みを290億円へ20億円上方修正しており、配当も4円増額の年間52円予測に修正しています。
業績上方修正の要因は、第2四半期累計期間の連結業績が順調に進捗しており、今後もメディア事業における営業収益の更なる拡大や宇宙事業における運営効率化などによる営業利益率の改善が継続する見込みなためとの事です。
通期最終利益(億円)
| 銘柄名 | スカパーJSAT |
| 2021年3月期 | 133 |
| 2022年3月期 | 145 |
| 2023年3月期 | 158 |
| 2024年3月期 | 177 |
| 2025年3月期 | 191 |
| 2026年3月期 | 233 |
| 2027年3月期(会社予想) | 290 |
2021年からの通期最終利益を見ていきますが、最近の業績は宇宙事業の好調を背景に増益が続いており、2024年以降は衛星画像の販売や国内衛星ビジネス分野などの市場拡大に加え、メディア事業でも収支改善策が進んだ事で過去最高益が続いています。
実際、前期も宇宙事業の順調な成長やメディア事業のオペレーション最適化が奏功した事で過去最高益を更新しており、今期も安全保障の成長を主軸に好調な流れは継続見込みとして増益予測にしていたなか、第2四半期決算で更に20億円上方修正するほど好調に推移しています。
配当推移
| 銘柄名 | スカパーJSAT |
| 2017年 | 18 |
| 2018年 | 18 |
| 2019年 | 18 |
| 2020年 | 18 |
| 2021年 | 18 |
| 2022年 | 18 |
| 2023年 | 20 |
| 2024年 | 21 |
| 2025年 | 27 |
| 2026年 | 42 |
| 2027年(会社予想) | 52 |
2017年からの配当推移について、2022年までは18円で横ばいの時期が続いていましたが、2023年以降は好調な業績と連動して増配が続いています。そんななか、特に直近は増配幅も大きくなっており、2025年は6円、そして前期は一気に15円の大幅増配で、今期も期初から6円の増配予測にしていたなか、第2四半期決算で更に4円の増額を発表しています。
スカパーJSATの配当方針は、具体的な目安を配当性向50%以上としています。
株価推移
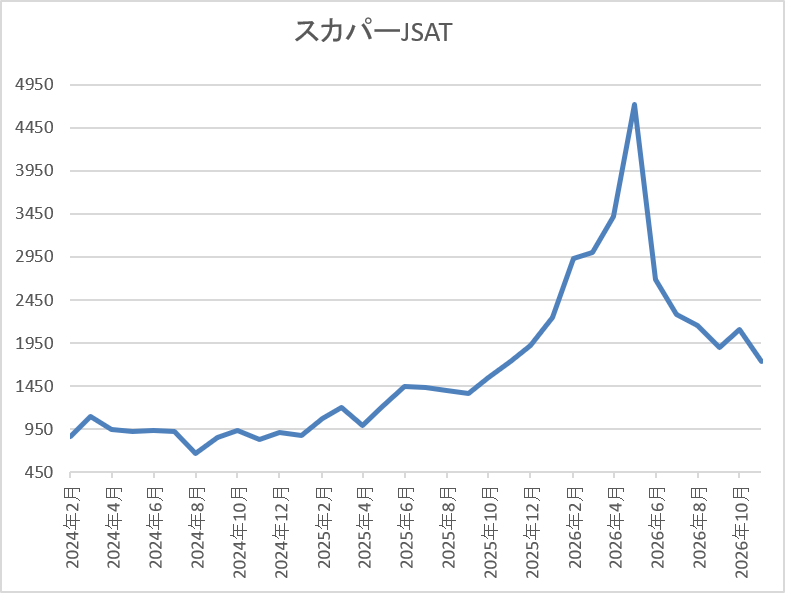
2023年夏頃からの株価は右肩上がりで、2024年3月には1107円まで上昇しました。
そして、2025年以降は宇宙銘柄として注目された事もあって上昇ペースが加速し、今年5月には4720円まで急騰しましたが、直近は1800円前後まで急落しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| スカパーJSAT | 9412 | 1766 | 17.3 | 1.61 | 52 | 2.94 | 50.8 |
最近の株価は急落しているなか、大幅増配も続いていますが配当利回りは依然2%後半となっています。
今期も過去最高益の見込みですがPERは市場平均並みで、配当性向は51%付近と方針通りの水準です。
投資判断
今までの内容からスカパーJSATの投資判断ですが、ここ数年の業績は宇宙事業の好調で過去最高益が続いているなか、今後も安全保障領域など国策とも絡み更に業績は伸びていきそうです。その辺りへの期待に加え、今年春にかけては世界的に宇宙銘柄の株価が急騰していた事で株価も大きく上昇しましたが、最近は急落しています。
ただ、この辺りは他の宇宙銘柄同様に急上昇の反動が大きく、直近は全体の下落にも巻き込まれましたが、今後も宇宙事業の将来性には期待でき、また最近はメディア事業にも復活の兆しがありますので、フェーズが変わってきた印象です。
【4658】日本空調サービス
5番目の銘柄は日本空調サービスで、建物設備のメンテナンス・維持管理、設備・環境診断、ソリューション提案を行う建物設備のトータルサポート企業です。
顧客の中心は大型病院や製造工場などの特殊な環境を有する施設が占めており、維持管理に高度な技術が必要な事や参入障壁が高い点は強みとなっています。
直近決算
日本空調サービスは10月30日に第2四半期決算を発表しており、最終利益は19億円と前年同期比4億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、前期に引き続き、高品質サービスの提供を前提とした適正価格での受注が奏功したためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本空調サービス |
| 2020年3月期 | 18 |
| 2021年3月期 | 19 |
| 2022年3月期 | 28 |
| 2023年3月期 | 19 |
| 2024年3月期 | 27 |
| 2025年3月期 | 31 |
| 2026年3月期 | 36 |
| 2027年3月期(会社予想) | 39 |
2020年からの通期最終利益について、保有株式の売却で業績が大きく伸びた2022年以外は20億円前後で安定していましたが、2024年以降は病院及び研究施設や製造工場などにおいて、国内外ともに環境保全に関心が高まっている事や適性価格による受注により大きく業績が伸びています。実際、前期も製造工場などを中心に働く環境の改善を目的とした暑熱対策需要の拡大や省エネ、省コストなどに関する顕在及び潜在ニーズの高い状況が継続している事で過去最高益を更新しており、今期も同様の流れは続く見込みとして、更に増益の予測にしているなか、第2四半期時点で前期比2割以上の増益と好調を維持しています。
配当推移
| 銘柄名 | 日本空調サービス |
| 2017年 | 22 |
| 2018年 | 23 |
| 2019年 | 26 |
| 2020年 | 28 |
| 2021年 | 28.5 |
| 2022年 | 41.5 |
| 2023年 | 28 |
| 2024年 | 39 |
| 2025年 | 45 |
| 2026年 | 54 |
| 2027年(会社予想) | 57 |
2017年からの配当推移について、2023年は前年にあった特別配当15円の影響で減配になっていますが、2024年以降は業績好調を背景に増配幅が大きくなっています。実際、2024年は11円、2025年も6円の増配、そして前期は9円の大幅増配で、今期も期初から3円の増配予測で発表しています。
日本空調サービスの配当方針は、今期から累進的の文言を加えているなか、具体的な目安を連結配当性向50%とし、ROE 15%の目標と併せることで、DOE 7.5%を目標とした株主への持続的な利益還元を実現する方針です。
株主優待
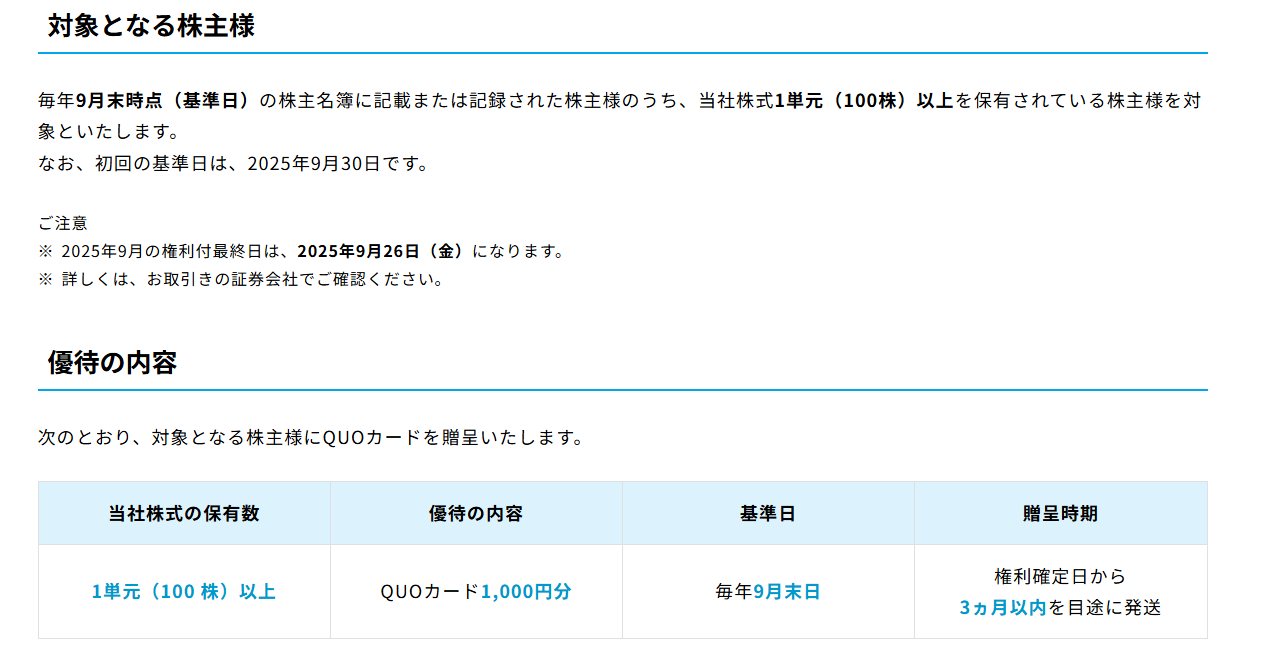
日本空調サービスは去年8月に株主優待の新設を発表しており、100株以上の保有で1000円分のクオカードがもらえますが、株主優待の権利確定日は決算月とは異なり、9月末になっていますので注意が必要です。
株価推移
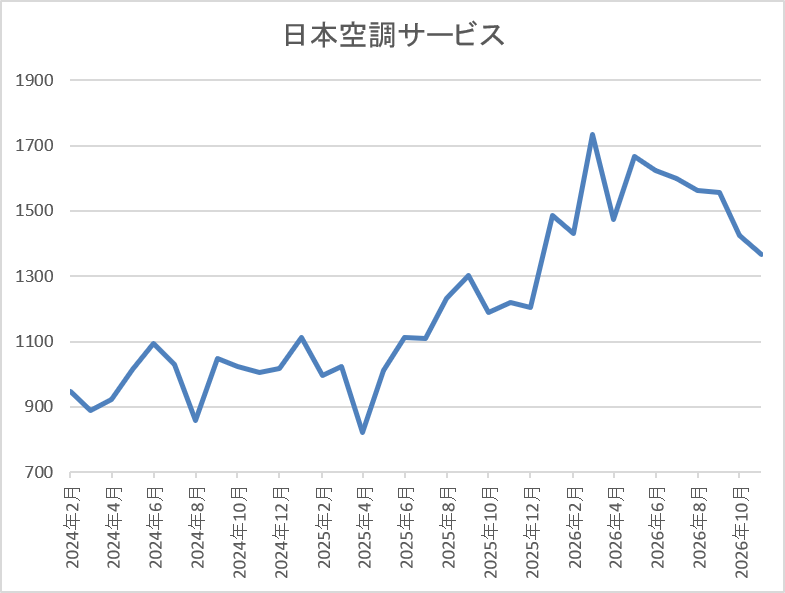
株価は2023年頃から上昇傾向で2024年6月には1145円まで値を上げました。
しかし、去年4月の暴落で822円まで売られ、その後は急騰して今年3月には1735円まで上昇しましたが、直近は1400円前後まで下落しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本空調 | 4658 | 1441 | 12.8 | 1.53 | 57 | 3.96 | 50.8 |
最近の株価は下落しているなか、順調に増配も続いていますので配当利回りは4%前後となっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は51%付近と方針通りの水準です。
投資判断
今までの内容から日本空調サービスの投資判断について、最近の業績は過去最高益で、大幅増配も続いていますが、業績好調の要因には旺盛な設備投資需要に対して供給サイドが不足している事も挙げていますので、今後に対する期待も膨らみます。実際、今期も第2四半期時点でも前期比2割以上の増益と好調を維持しており、また2030年3月期の通期最終利益目標は53億円と、今期予測から更に3割以上の増益で設定しています。
以上の点を踏まえると、直近の株価は全体の下落とも連動して大きく値を下げた事で、利回りも4%付近まで上昇していますので、さすがに購入チャンスに見えてきます。
【7466】SPK
最後の銘柄はSPKで自動車や産業、建設機械の部品を中心に取り扱っている自動車部品専門の商社です。メーカー、モデルを問わず、あらゆる国産車、輸入車を対象に補修部品などを供給しています。
直近決算
SPKは11月4日に第2四半期決算を発表しており、最終利益は12億円と前年同期比約1.2億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、国内外の自動車アフターマーケット補修部品事業は堅調に推移しましたが、非連結子会社の業績低迷に伴い、関係会社の株式評価損約3.1億円を計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | SPK |
| 2020年3月期 | 15 |
| 2021年3月期 | 13 |
| 2022年3月期 | 16 |
| 2023年3月期 | 20 |
| 2024年3月期 | 23 |
| 2025年3月期 | 24 |
| 2026年3月期 | 26 |
| 2027年3月期(会社予想) | 27 |
2020年からの通期最終利益を見ていきますが、コロナショックで減益となった2021年以外は安定した増益が続いています。実際、前期も主⼒商品であるバッテリー、⾜回り商品、ワイパー、エアコンフィルターなどが好調を維持した事や2024年に買収したブリッツなどの子会社業績が貢献した事で過去最高益を更新しており、今期も好調な流れは続くとして、更に増益の予測にしていますが、一時的な要因があった事で第2四半期時点の通期進捗率は44%付近に留まっています。
配当推移
| 銘柄名 | SPK |
| 2017年 | 15.75 |
| 2018年 | 16.25 |
| 2019年 | 16.75 |
| 2020年 | 18 |
| 2021年 | 18.5 |
| 2022年 | 20 |
| 2023年 | 22 |
| 2024年 | 25 |
| 2025年 | 30 |
| 2026年 | 36.5 |
| 2027年(会社予想) | 41 |
2017年からの配当推移を見ていきますが、順調に増配が継続しており、連続増配は前期までで28期連続と国内トップクラスの記録を継続中です。そんななか、数年前までの増配幅は年間1円に見らない年もあるなど、大きくありませんでしたが、2024年は3円、2025年は5円、そして前期も6.5円の大幅増配と、最近は以前と比較して増配ペースにも勢いが付いており、今期も期初から4.5円の増配予測で発表しています。
SPKの配当方針は連続増配方針の堅持と今期までの中期経営計画中は業績に応じた累進増配を導入しており、29期連続の増配を目指す方針です。
株価推移
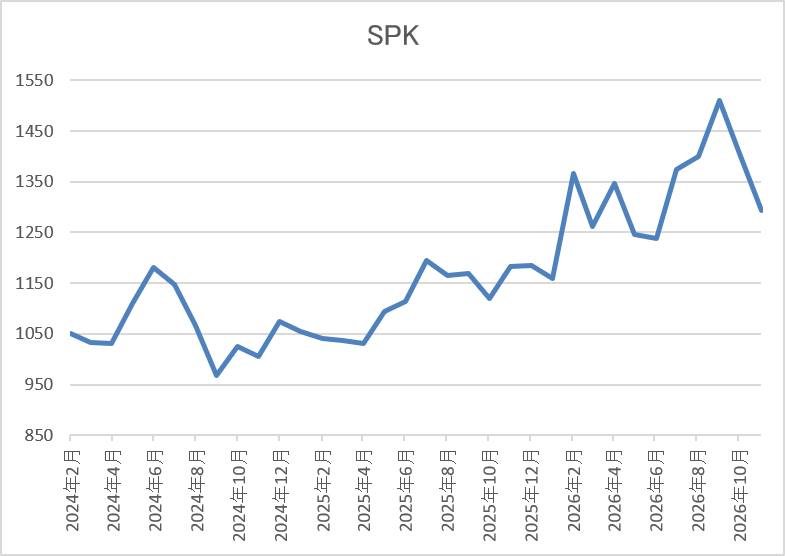
2023年以降の株価はじわじわ上昇しており、2024年7月には1206円まで値を上げました。
しかし、去年春の暴落では910円まで売られ、そこからは順調に右肩上がりで今年9月には1511円まで上昇しましたが、直近は1400円前後まで下落しています。
株価指標(2026年11月12日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| SPK | 7466 | 1380 | 10.2 | 0.94 | 41 | 2.97 | 30.3 |
最近の株価は直近高値から下落しているなか、増配も継続していますが配当利回りは3%前後となっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均と比較して割安で、配当性向は30%付近と余裕を感じる水準です。
投資判断
今までの内容からSPKの投資判断について、業績は過去最高益が続いているなか、日本トップクラスとなる30年近い連続増配を続けるほど株主還元力も抜群です。そんななか、今までの配当推移や累進配当を宣言している事に加え、現在の余裕ある配当性向から今後30年、40年と連続増配の記録を伸ばす可能性も十分ありそうです。
以上の点を踏まえると、直近の株価は前期比減益となった決算や全体の下落を受けて急落していますが、絶好の押し目買いチャンスにしか見えないです。
まとめ
今回はさすがに現在の株価が下げ過ぎに見える6つの高配当株を検証しました。直近の相場はAI規制への懸念で大きく売られる場面がありましたが、最近は年に1回程度、今回の様な急落局面が来ています。そして、過去のどの急落を振り返っても絶好の買い場だった事は間違いなく、特に業績や配当推移が堅調に推移している銘柄の株価は、その後反発する事がほとんどです。
という事で、今回検証した銘柄の株価も早速反発に転じていますが、いずれも今後に期待できる部分は大きかったですので、本格的な上昇トレンドに入る前に狙いたいところです。
コメント