最近の日経平均は相変わらずAI・半導体株と連動して乱高下しており、今週は権利落ちもあって大きく下げる場面もありましたが、バリュー株を中心とした高配当株は底堅く推移している銘柄も多く、いよいよ日本株には例年通り年末ラリーに向けて期待できそうな雰囲気も漂ってきています。実際、中東情勢の緊迫化が続くなかでも、好調な業績を維持して高い株主還元力を継続している企業も多いですので、今月末から始まる決算シーズンにも期待が持てそうです。
ただ、どんなに強い相場でも全ての銘柄が同時に上昇する事はなく、まだ株価が完全に戻り切れていない銘柄や依然低迷が続いている銘柄もありますので、今回はさすがに現在の株価が割安すぎで、購入チャンスに見える6つの高配当株を検証していきます。
【8584】ジャックス
最初の銘柄はジャックスで、三菱UFJ銀行系列の大手クレジット会社です。オートローンなどのクレジット事業や一括・分割ショッピングのクレジットカード・ペイメント事業に加え、ファイナンス事業なども手掛けています。
直近決算
ジャックスは8月6日に第1四半期決算を発表しており、最終利益は41億円と前年同期比3億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、国内の調達金利上昇により金融費用が増加した事やシステム関連費用も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | ジャックス |
| 2020年3月期 | 107 |
| 2021年3月期 | 117 |
| 2022年3月期 | 183 |
| 2023年3月期 | 216 |
| 2024年3月期 | 237 |
| 2025年3月期 | 186 |
| 2026年3月期 | 153 |
| 2027年3月期(会社予想) | 100 |
2020年からの通期最終利益について、オートローンやカードショッピングの取扱高が増加した事に加え、海外市場も徐々に回復した影響で順調に増益が続き、2024年には過去最高益を記録していますが、2025年以降は調達金利の上昇や海外市場で貸倒関連費用が増加した事に加え、販管費の増加などにより大幅減益が続いています。
実際、前期もシステム関連費用の増加や調達金利の上昇で減益となっており、今期も厳しい市場環境が続きそうな事やデータセンターの移転関連費用を計上する見込みになったとして3割以上の減益予測にしているなかではありますが、第1四半期時点の通期進捗率は41%付近と好スタートを切っています。
配当推移
| 銘柄名 | ジャックス |
| 2017年 | 75 |
| 2018年 | 80 |
| 2019年 | 80 |
| 2020年 | 95 |
| 2021年 | 105 |
| 2022年 | 160 |
| 2023年 | 190 |
| 2024年 | 220 |
| 2025年 | 190 |
| 2026年 | 200 |
| 2027年(会社予想) | 200 |
2017年からの配当推移について、たまに据え置きの年はありますが減配はなく順調に増配が続いていたなか、2024年も創立70周年の記念配当10円を含めて30円の増配となりましたが、2025年は記念配当の反動に業績低迷も加わった事で30円の減配となっています。
ただ、前期も業績は減益でしたが、配当方針を変更した事で10円の増配となり、今期も大幅減益の見込みですが、配当は据え置き予測で発表しています。
ジャックスの配当方針は、配当性向40%またはDOE3%を目安にいずれか高い方とし、1株当たり200円以上の安定的な利益還元を実施する方針です。
株価推移
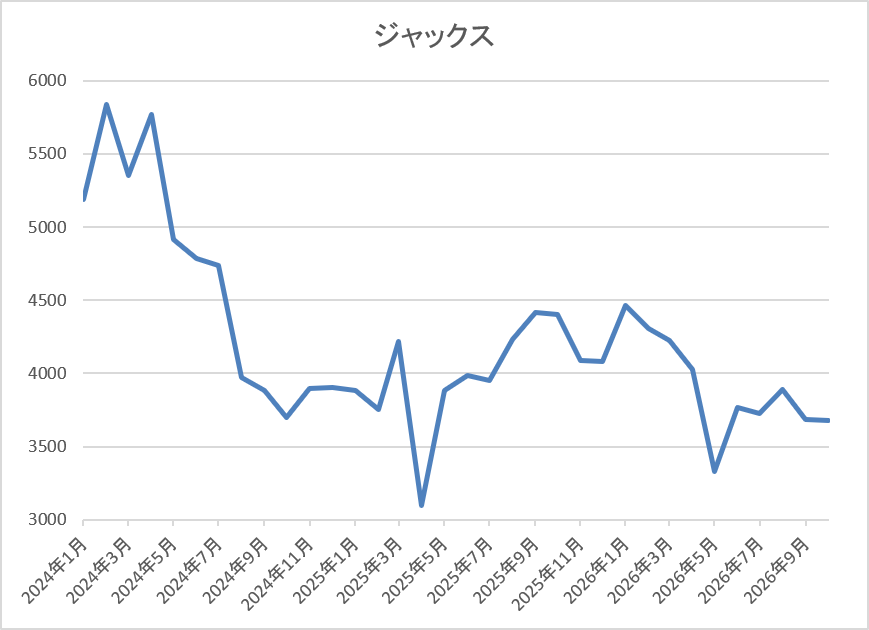
コロナショック以降の株価は順調に上昇が続き、2024年1月には5840円まで値を上げました。
しかし、去年4月の暴落では3095円まで売られ、今年1月には4465円まで反発しましたが、6月には再度3330円まで値を下げ、直近も3500円前後で推移しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ジャックス | 8584 | 3520 | 15.8 | 0.53 | 200 | 5.68 | 89.5 |
最近の株価は低迷していますので、今期配当は据え置き予測ですが配当利回りは5%半ばと高水準です。
今期も減益見込みですがPERは市場平均並みで、配当性向は89%付近と100%に迫る水準まで上昇しています。
投資判断
今までの内容からジャックスの投資判断について、ここ数年の業績は調達金利の上昇や海外市場の低迷で大幅減益が続いていますが、配当は現行の年間200円を下限に設定した事で前期の配当は増配となっており、今期も据え置きを維持しています。ただ、今期も減益予測となった事や今後の利上げを懸念してか、直近も株価は売られており、利回りは5%台と高水準です。
以上の点に加え、現在はMUFGグループとの連携拡充を進めており、今後は業績の回復も期待できますので、さすがに現在の株価は低迷し過ぎに見えてきます。
【1911】住友林業
2番目の銘柄は住友林業で、国内外における山林経営、植林事業からグローバルなネットワークによる木材・建材の調達、流通、製造、加工、住宅建築などを手掛けている木造注文住宅の国内最大手です。
また、2003年に米国での住宅事業を開始するなどM&Aを絡めて海外展開も進めており、直近の海外売上比率はアメリカを中心に6割を超えている状況です。
直近決算
住友林業は12月決算のため、8月7日に第2四半期決算を発表しており、最終利益は268億円と前年同期比225億円の減益になっているなか、通期最終利益の見込みを600億円へ350億円下方修正していますが、年間配当予測に変更はありません。
前期比減益の要因は、米国住宅事業において住宅ローン金利・住宅価格の高止まりなどの影響で販売戸数の減少及び利益率の低下があったためとの事です。
通期最終利益(億円)
| 銘柄名 | 住友林業 |
| 2020年12月期 | 303 |
| 2021年12月期 | 871 |
| 2022年12月期 | 1086 |
| 2023年12月期 | 1024 |
| 2024年12月期 | 1165 |
| 2025年12月期 | 1066 |
| 2026年12月期(会社予想) | 600 |
2020年からの通期最終利益を見ていきますが、2024年までは米国の住宅市場で販売戸数や販売価格が上昇していた事に加え、円安の追い風もあった事で、概ね順調に増益が続き、2024年には過去最高益を記録しています。
しかし、前期はアメリカの住宅市場において、住宅ローン金利の高止まりや政治経済の先行き不透明感から販売戸数の減少、利益率の低下が続いた事で減益となっており、今期も厳しい市場環境が継続見込みとして期初から1割程度の減益予測にしていましたが、第2四半期決算の下方修正で減益率は4割を超えています。
配当推移
| 銘柄名 | 住友林業 |
| 2016年3月 | 8 |
| 2017年3月 | 11.6 |
| 2018年3月 | 13.3 |
| 2019年3月 | 13.3 |
| 2020年3月 | 13.3 |
| 2020年12月 | 11.6 |
| 2021年12月 | 26.6 |
| 2022年12月 | 41.6 |
| 2023年12月 | 41.6 |
| 2024年12月 | 48.3 |
| 2025年12月 | 53 |
| 2026年12月(会社予想) | 50 |
2016年からの配当推移について、数年前までは10円台で停滞していましたが、2021年以降は好調な業績を背景に増配が続いていました。そして、2022年は15円の増配で、業績が減益となった2023年は据え置きでしたが、2024年は約6.7円の増配と最近は増配額も大きくなっていたなか、前期も業績は減益のなか、何とか増配を維持していましたが、今期は期初から3円の減配見込みで発表しています。
住友林業の配当方針は配当性向を当期純利益の30%以上とし、利益水準に応じた還元を行うとともに、安定的な配当を実施する観点から、1株当たり年間配当金の下限を50円に設定しています。
株価推移
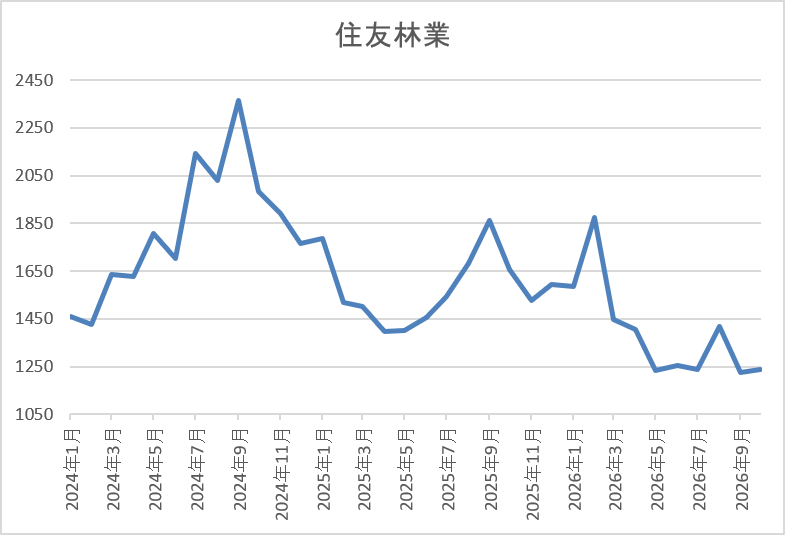
2023年以降の株価は右肩上がりで、2024年10月には2430円まで上昇しました。
しかし、その後は米国住宅市場の減速影響もあって下落が続き、去年4月の暴落では1220円まで売られ、今年2月には1874円まで反発しましたが、直近は再度1200円前後まで下落しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 住友林業 | 1911 | 1201 | 12.3 | 0.67 | 50 | 4.16 | 51.1 |
最近の株価は下落が続いていますので、今期配当は減配予測ですが配当利回りは4%前半と高水準です。
今期も減益見込みですがPER、PBRは市場平均と比較して割安で、配当性向は51%付近となっています。
投資判断
今までの内容から住友林業の投資判断について、数年前までの業績は堅調に推移していましたが、直近はアメリカ市場の失速を要因に低迷しており、今期は遂に配当も減配予測となっています。従って、今年前半にかけての株価は反発傾向でしたが、直近は第2四半期決算の下方修正もあって、再度売られている状況です。
そんななか、肝心のアメリカ住宅市場の回復も高止まりしているローン金利や中東情勢の影響で見通しにくい状況ですが、配当は現在の水準を下限に設定していますので、4%を超える利回りには魅力を感じてしまいます。
【9412】スカパーJSAT
3番目の銘柄はスカパーJSATで、宇宙事業とメディア事業を両輪とするハイブリッドな強みを最大限に活かした事業を展開しています。実際、宇宙事業では宇宙から海洋まであらゆる空間をビジネスフィールドとし、アジア最大規模の静止軌道衛星や低軌道衛星などのインフラを活用して事業を行っており、メディア事業では有料多チャンネル放送「スカパー!」などを運営しています。
直近決算
スカパーJSATは8月5日に第1四半期決算を発表しており、最終利益は82億円と前年同期比27億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、宇宙事業において衛星コンステレーションの整備・運営等事業の開始など、スペースインテリジェンス事業が拡大した事やメディア事業でも光再送信サービスの値上げ・接続世帯数の拡大影響があったためとの事です。
通期最終利益(億円)
| 銘柄名 | スカパーJSAT |
| 2021年3月期 | 133 |
| 2022年3月期 | 145 |
| 2023年3月期 | 158 |
| 2024年3月期 | 177 |
| 2025年3月期 | 191 |
| 2026年3月期 | 233 |
| 2027年3月期(会社予想) | 270 |
2021年からの通期最終利益を見ていきますが、最近の業績は宇宙事業の好調を背景に増益が続いており、2024年以降は衛星画像の販売や国内衛星ビジネス分野などの市場拡大に加え、メディア事業でも収支改善策が進んだ事で過去最高益が続いています。
実際、前期も宇宙事業の順調な成長やメディア事業のオペレーション最適化が奏功した事で過去最高益を更新しており、今期も安全保障の成長を主軸に好調な流れは継続見込みとして更に増益予測にしているなか、第1四半期時点の通期進捗率も30%付近と好調を維持しています。
配当推移
| 銘柄名 | スカパーJSAT |
| 2017年 | 18 |
| 2018年 | 18 |
| 2019年 | 18 |
| 2020年 | 18 |
| 2021年 | 18 |
| 2022年 | 18 |
| 2023年 | 20 |
| 2024年 | 21 |
| 2025年 | 27 |
| 2026年 | 42 |
| 2027年(会社予想) | 48 |
2017年からの配当推移について、2022年までは18円で横ばいの時期が続いていましたが、2023年以降は好調な業績と連動して増配が続いています。そんななか、特に直近は増配幅も大きくなっており、2025年は6円、そして前期は一気に15円の大幅増配で、今期も期初から6円の増配予測で発表しています。
スカパーJSATの配当方針は、具体的な目安を配当性向50%以上としています。
株価推移
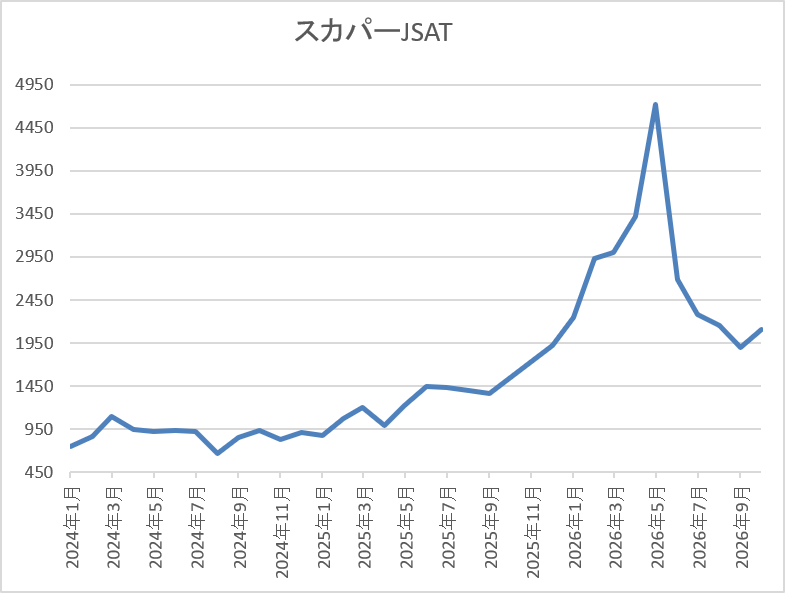
2023年夏頃からの株価は右肩上がりで、2024年3月には1107円まで上昇しました。
そして、2025年以降は宇宙銘柄として注目された事もあって上昇ペースが加速し、今年5月には4720円まで急騰しましたが、直近は2000円前後まで急落しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| スカパーJSAT | 9412 | 2002 | 21.0 | 1.82 | 48 | 2.40 | 50.4 |
最近の株価は急落しているなか、大幅増配も続いていますが配当利回りは依然2%半ばとなっています。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は50%付近と方針通りの水準です。
投資判断
今までの内容からスカパーJSATの投資判断ですが、ここ数年の業績は宇宙事業の好調で過去最高益が続いているなか、今後も安全保障領域など国策とも絡み更に業績は伸びていきそうです。その辺りへの期待に加え、今年春にかけては世界的に宇宙銘柄の株価が急騰していた事で株価も大きく上昇しましたが、直近は急落しています。
ただ、この辺りは他の宇宙銘柄同様に急上昇の反動が大きい印象で、今後も宇宙銘柄とAI・半導体銘柄は世界的に主要テーマとなる可能性が高いですので、いずれは5月の高値を再び抜く日が来そうです。
【3231】野村不動産HD
4番目の銘柄は野村不動産HDで、野村不動産を中核に持つ持株会社です。「プラウド」ブランドなどのマンション開発や分譲が主力事業となっています。
直近決算
野村不動産HDは7月30日に第1四半期決算を発表しており、最終利益は147億円と前年同期比84億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、住宅セグメントの住宅分譲計上戸数が減少した事や都市開発セグメントの収益不動産売却も減少したためとしています。
通期最終利益(億円)
| 銘柄名 | 野村不動産 |
| 2020年3月期 | 488 |
| 2021年3月期 | 421 |
| 2022年3月期 | 553 |
| 2023年3月期 | 645 |
| 2024年3月期 | 681 |
| 2025年3月期 | 748 |
| 2026年3月期 | 828 |
| 2027年3月期(会社予想) | 860 |
2020年からの通期最終利益を見ていきますが、順調に増益が続いており、特に2022年以降は増益幅も大きくなっています。業績好調の要因は、分譲住宅の平均価格、粗利益率の上昇や収益不動産の売却増加に加え、ホテル事業の伸長などとしており、前期も過去最高益を記録しています。
そして、今期も住宅セグメントの住宅分譲が好調に推移する事や資産運用セグメントの運用資産残高も増加する見込みとして、期初から更に増益の予測で発表していますが、第1四半期時点の通期進捗率は17%付近と心配なスタートになっています。
配当推移
| 銘柄名 | 野村不動産 |
| 2017年 | 13 |
| 2018年 | 14 |
| 2019年 | 15 |
| 2020年 | 16 |
| 2021年 | 16.5 |
| 2022年 | 19.5 |
| 2023年 | 24 |
| 2024年 | 28 |
| 2025年 | 34 |
| 2026年 | 40 |
| 2027年(会社予想) | 44 |
2017年からの配当推移について、据え置きの年すらなく順調に増配が続いており、前期までで14年連続の増配を継続中です。そんななか、2022年以降は好調な業績を背景に増配幅も大きくなっており、2025年と前期は6円の大幅増配、今期も期初から4円の増配予測で発表しています。
野村不動産HDの配当方針は、不透明な事業環境下での配当の安定性を高めるためDOE4%を下限としたうえで、具体的な目安を総還元性向40%~50%としています。
株価推移
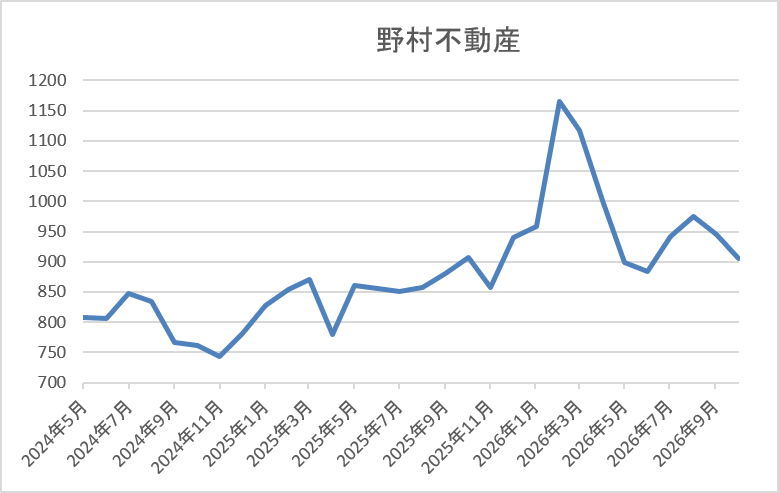
株価は2024年に918円の高値を付けた後は下落が続き、その年の8月には658円まで値を下げました。
しかし、その後は反発に転じて去年3月には908円まで値を上げ、4月の暴落で780円まで下落しましたが、今年2月には1166円まで上昇し、直近は900円前後で推移しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 野村不動産 | 3231 | 874.7 | 8.7 | 0.93 | 44 | 5.03 | 43.8 |
最近の株価は低迷しているなか、今期も増配予測となりましたので配当利回りは5%前後と高水準です。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は44%付近と方針通りの水準です。
投資判断
今までの内容から野村不動産HDの投資判断について、ここ数年の業績は順調に推移しており、今期も期初から過去最高益を更新する予測で発表されるなか、10年以上の連続増配も継続中です。ただ、最近の株価は低迷しており、この辺りは今後の利上げ懸念が更に高まった事や第1四半期決算が低調だった事も影響している印象です。
しかし、今後も住宅セグメントの住宅分譲が好調に推移する事や資産運用セグメントの運用資産残高の増加などにより、今期も過去最高益を更新する見込みとしていますので、さすがに5%付近の利回りは売られ過ぎに見えてきます。
【8002】丸紅
5番目の銘柄は丸紅で、5大総合商社の中では企業規模や業績が見劣りする部分はありますが、農業関連や電力事業などの非資源部門に強みを持っています。従って、ここ数年の業績も資源価格の下落で低迷する総合商社が多いなか、好調を維持しており、今期の第1四半期も好調なスタートを切っています。
直近決算
丸紅は8月3日に第1四半期決算を発表しており、最終利益は1864億円と前年同期比320億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、商品市況が上昇した事で資源部門が堅調に推移した事や既存事業の磨き込みと成長投資の利益貢献も全体として想定通り順調に進捗したためとの事です。
通期最終利益(億円)
| 銘柄名 | 丸紅 |
| 2020年3月期 | -1,975 |
| 2021年3月期 | 2,232 |
| 2022年3月期 | 4,243 |
| 2023年3月期 | 5,430 |
| 2024年3月期 | 4,714 |
| 2025年3月期 | 5,029 |
| 2026年3月期 | 5,438 |
| 2027年3月期(会社予想) | 5,800 |
2020年からの通期最終利益を見ていきますが、コロナショックの影響で赤字に転落した2020年以降は、商品市況の上昇や円安の追い風などで大幅増益が続き、2023年には過去最高益を記録しています。その後、2024年は資源価格下落に伴い原料炭事業などが低迷した影響で減益となりましたが、2025年以降は非資源部門の利益成長が業績を牽引する形となった事で増益に転じ、前期は既存事業の磨き込みや成長投資の利益貢献も加わり、再度過去最高益を更新し、今期も好調な流れは続く見込みとして更に増益の予測にしているなか、第1四半期時点の通期進捗率も32%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | 丸紅 |
| 2017年 | 23 |
| 2018年 | 31 |
| 2019年 | 34 |
| 2020年 | 35 |
| 2021年 | 33 |
| 2022年 | 62 |
| 2023年 | 78 |
| 2024年 | 85 |
| 2025年 | 95 |
| 2026年 | 107.5 |
| 2027年(会社予想) | 115 |
2017年からの配当推移について、コロナ前までは30円台で推移していましたが、2022年は業績好調を背景に一気に2倍近い29円の大幅増配となりました。その後も順調に増配が続き、2025年は10円、前期も12.5円の増配となり、今期も期初から7.5円の増配予測で発表しています。
丸紅の配当方針は、2027年度までの中期経営計画中は総還元性向40%程度を目安とし、また累進配当の継続も発表しています。
株価推移
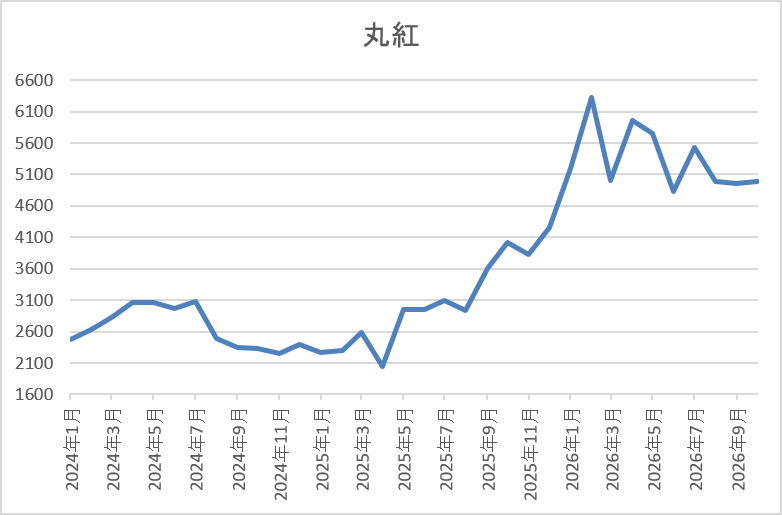
2023年以降の株価は右肩上がりだったなか、2024年7月には3158円まで上昇しました。
しかし、その後は下落が続き、去年4月の暴落では1878円まで売られ、その後は急騰して今年2月には6328円まで上昇しましたが、直近は4800円前後まで下落しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 丸紅 | 8002 | 4832 | 13.5 | 1.76 | 115 | 2.38 | 32.2 |
最近の株価は低迷しているなか、増配も続いていますが配当利回りは2%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は32%付近と余裕を感じる水準です。
投資判断
今までの内容から丸紅の投資判断ですが、最近の業績は非資源部門の好調で増益を維持していたなか、今期は商品市況の上昇も加わった事で、更に過去最高益を更新する予測にしており、第1四半期も好調にスタートしています。好調な業績と連動して大幅増配も続いていますので、今年前半の株価も上昇傾向でしたが、最近は低迷気味です。
この辺りは、バリュー株低迷の流れや商社株全体の停滞も影響していそうですが、今後も業績は伸びていきそうですので、更なる押し目は狙いたくなる銘柄です。
【5911】横河ブリッジHD
最後の銘柄は横河ブリッジHDで、橋梁や鋼構造物の設計・製作・現場施工に加え、保全業務がメイン事業です。また、明石海峡大橋や横浜ベイブリッジ、レインボーブリッジなどの大型工事も手掛けている橋梁メーカーの国内最大手です。
直近決算
横河ブリッジHDは7月27日に第1四半期決算を発表しており、最終利益は4億円と前年同期比3億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、物価の高騰や金利上昇に伴う建設コストの増大などにより工事量が伸び悩んだ事に加え、同業のビーアールホールディングス買収に伴う、一過性の買収関連費用を特別損失に計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | 横河ブリッジ |
| 2020年3月期 | 90 |
| 2021年3月期 | 112 |
| 2022年3月期 | 110 |
| 2023年3月期 | 112 |
| 2024年3月期 | 118 |
| 2025年3月期 | 128 |
| 2026年3月期 | 86 |
| 2027年3月期(会社予想) | 82 |
2020年からの通期最終利益について、2021年以降は110億円前後で安定するなか、高騰した鋼材価格を反映した案件の生産が進み損益が改善した事や土木関連事業も生産が回復した影響などで概ね順調に増益傾向が続いており、2025年には政策保有株式の売却益も計上した事で過去最高益を記録しました。
しかし、前期は新設鋼橋の発注量が過去最低水準で推移した事や人件費、IT 関連費用も増加した事に加え、前年にあった政策保有株式売却の反動もあった事で大きく減益となっており、今期も同様の傾向が続く見込みとして期初から減益予測にしているなか、第1四半期時点の通期進捗率も5%付近と特別損失の影響で厳しいスタートになっています。
配当推移
| 年 | 横河ブリッジ |
| 2017年 | 16 |
| 2018年 | 22 |
| 2019年 | 30 |
| 2020年 | 37 |
| 2021年 | 52 |
| 2022年 | 75 |
| 2023年 | 85 |
| 2024年 | 95 |
| 2025年 | 110 |
| 2026年 | 120 |
| 2027年(会社予想) | 130 |
2017年からの配当推移を見ていきますが、順調に増配が続いているなか、最近の増配額は業績推移と比較しても大きくなっており、2024年は10円、2025年も15円の大幅増配で、前期も業績は大きく減益でしたが10円の増配で、今期も期初から10円の増配予測で発表しています。
横河ブリッジHDの配当方針は、業績変動の影響を抑えて累進配当を継続するため、前期からDOEを導入して増配基調の維持を目指すとしており、具体的な目安をDOE3.5%以上としています。
株主優待
横河ブリッジには株主優待が設定されており、保有株数1000株以上で1000円分のクオカードがもらえます。
また、5年以上継続保有する事で2000円分にグレードアップしますので、長期保有者には有難い株主優待です。
株価推移
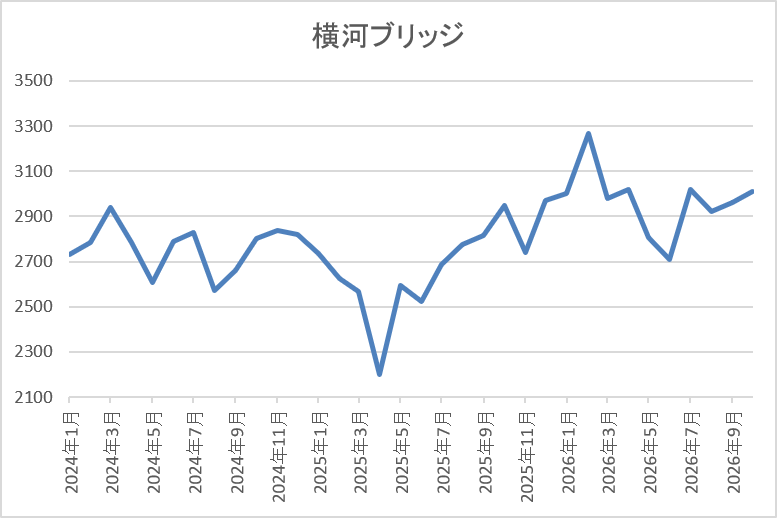
2023年頃からの株価は上昇傾向で、2024年には2995円の高値を付けています。
しかし、その後は低迷して、去年春の暴落では2198円まで下げましたが、今年2月には3265円まで上昇し、直近は3000円前後で推移しています。
株価指標(2026年10月1日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 横河ブリッジHD | 5911 | 2931 | 14.0 | 0.87 | 130 | 4.44 | 62.2 |
最近の株価は停滞しているなか、増配も続いていますので配当利回りは4%半ばと高水準です。
今期も減益見込みですがPER、PBRは市場平均より割安で、配当性向は62%付近となっています。
投資判断
今までの内容から横河ブリッジHDの投資判断について、ここ数年の業績は増益が続いていましたが、前期は橋梁事業の低迷やコストの増加に加え、保有株式売却の減少で大きく減益となり、今期も厳しい状況です。その辺りの影響もあってか、最近の株価も停滞していますが、配当は累進配当政策のもと増配が続いています。
そのため、現在の利回りも4%半ば付近まで上昇しているなか、2027年度までの中計期間は10円ずつ増配する方針を示しており、来期は更に10円の増配で年間140円の計画を既に公表していますので、株価もいずれは順番が来そうです。
まとめ
今回は年末ラリーに向けて、いまだに現在の株価が下げ過ぎに見える6つの高配当株を検証しました。相場は生きものですので、時期によって勢いのある業種、売られる業種があるのは自然な事ですが、業績や配当推移が堅調に推移している銘柄の株価は、いずれかのタイミングで上昇する事がほとんどです。
という事で、今回検証した銘柄の直近株価は低迷が続いていますが、いずれも今後に期待できる部分は大きかったですので、本格的な上昇トレンドに入る前に狙いたいところです。
コメント