
早いもので今年も残り3ヶ月余りとなりましたが、今年の相場は2月までが異常に強く、その後は中東情勢を巡る混乱で大きく売られる場面もありながら、直近はAI・半導体株とバリュー株が上昇と下落を繰り返す怒涛の展開となっています。そんななか、いよいよ9月の権利付き最終日が約1週間後に迫ってきましたが、9月は3月決算企業の中間期にあたるため、1年間の中でも3月に続いて権利確定銘柄が多い月となっており、また9月を優待の権利確定日にしている銘柄もあります。
従って、個人的に長期投資を前提としている高配当株投資の場合、基本的には権利落ち後の株価が下がったタイミングを狙う方が良いと考えていますが、権利取り直前の急落は思わぬ買い場になるケースも多く、直近の日経平均が乱高下している事まで踏まえると、来週頭にかけては絶好の購入チャンスが訪れる可能性もあります。そこで今回は、権利取り直前の明後日以降、仮に大きく下げる局面が来た時に千載一遇の購入チャンスとなるかもしれない、9月に魅力的な権利取りが控える5つの高配当株を検証していきます。
【4658】日本空調サービス
最初の銘柄は日本空調サービスで、建物設備のメンテナンス・維持管理、設備・環境診断、ソリューション提案を行う建物設備のトータルサポート企業です。
顧客の中心は大型病院や製造工場などの特殊な環境を有する施設が占めており、維持管理に高度な技術が必要な事や参入障壁が高い点は強みとなっています。
直近決算
日本空調サービスは7月31日に第1四半期決算を発表しており、最終利益は8億円と前年同期比3億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、前期に引き続き、高品質サービスの提供を前提とした適正価格での受注が奏功したためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本空調サービス |
| 2020年3月期 | 18 |
| 2021年3月期 | 19 |
| 2022年3月期 | 28 |
| 2023年3月期 | 19 |
| 2024年3月期 | 27 |
| 2025年3月期 | 31 |
| 2026年3月期 | 36 |
| 2027年3月期(会社予想) | 39 |
2020年からの通期最終利益について、保有株式の売却で業績が大きく伸びた2022年以外は20億円前後で安定していましたが、2024年以降は病院及び研究施設や製造工場などにおいて、国内外ともに環境保全に関心が高まっている事や適性価格による受注により大きく業績が伸びています。実際、前期も製造工場などを中心に働く環境の改善を目的とした暑熱対策需要の拡大や省エネ、省コストなどに関する顕在及び潜在ニーズの高い状況が継続している事で過去最高益を更新しており、今期も同様の流れは続く見込みとして、期初から更に増益の予測にしているなか、第1四半期も前期比5割以上の増益と好スタートを切っています。
配当推移
| 銘柄名 | 日本空調サービス |
| 2017年 | 22 |
| 2018年 | 23 |
| 2019年 | 26 |
| 2020年 | 28 |
| 2021年 | 28.5 |
| 2022年 | 41.5 |
| 2023年 | 28 |
| 2024年 | 39 |
| 2025年 | 45 |
| 2026年 | 54 |
| 2027年(会社予想) | 57 |
2017年からの配当推移について、2023年は前年にあった特別配当15円の影響で減配になっていますが、2024年以降は業績好調を背景に増配幅が大きくなっています。実際、2024年は11円、2025年も6円の増配、そして前期は9円の大幅増配で、今期も期初から3円の増配予測で発表しています。
日本空調サービスの配当方針は、今期から累進的の文言を加えているなか、具体的な目安を連結配当性向50%とし、ROE 15%の目標と併せることで、DOE 7.5%を目標とした株主への持続的な利益還元を実現する方針です。
株主優待
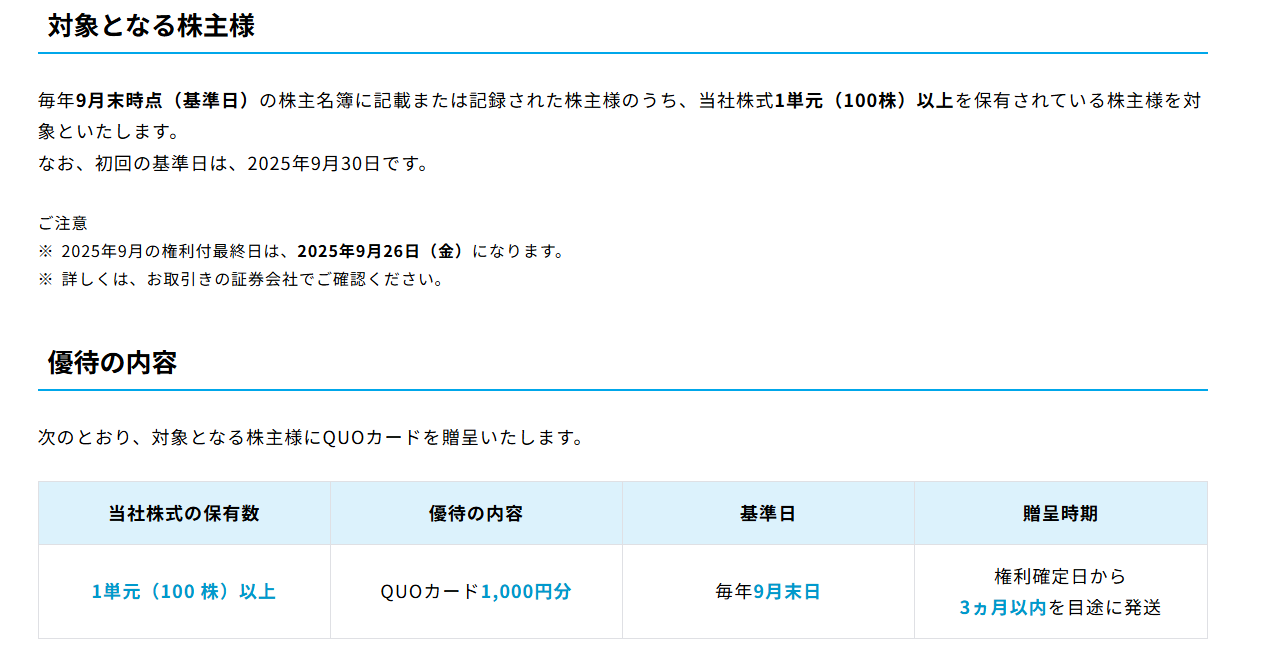
日本空調サービスは去年8月に株主優待の新設を発表しており、100株以上の保有で1000円分のクオカードがもらえますが、株主優待の権利確定日は決算月とは異なり、9月末になっていますので注意が必要です。
株価推移
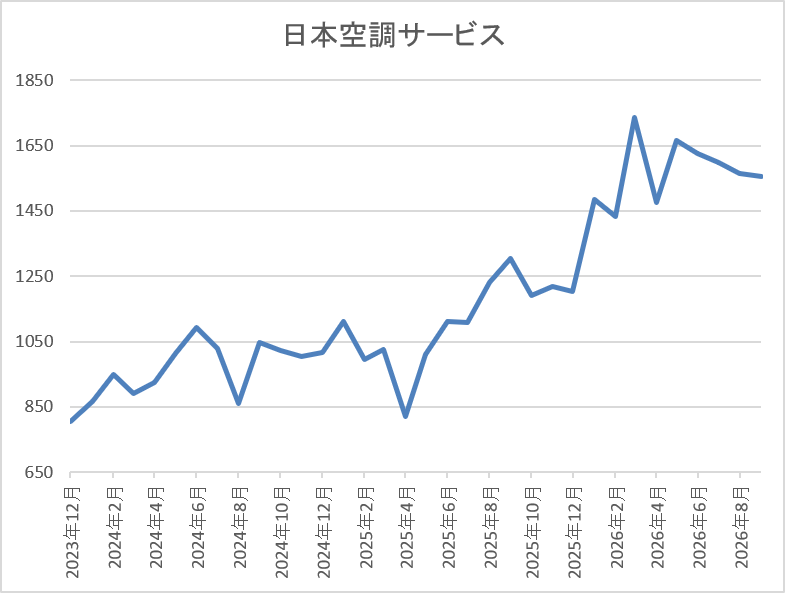
株価は2023年頃から上昇傾向で2024年6月には1145円まで値を上げました。
しかし、去年4月の暴落で822円まで売られ、その後は急騰して今年3月には1735円まで上昇しましたが、8月には1453円まで値を下げ、直近は1650円前後で推移しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本空調 | 4658 | 1652 | 14.7 | 1.82 | 57 | 3.45 | 50.8 |
最近の株価は直近の安値からは反発していますが、順調に増配も続いていますので配当利回りは3%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は51%付近と方針通りの水準です。
投資判断
今までの内容から日本空調サービスの投資判断について、最近の業績は過去最高益で、大幅増配も続いていますが、業績好調の要因には旺盛な設備投資需要に対して供給サイドが不足している事も挙げていますので、今後に対する期待も膨らみます。実際、第1四半期も前期比5割以上の増益と絶好調を維持しており、また2030年3月期の通期最終利益目標は53億円と、今期予測から更に3割以上の増益で設定しています。
以上の点に加え、来週28日(月)には100株の保有でも1000円分のクオカードがもらえる株主優待の権利取りが控えていますので、今週の急落局面は見逃せないです。
【9831】ヤマダHD
2番目の銘柄はヤマダHDで、全国に家電量販店を展開しているなか、最近は家電をコアとして、住宅や家具・インテリア、リフォーム、不動産、保険・金融などのサービスも手掛けています。そんななか、今年6月にはエディオンと経営統合に向けて基本合意した事を発表しています。
直近決算
ヤマダHDは8月6日に第1四半期決算を発表しており、最終利益は99億円と前年同期比11億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、エアコン2027年問題などを背景としたエアコン特需のほか、「くらしまるごと」戦略の着実な進捗により、デンキセグメント・住建セグメントも大きく売上高を伸ばしたためとの事です。
通期最終利益(億円)
| 銘柄名 | ヤマダHD |
| 2019年3月期 | 146 |
| 2020年3月期 | 246 |
| 2021年3月期 | 517 |
| 2022年3月期 | 505 |
| 2023年3月期 | 318 |
| 2024年3月期 | 240 |
| 2025年3月期 | 269 |
| 2026年3月期 | 147 |
| 2027年3月期(会社予想) | 278 |
2019年からの通期最終利益について、2022年にかけては企業買収の影響やコロナ感染拡大による巣ごもり需要に加え、特別定額給付金の影響で大きく伸びましたが、2023年以降は天候不順による季節商品の売上減や固定費の増加などで減益となる年が増えました。そして、前期も戦略的在庫処分を実施した事やポイント施策の強化に伴う収益認識上の先行的な利益負担が増加した事に加え、一部大型店舗の退店などで減益となりましたが、今期は新規店舗の開発や新商品開発の構造的改革推進に加え、前年にあった一時的要因の反動も見込み、期初から前期比2倍近い大幅増益の予測で発表しているなか、第1四半期時点の通期進捗率も35%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | ヤマダHD |
| 2017年 | 13 |
| 2018年 | 13 |
| 2019年 | 13 |
| 2020年 | 10 |
| 2021年 | 18 |
| 2022年 | 18 |
| 2023年 | 12 |
| 2024年 | 13 |
| 2025年 | 13 |
| 2026年 | 17 |
| 2027年(会社予想) | 17 |
2017年からの配当推移について、コロナショックの影響で2020年に減配となった後、2021年は増配となりましたが、その後は業績低迷を背景に据え置きや減配が続きました。そんななか、前期は業績が減益のなか久しぶりに4円の大幅増配となりましたが、今期は現状据え置きの予測で発表しています。
ヤマダHDの配当方針は、戦略的な成長投資を行い、経営指標を向上させ、安定的な株主還元を目指すとしているなか、具体的な目安を配当性向40%としています。
株主優待
ヤマダHDには株主優待があり、ヤマダデンキなどで使用出来るお買物優待券が3月と9月の年2回保有株数によって貰えます。
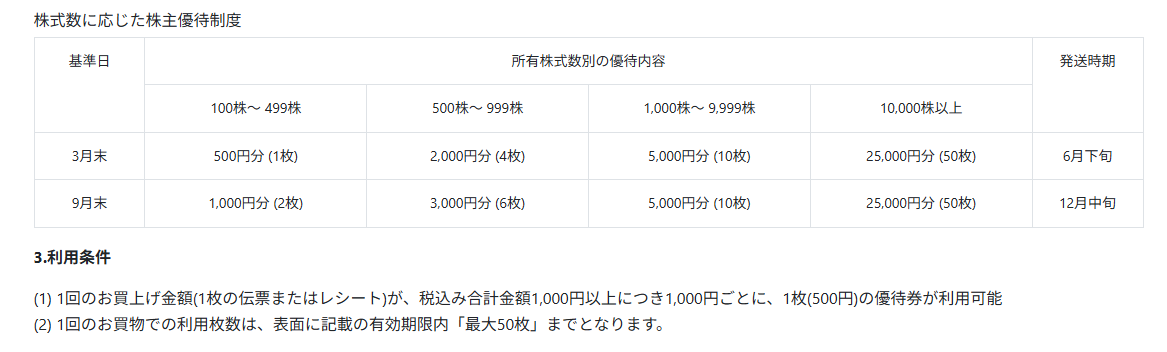
保有株数が増えるごとに貰える優待券も増えていきますが、1回のお買い上げ金額が1,000円ごとに1枚(500円)利用可能な条件となっていますので注意は必要です。
株価推移
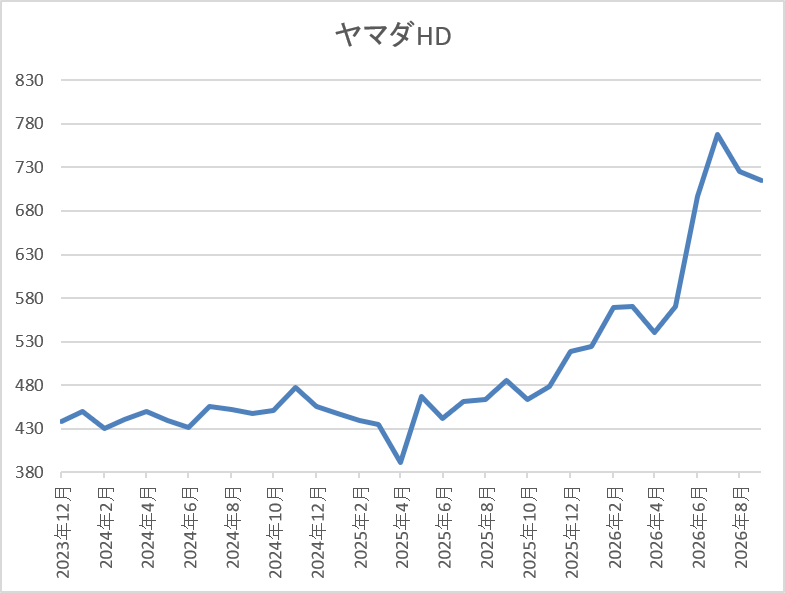
ここ数年の株価は400円台で停滞が続いていました。
しかし、今年に入ってからは上昇傾向だったなか、エディオンとの経営統合を受けてからも値を上げ、直近は700円前後で推移しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ヤマダHD | 9831 | 715.7 | 17.1 | 0.75 | 17 | 2.38 | 40.7 |
最近の株価は、ここ数年の高値圏まで上昇しているなか、今期配当は据え置き見込みですので配当利回りは2%半ばとなっています。
今期は増益見込みですがPERは市場平均並みで、配当性向は41%付近と方針通りの水準です。
投資判断
今までの内容からヤマダHDの投資判断ですが、最近の業績は増減が激しくなっており、配当も減配や据え置きとなる年が増えていました。その様な背景もあってか、ここ数年の株価も400円台で停滞が続いていましたが、最近はエディオンとの経営統合発表もあり、大きく上昇しています。
もちろん、経営統合の詳細はまだ発表されておらず、今後の懸念点でもありますが、株主優待は9月の方が3月より多くもらえますので、権利取り直前の株価は要チェックです。
【8098】稲畑産業
3番目の銘柄は稲畑産業で、自動車向けの高機能樹脂や生活用品などへの合成樹脂、また水産、農産物を取り扱う食品なども、海外を含め多くの取引先へ販売している化学系の専門商社です。
現在海外19カ国に約70拠点を展開しており、直近の海外売上比率もアジアを中心に6割付近で推移しています。
直近決算
稲畑産業は8月5日に第1四半期決算を発表しており、最終利益は63億円と前年同期比3億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、投資有価証券の売却益は剥落しましたが、中東情勢悪化に伴う原材料価格の上昇や代替原材料の需要増影響があり、化学品、合成樹脂セグメントが大幅増益になったためとの事です。
通期最終利益(億円)
| 銘柄名 | 稲畑産業 |
| 2019年3月期 | 128 |
| 2020年3月期 | 114 |
| 2021年3月期 | 137 |
| 2022年3月期 | 223 |
| 2023年3月期 | 194 |
| 2024年3月期 | 200 |
| 2025年3月期 | 198 |
| 2026年3月期 | 206 |
| 2027年3月期(会社予想) | 210 |
2019年からの通期最終利益について、2022年は樹脂価格の上昇や円安で売上が伸びた事に加え、保有株式の売却で一気に2倍近い水準へ大きく増益となりましたが、その後は200億円付近で増減を繰り返しています。
実際、2025年は国内および東南アジアにおけるビジネスの好調や円安の効果もありましたが、前年にあった一時的要因の反動もあって微減益となり、前期は化学品、生活産業事業が好調に推移した事で増益となっており、今期も中東情勢の混乱による樹脂や化学品原料の価格高騰、供給不安に大きな影響を受ける可能性はありますが、本業は順調に推移する見込みとして増益予測にしているなか、第1四半期時点の通期進捗率も30%付近と好調にスタートしています。
配当推移
| 銘柄名 | 稲畑産業 |
| 2017年 | 40 |
| 2018年 | 40 |
| 2019年 | 48 |
| 2020年 | 53 |
| 2021年 | 63 |
| 2022年 | 110 |
| 2023年 | 115 |
| 2024年 | 120 |
| 2025年 | 125 |
| 2026年 | 128 |
| 2027年(会社予想) | 143 |
2017年からの配当推移について、たまに据え置きの年はありますが減配はなく、概ね増配傾向となっています。そんななか、2022年は大幅増益と配当性向の引き上げにより一気に2倍近い増配幅となっており、その後は5円単位の増配が続いていたなか、前期は3円と最近の中では控えめな増配になりましたが、今期は配当方針の変更もあって、期初から15円の大幅増配予測で発表しています。
稲畑産業の配当方針は、累進配当、総還元性向に加えて、株主資本の水準を踏まえて利益成長の成果を適切に分配する姿勢を明確にするため、今期からDOEを導入しており、具体的な目安を4%~4.5%とするなか、総還元性向は50%以上としています。
株主優待
稲畑産業には株主優待が設定されており、保有株数や保有継続年数によってQUOカードがもらえます。
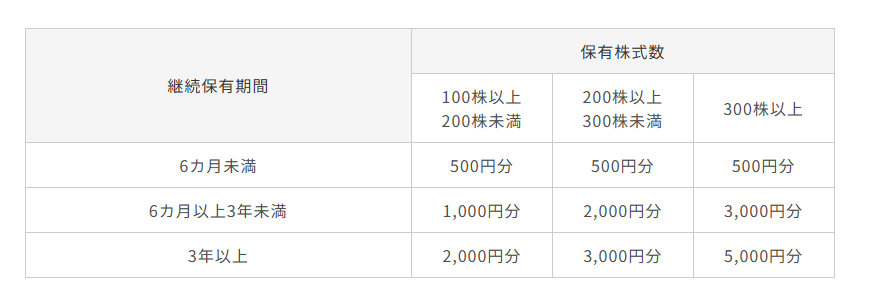
ただ、株主優待の権利確定月は本決算とは異なり、9月末となっていますので注意が必要です。
株価推移
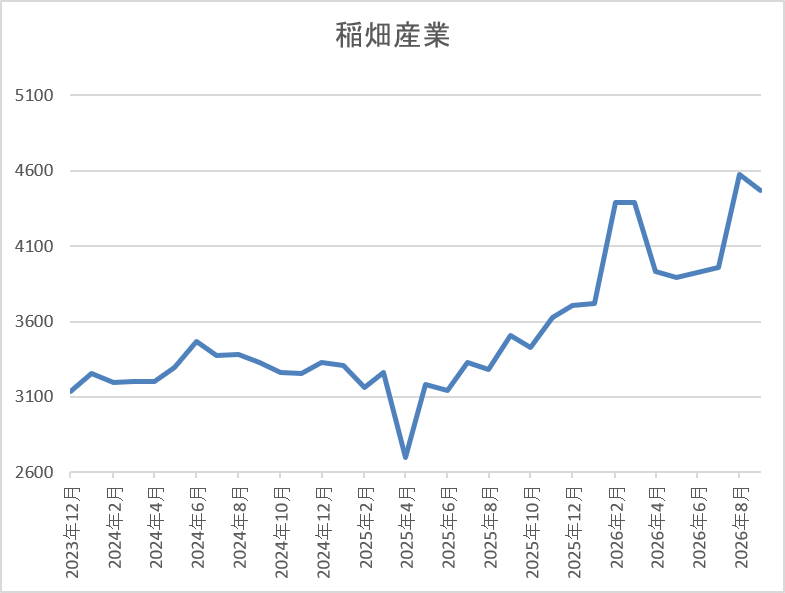
株価は2023年の夏頃からは3000円台前半で停滞が続いていました。
ただ、去年4月の暴落で2701円まで下げた後はじわじわと値を上げ、直近は4500円前後まで上昇しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 稲畑産業 | 8098 | 4550 | 11.6 | 1.01 | 143 | 3.14 | 36.3 |
最近の株価は上場来の高値を更新していますが、増配も継続していますので配当利回りは3%前半となっています。
今期も増益見込みですのでPERは市場平均と比較して割安で、配当性向は36%付近と余裕を感じる水準です。
投資判断
今までの内容から稲畑産業の投資判断について、最近の業績は200億円前後で停滞していましたが、化学系の専門商社ですので、今期は中東情勢の緊迫化を受けた原料価格高騰が現状プラスに働いています。その辺りの背景もあってか、直近の株価は上場来の高値を更新していますが、9月の権利確定には保有株数や保有継続年数によってクオカードがもらえる株主優待が控えていますので、連休明けに急落する様ならば狙いたくなる銘柄です。
【9434】ソフトバンク
4番目の銘柄はソフトバンクで、NTT、KDDIと並ぶ大手の通信会社です。主力のモバイル事業に加え、LINEヤフー、PayPayなどの非通信事業にも注力しており、直近の売上に占める非通信事業の割合は通信事業よりも多くなっている状況です。
直近決算
ソフトバンクは8月4日に第1四半期決算を発表しており、最終利益は1500億円と前年同期比47億円の増益になっていますが、通期最終利益、年間配当予測は変更ありません。
前期比増益の要因は、クライド・AI領域が牽引した事やPayPayなどのファイナンス事業も好調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | ソフトバンク |
| 2019年3月期 | 4,307 |
| 2020年3月期 | 4,731 |
| 2021年3月期 | 4,912 |
| 2022年3月期 | 5,175 |
| 2023年3月期 | 5,313 |
| 2024年3月期 | 4,890 |
| 2025年3月期 | 5,261 |
| 2026年3月期 | 5,507 |
| 2027年3月期(会社予想) | 5,600 |
2019年からの通期最終利益を見ていきますが、2023年までは通信料金値下げの影響があるなか、法人やヤフー・LINE事業でカバーして増益が続いていました。そんななか、2024年は一時的な要因もあって減益となりましたが、2025年以降は再び増益傾向で、実際前期はPayPayの好調などでファイナンス事業の営業利益が倍増した事やモバイル事業でも契約数の増加や単価の改善影響があった事で過去最高益を更新しており、今期も好調な流れは続く見込みとして期初から更に増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | ソフトバンク |
| 2019年 | 3.75(期末のみ) |
| 2020年 | 8.5 |
| 2021年 | 8.6 |
| 2022年 | 8.6 |
| 2023年 | 8.6 |
| 2024年 | 8.6 |
| 2025年 | 8.6 |
| 2026年 | 8.6 |
| 2027年(会社予想) | 8.8 |
ソフトバンクは上場が2018年のため、2019年からの配当推移をまとめていますが、2021年以降は8.6円で変わりが無かったです。実際、業績とは関係なく据え置きが続いており、2024年は減益でしたが配当は据え置きで、前期も業績は過去最高益でしたが例年通り据え置きだったなか、今期は遂に0.2円の増配予測で発表しています。
ソフトバンクの配当方針は継続的に増配を目指すとしており、利益が上振れた場合は追加の株主還元を検討する方針です。
ソフトバンク配当方針
ソフトバンクの配当方針は今期から大きく変更されましたので、決算書を基にもう少し詳しく見ていきます。
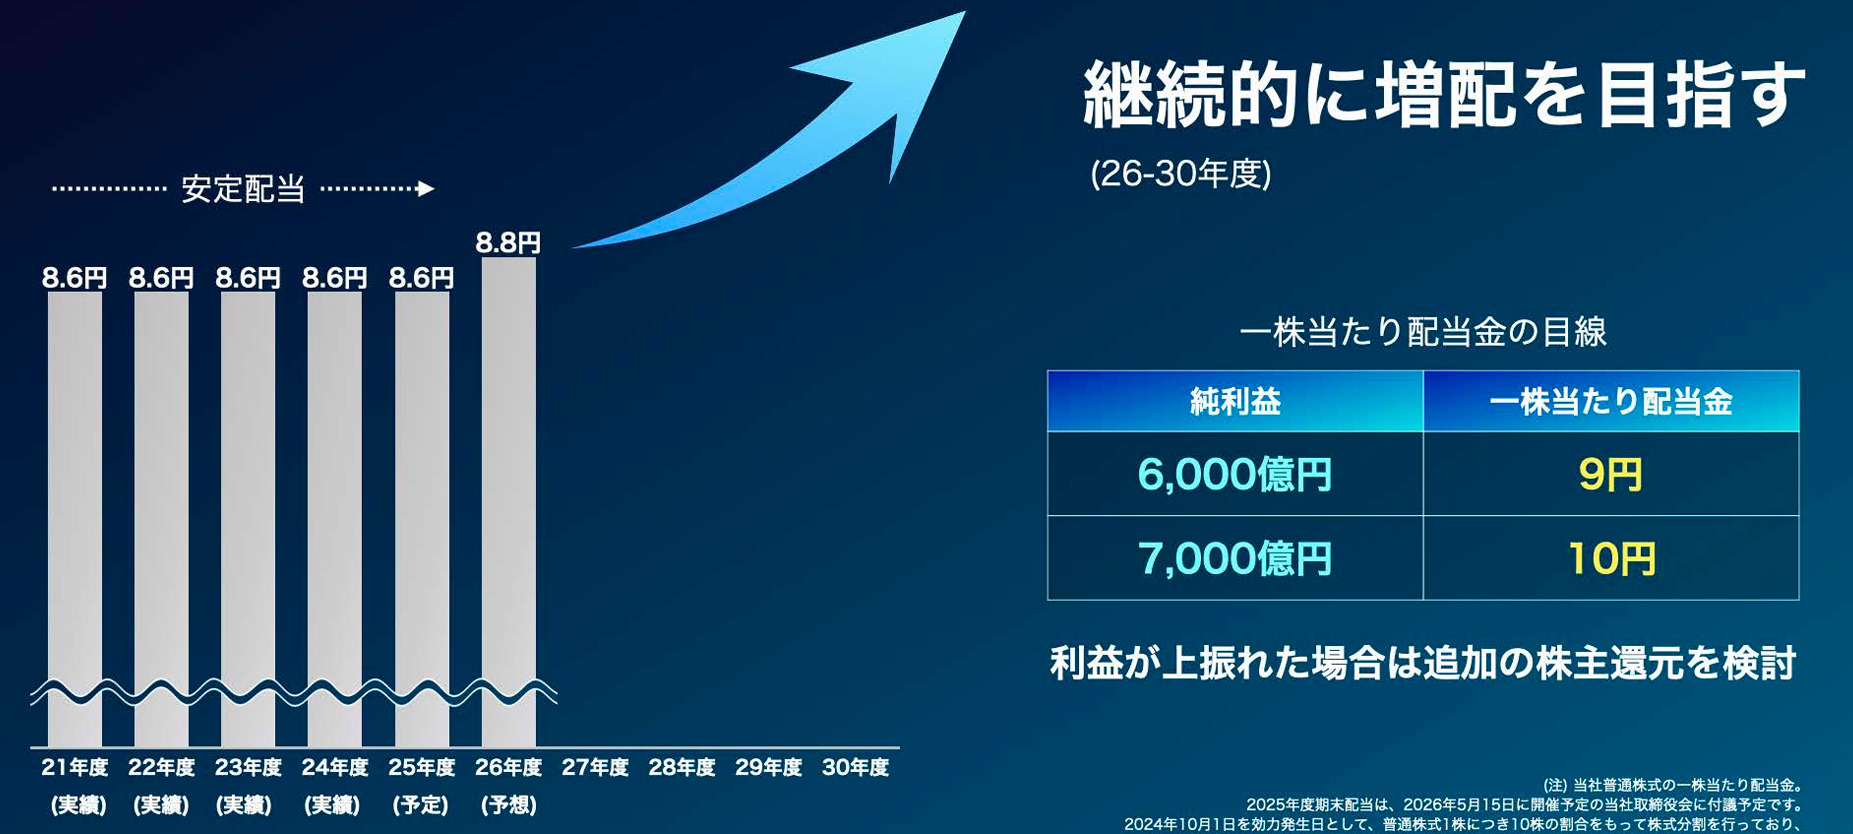
まず、今までの配当方針は「高水準な還元をベースに安定配当を目指す」というもので、実際前期までの配当は業績とは関係なく年間8.6円で据え置きが続いていました。しかし、今期から30年度にかけては「継続的に増配を目指す」と、今までの方針からガラリと内容が変わっており、また純利益が6000億円の場合で9円、7000億円の場合で10円と具体的な数値も示していますので今後が楽しみです。
株主優待
ソフトバンクは株主優待を設定しており、100株以上かつ1年以上保有を条件にPayPayポイントが1000円分もらえます。
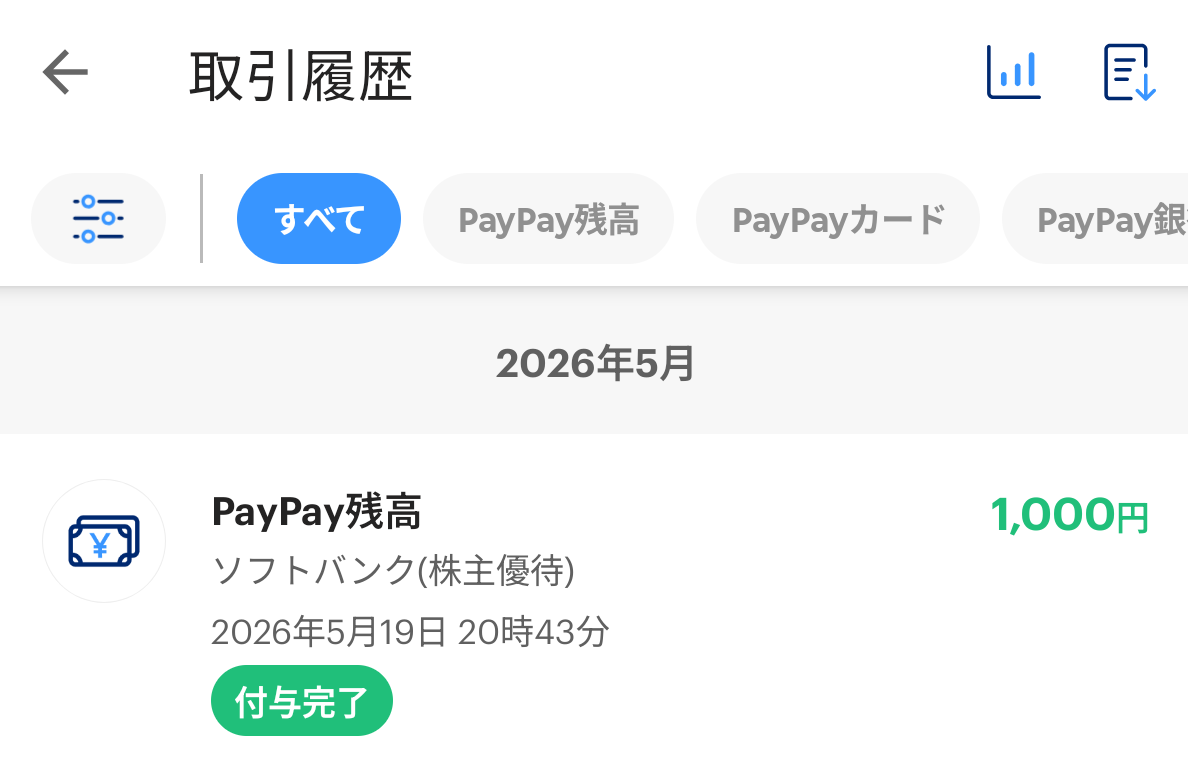
個人的には現在子供の分も含めて3口座で保有しており、先日最初のPayPayポイントがもらえましたが、現在の株価だと2万円台の購入で1000円分のポイントがもらえますので、改めて考えると凄い株主優待です。
株価推移
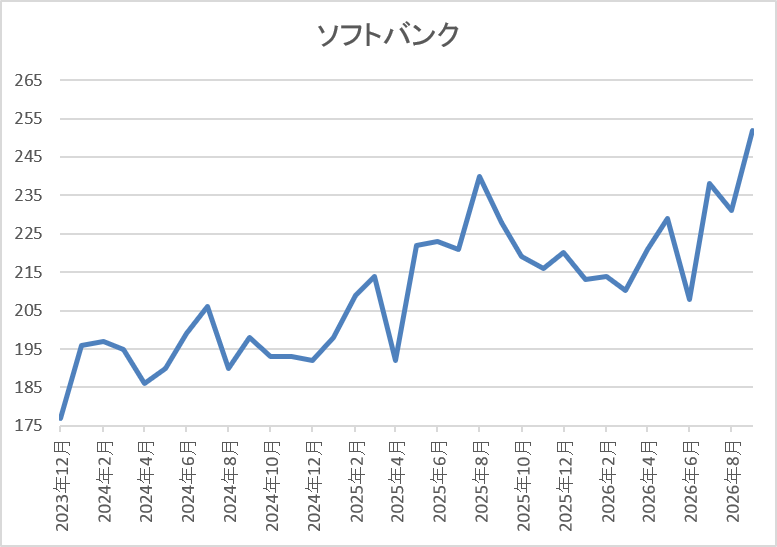
2023年夏以降の株価は堅調な展開が続き、去年4月の暴落で192円まで下落しましたが、8月には247円まで上昇しました。
しかし、その後は低迷して今年6月末には203円まで売られましたが、直近は再度250円前後まで上昇しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ソフトバンク | 9434 | 248.1 | 21.6 | 4.51 | 8.8 | 3.55 | 76.5 |
最近の株価は上場来の高値を更新していますが、今期配当は久しぶりの増配予測になりましたので配当利回りは3%半ばの水準です。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は76%付近となっています。
投資判断
今までの内容からソフトバンクの投資判断について、最近の業績は非通信事業の拡大で好調に推移しているなか、通信事業にも復活の兆しが見えており、今後もPayPayを中心にしたファイナンス事業やAI、クラウド事業などに注力する方針ですので、更に期待は膨らみます。その辺りへの期待もあってか、直近の株価は上場来の高値を更新していますが、新たな配当方針では今後の継続的な増配も示唆されています。
以上の点に加え、1年以上の継続保有が条件ですが、PayPayポイント1000円分がもらえる株主優待は9月末も基準日となりますので、権利取りにかけての株価は要チェックです。
【7433】伯東
最後の銘柄は伯東で独立系のエレクトロニクス技術商社です。半導体などの電子部品を取り扱う専門商社で開発営業にも特色があり、中国を中心に海外企業との取引も多く、直近売上の4割近くを海外が占めています。
そんななか、9月の権利付き最終日には株式3分割の権利確定が控えています。
直近決算
伯東は8月12日に第1四半期決算を発表しており、最終利益は14億円と前年同期比8億円の増益になっているなか、7月末に通期最終利益の見込みを64億円へ7億円上方修正し、配当も35円増額の年間255円予測に修正しています。
業績上方修正の要因は、AI・データセンター市場の活況により、電子部品事業及びコネクタなどの一般電子部品に対する需要が増加傾向にある事や電子・電気機器事業においても、真空機器やPCB関連機器への引き合いが大幅に増加しているためとの事です。
通期最終利益(億円)
| 銘柄名 | 伯東 |
| 2019年3月期 | 24 |
| 2020年3月期 | 14 |
| 2021年3月期 | 30 |
| 2022年3月期 | 49 |
| 2023年3月期 | 89 |
| 2024年3月期 | 51 |
| 2025年3月期 | 51 |
| 2026年3月期 | 50 |
| 2027年3月期(会社予想) | 64 |
2019年からの通期最終利益ですが、順調に増益が続いていたなか、特に2023年は半導体需要の増加に伴い、車載用途ICを中心に電子部品セグメントが大幅増益となった事や円安の影響で過去最高益を記録しています。
そんななか、2024年以降は大手半導体メーカー製品の商流変更や中国市場の低迷に加え、車載向け半導体デバイス、パワーデバイス向け装置販売減少などの影響で業績は停滞していましたが、今期は半導体市況の回復やAI関連の設備投資の活発化に加えて、新規連結子会社の損益寄与影響などで期初から増益予測にしていたなか、第1四半期決算の前から上方修正を発表するほど雰囲気が変わってきています。
配当推移
| 銘柄名 | 伯東 |
| 2017年 | 40 |
| 2018年 | 46 |
| 2019年 | 50 |
| 2020年 | 50 |
| 2021年 | 60 |
| 2022年 | 160 |
| 2023年 | 280 |
| 2024年 | 280 |
| 2025年 | 260 |
| 2026年 | 200 |
| 2027年(会社予想) | 255 |
2017年からの配当推移について、数年までは50円前後の水準で推移していましたが、2022年、2023年は配当方針の目安を引き上げた事で急激に配当額が増えました。そのため、2025年以降は業績の低迷もあって減配が続き、前期も60円の減配でしたが、今期は第1四半期決算前の上方修正もあり、現状は55円の増配予測になっています。
伯東の配当方針は、成長投資と株主還元強化の両立を目指しており、安定的な増配を目指し、配当性向 70%(±5%)程度に加え、純資産配当率(DOE)5%を下限配当に設定しています。
株価推移
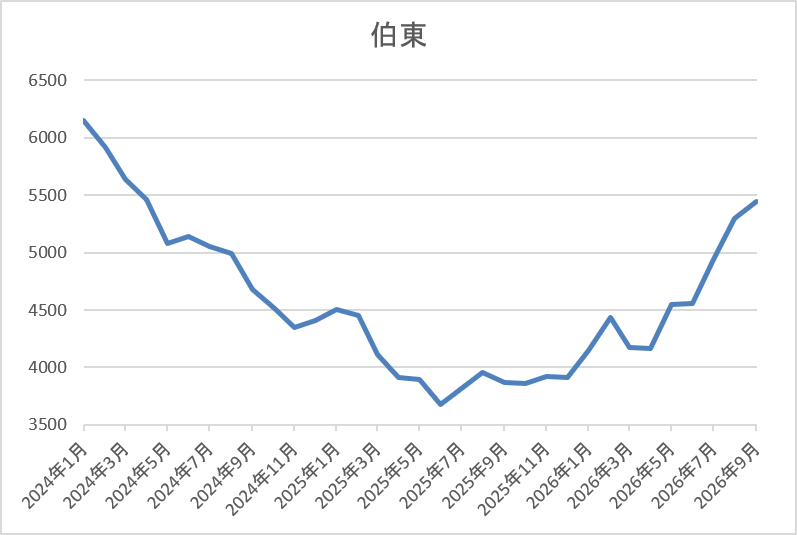
株価は2024年にかけて急騰して、その年の1月には6280円まで上昇しました。
しかし、その後は急落して去年春には3330円まで下落しましたが、そこからは反発して直近は5500円前後で推移しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 伯東 | 7433 | 5470 | 16.1 | 1.49 | 255 | 4.66 | 75.0 |
最近の株価は上昇傾向ですが、今期配当は増配見込みですので配当利回りは4%半ばと高水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は75%付近と方針通りの水準です。
投資判断
今までの内容から伯東の投資判断について、最近の業績は低迷気味でしたが、今期はAI・データセンター市場の活況を取り込み、第1四半期決算前から上方修正を発表するなど雰囲気が変わって来ています。そのため、ここ数年の株価も下落傾向でしたが、直近は反発に転じています。
ただ、それでも2024年の高値は超えられておらず、利回りも4%台と高水準ですので、株式分割前の急落があれば狙いたくなる銘柄です。
まとめ
今回は来週28日(月)に9月の権利確定が控えており、仮に連休明けに株価が大きく下げる様であれば千載一遇の購入チャンスとなるかもしれない5銘柄を検証しました。冒頭でもお伝えした様に、本来高配当株投資の場合は、権利落ち後の株価が下がったタイミングを狙った方が長期的な視点では有効だと思っていますが、今回の様に株主優待や株式分割など特別な権利確定が控えているケースでは千載一遇の購入チャンスとなる可能性もあります。
という事で、もちろん権利落ち後は株価が大きく下がる可能性が高いですが、例年年末にかけての相場は強含むケースも多いですので、権利取り直前の急落に備えておく事は大切です。
コメント