いよいよ今年も残り3ヶ月を切りましたが、今月末からは3月決算企業の中間決算を中心に今年最後の決算シーズンが始まります。そんななか、依然中東情勢の先行きは不透明ですし、11月頭にはアメリカの中間選挙も控えていますので、なかなか通期予測の上方修正を行う事は難しい状況だと思いますが、夏に発表された第1四半期決算を見ていても、好調な業績を維持している企業は多かった印象です。
以上の点に加え、3月期企業の折り返しにあたる中間決算では例年多くの銘柄が通期見通しを上方修正する事も多いですので、今回は今度の決算発表での上方修正が『ほぼ確定的』に思える5つの銘柄を検証していきます。
【8306】三菱UFJFG
最初の銘柄はメガバンクの三菱UFJ銀行を中核に持つ日本最大の金融持株会社三菱UFJFGです。近年はアメリカやアジア、オセアニアを中心にM&Aを絡めて海外への積極的な進出も進めており、直近の海外売上比率も5割を超えている状況です。
直近決算
三菱UFJFGは8月3日に第1四半期決算を発表しており、最終利益は8094億円と前年同期比2634億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、円⾦利上昇の取り込みや貸出残⾼の増加に加え、各種⼿数料収⼊の伸⻑影響などもあったためとの事です。
通期最終利益(億円)
| 銘柄名 | 三菱UFJ |
| 2019年3月期 | 8,726 |
| 2020年3月期 | 5,281 |
| 2021年3月期 | 7,770 |
| 2022年3月期 | 11,308 |
| 2023年3月期 | 11,164 |
| 2024年3月期 | 14,907 |
| 2025年3月期 | 18,629 |
| 2026年3月期 | 24,272 |
| 2027年3月期(会社予想) | 27,000 |
2019年からの通期最終利益を見ていきますが、コロナショックで大幅減益となった2020年以外は概ね増益傾向で、2022年には最終利益が初めて1兆円の大台を超えています。その後も利上げによる円通貨資金収益の増加やM&Aを絡めて多様化した収益基盤に加え、円安の追い風もあった事で更に増益ペースは勢い付いており、前期も円金利上昇影響の取り込みや海外における買収効果などの影響で、最終利益は初めて2兆円を超えて過去最高益を大きく更新し、今期も好調な流れは続く見込みとして、期初から1割程度の増益予測で発表しているなか、第1四半期時点の通期進捗率も30%付近と順調なスタートを切っています。
配当推移
| 銘柄名 | 三菱UFJ |
| 2017年 | 18 |
| 2018年 | 19 |
| 2019年 | 22 |
| 2020年 | 25 |
| 2021年 | 25 |
| 2022年 | 28 |
| 2023年 | 32 |
| 2024年 | 41 |
| 2025年 | 64 |
| 2026年 | 86 |
| 2027年(会社予想) | 96 |
2017年からの配当推移について、順調に増配が続いており、コロナショックで業績が落ち込んだ2021年は据え置きでしたが、ここ数年は業績好調を背景に増配額も大きくなっています。実際、2025年は23円、前期も22円の大幅増配となっており、今期は現状10円の増配予測にしていますが、今後の更なる増額も十分期待できそうです。
三菱UFJFGの配当方針は、利益成長を通じた1株当たり配当金の安定的・持続的な増加を基本方針にしており、具体的な目安は配当性向40%程度としています。
株価推移
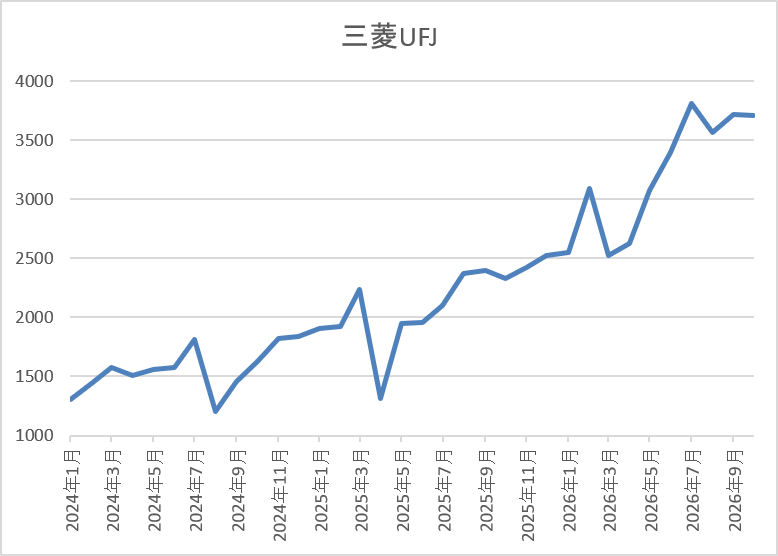
株価は2023年頃から右肩上がりの状況で、去年3月には上場来高値の2239円まで上昇しました。
その後の暴落で1310円まで下げる場面はありましたが、そこからは順調に上昇して直近は3600円前後で推移しています。
株価指標(2026年10月5日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱UFJ | 8306 | 3615 | 15.1 | 1.79 | 96 | 2.66 | 40.0 |
最近の株価は上場来の高値付近で推移していますので、大幅増配も続いていますが配当利回りは2%半ばとなっています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容から三菱UFGFGの投資判断について、最近の業績は驚異的なスピードで伸びており、第1四半期も好調なスタートを切っていますが、業績好調の大きな要因は日銀による利上げです。実際、1回分(0.25%)の利上げによる増益効果は1800億円としており、去年までの利上げだけで今期は4250億円、来期は5050億円の増益効果が見込めるとしていますので、今年2回分の利上げ影響や今後も日銀による追加利上げが確実な状況まで踏まえると、今後の業績は更に伸びていく確率が高いです。
以上の点を踏まえると、今度の中間決算では通期業績予測の上方修正だけで無く、年間配当も大台の100円を突破する可能性が十分ありそうです。
【5020】ENEOS
2番目の銘柄はENEOSで日本を代表するエネルギー・資源・素材企業グループです。石油や天然ガス開発、金属事業などをメインで手掛けているなか、電力販売や風力・太陽光発電なども行っています。
直近決算
ENEOSは8月7日に第1四半期決算を発表しており、最終利益は4149億円と前年同期の赤字から大きく黒字転換していますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、原油価格のプラスタイムラグや製油所トラブルの改善に加え、海外市況高などによる石油製品事業の改善が主因との事です。
通期最終利益(億円)
| 銘柄名 | ENEOS |
| 2020年3月期 | -1879 |
| 2021年3月期 | 1139 |
| 2022年3月期 | 5371 |
| 2023年3月期 | 1437 |
| 2024年3月期 | 2881 |
| 2025年3月期 | 2260 |
| 2026年3月期 | 2587 |
| 2027年3月期(会社予想) | 4150 |
2020年からの通期最終利益について、原油価格や為替の影響で増減が激しくなっているなか、2022年は資源価格の上昇などにより過去最高益を記録していますが、2023年以降は商品市況の影響で減益となる年も増え、前期も油価下落や円高影響が続くとして、第3四半期時点でも4割近い減益予測にしていました。
ただ、最終的には油価上昇に伴う在庫影響の良化を主因に増益着地となっており、今期も中東情勢の収束時期を見通すことは極めて困難であるとしていますが、情勢収束後も原油価格は事態発生前の水準までは下落しないと想定し、現状6割近い大幅増益の予測にしているなか、第1四半期でほぼ通期見込みの金額を達成している状況です。
配当推移
| 銘柄名 | ENEOS |
| 2017年 | 16 |
| 2018年 | 19 |
| 2019年 | 21 |
| 2020年 | 22 |
| 2021年 | 22 |
| 2022年 | 22 |
| 2023年 | 22 |
| 2024年 | 22 |
| 2025年 | 26 |
| 2026年 | 34 |
| 2027年(会社予想) | 34 |
2017年からの配当推移を見ていきますが、2020年から2024年までは業績の増減も関係なく、22円で据え置きが続いていました。そして、2025年も期初時点では据え置きの予測でしたが、第2四半期決算で4円の増配が発表され、前期は更に8円の大幅増配と最近は雰囲気が変わっていたなか、今期は現状据え置きの予測で発表しています。
ENEOSの配当方針は安定的な配当継続に配慮し、2027年度までの中期経営計画中は年間30円を起点とする累進配当を導入したうえ、3か年平均で在庫影響除き当期利益の50%以上を配当と自社株買いで還元する方針としています。
株価推移
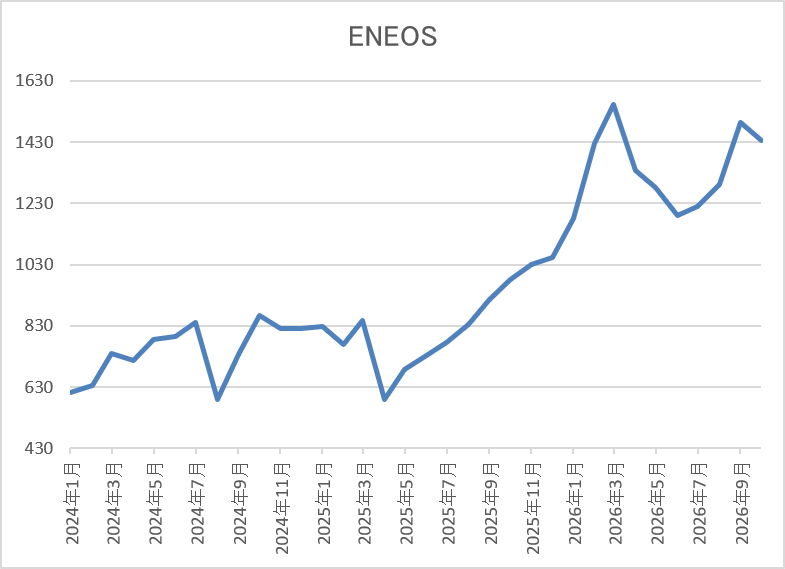
株価は2023年前半まで400円台で停滞する期間が長かったですが、その後は上昇傾向で、2024年7月には865円まで上昇しました。
しかし、そこからは停滞が続き、去年4月の暴落では590円まで売られましたが、今年3月には1552円まで急騰し、直近は1350円前後で推移しています。
株価指標(2026年10月5日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ENEOS | 5020 | 1362 | 8.7 | 0.96 | 34 | 2.50 | 21.7 |
最近の株価は原油価格の上下を受けて乱高下しているなか、今期配当は現状据え置き予測ですので配当利回りは2%半ばとなっています。
今期は大幅増益の見込みですのでPERは市場平均より割安で、配当性向も22%付近と余裕を感じる水準です。
投資判断
今までの内容からENEOSの投資判断について、石油企業の業績は原油価格の影響を大きく受けるため、今年春以降の株価も原油価格の乱高下を背景に大きく上下しています。そんななか、今期は第1四半期で現状の通期最終利益目標をほぼクリアしており、夏以降の原油価格も一時は下落する場面がありましたが、現状は再度90ドル付近まで上昇しています。以上の点に加え、ここ数年は期中で配当増額を発表する事も多いですので、今期配当が現状据え置き予測となっている点も含め、中間決算には色々な事を期待したくなります。
【8425】みずほリース
3番目の銘柄はみずほリースで、みずほFG系の総合リース会社です。情報関連や産業・工作機械などに加え、不動産、ファイナンス、航空機、船舶など幅広いリースビジネスを国内外で展開しています。
実際、M&Aを絡めて海外への積極的な進出も行っています。
直近決算
みずほリースは7月30日に第1四半期決算を発表しており、最終利益は232億円と前年同期比80億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、堅調な国内リース事業や不動産事業などの差引利益が伸長したことに加え、みずほキャピタルに係る負ののれん96億円を計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | みずほリース |
| 2020年3月期 | 175 |
| 2021年3月期 | 217 |
| 2022年3月期 | 149 |
| 2023年3月期 | 283 |
| 2024年3月期 | 352 |
| 2025年3月期 | 420 |
| 2026年3月期 | 476 |
| 2027年3月期(会社予想) | 520 |
2020年からの通期最終利益について、2022年はロシアウクライナ情勢に伴う減損計上などの影響で大きく減益となりましたが、その後は営業資産の着実な積上げ継続によるベース収益の伸張に加え、新規投資した先の利益貢献などを要因に大幅増益が続いています。
そして、前期も国内リース事業、不動産事業において売上総利益が増加して信用コストの増加を打ち返した事や政策保有株式の売却などによる特別利益の計上もあった事で過去最高益を更新しており、今期も好調な流れが続く見込みとして増益予測にしているなか、一過性の要因も大きかったですが、第1四半期時点の通期進捗率は45%付近とロケットスタートを決めています。
配当推移
| 銘柄名 | みずほリース |
| 2017年 | 12.8 |
| 2018年 | 14 |
| 2019年 | 15.6 |
| 2020年 | 16.4 |
| 2021年 | 18.4 |
| 2022年 | 22 |
| 2023年 | 29.4 |
| 2024年 | 38.4 |
| 2025年 | 47 |
| 2026年 | 51 |
| 2027年(会社予想) | 52 |
2017年からの配当推移をまとめていますが順調に増配が継続しており、連続増配は前期までで21期連続となっています。そんななか、最近の増配幅は業績好調を背景に大きくなっており、2024年は9円、2025年も8.6円の大幅増配となっていたなか、前期も4円の増配でしたが、今期は現状1円の増配予測になっています。
みずほリースの配当方針は収益力の向上を図りつつ、業績に応じた配当を実施するという基本方針のもと、具体的な目安を配当性向30%台前半としています。
株価推移
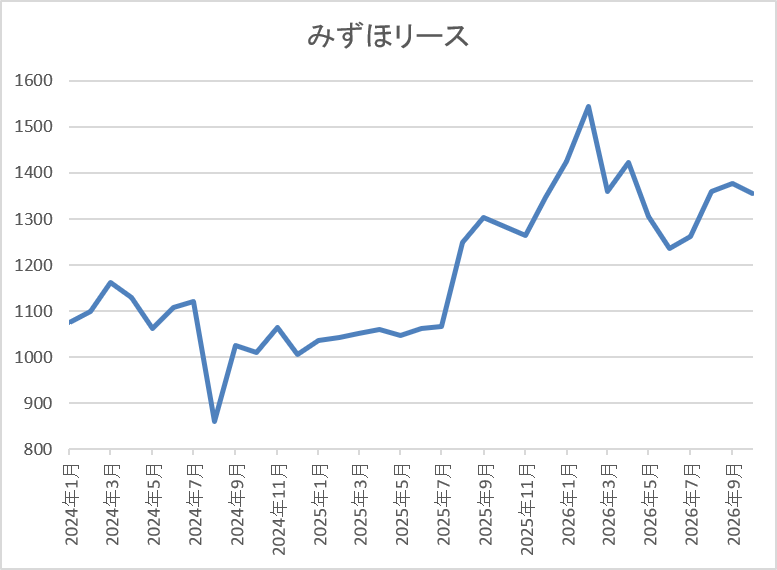
数年前の株価は600円台で停滞する期間が長かったですが、2023年には1000円付近まで上昇しました。
しかし、去年4月の暴落では886円まで売られ、今年2月には1544円まで上昇しましたが、6月には1224円まで下げ、直近は1300円前後で推移しています。
株価指標(2026年10月5日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| みずほリース | 8425 | 1282 | 6.9 | 0.8 | 52 | 4.06 | 28.0 |
最近の株価は低迷しているなか、増配は続いていますので配当利回りは4%前後となっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は28%付近と余裕を感じる水準です。
投資判断
今までの内容からみずほリースの投資判断について、最近の業績は過去最高益が続いているなか、配当も20年以上の連続増配を継続中ですが、今期は現状1円の増配予測と控えめな水準に留まっています。ただ、業績は今期も増益予測にしているなか、第1四半期もロケットスタートを決めており、また今期から配当方針の目安を従来の30%から30%台前半に引き上げていますので、中間決算では通期業績や配当予測を上方修正しない方が不思議です。
【8411】みずほFG
4番目の銘柄はみずほFGでメガバンクのみずほ銀行を中核に持つ金融持株会社です。国内では三菱UFJFG、三井住友FGに次ぐ、3番目の存在となっており、みずほ銀行のほか、みずほ証券やみずほ信託銀行などを傘下にしています。
また、直近の海外売上比率もアジアや北米を中心に6割に迫る水準となっています。
直近決算
みずほFGは7月30日に第1四半期決算を発表しており、最終利益は4229億円と前年同期比1324億円の増益になっているなか、通期最終利益の見込みを1兆4000億円へ1000億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、国内の法人向けを中心とした手数料収益の増加や株式を中心に国内外の市場部門が好調だった事に加え、日銀の利上げによる円金利上昇の恩恵もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | みずほFG |
| 2019年3月期 | 965 |
| 2020年3月期 | 4,485 |
| 2021年3月期 | 4,710 |
| 2022年3月期 | 5,304 |
| 2023年3月期 | 5,400 |
| 2024年3月期 | 6,789 |
| 2025年3月期 | 8,854 |
| 2026年3月期 | 12,486 |
| 2027年3月期(会社予想) | 14,000 |
2019年からの通期最終利益を見ていきますが、構造改革への取り組みにより多額の特別損失を計上した2019年以降は5000億円前後で安定しながらも増益が続いていたなか、2024年以降は非⾦利収⽀の着実な増加やバンキング収益の拡⼤に加え、日銀による政策⾦利の引き上げ効果もあった事で過去最高益が続いています。そして、前期も国内外の非金利ビジネスが好調に推移した事に加え、円安効果や円金利上昇影響の取り込みなどの市場要因も相まった事で大幅増益となっており、今期も好調な流れは続くとして期初から4%程度の増益予測にしていたなか、第1四半期決算から上方修正を発表するほど好調にスタートしています。
配当推移
| 銘柄名 | みずほFG |
| 2017年 | 75 |
| 2018年 | 75 |
| 2019年 | 75 |
| 2020年 | 75 |
| 2021年 | 75 |
| 2022年 | 80 |
| 2023年 | 85 |
| 2024年 | 105 |
| 2025年 | 140 |
| 2026年 | 145 |
| 2027年(会社予想) | 150 |
2017年からの配当推移について、2021年までは75円で据え置きの期間が続いていましたが、2022年以降は増配傾向となっています。そんななか、特に最近は業績好調から増配幅も大きくなっており、2024年は20円、2025年も35円の大幅増配になりましたが、前期は5円の増配で今期も現状5円の増配予測と直近は勢いが衰えています。
みずほFGの配当方針は、累進的な⼀株当たりの増配に加え、安定的な収益基盤の着実な成⻑に基づき、毎期5円を目安に増配を実施するとしており、具体的な目安を総還元性向50%以上としています。
株価推移
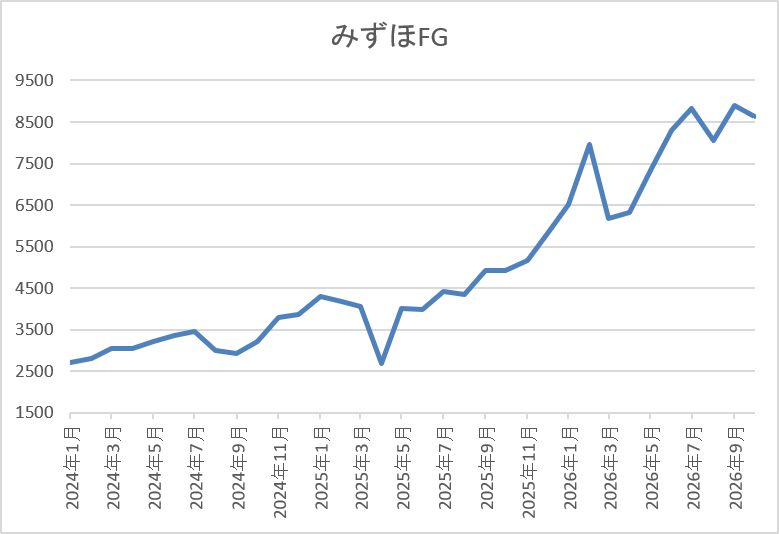
2023年頃からの株価は右肩上がりの状況で、去年3月には4503円まで上昇しました。
しかし、その後の暴落で2688円まで売られ、そこからは急騰して今年2月には7960円まで上昇しましたが、3月には5834円まで売られ、直近は8600円前後まで上昇しています。
株価指標(2026年10月5日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| みずほFG | 8411 | 8668 | 14.9 | 1.82 | 150 | 1.73 | 25.8 |
最近の株価は上場来の高値付近で推移していますので、増配も続いていますが配当利回りは1%台まで低下しています。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は26%付近と余裕を感じる水準です。
投資判断
今までの内容からみずほFGの投資判断について、他のメガバンク同様に最近の業績は過去最高益が続いており、株価も上場来の高値付近で推移しています。業績好調の要因は日銀による利上げ影響が大きく、第1四半期決算を発表した7月末と比較しても今後の利上げ観測は高まっていますので、今の好調な業績は暫く続きそうな印象です。
以上の点に加え、現在の余裕ある配当性向を踏まえると、配当方針では5円の増配を目安にしていますが、中間決算で上方修正される可能性は十分ありそうです。
【8058】三菱商事
最後の銘柄は三菱商事で、伊藤忠、三井物産、住友商事、丸紅と並ぶ5大総合商社の一角です。三菱商事は従来から資源部門に強みを持っている事もあり、最近の業績は商品市況反落の影響で苦戦していましたが、今期は大幅増益の見込みで発表しているなか、株価は依然停滞が続いています。
直近決算
三菱商事は8月3日に第1四半期決算を発表しており、最終利益は2985億円と前年同期比954億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、為替・一部資源価格が期初前提よりも円安・高値圏で推移しているためとの事で、第2四半期に向けて上方修正余地を精査するとしています。
通期最終利益(億円)
| 銘柄名 | 三菱商事 |
| 2020年3月期 | 5,353 |
| 2021年3月期 | 1,725 |
| 2022年3月期 | 9,375 |
| 2023年3月期 | 11,806 |
| 2024年3月期 | 9,640 |
| 2025年3月期 | 9,507 |
| 2026年3月期 | 8,004 |
| 2027年3月期(会社予想) | 11,000 |
2020年からの通期最終利益について、コロナショックの影響で2021年は大幅減益となりましたが、2022年以降はコロナからの経済回復や商品市況の上昇で大幅増益が続き、2023年には過去最高益を記録しています。
しかし、2024年以降は資源価格の反落や洋上風力発電関連の減損損失などの影響で減益が続いており、前期も原料炭、鉄鉱石価格の下落に加え、前年にあった一時的利益の反動などで大きく減益になりましたが、今期は米国シェールガス事業への参入やLNGカナダの通年稼働などを見込むとして、期初から最終利益は1兆円を超える大幅増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | 三菱商事 |
| 2017年 | 26.6 |
| 2018年 | 36.6 |
| 2019年 | 41.6 |
| 2020年 | 44 |
| 2021年 | 44.6 |
| 2022年 | 50 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 100 |
| 2026年 | 110 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていますが、順調に増配傾向で、コロナショックで業績を大きく落とした2021年にも増配しています。そんななか、最近は業績とは関係なく増配幅が大きくなっており、実際2025年は減益でも30円の大幅増配、そして前期も業績は大きく減益になりましたが10円の増配で、今期は期初から15円の増配予測で発表しています。
三菱商事の配当方針は累進配当+機動的な自己株式取得とする基本方針を維持としており、2027年度までの累進配当も宣言しています。
株価推移
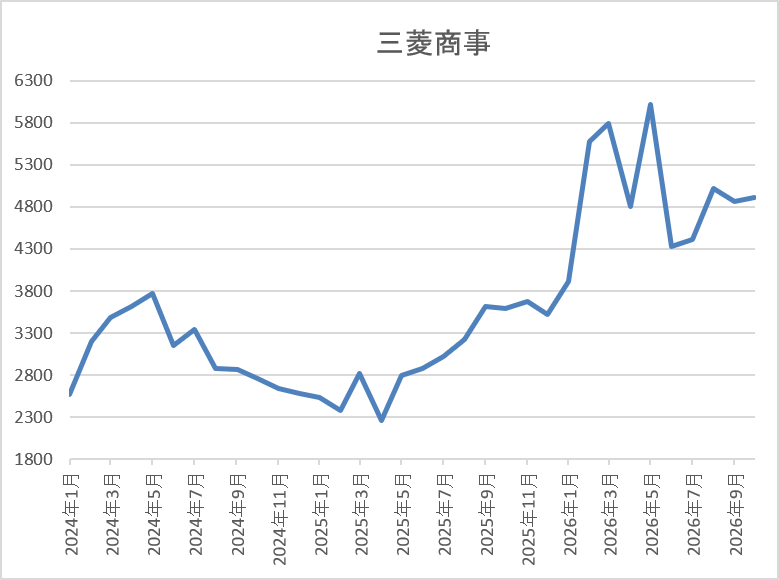
2023年以降の株価は基本的に右肩上がりで、2024年4月には3775円まで上昇しました。
しかし、その後は業績低迷の影響もあって下落が続き、去年4月の暴落では2257円まで売られ、今年5月には6012円まで上昇しましたが、直近は4700円前後で推移しています。
株価指標(2026年10月5日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱商事 | 8058 | 4709 | 15.7 | 1.79 | 125 | 2.65 | 41.6 |
最近の株価は停滞しているなか、増配も続いていますが配当利回りは2%半ばの水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は41%付近となっています。
投資判断
今までの内容から三菱商事の投資判断について、ここ数年の業績は資源価格の下落で減益が続いていましたが、今期は一気に過去最高益も狙える水準の予測で発表しているなか、第1四半期も順調にスタートしています。業績好調の要因は、原料炭事業や銅事業の市況上昇に加え、LNGカナダの生産開始に伴う取引増加影響などとしていますので、今後への期待も膨らみます。
実際、第2四半期に向けて上方修正の余地を精査するとしていましたので、中間決算では何らかの発表がありそうです。
まとめ
今回は様々な状況を踏まえ、中間決算での上方修正発表が『ほぼ確定的』に思える5銘柄を検証しました。今年は中東情勢の緊迫化が続いていますので、通期の業績や配当予測を例年以上に保守的に発表する企業の気持ちも分かりますが、今回検証した5銘柄の業績は好調を維持しており、それぞれ外部要因にも追い風が吹いている状況です。
以上の点に加え、キリの良い中間決算では例年多くの企業が上方修正を発表しますので、今年も多くの企業に期待したいです。
コメント