
最近の株式市場はバリュー株とAI・半導体株が定期的に上昇と下落を繰り返しており、日経平均も1000円単位で乱高下する日が増えていますが、今週はAI企業のトップがAIへの脅威から開発スピードを減速させる必要性を訴えた事で、AI・半導体株にとっては厳しい展開となりました。正直、この問題への正解は分かりませんが、AI・半導体企業以外の決算発表を見ていても、中東情勢の混乱が続くなか、想像以上に好業績を維持している企業が多く、また今後のAI事業もスピードは減速する事があったとしても、引き続き成長していく確率は高いと思います。
従って、現在の株価は相場全体の流れもあって低迷している銘柄でも、いずれかのタイミングで株価が再度、本格的な上昇トレンドに入るケースは多そうですので、今回は様々な状況を踏まえ、いずれ株価が凄い事になりそうな6銘柄を検証していきます。
【7203】トヨタ自動車
最初の銘柄はトヨタ自動車で日本最大の自動車メーカーですが、世界での自動車販売台数もトップクラスです。実際、直近の海外売上比率も北米、アジアを中心に8割を超えており、自動車業界に限らず、日本を代表する企業です。
直近決算
トヨタ自動車は8月4日に第1四半期決算を発表しており、最終利益は1兆4770億円と前年同期比6357億円の増益になっているなか、通期最終利益の見込みを3兆2500億円へ2500億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、為替前提など外部環境の変化に加え、中東向けの代替物流ルート構築などが進んだためとの事です。
通期最終利益(億円)
| 銘柄名 | トヨタ |
| 2019年3月期 | 18,828 |
| 2020年3月期 | 20,361 |
| 2021年3月期 | 22,452 |
| 2022年3月期 | 28,501 |
| 2023年3月期 | 24,513 |
| 2024年3月期 | 49,449 |
| 2025年3月期 | 47,650 |
| 2026年3月期 | 38,480 |
| 2027年3月期(会社予想) | 32,500 |
2019年からの通期最終利益について、2024年には好調な販売台数や価格改定に加え、円安の追い風もあった事で過去最高益を記録しましたが、2025年以降は認証不正問題など一時的な要因もあって減益が続いています。
実際、前期も高い商品力を背景とした販売台数の増加や価格改定効果に加え、バリューチェーンの収益拡大などで改善努力を積み上げましたが、トランプ関税のマイナス影響が約1兆4000億円あった事で大きく減益となり、今期も中東情勢によるマイナス影響などを想定し、期初から2割以上の減益予測にしていたなか、第1四半期決算の上方修正で減益率は15%程度まで縮小しています。
配当推移
| 銘柄名 | トヨタ |
| 2017年 | 42 |
| 2018年 | 44 |
| 2019年 | 44 |
| 2020年 | 44 |
| 2021年 | 48 |
| 2022年 | 52 |
| 2023年 | 60 |
| 2024年 | 75 |
| 2025年 | 90 |
| 2026年 | 95 |
| 2027年(会社予想) | 100 |
2017年からの配当推移について、コロナ前は40円台で据え置きの年も多かったですが、2021年以降は増配ペースに勢いが付いており、2024年と2025年は業績好調も背景に連続して15円の大幅増配となっています。そんななか、前期業績は大幅減益でしたが、配当は5円の増配となっており、今期も現状減益見込みですが、配当は期初から5円の増配予測で発表しています。
トヨタ自動車の配当方針は、長期保有の株主の皆様に報いるため、安定的・継続的に増配を実施するとしています。
株価推移
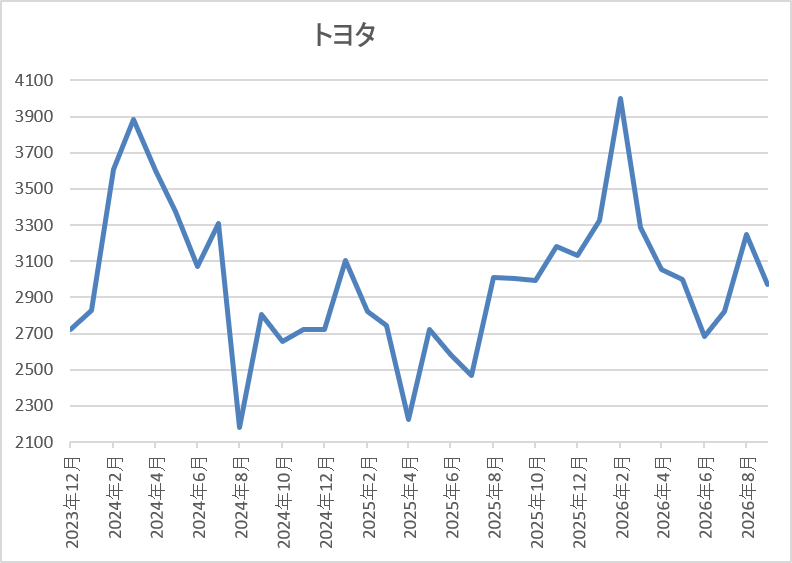
2023年頃からの株価は上昇ペースが加速し、2024年3月には3891円まで値を上げました。
しかし、そこからは低迷が続き、去年4月の暴落では2226円まで下げ、今年2月には4000円まで上昇しましたが、直近は3000円前後で推移しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| トヨタ自動車 | 7203 | 3034 | 11.0 | 0.96 | 100 | 3.30 | 36.3 |
最近の株価は低迷しているなか、増配は継続していますので配当利回りは3%半ばの水準です。
今期も依然減益見込みですがPER、PBRは市場平均より割安で、配当性向は36%付近となっています。
投資判断
今までの内容からトヨタ自動車の投資判断について、最近の業績は減益が続いていますが、前期はトランプ関税、今期は中東情勢の影響が主因となっており、ある程度は仕方が無い部分もあるかと思います。ただ、期初時点の予測を保守的に発表する傾向はあり、実際前期は第2四半期、第3四半期と上方修正を発表し、今期も第1四半期から業績は上方修正されました。
以上の点に加え、業績とは関係なく増配は続いており、3期連続の減益とは言え、今期も3兆円以上と桁違いの最終利益を稼ぐ見込みですので、いずれは株価も上昇に転じそうです。
【4732】ユー・エス・エス
2番目の銘柄はユー・エス・エスです。ユー・エス・エスは中古車のオークションなどを運営している企業で、現車オークションの「USSオートオークション」や中古買い取り店「ラビット」を展開しています。中古オークション業界のシェアは約4割とトップの存在で、廃自動車などのリサイクル事業も手掛けています。
直近決算
ユー・エス・エスは8月4日に第1四半期決算を発表しており、最終利益は109億円と前年同期比7億円の増益になっているなか、通期最終利益の見込みを426億円へ10億円上方修正しており、配当も1.4円増額の年間56.4円予測に修正しています。
前期比増益の要因は、中古自動車などの買取販売が増加している事やリサイクル事業も大規模な解体工事の施工件数が増加しているためとの事です。
通期最終利益(億円)
| 銘柄名 | ユー・エス・エス |
| 2021年3月期 | 40 |
| 2022年3月期 | 297 |
| 2023年3月期 | 300 |
| 2024年3月期 | 329 |
| 2025年3月期 | 376 |
| 2026年3月期 | 413 |
| 2027年3月期(会社予想) | 426 |
2021年からの通期最終利益を見ていきますが、2022年以降はコロナからの経済回復や半導体不足による新車供給不足がオークション相場の高騰に繋がった事に加え、リサイクル事業も堅調に推移した事で過去最高益が続いています。
実際、前期も市場環境の好転や高く売れる会場としての評価を活かした営業活動などが奏功し、出品台数および成約台数が堅調に推移した事で過去最高益を更新しており、今期も好調な流れは続く見込みとして、期初から更に増益の予測で発表していたなか、第1四半期から早速上方修正を発表するほど好調を維持しています。
配当推移
| 銘柄名 | ユー・エス・エス |
| 2017年 | 23.2 |
| 2018年 | 23.9 |
| 2019年 | 25.2 |
| 2020年 | 27.7 |
| 2021年 | 27.75 |
| 2022年 | 33.1 |
| 2023年 | 33.75 |
| 2024年 | 37.7 |
| 2025年 | 43.4 |
| 2026年 | 54.7 |
| 2027年(会社予想) | 56.4 |
2017年からの配当推移を見ていきますが、業績が大きく落ち込んだ2021年でも0.05円の増配を行っており、増配は前期までで26年連続となっています。そんななか、業績が過去最高益を記録し始めた2022年以降は増配ペースも加速しており、2025年は5.7円の増配、前期も11.3円の大幅増配だったなか、今期も期初時点では0.3円の増配予測でしたが、第1四半期決算の増額で現状1.7円の増配予測になっています。
ユー・エス・エスの配当方針は、成長投資と株主還元の両輪で株主価値の向上を目指すとしており、具体的な目安は連結配当性向60%以上としているなか、2027年度までの3ヵ年での総還元性向は100%以上としています。
株主優待
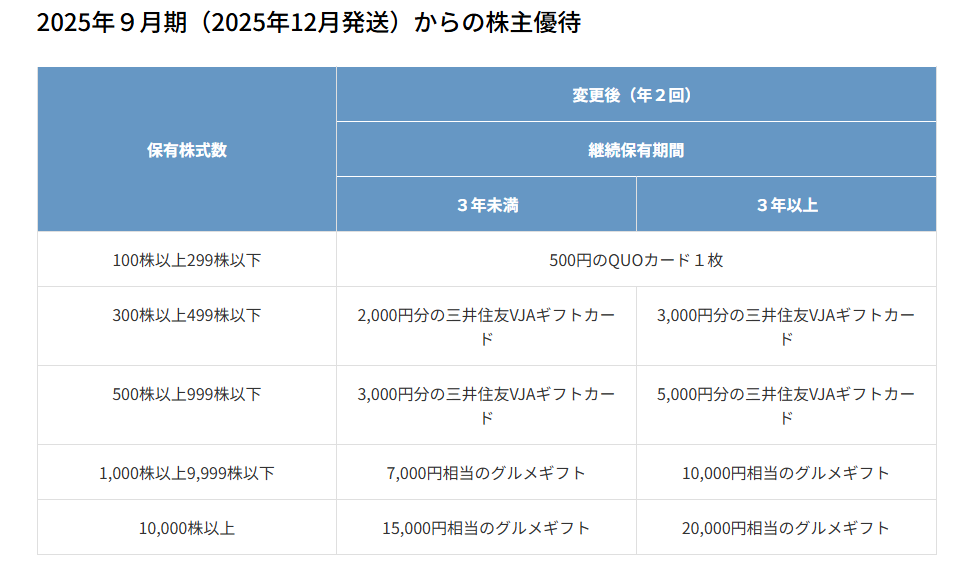
ユー・エス・エスには保有株数によって金額や内容が異なる株主優待があり、保有株数100株からもらえ、またそれぞれ年2回もらえますので有難い株主優待です。
株価推移
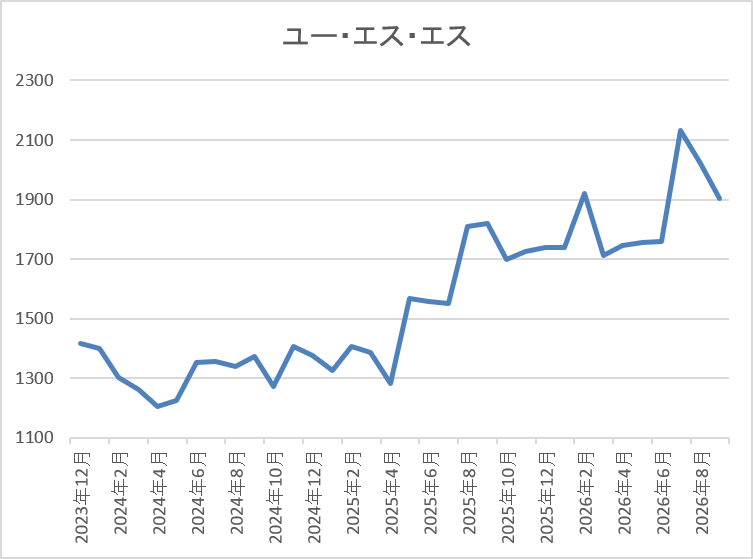
株価は2022年に1330円まで上昇した後は1000円割れの水準まで反落しました。
しかし、そこからは上下を繰り返しながらも値を上げており、今年7月には2132円まで上昇しましたが、直近は1900円前後で推移しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ユー・エス・エス | 4732 | 1929 | 20.6 | 4.70 | 56.4 | 2.92 | 60.1 |
最近の株価は直近高値から下落しているなか、増配も継続していますので配当利回りは3%前後となっています。
今期も過去最高益の見込みですがPER、PBRは市場平均より割高で、配当性向は60%付近と方針通りの水準です。
投資判断
今までの内容からユー・エス・エスの投資判断ですが、最近の業績は過去最高益が続いており、今期も増益予測にしているなか、第1四半期も順調にスタートしています。また、配当も20年以上の連続増配を継続しており、更に前期は四半期ごとに上方修正を発表していたなか、今期も第1四半期から増額が発表されました。
以上の点を踏まえると、直近の株価は低迷気味ですが、いずれは再び順番が来そうな印象です。
【8804】東京建物
3番目の銘柄は東京建物で東京を中心に全国の主要都市でオフィスビルや商業施設、マンション、戸建住宅などの開発や分譲、賃貸を手掛けている不動産デベロッパーです。実際、大手町タワー、東京スクエアガーデン、中野セントラルパークなどの開発実績があります。
直近決算
東京建物は12月決算ですので、8月6日に第2四半期決算を発表しており、最終利益は233億円と前年同期比28億円の増益になっているなか、通期最終利益の見込みを650億円へ20億円上方修正し、配当も4円増額の年間126円予測に修正しています。
業績上方修正の要因は、ビル事業や住宅事業、投資家向け物件売却などの順調な進捗を反映したためとしており、海外事業における持分法投資損益の見直しや全社費用増加などの変動要因も織り込んでいるとの事です。
通期最終利益(億円)
| 銘柄目 | 東京建物 |
| 2021年12月期 | 349 |
| 2022年12月期 | 430 |
| 2023年12月期 | 450 |
| 2024年12月期 | 658 |
| 2025年12月期 | 588 |
| 2026年12月期(会社予想) | 650 |
2021年からの通期最終利益を見ていきますが、ビル事業・住宅事業・アセットサービス事業の各事業セグメントにおける投資家向け物件売却の売上や粗利益が増加した事に加え、仲介・駐車場の収益拡大も進んだ事で順調に増益が続き、2024年までは9期連続の過去最高益を記録していました。
そんななか、前期は前年にあった政策保有株式売却の反動で減益となりましたが、今期は引き続き賃貸収益の伸長や投資家向け物件売却益の増加など、本業が順調に推移する見込みとして期初から増益予測にしていたなか、第2四半期時点で上方修正を発表するほど好調に推移しています。
配当推移
| 銘柄名 | 東京建物 |
| 2016年 | 26 |
| 2017年 | 30 |
| 2018年 | 35 |
| 2019年 | 41 |
| 2020年 | 46 |
| 2021年 | 51 |
| 2022年 | 65 |
| 2023年 | 73 |
| 2024年 | 95 |
| 2025年 | 105 |
| 2026年(会社予想) | 126 |
2016年からの配当推移を見ていきますが、順調に増配が続いており、前期までで12期連続の増配を継続中です。そんななか、特に最近は業績好調を背景に増配幅も大きくなっており、2024年は22円の大幅増配で、前期も業績は減益でしたが配当は10円の増配となり、今期も期初から17円の大幅増配予測にしていたなか、第2四半期決算で更に4円増額されています。
東京建物の配当方針は、2027年度の連結配当性向40%を定量目標とし、持続的な成長により継続的に株主還元の拡充を図る方針です。
株価推移
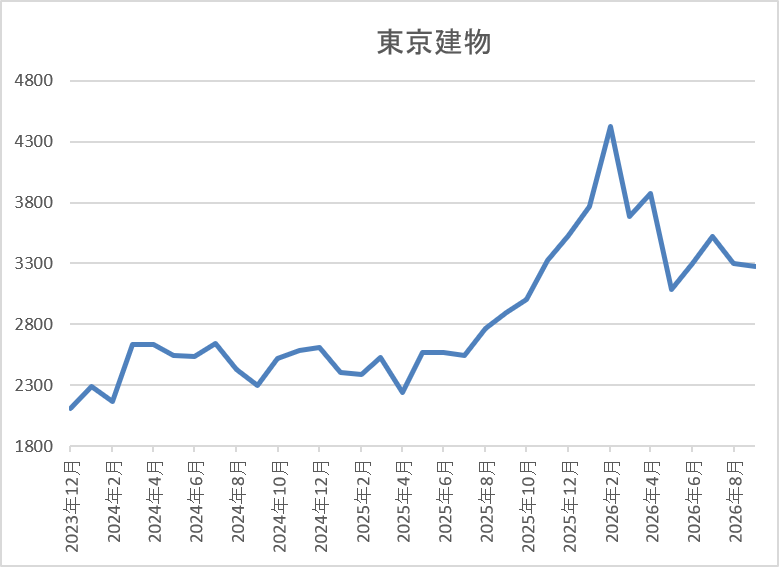
株価は2023年頃から右肩上がりの状況で、2024年11月には2774円まで上昇しました。
しかし、去年4月の暴落では2237円まで下落し、今年2月には4374円まで上昇しましたが、直近は3300円前後で推移しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 東京建物 | 8804 | 3317 | 10.6 | 1.13 | 126 | 3.80 | 40.1 |
最近の株価は低迷しているなか、今期も大幅増配の見込みですので配当利回りは3%後半となっています。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は40%付近と方針通りの水準です。
投資判断
今までの内容から東京建物の投資判断について、前期業績は久しぶりの減益となりましたが、減益要因は一時的なもので、今期は早速増益に転じる予測となっています。また、配当も10年以上の連続増配を継続中で、今期も期初から17円の大幅増配予測にしていたなか、第2四半期決算では更なる増額も発表されました。
以上の点を踏まえると、最近の株価は今後の利上げ懸念への高まりもあってか低迷中ですが、そろそろ良い水準にも見えてきます。
【3333】あさひ
4番目の銘柄はあさひで自転車の専門店「サイクルベースあさひ」を全国に展開しており、店舗数は500を超えています。また、取り扱い製品は一般的な自転車からスポーツサイクル、電動アシスト自転車に加え、パーツなども販売しています。
直近決算
あさひは2月決算ですので、6月22日に第1四半期決算を発表しており、最終利益は21億円と前年同期比2億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、賃金の引上げや人材育成投資の先行及び出店に伴う運営基盤費用の増加影響もあったためとの事です。
通期最終利益(億円)
| 銘柄名 | あさひ |
| 2020年2月期 | 25 |
| 2021年2月期 | 47 |
| 2022年2月期 | 35 |
| 2023年2月期 | 33 |
| 2024年2月期 | 31 |
| 2025年2月期 | 35 |
| 2026年2月期 | 22 |
| 2027年2月期(会社予想) | 27 |
2020年からの通期最終利益について、2021年はコロナ禍による移動手段の見直しや健康意識の高まりなどの需要増加へ対応した事に加え、インターネット販売を強化した影響で大きく伸びましたが、その後は仕入れコストや人件費の増加に加え、出店、店舗リニューアルなどの諸経費が膨らんだ事で減益が続きました。
そんななか、2025年は電動アシスト自転車をはじめとした高機能・高単価商材への移行に伴い客単価が上昇した事や修理、メンテナンス販売の増加で久しぶりに増益となりましたが、前期は物価高による買い替え見送りで販売数量が減少した事や賃上げ、新規出店などのコストが増加した事で減益となっており、今期は価格是正効果などを想定して期初から増益予測にしていますが、第1四半期は前期比1割弱の減益と心配なスタートになっています。
配当推移
| 銘柄名 | あさひ |
| 2016年 | 14 |
| 2017年 | 14 |
| 2018年 | 14 |
| 2019年 | 18 |
| 2020年 | 18 |
| 2021年 | 28 |
| 2022年 | 28 |
| 2023年 | 28 |
| 2024年 | 45 |
| 2025年 | 50 |
| 2026年 | 50 |
| 2027年(会社予想) | 50 |
2016年からの配当推移について、数年前までは10円台で推移していましたが、業績好調により2021年は大きく増配となっています。しかし、2022年以降は減益が続いた影響もあって据え置きとなっていたなか、2024年は配当方針の見直しにより一気に17円の大幅増配となり、2025年も更に5円の増配となりましたが、その後は年間50円で据え置きが続いています。
あさひの配当方針は配当性向35%以上およびDOE3%目安を基本としつつ、安定した株主還元方針を継続する方針で、今期から新たにDOEを目安に加えています。
株価推移
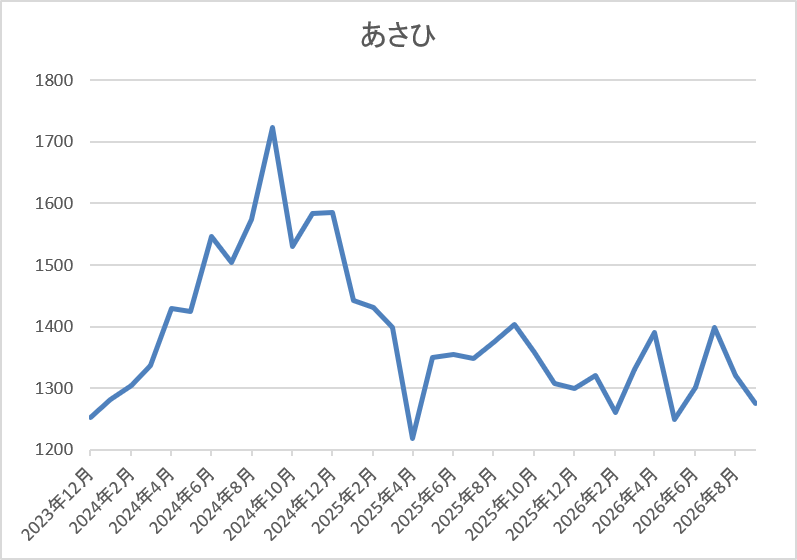
2023年頃からの株価は1000円台前半で停滞が続いていましたが、2024年9月には1755円まで上昇する場面がありました。
しかし、その後はずるずる売られ、最近は1300円前後で停滞しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| あさひ | 3333 | 1322 | 12.6 | 0.83 | 50 | 3.78 | 47.7 |
最近の株価は停滞気味ですので、今期配当も据え置き予測ですが配当利回りは3%後半の水準です。
今期は増益見込みですのでPER、PBRは市場平均より割安で、配当性向は48%付近となっています。
投資判断
今までの内容からあさひの投資判断ですが、最近の業績は人件費や新規出店などのコストが増加している影響もあって減益が続いていますので、株価も停滞しています。ただ、今期から配当方針の目安にDOEを加えた事で減配リスクは軽減しているなか、今後も価格改定やECサイトの成長に加え、修理、メンテナンス体制も強化する方針と期待できる部分はあります。
以上の点に加え、健康志向の高まりや直近の原油高で自動車などの代替手段として、今後自転車需要が高まる可能性もありますので、いずれは株価も勢いづくかもしれません。
【1719】安藤ハザマ
5番目の銘柄は安藤ハザマで、準大手のゼネコンです。耐震や免震などの建設基盤技術を中心に山岳トンネルやダム建設なども手掛けています。
直近決算
安藤ハザマは8月5日に第1四半期決算を発表しており、最終利益は42億円と前年同期比11億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、土木事業は減益でしたが、建築業において完成工事高が大きく増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | 安藤ハザマ |
| 2022年3月期 | 176 |
| 2023年3月期 | 151 |
| 2024年3月期 | 138 |
| 2025年3月期 | 264 |
| 2026年3月期 | 297 |
| 2027年3月期(会社予想) | 222 |
2022年からの通期最終利益について、2024年にかけては資材価格の高騰や人件費の増加に加え、海外工事での貸倒引当金を計上した事で減益が続きましたが、2025年は手持ち工事が想定通りに進捗した事や採算性が向上した事に加え、政策株式の売却もあり、過去最高益を記録しています。
そして、前期も大型工事の進捗や建築工事の採算性向上に加え、政策保有株式の売却益も加わった事で更に増益となりましたが、今期は前期に好採算の工事が多かった反動に加え、資材費、人件費の増加も見込むとして期初から2割以上の減益予測にしているなか、第1四半期は前期比約35%の増益と順調にスタートしています。
配当推移
| 銘柄名 | 安藤ハザマ |
| 2017年 | 20 |
| 2018年 | 25 |
| 2019年 | 30 |
| 2020年 | 30 |
| 2021年 | 30 |
| 2022年 | 40 |
| 2023年 | 40 |
| 2024年 | 60 |
| 2025年 | 70 |
| 2026年 | 80 |
| 2027年(会社予想) | 84 |
2017年からの配当推移について、据え置きが続く年はありますが、減配はなく、概ね順調に増配傾向となっています。そんななか、直近は業績とは関係なく大幅増配が続いており、2024年は20円、2025年も10円の増配となっていたなか、前期も10円の増配となりましたが、今期は現状4円の増配予測となっています。
安藤ハザマの配当方針は業績や将来の収益等を考慮し、継続的かつ安定的な配当を実施するとしており、今期から始まる新中期経営計画では下限を年間80円とする累進配当を導入しています。
株価推移
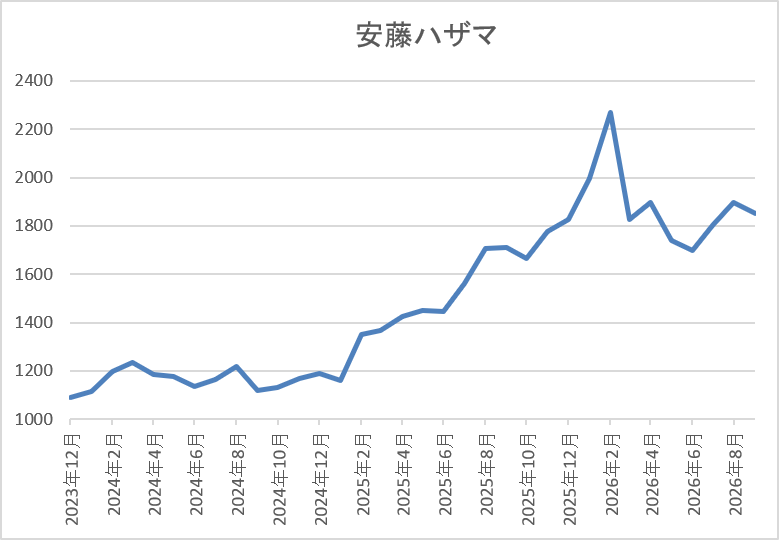
株価は2023年に1000円台前半まで上昇しましたが、その後は停滞が続きました。
そんななか、今年2月には2270円まで値を上げましたが、6月には1700円まで売られ、直近は1900円前後で推移しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 安藤ハザマ | 1719 | 1936 | 13.7 | 1.41 | 84 | 4.34 | 59.3 |
最近の株価は直近安値から反発していますが、増配も続いていますので配当利回りは4%半ばと高水準です。
今期は減益見込みですがPERは市場平均より割安で、配当性向は59%付近となっています。
投資判断
今までの内容から安藤ハザマの投資判断について、最近の業績は過去最高益が続いていますが、増益要因には政策保有株式の売却益計上もあり、また今期は高騰が懸念される資材費や供給不安など懸念点も多いです。その辺りの背景もあって、今期は期初から2割以上の減益見込みで発表しており、直近の株価も物足りない動きですが、今期から配当方針には累進配当を導入しており、減配リスクは無くなっています。
以上の点に加え、利回りも4%台半ばまで上昇している事を踏まえると、さすがに現在の株価は割安過ぎに感じます。
【8058】三菱商事
最後の銘柄は三菱商事で、伊藤忠、三井物産、住友商事、丸紅と並ぶ5大総合商社の一角です。三菱商事は従来から資源部門に強みを持っている事もあり、最近の業績は商品市況反落の影響で苦戦していましたが、今期は大幅増益の見込みで発表しているなか、株価は依然停滞が続いています。
直近決算
三菱商事は8月3日に第1四半期決算を発表しており、最終利益は2985億円と前年同期比954億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、為替・一部資源価格が期初前提よりも円安・高値圏で推移しているためとの事で、第2四半期に向けて上方修正余地を精査するとしています。
通期最終利益(億円)
| 銘柄名 | 三菱商事 |
| 2020年3月期 | 5,353 |
| 2021年3月期 | 1,725 |
| 2022年3月期 | 9,375 |
| 2023年3月期 | 11,806 |
| 2024年3月期 | 9,640 |
| 2025年3月期 | 9,507 |
| 2026年3月期 | 8,004 |
| 2027年3月期(会社予想) | 11,000 |
2020年からの通期最終利益について、コロナショックの影響で2021年は大幅減益となりましたが、2022年以降はコロナからの経済回復や商品市況の上昇で大幅増益が続き、2023年には過去最高益を記録しています。
しかし、2024年以降は資源価格の反落や洋上風力発電関連の減損損失などの影響で減益が続いており、前期も原料炭、鉄鉱石価格の下落に加え、前年にあった一時的利益の反動などで大きく減益になりましたが、今期は米国シェールガス事業への参入やLNGカナダの通年稼働などを見込むとして、期初から最終利益は1兆円を超える大幅増益の予測で発表しているなか、第1四半期時点の通期進捗率も27%付近と順調にスタートしています。
配当推移
| 銘柄名 | 三菱商事 |
| 2017年 | 26.6 |
| 2018年 | 36.6 |
| 2019年 | 41.6 |
| 2020年 | 44 |
| 2021年 | 44.6 |
| 2022年 | 50 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 100 |
| 2026年 | 110 |
| 2027年(会社予想) | 125 |
2017年からの配当推移を見ていますが、順調に増配傾向で、コロナショックで業績を大きく落とした2021年にも増配しています。そんななか、最近は業績とは関係なく増配幅が大きくなっており、実際2025年は減益でも30円の大幅増配、そして前期も業績は大きく減益になりましたが10円の増配で、今期は期初から15円の増配予測で発表しています。
三菱商事の配当方針は累進配当+機動的な自己株式取得とする基本方針を維持としており、2027年度までの累進配当も宣言しています。
株価推移
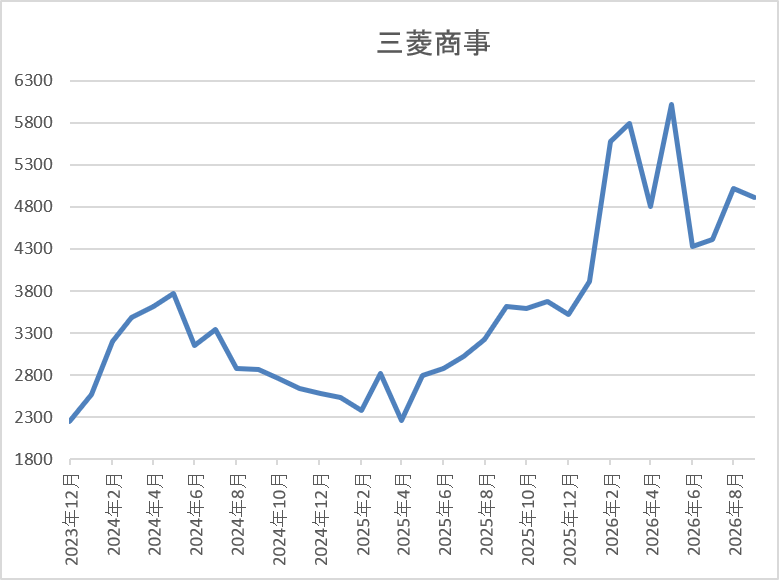
2023年以降の株価は基本的に右肩上がりで、2024年4月には3775円まで上昇しました。
しかし、その後は業績低迷の影響もあって下落が続き、去年4月の暴落では2257円まで売られ、今年5月には6012円まで上昇しましたが、直近は5000円前後で推移しています。
株価指標(2026年9月17日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 三菱商事 | 8058 | 4979 | 16.6 | 1.89 | 125 | 2.51 | 41.6 |
最近の株価は停滞しているなか、増配も続いていますが配当利回りは2%半ばの水準です。
今期は増益見込みですのでPERは市場平均より割安で、配当性向は41%付近となっています。
投資判断
今までの内容から三菱商事の投資判断について、ここ数年の業績は資源価格の下落で減益が続いていましたが、今期は一気に過去最高益も狙える水準の予測で発表しているなか、第1四半期も順調にスタートしています。業績好調の要因は、原料炭事業や銅事業の市況上昇に加え、LNGカナダの生産開始に伴う取引増加影響などとしていますので、今後への期待も膨らみます。
実際、第2四半期決算では上方修正が発表される可能性も高そうですので、いつ株価が動き出しても不思議では無い印象です。
まとめ
今回は相場の勢いがバリュー株とAI・半導体株の挟で揺れ動くなか、いずれは株価が凄い事になりそうな6銘柄を検証しました。最近は再びバリュー株に流れが来ている雰囲気ですが、今回検証した6銘柄の株価は依然、停滞気味なものが多かったです。
ただ、いずれも業績や配当推移は好調に推移していますので、いつかは必ずその時が来ると思っています。
コメント