
最近の株式市場は乱高下が激しくなっており、個人的にも保有銘柄の資産が大きく上下していますので、日々の値動きに心が揺れ動いてしまう事があるかもしれませんが、長期投資を前提としている高配当株投資の場合、本当に大切な事は目先の株価動向では無く、今後の配当推移です。そんななか、最近は株主還元向上の流れから多くの企業が継続的な増配を実施しており、なかには「減配せずに現在の配当水準を維持または増加させていく」累進配当政策を導入する企業も増えています。
実際、数年前までの累進配当銘柄といえば、メガバンクや総合商社など一部の大企業に限られていましたが、現在では様々な企業が累進配当政策を導入している事で今後の更なる増配への期待も高まっています。そこで今回は、あまり知られてはいませんが、実は累進配当を宣言している5銘柄を検証していきます。
【9104】商船三井
最初の銘柄は商船三井で日本郵船、川崎汽船と並ぶ日本三大海運会社の1つです。グローバルな外航海運会社として鉄鉱石船やタンカーなどの海上貨物運送を手掛けています。
直近決算
商船三井は8月7日に第1四半期決算を発表しており、最終利益は610億円と前年同期比82億円の増益になっているなか、通期最終利益の見込みを2400億円へ700億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、中東情勢に伴う燃料費の増影響はありましたが、鉄鉱石・ボーキサイトの堅調な出荷に加え、パルプ輸送需要も堅調に推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | 商船三井 |
| 2019年3月期 | 268 |
| 2020年3月期 | 326 |
| 2021年3月期 | 900 |
| 2022年3月期 | 7088 |
| 2023年3月期 | 7960 |
| 2024年3月期 | 2616 |
| 2025年3月期 | 4254 |
| 2026年3月期 | 2132 |
| 2027年3月期(会社予想) | 2400 |
2019年からの通期最終利益を見ていきますが、順調に増益が続いていたなか、2022年と2023年はコンテナ船やドライバルク船が歴史的な好市況となった事に加え、自動車船の輸送台数回復などの影響で大きく伸びており、2023年には過去最高益を記録しています。しかし、2024年以降はコンテナ船事業の運賃下落などの影響によって減益傾向となっており、前期もケミカル船・欧州タンクコンテナ事業において持分法適用会社における一過性費用が発生した影響などで減益となっていたなか、今期も期初時点では2割近い減益予測にしていましたが、第1四半期決算の上方修正で増益予測になっています。
配当推移
| 銘柄名 | 商船三井 |
| 2017年 | 6.67 |
| 2018年 | 6.67 |
| 2019年 | 15 |
| 2020年 | 21.67 |
| 2021年 | 50 |
| 2022年 | 400 |
| 2023年 | 560 |
| 2024年 | 220 |
| 2025年 | 360 |
| 2026年 | 200 |
| 2027年(会社予想) | 205 |
2017年からの配当推移について、業績が大きく伸びた2022年以降は大幅増配が続いていましたが、2024年は業績の大幅減益と連動して大きく減配となりました。そんななか、2025年は業績が増益となった事で配当も140円の増配となりましたが、前期は再び業績と連動して160円の大幅減配となり、今期は現状5円の増配予測となっています。
商船三井の配当方針は、今期から年間205円を起点とする累進配当を導入としており、具体的な目安を総還元性向40%を目途し、機動的な自社株買いも実施する方針です。
株価推移
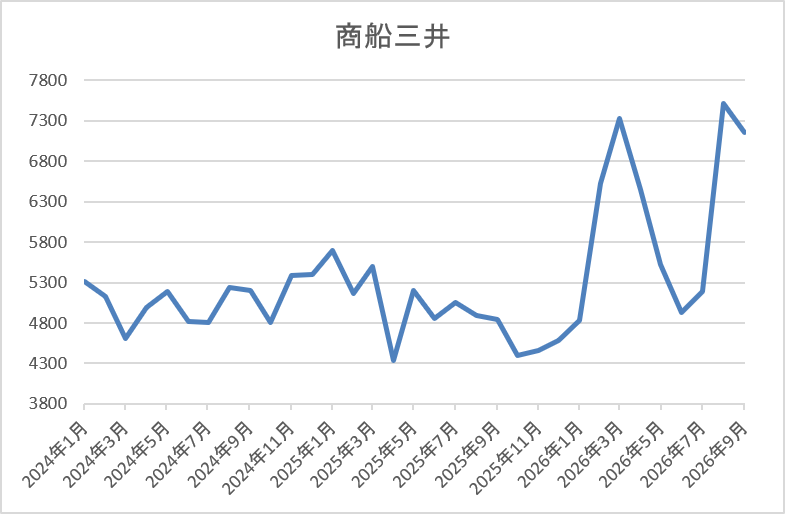
株価は2023年夏頃からは上昇傾向で、去年3月には5673円まで上昇しました。
その後4月の暴落では4336円まで下落しましたが、そこからは反発して先月には7509円まで上昇し、直近も7000円前後で推移しています。
株価指標(2026年9月11日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 商船三井 | 9104 | 7046 | 10.1 | 0.81 | 205 | 2.91 | 29.3 |
最近の株価は上場来の高値付近で推移していますので、今期配当は増配見込みですが配当利回りは3%前後となっています。
今期は増益見込みになりましたのでPER、PBRは市場平均より割安で、配当性向は29%付近と余裕を感じる水準です。
投資判断
今までの内容から商船三井の投資判断について、従来から業績や配当は変動が激しく、最近は減益、減配の年も増えていますが、今期は第1四半期の上方修正で増益見込みになりました。そんななか、配当も5円の増配予測となっていますが、今期から累進配当を導入した事はサプライズで、現状の還元方針が適用される2030年度までは減配リスクが無くなっています。
以上の点を踏まえると、今までは安定しない配当推移が高配当株としてのデメリットでしたが、今後は購入対象として検討したくなる銘柄です。
【7270】SUBARU
2番目の銘柄は自動車メーカーのSUBARUで、レガシィやインプレッサシリーズなどの人気車種を製造しています。実際、アメリカを中心に海外でも人気があり、直近の海外売上比率も北米を中心に8割を超えている状況です。
直近決算
SUBARUは8月5日に第1四半期決算を発表しており、最終利益は491億円と前年同期比57億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、米国関税影響の縮小や為替も想定より円安で推移しましたが、米国での販売台数が落ち込んだ事や販売奨励金が増加した事に加え、原材料・市況も悪化したためとの事です。
通期最終利益(億円)
| 銘柄名 | SUBARU |
| 2019年3月期 | 1414 |
| 2020年3月期 | 1525 |
| 2021年3月期 | 765 |
| 2022年3月期 | 700 |
| 2023年3月期 | 2004 |
| 2024年3月期 | 3850 |
| 2025年3月期 | 3380 |
| 2026年3月期 | 908 |
| 2027年3月期(会社予想) | 1300 |
2019年からの通期最終利益について、2021年頃はコロナショックや半導体の供給不足などの影響で大きく減益となりましたが、2023年以降は北米市場を中心に販売が堅調に推移した事や円安の追い風で一気にV字回復しています。
そんななか、前期はトランプ関税や為替の影響に加え、原材料費も高騰した事で大きく減益となりましたが、今期は前年の関税影響や環境関連費用が軽減する見込みとして4割以上の増益予測にしているなか、第1四半期時点の通期進捗率も38%付近と好調なスタートを切っています。
配当推移
| 銘柄名 | SUBARU |
| 2017年 | 144 |
| 2018年 | 144 |
| 2019年 | 144 |
| 2020年 | 100 |
| 2021年 | 56 |
| 2022年 | 56 |
| 2023年 | 76 |
| 2024年 | 106 |
| 2025年 | 115 |
| 2026年 | 115.5 |
| 2027年(会社予想) | 116 |
2017年からの配当推移について、数年前までは144円で安定していましたが、2020年、2021年は業績低迷を背景に大幅減配が続きました。しかし、その後は業績の回復と共に増配が続き、2024年は一気に30円の大幅増配、2025年は9円の増配で、前期も業績は大幅減益でしたが意地の0.5円増配となっており、今期も期初から0.5円の増配予測で発表しています。
SUBARUの配当方針は配当を株主還元の基本と位置づけ、目安を総還元性向40%以上としているなか、累進的な配当を目指すとしてDOE3.5%も設定しています。
株価推移
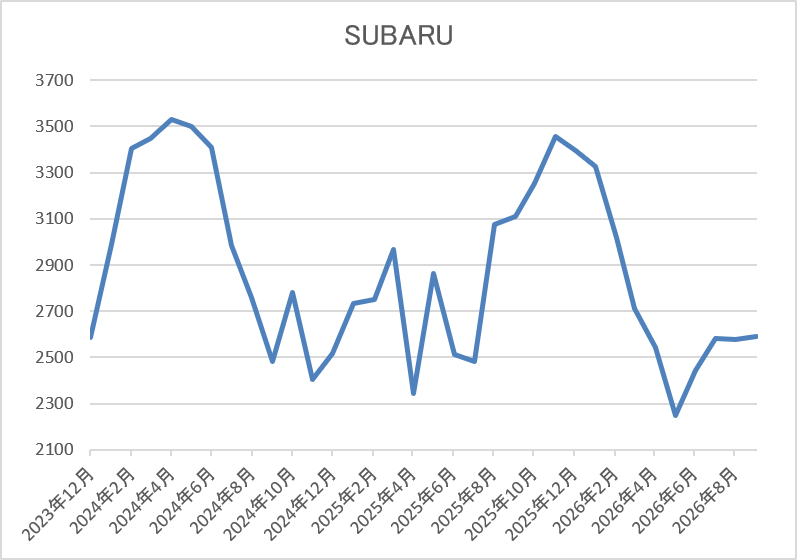
2023年以降の株価は上下を繰り返しながらも上昇しており、2024年には3614円の高値を付けています。
しかし、その後は業績の低迷と共に下落して去年4月の暴落では2174円まで売られ、年末には3642円まで反発しましたが、直近は2600円前後で推移しています。
株価指標(2026年9月11日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| SUBARU | 7270 | 2619.5 | 14.0 | 0.66 | 116 | 4.43 | 62.1 |
最近の株価は低迷が続いているなか、増配は継続していますので配当利回りは4%半ばと高水準です。
今期は増益見込みですのでPER、PBRは市場平均より割安で配当性向は62%付近となっています。
投資判断
今までの内容からSUBARUの投資判断について、前期業績はトランプ関税の影響で全ての自動車メーカーが苦戦を強いられましたが、従来から北米での販売割合が8割以上を占めており、自動車メーカーの中でも特に関税の影響を受ける状況でした。ただ、その様な厳しい状況でも前期は0.5円と意地の増配を行い、現在は累進配当まで宣言しています。
以上の点に加え、今期は期初から4割以上の増益予測で発表しているなか、第1四半期も順調なスタートを切っていますので、業績が完全に回復すれば大幅増配も期待できそうです。
【3393】スターティアHD
3番目の銘柄はスターティアHDで、中小企業向けにITインフラやサーバーなどを提供しているスターティア株式会社が中核です。また、最近はデジタルマーケティング事業に注力しており、営業支援ツールや見込み顧客化・商談化ツールなども手掛けています。
直近決算
スターティアHDは8月7日に第1四半期決算を発表しており、最終利益は5億円と前年同期比1億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、ITインフラのストック売上がネットワーク・電力事業の好調で堅調に推移しているためとの事です。
通期最終利益(億円)
| 銘柄名 | スターティア |
| 2021年3月期 | -13 |
| 2022年3月期 | 9 |
| 2023年3月期 | 12 |
| 2024年3月期 | 15 |
| 2025年3月期 | 19 |
| 2026年3月期 | 23 |
| 2027年3月期(会社予想) | 23 |
2021年からの通期最終利益について、コロナショックの影響で2021年は赤字に転落していますが、その後は順調に増益が続いており、2024年にはITインフラが堅調に推移するなか、デジタルマーケティング事業も利益化できた事で過去最高益を記録しています。
そして、前期もITインフラ事業はセキュリティ対策のニーズが高まった事でネットワーク関連機器の販売が好調を維持している事やDXソリューション事業においても受注が堅調に推移した事で増益となっており、今期も好調な流れは続く見込みとして更に増益の予測にしているなか、第1四半期時点の通期進捗率も22%付近とまずますのスタートを切っています。
配当推移
| 銘柄名 | スターティア |
| 2017年 | 9 |
| 2018年 | 12 |
| 2019年 | 9 |
| 2020年 | 9 |
| 2021年 | 10 |
| 2022年 | 14 |
| 2023年 | 41 |
| 2024年 | 69 |
| 2025年 | 114 |
| 2026年 | 145 |
| 2027年(会社予想) | 145 |
2017年からの配当推移について、数年前は10円付近で停滞している期間が長かったですが、2021年以降は増配傾向が続いています。そんななか、特に最近は業績好調により増配幅も大きくなっており、2024年は28円、2025年も45円と大幅増配が続き、前期も創立30周年の記念配当8円を含めて31円の増配になっていたなか、今期は現状据え置き予測ですが、普通配当のみの実施となっています。
スターティアHDの配当方針は財務健全性の維持に努め、連結業績や今後の事業展開などを総合的に勘案し、累進配当を継続的に実施すると共に、具体的な目安を今期からDOE13%としています。
株価推移
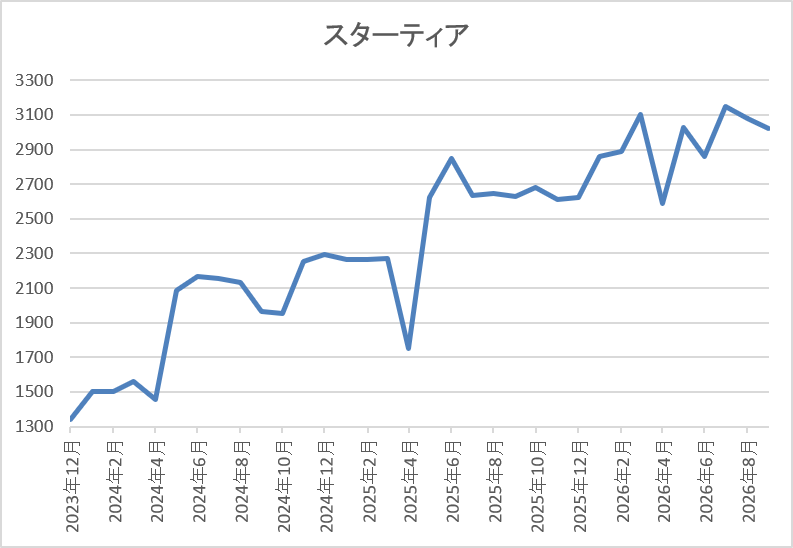
2022年以降の株価は右肩上がりの状況で、2024年春には2000円付近まで上昇しています。
その後は停滞する時期もありましたが、去年春以降は再び上昇して直近は3000円前後で推移しています。
株価指標(2026年9月11日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| スターティア | 3393 | 3025 | 12.1 | 3.53 | 145 | 4.79 | 58.1 |
最近の株価は上場来の高値付近で推移していますが、大幅増配も続いていますので配当利回りは4%後半と高水準です。
今期も過去最高益の見込みですのでPERは市場平均より割安で、配当性向は58%付近となっています。
投資判断
今までの内容からスターティアHDの投資判断ですが、最近の業績は過去最高益が続いているなか、今後の業績もITインフラの堅調な需要や急速に業績が伸びているDXソリューション事業など期待できる部分が大きいです。今期も期初から増益予測で発表しているなか、配当方針には累進配当を導入しており、DOEの目安も13%と高水準で設定しています。
以上の点を踏まえると、今期の配当は現状据え置き予測ですが、今後の上方修正も十分期待できそうな状況です。
【3946】トーモク
4番目の銘柄はトーモクで大手の総合包装メーカーですが、段ボールや紙器製品の供給を軸にスウェーデンハウスが提供する住宅事業や運輸倉庫事業なども手掛けています
また、中核の段ボール事業では、飲料・加工食品・青果物・水産物・医薬品など多岐にわたる分野の段ボールを開発・供給しています。
直近決算
トーモクは7月31日に第1四半期決算を発表しており、最終利益は10億円と前年同期比約2.4億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、国内段ボール部門の販売量が加工食品向け、青果物向けで増加した事や価格改定の効果に加え、為替も円安で推移したためとの事です。
通期最終利益(億円)
| 銘柄名 | トーモク |
| 2020年3月期 | 45 |
| 2021年3月期 | 48 |
| 2022年3月期 | 59 |
| 2023年3月期 | 52 |
| 2024年3月期 | 53 |
| 2025年3月期 | 65 |
| 2026年3月期 | 73 |
| 2027年3月期(会社予想) | 81 |
2020年からの通期最終利益を見ていきますが、概ね順調に増益傾向となっており、最近は段ボール・運輸倉庫事業の価格改定や住宅事業のブランド力訴求によって過去最高益が続いています。実際、前期も段ボール事業の粗利が価格改定によって大きく改善した事や住宅事業もリフォーム件数が前年を上回った事に加え、運輸倉庫事業も昨年稼働した大手小売業向け物流センターの取扱い通年化などの影響で過去最高益を更新しており、今期も好調な流れが続く見込みとして、期初から1割程度の増益予測で発表しているなか、第1四半期は前期比約3割の増益と好調を維持しています。
配当推移
| 銘柄名 | トーモク |
| 2017年 | 35 |
| 2018年 | 35 |
| 2019年 | 50 |
| 2020年 | 45 |
| 2021年 | 45 |
| 2022年 | 52 |
| 2023年 | 60 |
| 2024年 | 70 |
| 2025年 | 100 |
| 2026年 | 130 |
| 2027年(会社予想) | 170 |
2017年からの配当推移について、たまに減配や据え置きの年もありますが、概ね順調に増配が続いていたなか、2022年以降の増配幅は特に大きくなっています。実際、2025年と前期は一気に30円の増配となっていたなか、今期は期初から40円の大幅増配予測で発表しています。
トーモクの配当方針は、中長期的な利益成長に合わせて増配していく累進配当を採用しており、具体的な目安を配当性向30%程度としています。
株主優待
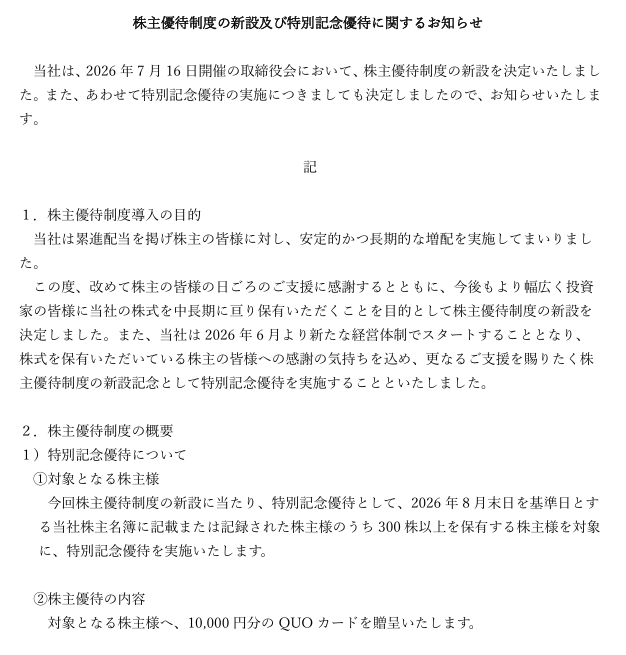
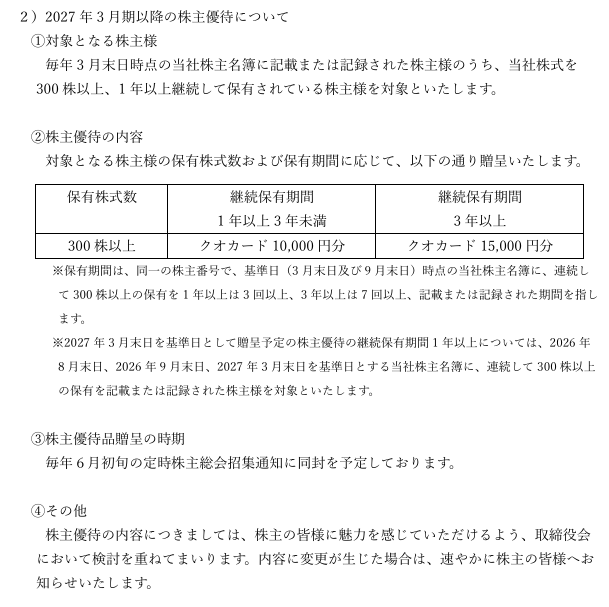
トーモクは株主優待の新設を発表しており、まず特別優待として今年8月末時点で300株以上の保有を条件に1万円分のクオカードがもらえます。そして、来年以降は3月末を基準日に300株以上の保有を条件に保有期間に応じて1万円か3万円分のクオカードがもらえる株主優待を導入すると発表していますが、現状の株価だと300株で100万円を超えますので、できれば100株からもらえる内容にして欲しかったです。
株価推移
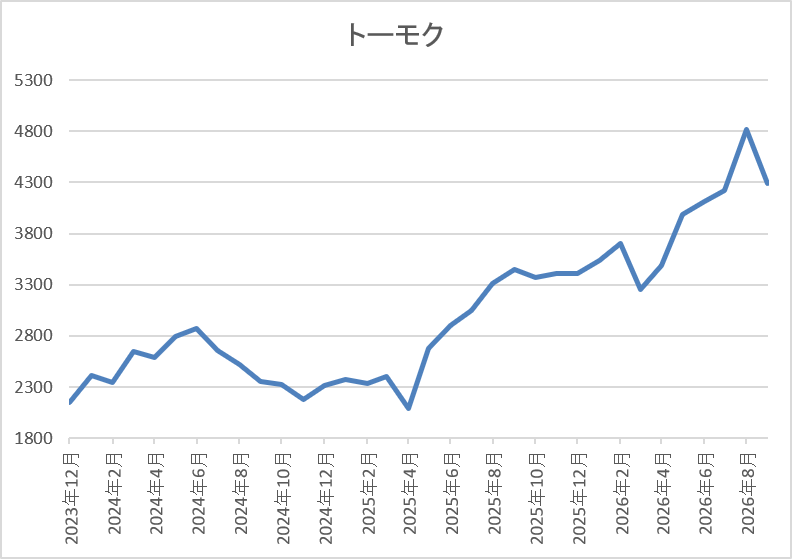
2023年以降の株価は急騰して、2024年5月には2960円まで上昇しました。
その後、2000円付近まで売られる場面はありましたが、去年後半以降は3000円台半ばで停滞していたなか、先月には4820円まで上昇し、直近は4300円前後で推移しています。
株価指標(2026年9月11日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| トーモク | 3946 | 4280 | 8.6 | 0.68 | 170 | 3.97 | 34.0 |
最近の株価は上場来の高値付近で推移していますが、大幅増配も続いていますので配当利回りは4%前後となっています。
今期も過去最高益の見込みですのでPER、PBRは市場平均より割安で、配当性向は34%付近と方針通りの水準です。
投資判断
今までの内容からトーモクの投資判断について、ここ数年の業績は過去最高益を記録しているなか、今期も期初から増益予測で発表され、直近は大幅増配も続いています。そんななか、先日には株主優待の新設も発表するなど、最近は明らかに株主還元力が向上していますので、株価も上場来の高値付近まで上昇しています。
以上の点に加え、累進配当が導入されている事や現在の余裕ある配当性向から今後も増配が継続する可能性は高そうですので、今の株価でも狙いたくなる銘柄です。
【5911】横河ブリッジHD
最後の銘柄は横河ブリッジHDで、橋梁や鋼構造物の設計・製作・現場施工に加え、保全業務がメイン事業です。また、明石海峡大橋や横浜ベイブリッジ、レインボーブリッジなどの大型工事も手掛けている橋梁メーカーの国内最大手です。
直近決算
横河ブリッジHDは7月27日に第1四半期決算を発表しており、最終利益は4億円と前年同期比3億円の減益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比減益の要因は、物価の高騰や金利上昇に伴う建設コストの増大などにより工事量が伸び悩んだ事に加え、同業のビーアールホールディングス買収に伴う、一過性の買収関連費用を特別損失に計上したためとの事です。
通期最終利益(億円)
| 銘柄名 | 横河ブリッジ |
| 2020年3月期 | 90 |
| 2021年3月期 | 112 |
| 2022年3月期 | 110 |
| 2023年3月期 | 112 |
| 2024年3月期 | 118 |
| 2025年3月期 | 128 |
| 2026年3月期 | 86 |
| 2027年3月期(会社予想) | 82 |
2020年からの通期最終利益について、2021年以降は110億円前後で安定するなか、高騰した鋼材価格を反映した案件の生産が進み損益が改善した事や土木関連事業も生産が回復した影響などで概ね順調に増益傾向が続いており、2025年には政策保有株式の売却益も計上した事で過去最高益を記録しました。
しかし、前期は新設鋼橋の発注量が過去最低水準で推移した事や人件費、IT 関連費用も増加した事に加え、前年にあった政策保有株式売却の反動もあった事で大きく減益となっており、今期も同様の傾向が続く見込みとして期初から減益予測にしているなか、第1四半期時点の通期進捗率も5%付近と特別損失の影響で厳しいスタートになっています。
配当推移
| 年 | 横河ブリッジ |
| 2017年 | 16 |
| 2018年 | 22 |
| 2019年 | 30 |
| 2020年 | 37 |
| 2021年 | 52 |
| 2022年 | 75 |
| 2023年 | 85 |
| 2024年 | 95 |
| 2025年 | 110 |
| 2026年 | 120 |
| 2027年(会社予想) | 130 |
2017年からの配当推移を見ていきますが、順調に増配が続いているなか、最近の増配額は業績推移と比較しても大きくなっており、2024年は10円、2025年も15円の大幅増配で、前期も業績は大きく減益でしたが10円の増配で、今期も期初から10円の増配予測で発表しています。
横河ブリッジHDの配当方針は、業績変動の影響を抑えて累進配当を継続するため、前期からDOEを導入して増配基調の維持を目指すとしており、具体的な目安をDOE3.5%以上としています。
株主優待
横河ブリッジには株主優待が設定されており、保有株数1000株以上で1000円分のクオカードがもらえます。
また、5年以上継続保有する事で2000円分にグレードアップしますので、長期保有者には有難い株主優待です。
株価推移
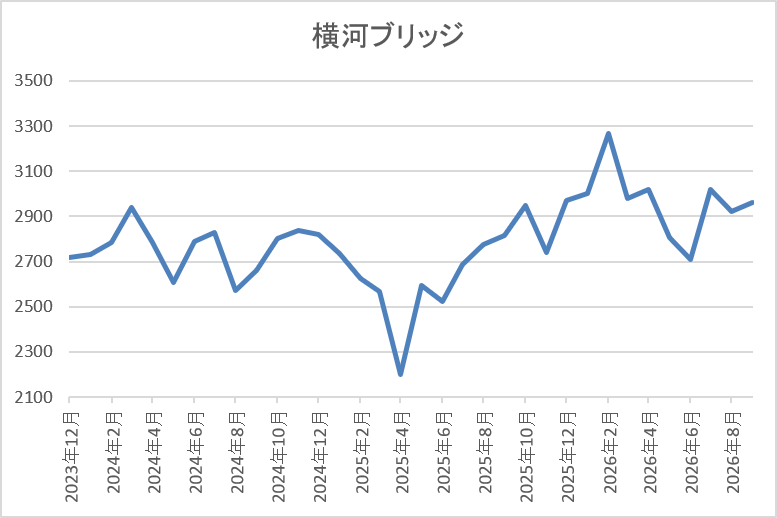
2023年頃からの株価は上昇傾向で、2024年には2995円の高値を付けています。
しかし、その後は低迷して、去年春の暴落では2198円まで下げましたが、今年2月には3265円まで上昇し、直近は3000円前後で推移しています。
株価指標(2026年9月11日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 横河ブリッジHD | 5911 | 2955 | 14.1 | 0.88 | 130 | 4.40 | 62.2 |
最近の株価は停滞しているなか、増配も続いていますので配当利回りは4%半ばと高水準です。
今期も減益見込みですがPER、PBRは市場平均より割安で、配当性向は62%付近となっています。
投資判断
今までの内容から横河ブリッジHDの投資判断について、ここ数年の業績は増益が続いていましたが、前期は橋梁事業の低迷やコストの増加に加え、保有株式売却の減少で大きく減益となり、今期も厳しい状況です。
その辺りの影響もあってか、最近の株価も全体の強さと比較すると物足りない動きですが、配当は累進配当政策のもと増配が続いています。そのため、現在の利回りも4%半ば付近まで上昇しているなか、2027年度までの中計期間は10円ずつ増配する方針を示しており、来期は更に10円の増配で年間140円の計画を既に公表していますので、株価もいずれは順番が来そうです。
まとめ
今回はあまり知られてはいませんが、実は累進配当を宣言している5銘柄を検証しました。最近の株式市場には不穏な空気が漂っており、今後大きな暴落に見舞われる場面があるかもしれませんが、仮に株価が半分になっても減配さえなければ、保有株に対する利回りは変わりません。 その様な意味でも、累進配当を宣言している銘柄に減配リスクはありませんので、今後も注目したい存在です。

コメント