
最近の株式市場は乱高下を繰り返しており、先週はAI開発スピードへの脅威からAI・半導体株は大きく下落する場面もありましたが、バリュー株を中心とした高配当株は割と底堅く推移していましたので、いよいよ年末に向けて本格的な上昇トレンドに入りそうな雰囲気も漂ってきています。実際、例年10月以降の相場は堅調に推移するケースが多く、今年はアメリカの中間選挙や中東情勢など不穏な要素もありますが、業績は好調を維持している銘柄が多いですので、期待も膨らみます。
そんななか、個人的に今年残りの成長投資枠は数万円と少なくなっていますので、今回は残りのNISA枠を踏まえたうえで、今年最後に購入を検討している5銘柄の最新情報をまとめていきます。
今年の購入銘柄
まずは今年の購入銘柄からまとめていきますが、合計15銘柄、約472万円の購入となっています。
| 銘柄 | コード | 購入単価 | 株数 | 購入金額 | 購入時期 | 備考 |
| 日本空調サービス | 4658 | 1,290 | 100 | 129,000 | 1月5日 | |
| 平和不動産 | 8966 | 160,000 | 1 | 160,000 | 1月14日 | |
| スターアジア | 3468 | 62,800 | 2 | 125,600 | 1月14日 | |
| 横河ブリッジ | 5911 | 3,165 | 100 | 316,500 | 1月22日 | |
| INPEX | 1605 | 3,201 | 100 | 320,100 | 1月27日 | |
| いちごグリーンインフラ | 9282 | 52,900 | 4 | 211,600 | 1月27日 | 旧NISAクロス分 |
| 野村不動産HD | 3231 | 1,040 | 200 | 208,000 | 2月2日 | |
| ソフトバンク | 9434 | 213.3 | 1000 | 210,870 | 2月2日 | 旧NISAクロス分 |
| インヴィンシブル | 8963 | 67,300 | 3 | 201,900 | 2月12日 | |
| 日本製鉄 | 5401 | 645 | 200 | 129,000 | 2月25日 | |
| 三菱UFJFG | 8306 | 2,814.5 | 100 | 281,450 | 2月25日 | 旧NISAクロス分 |
| 三菱UFJFG | 8306 | 2,888 | 100 | 288,800 | 2月25日 | 旧NISAクロス分 |
| エディオン | 2730 | 2,240 | 100 | 224,000 | 3月3日 | |
| ソフトバンク | 9434 | 211.2 | 1000 | 211,200 | 3月3日 | 旧NISAクロス分 |
| ソフトバンク | 9434 | 210.8 | 1000 | 210,800 | 3月3日 | 旧NISAクロス分 |
| 平和不動産 | 8966 | 150,500 | 1 | 150,500 | 3月9日 | |
| トーモク | 3946 | 3,345 | 100 | 334,500 | 3月9日 | |
| スターティア | 3393 | 2,811 | 100 | 281,100 | 4月8日 | |
| 野村不動産HD | 3231 | 1,008.5 | 100 | 100,850 | 5月7日 | |
| ヒューリック | 3003 | 1,717 | 100 | 171,700 | 6月10日 | |
| インヴィンシブル | 8963 | 61,100 | 2 | 122,200 | 7月6日 | |
| 野村不動産HD | 3231 | 939.2 | 100 | 93,920 | 7月31日 | |
| ソフトバンク | 9434 | 240.1 | 1000 | 240,100 | 9月10日 | |
| 合計 | 4,723,690 |
今年購入した銘柄の現状を簡単に振り返ると、年明けに購入した日本空調サービスやINPEXは乱高下がありながらも買値からは大きく上昇しており、旧NISAとのクロス取引を行ったソフトバンクや三菱UFJFGも最近は堅調に推移しています。ただ、REITや野村不動産などの不動産銘柄は金利上昇の影響もあって苦戦しており、また今後の利上げ観測も高まっていますので、しばらくは株価が低迷する可能性もありそうです。ただ、高配当株として購入した事に後悔はありませんので、引き続き、来年の購入候補としても検討していきたいです。という事で、残りの成長投資枠は7万円台となっていますので、ここからは10万円以下でも狙える今年最後の購入候補5銘柄を個別に検証していきます。
【9432】NTT
最初の銘柄はNTTで、現在1100株保有していますが、今年最後に買い増しを検討しています。NTTは通信事業を主体とするNTTグループの持株会社で、子会社のNTTドコモを中心とした携帯事業や独占している固定電話事業に加え、光回線でも高シェアを誇っています。
直近決算
NTTは8月6日に第1四半期決算を発表しており、最終利益は2748億円と前年同期比151億円の増益になっていますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、グローバル・ソリューション事業の外部顧客向け営業収益が大きく伸びた影響などとしています。
通期最終利益(億円)
| 銘柄名 | NTT |
| 2019年3月期 | 8,545 |
| 2020年3月期 | 8,553 |
| 2021年3月期 | 9,161 |
| 2022年3月期 | 11,810 |
| 2023年3月期 | 12,131 |
| 2024年3月期 | 12,795 |
| 2025年3月期 | 10,000 |
| 2026年3月期 | 10,370 |
| 2027年3月期(会社予想) | 9,800 |
2019年からの通期最終利益を見ていきますが、2024年までは通信料値下げの影響があるなか、国内外でITサービスの需要が増えた事やインターネットサービスの契約が増えた影響もあって過去最高益が続いていました。しかし、2025年は成長分野の拡大やコスト構造改革の費用が増加した影響などで大きく減益となり、前期も第3四半期時点では減益見込みになっていたなか、最終的には法人事業に加え、金融・決済サービスなどの「スマートライフ事業」が好調に推移した事で増益着地となりましたが、今期は再び減益予測になっているなか、第1四半期時点の通期進捗率は28%付近と順調にスタートしています。
配当推移
| 銘柄名 | NTT |
| 2017年 | 2.4 |
| 2018年 | 3 |
| 2019年 | 3.6 |
| 2020年 | 3.8 |
| 2021年 | 4.2 |
| 2022年 | 4.6 |
| 2023年 | 4.8 |
| 2024年 | 5.1 |
| 2025年 | 5.2 |
| 2026年 | 5.3 |
| 2027年(会社予想) | 5.4 |
2017年からの配当推移をみていきますが、減配はもちろん据え置きの年すらなく順調に増配が続いており、増配は前期までで15期連続となっています。そんななか、最近の増配幅は2023年に行った株式25分割の影響で0.1円刻みと大きくは無いですが、ある意味安定しており、今期も業績は減益見込みのなか、期初から0.1円の増配予測で発表しています。
NTTの配当方針は、株主還元の充実は当社にとって最も重要な経営課題の一つとし、継続的な増配の実施を基本的な考え方としています。
NTT株主優待
NTTの株主優待ですが、100株以上保有を条件に2年以上3年未満の継続保有で1500ポイント、5年以上6年未満の継続保有で3000ポイントのdポイントがもらえます。個人的に現在保有している株式は2023年7月に購入しているため、優待が貰えるは今年が初めてになりますが、約1万8000円の最低購入金額で株主優待がもらえるのは有難いです。
ただ、同一の株主番号でもらえる最大ポイントは4500ポイントで、毎年もらえる訳ではありませんので注意が必要です。
株価推移
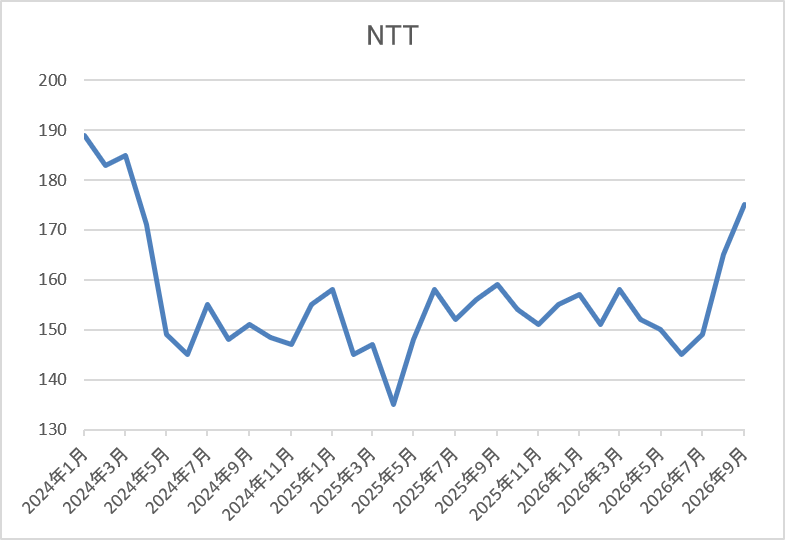
株価は2024年1月に192円まで上昇しましたが、その後は業績の低迷と連動して右肩下がりの状況でした。
そして、去年4月の暴落では135円まで売られ、その後は150円付近で停滞していましたが、直近は180円前後まで上昇しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| NTT | 9432 | 177.3 | 14.7 | 1.46 | 5.4 | 3.05 | 44.6 |
最近の株価はようやく動き出していますが、増配も続いていますので配当利回りは3%前後の水準です。
今期も減益見込みですがPERは市場平均と比較して割安で、配当性向は45%付近となっています。
NTTについて、ここ数年の株価は全体の強さも関係なく低迷が続いていましたが、最近は雰囲気が変わっており、上場来の高値も見えてきています。ここまで株価が停滞していた要因は、業績の低迷や株式25分割の影響など様々あったかと思いますが、直近は通信株全体が上昇しており、この辺りには出遅れ銘柄に修正が入っている雰囲気も感じます。実際、今後の通信株には通信事業に留まらない成長が期待でき、NTTも2030年度以降の持続的な利益成長を実現するため、モビリティ・宇宙・光量子コンピュータなどの分野に対する戦略的な成長投資を続ける方針ですので、最低購入金額が1万円台と格安な事も含め、今年最後に複数単元の購入を検討しています。
【8410】セブン銀行
2番目の銘柄はセブン銀行で久しぶりに購入候補に選定しています。セブン銀行はATMサービス中心のネット銀行を手掛けており、ATMサービスを基盤にネットバンキングや決済口座サービスなども行っています。
そんななか、去年伊藤忠との資本業務提携を締結した事で、2030年までに全国のファミリーマートへATMを設置予定と公表しています。
直近決算
セブン銀行は8月7日に第1四半期決算を発表しており、最終利益は65億円と前年同期比24億円の増益になっているなか、通期最終利益の見込みを200億円へ30億円上方修正していますが、年間配当予測に変更はありません。
業績上方修正の要因は、第4世代ATMへの全台入替えに伴い、使用実態及び将来の利用見込みの検討を行ったところ、従来の耐用年数と経済的使用可能期間との乖離が明らかになり、減価償却費が減少したためとの事です。
通期最終利益(億円)
| 銘柄名 | セブン銀行 |
| 2019年3月期 | 132 |
| 2020年3月期 | 261 |
| 2021年3月期 | 259 |
| 2022年3月期 | 208 |
| 2023年3月期 | 188 |
| 2024年3月期 | 319 |
| 2025年3月期 | 182 |
| 2026年3月期 | 134 |
| 2027年3月期(会社予想) | 200 |
2019年からの通期最終利益を見ていきますが、2020年をピークに2023年まではコロナ禍による人流減少やキャッシュレス化の流れなどに加え、第4世代ATMを活用した金融・非金融を問わないサービスの拡大を進めた費用が先行した事で減益が続きました。
そんななか、2024年以降は一時的な要因によって増減を繰り返していましたが、今期は前期特損の反動も見込めるとして、期初から2割以上の増益予測にしていたなか、減価償却費も減少するとして、第1四半期決算から上方修正を発表しています。
配当推移
| 銘柄名 | セブン銀行 |
| 2017年 | 9 |
| 2018年 | 10 |
| 2019年 | 11 |
| 2020年 | 11 |
| 2021年 | 11 |
| 2022年 | 11 |
| 2023年 | 11 |
| 2024年 | 11 |
| 2025年 | 11 |
| 2026年 | 11 |
| 2027年(会社予想) | 11 |
2017年からの配当推移を見ていきますが、2019年以降は業績とは関係なく年間11円で横ばいが続いています。実際、2024年は過去最高益を更新していますが配当は据え置きで、2025年以降は大幅減益が続きましたが同じく据え置きで、今期もやはり年間11円の予測で発表しています。
セブン銀行の配当方針は、強固な財務基盤を背景に配当中心の安定的・継続的な株主還元を実施するとしており、具体的な目安は、実額にも配慮しつつ、配当性向40%以上を維持する方針です。
株価推移
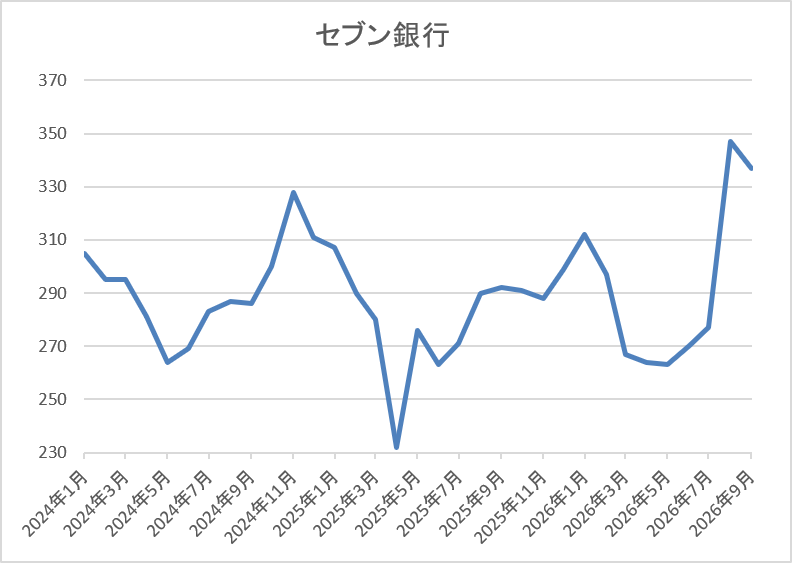
2023年頃からの株価は300円前後で停滞感の強い動きが続いています。
そんななか、去年4月の暴落では233円まで売られましたが、その後は反発して直近は350円前後まで上昇しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| セブン銀行 | 8410 | 342.6 | 20.0 | 1.43 | 11 | 3.21 | 64.3 |
最近の株価はじわじわ上昇しているなか、配当も横ばいの状況が続いていますが配当利回りは3%前半の水準です。
今期は増益見込みですがPER、PBRは市場平均より割高で、配当性向も64%付近と目安の40%以上を大きく上回っています。
セブン銀行について、最近の業績は先行投資や一時的要因の影響などで減益が続いていましたが、今期は一時的な要因もあるなか増益予測となっており、伊藤忠との資本業務提携も今後への期待材料です。実際、今後は全国のファミリーマートへATMを設置予定としていますので、直近の株価は上昇傾向ですが、今年最後に購入を検討しています。
【8897】ミラースHD
3番目の銘柄はミラースHDで、現在200株保有していますが、更なる買い増しを検討しています。ミラースHDは首都圏を中心に分譲マンションの開発や販売を手掛けており、2022年に社名をタカラレーベンから変更しています。また、最近はM&Aを絡め再生可能エネルギーを活用したエネルギー事業にも注力しているところです。
直近決算
ミラースHDは8月7日に第1四半期決算を発表しており、最終利益は20億円と前年同期5億円の赤字から黒字転換していますが、通期最終利益、年間配当予測に変更はありません。
前期比増益の要因は、主力の不動産事業が好調に推移した事や発電施設の売電収入も増加した事に加え、アセットマネジメント事業の運用報酬も増加したためとの事です。
通期最終利益(億円)
| 銘柄名 | ミラースHD |
| 2020年3月期 | 53 |
| 2021年3月期 | 46 |
| 2022年3月期 | 62 |
| 2023年3月期 | 45 |
| 2024年3月期 | 81 |
| 2025年3月期 | 82 |
| 2026年3月期 | 47 |
| 2027年3月期(会社予想) | 80 |
2020年からの通期最終利益を見ていきますが、2024年以降は不動産事業が好調だった事やエネルギー事業の業績貢献に加え、広告宣伝費の減少などにより過去最高益が続きました。そして、前期も主力の新築分譲マンション販売は堅調に推移し、徹底したコスト管理による収益改善効果もありましたが、エネルギー事業の一環として推進していた延岡バイオマス発電所で減損損失を計上した事で大きく減益となり、今期は引き続き本業が好調に推移する見込みとして、期初から過去最高益レベルの予測で発表しているなか、第1四半期から好調なスタートを切っています。
配当推移
| 銘柄名 | ミラースHD |
| 2017年 | 15 |
| 2018年 | 16 |
| 2019年 | 16 |
| 2020年 | 19 |
| 2021年 | 14 |
| 2022年 | 18 |
| 2023年 | 22 |
| 2024年 | 24 |
| 2025年 | 30 |
| 2026年 | 21 |
| 2027年(会社予想) | 23 |
2017年からの配当推移について、コロナショックの影響を受けた2021年は減配となっていますが、その年以外は概ね順調に増配が続いていました。実際、2024年は2円、2025年は一気に6円の増配となりましたが、前期は大幅減益と連動して9円の減配となり、今期は期初から2円の増配予測で発表しています。
ミラースHDの配当方針は株主還元を最重要課題の1つと位置づけ、具体的な目安を配当性向35%~40%またはDOE3.5%のいずれか高い方とし、また累進配当も導入しています。
株価推移
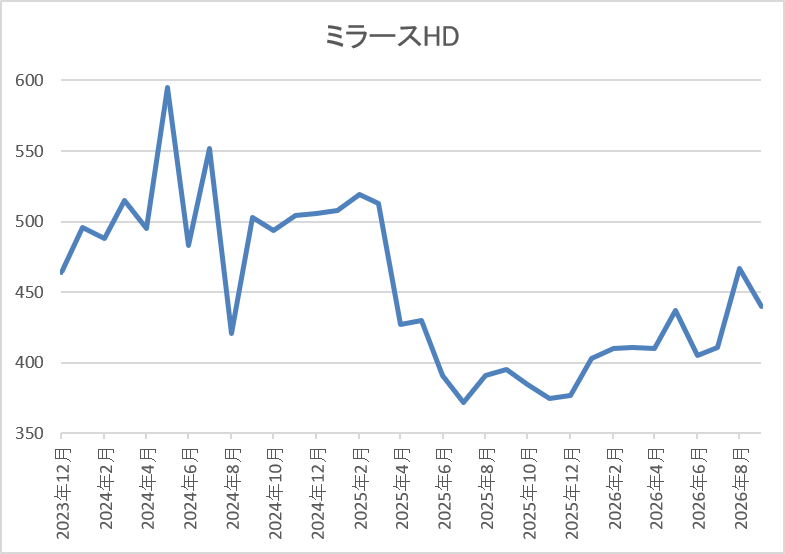
2023年春以降の株価はじわじわと値を上げ、2024年5月には595円まで上昇しました。
しかし、その後は500円付近で停滞しており、減配を発表した去年5月の決算発表以降は400円前後で低迷していましたが、直近は450円前後まで上昇しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| ミラースHD | 8897 | 455 | 7.6 | 0.74 | 23 | 5.05 | 38.4 |
最近の株価は少し動き出していますが、今期は増配見込みですので配当利回りは5%前後と高水準です。
今期は大きく増益の見込みですのでPER、PBRは市場平均より割安で、配当性向は38%付近と方針通りの水準です。
ミラースHDについて、前期業績は一時的な要因もあって減益となりましたが、今期は早速過去最高益レベルに戻る予測となっており、第1四半期も好調なスタートを切っています。従って、長く低迷していた株価も今回の決算発表後は上昇に転じていますが、依然最低購入金額は5万円以下で利回りも5%台を維持していますので、今年最後の買い増しを検討しています。
【5401】日本製鉄
4番目の銘柄は日本製鉄で、現在200株保有していますが、最低購入金額は7万円付近と残りの成長投資枠でギリギリ買えますので、今年最後の購入候補に選定しています。日本製鉄は日本最大手の鉄鋼メーカーですが、世界での生産量も第4位となっています。実際、直近の海外売上比率はアジアを中心に4割近くを占めており、去年はアメリカの製鉄会社USスチールの買収でも話題になりました。
直近決算
日本製鉄は8月4日に第1四半期決算を発表しており、最終利益は752億円と前年1958億円の赤字から大きく黒字転換しているなか、通期最終利益の見込みを2900億円へ700億円上方修正していますが、年間配当予測に変更はありません。
前期比増益の要因は、原燃料等のコスト上昇や中東向け輸出減等が顕在化しましたが、U. S. Steelが収益を牽引したためとの事です。
通期最終利益(億円)
| 銘柄名 | 日本製鉄 |
| 2022年3月期 | 6373 |
| 2023年3月期 | 6940 |
| 2024年3月期 | 5493 |
| 2025年3月期 | 3502 |
| 2026年3月期 | 171 |
| 2027年3月期(会社予想) | 2200 |
2022年からの通期最終利益を見ていきますが、コロナからの経済回復による鉄鋼需要の高まりや価格改定の影響で2023年に過去最高益を記録した後は、世界の鉄鋼需要が低迷している事で減益が続きました。
そして、前期もAI関連など一部を除き世界的な鋼材需要が鈍化している事や中国の安値輸出継続、原料価格の高騰に伴うマージン縮小、設備トラブルに加え、トランプ関税の影響などで大きく減益となりましたが、今期はUSスチールが1000億円以上の収益貢献を見込むとして、期初から大きく増益の予測にしていたなか、第1四半期決算で更に800億円以上の利益貢献が見込め様になったとして上方修正を発表しています。
配当推移
| 年 | 日本製鉄 |
| 2017年 | 9 |
| 2018年 | 14 |
| 2019年 | 16 |
| 2020年 | 2 |
| 2021年 | 2 |
| 2022年 | 32 |
| 2023年 | 36 |
| 2024年 | 32 |
| 2025年 | 32 |
| 2026年 | 24 |
| 2027年(会社予想) | 24 |
2017年からの配当推移を見ていきますが、変動が激しくなっており、コロナショックで業績が低迷した時期には無配のレベルにまで減配しています。そんななか、2022年は業績の回復とともに大幅増配となりましたが、直近は減益が続く業績と連動して減配傾向で、前期も8円の減配だったなか、今期業績は大幅増益見込みですが、配当は現状据え置きの年間24円予測となっています。
日本製鉄の配当方針は、連結配当性向30%程度を目安としつつ、2030年度までの中長期経営計画中は下限を年間24円としています。
株価推移
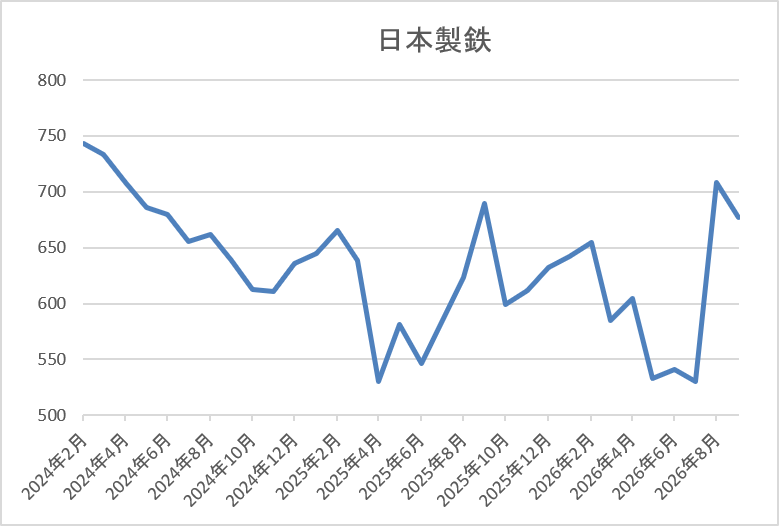
2023年頃からの株価は上昇が続き、2024年3月には769円の高値を付けています。
しかし、去年4月の暴落では530円まで下落し、今年2月には700円まで値を上げましたが、7月には530円まで売られ、直近は再度700円前後で推移しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 日本製鉄 | 5401 | 695 | 12.5 | 0.64 | 24 | 3.45 | 43.2 |
最近の株価は今年の高値圏まで上昇しているなか、今期配当は据え置き見込みですが配当利回りは3%半ばの水準です。
今期は大きく増益の見込みですのでPER、PBRは市場平均より割安で、配当性向は43%付近となっています。
日本製鉄について、従来から業績の変動は激しいですが、前期は特にトランプ関税による市場の低迷や原料価格高騰に加え、設備トラブル影響なども重なる危機的な状況でした。ただ、今期は前期の反動やUSスチール買収の効果も出てくるとして期初から大きく増益の予測にしていたなか、第1四半期から上方修正を発表するほど雰囲気が変わってきています。
実際、USスチールはグループの稼ぎ頭として利益成長を牽引しているとの事ですので、直近の株価は上昇傾向ですが、今年最後の購入を検討しています。
【8766】東京海上HD
最後の銘柄は東京海上HDで、現在100株保有しており、最低購入金額も80万円付近と高額ですが、月末の株式15分割後は投資単位が5万円台まで下がりますので、今年最後の購入候補に選定しています。東京海上HDは、東京海上日動火災保険や日新火災海上などを傘下にしている保険持株会社で、今年3月には投資の神様バフェット氏でも知られるバークシャー・ハサウェイと資本業務提携を交わしています。
直近決算
東京海上HDは8月12日に第1四半期決算を発表しており、最終利益は2643億円と前年同期比84億円の増益になっているなか、通期最終利益の見込みに変更はありませんが、配当は株式分割に伴い、0.05円増配の年間245.05円予測に修正されています。
前期比増益の要因は、保険引受と資産運用ともに堅調に推移している事やインカム収益も順調に増加しているためとの事です。
通期最終利益(億円)
| 銘柄名 | 東京海上 |
| 2019年3月期 | 2,745 |
| 2020年3月期 | 2,597 |
| 2021年3月期 | 1,618 |
| 2022年3月期 | 4,204 |
| 2023年3月期 | 3,764 |
| 2024年3月期 | 6,958 |
| 2025年3月期 | 10,552 |
| 2026年3月期 | 9,804 |
| 2027年3月期(会社予想) | 8,300 |
2019年からの通期最終利益を見ていきますが、2022年以降はコロナの反動や運用資産を背景としたインカム収益の拡大に加え、円安影響などで大きく増益となる年が増えていたなか、更に2025年は自動⾞保険の販売拡⼤や海外事業の好調に加え、政策保有株式の売却加速などを要因に最終利益が初めて1兆円の大台を超え、過去最高益を記録しています。
ただ、前期は政策株式の売却が減少した影響などで減益となっており、今期も国際会計基準に変更する事や政策株式の売却も減少する予定としていますが、各事業の基調は引き続き強いとの事で増益予測にしているなか、第1四半期時点の通期進捗率も32%付近と順調にスタートしています。
配当推移
| 銘柄名 | 東京海上 |
| 2017年 | 46.67 |
| 2018年 | 53.33 |
| 2020年 | 75 |
| 2021年 | 78.33 |
| 2022年 | 85 |
| 2023年 | 100 |
| 2024年 | 123 |
| 2025年 | 172 |
| 2026年 | 218 |
| 2027年(会社予想) | 245.05 |
2017年からの配当推移を見ていきますが順調に増配が続いているなか、最近の増配幅は業績とは関係なく大きくなっています。実際、2025年は49円、前期も業績は減益でしたが46円の大幅増配となり、今期も現状約27円の増配予測となっています。
東京海上HDの配当方針は、引き続き世界トップクラスのEPS Growth(利益成長)と整合的なDPS Growth(配当成長)を実現していくとしており、具体的な目安を3年平均の修正純利益を配当原資とし、配当性向は50%を原則としています。
株主優待
東京海上HDは株主優待の新設も発表しており、100株以上を3年以上継続保有した場合に初回の株主優待として7,500円相当の電子マネーがもらえ、翌年以降も100株以上を継続保有した場合に毎年2,500円相当の電子マネーがもらえます。
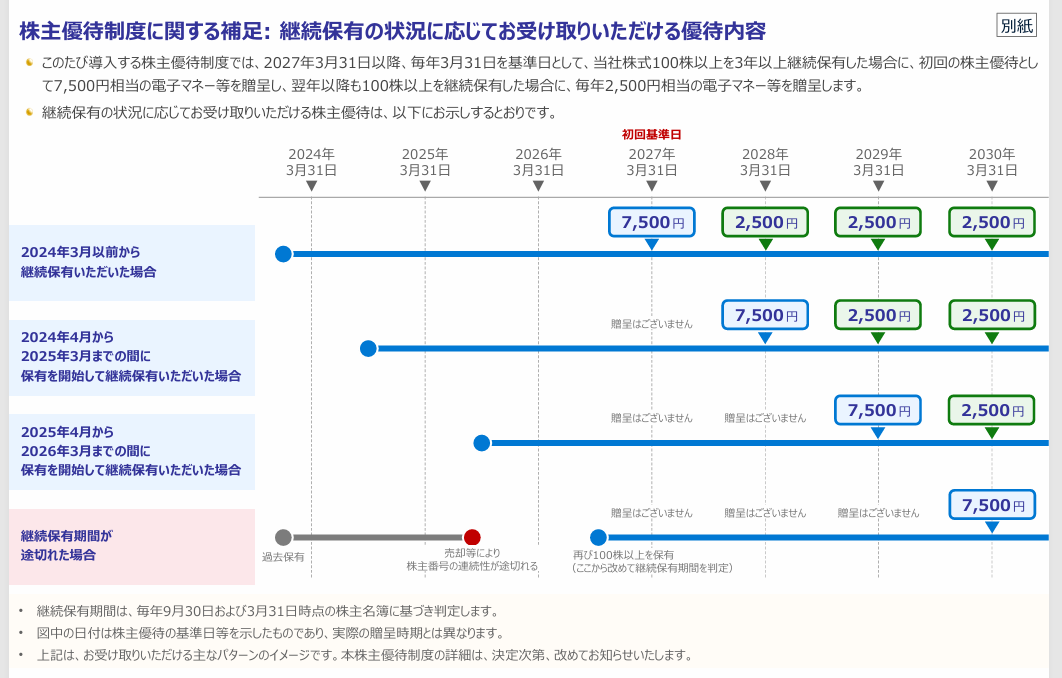
また、株式分割後の購入でも3年以上先にはなりますが、初回特典7,500円相当の電子マネーがもらえる様ですので、かなり魅力的な株主優待です。
株価推移
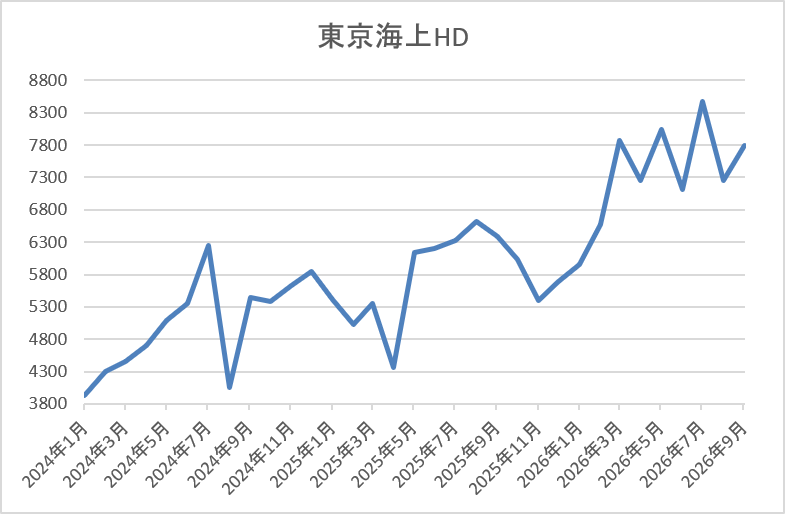
2022年頃からの株価は右肩上がりの状況が続き、2024年7月には6679円まで上昇しました。
その後、去年4月の暴落では4355円まで下落しましたが、その後は順調に上昇しており、今年7月末には8468円まで値を上げ、直近も8200円前後で推移しています。
株価指標(2026年9月18日時点)
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| 東京海上HD | 8766 | 8200 | 18.6 | 1.89 | 245.05 | 2.99 | 55.7 |
最近の株価は上場来の高値付近で推移していますので、大幅増配も続いていますが配当利回りは3%前後まで低下しています。
今期は増益見込みですがPERは市場平均並みで、配当性向は56%付近となっています。
東京海上HDについて、業績は増減を繰り返してしていますが、最近の配当は大幅増配が続いており、今年春にはバークシャーとの資本業務提携も締結しています。その辺りが影響したのかは分かりませんが、先月には株式15分割と株主優待の新設も発表し、直近の株価も上昇傾向です。特に株主優待については、株式分割後の購入でも権利を得られますので、権利落ち後の株価が下がったタイミングで、まだ保有していない口座での買い増しを検討しています。
今年最後に購入を検討している5銘柄(2026年9月18日時点)
今回検証した今年最後に検討している5銘柄の最新情報を表にまとめています。
| 銘柄 | コード | 株価 | PER | PBR | 配当 | 配当利回り | 配当性向 |
| NTT | 9432 | 177.3 | 14.7 | 1.46 | 5.4 | 3.05 | 44.6 |
| セブン銀行 | 8410 | 342.6 | 20.0 | 1.43 | 11 | 3.21 | 64.3 |
| ミラースHD | 8897 | 455 | 7.6 | 0.74 | 23 | 5.05 | 38.4 |
| 日本製鉄 | 5401 | 695 | 12.5 | 0.64 | 24 | 3.45 | 43.2 |
| 東京海上HD | 8766 | 8200 | 18.6 | 1.89 | 245.05 | 2.99 | 55.7 |
冒頭でもお伝えした様に、今年残りの成長投資枠は7万円台ですので、最低購入金額は低めの銘柄ばかりで、唯一高額な東京海上HDも株式分割後は5万円台まで投資単位が下がります。ただ、どの銘柄も今後に期待できそうな部分は大きかったですので、NISA枠との関係で今年購入できる銘柄はこの中から1銘柄となりそうですが、残りの銘柄も来年の購入候補として狙っていきたいとは思っています。
まとめ
今回は今年最後に購入を検討している5銘柄の最新情報と選定した理由についてまとめました。最近の相場は乱高下が激しくなっていますが、バリュー株に流れが来ている雰囲気はありますので、今年も例年通り年末にかけての相場は期待できそうです。という事で、個人的に9月権利落ちまでは様子を見る予定ですが、10月上旬には今回の5銘柄の中から必ず1銘柄を購入し、一足早く来年の購入候補銘柄の選定に移りたいと考えています。 そして、今回の購入候補5銘柄の中から優先して狙う2銘柄の情報は先週16日(水)にYouTubeのメンバー限定動画で報告しており、来年の購入候補銘柄も10月以降に随時、メンバー限定動画で報告しますので、興味のある方は是非、メンバーシップも宜しくお願いします。
コメント